

「第一生命は危ない」という評判・口コミは本当でしょうか。この記事は保険の契約者・検討者向けに、第一生命保険株式会社について整理します。
この記事では、第一生命および第一ライフグループが公表している決算資料・ニュースリリースと、各社の報道をもとに順番に確認していきます。
【結論】第一生命が「危ない」と言われる3つの理由
先に結論をまとめます。第一生命について「危ない」「やばい」という言葉が使われる背景には、大きく3つの論点があります。
① 2024年以降、出向者による情報漏えいが繰り返し公表されている
保険代理店や銀行に出向していた社員が、出向先の顧客情報や内部情報を持ち出していた事案が、2024年から2026年にかけて複数回公表されました。2026年2月に公表された不適切な情報取得は1,155件です。ただし漏えいした項目に住所・電話番号・口座情報・病歴は含まれておらず、金銭的被害の公表もありません。
② 対面型ゆえの保険料の高さ
第一生命は全国に営業職員(生涯設計デザイナー)を配置し、対面で相談・アフターフォローを行う販売スタイルをとっています。この体制を維持するコストは保険料に反映されるため、インターネット専業の保険会社と同じ保障内容で比べると保険料は高くなる傾向があります。口コミサイトでも「保険料が高い」という声は継続的に見られます。
③ 更新型の保険で、更新のたびに保険料が上がる
「保険料が上がり続ける」という不満は、多くの場合、保険の種類(更新型)の仕組みによるものです。更新型は更新時点の年齢で保険料が再計算されるため、年齢が上がれば保険料も上がります。第一生命の主力商品は必要な保障を組み合わせる形式のため、どの保障が更新型なのかが分かりにくく、同社への不満として表れやすくなっています。
加えて、過去の営業職員による不正事案の影響もあります。 2020年に元営業職員による約19億円の金銭詐取事件が発覚し、その後の全社調査で被害総額は約20億7,000万円に拡大しました。ただしこれは2020年の事案で、当時の再発防止策は実施済みです。
前提として押さえておきたいこと
いっぽうで、次の2点は事実として確認できます。
- 保険金の支払い能力に問題が生じているという公表はありません。 格付けは格付投資情報センター(R&I)と日本格付研究所(JCR)がいずれも「AA」、ソルベンシー・マージン比率は831.8%(2025年12月末)です。ムーディーズは2026年5月に格付けを1段階引き上げています。詳細は保険金の支払い能力と格付けで確認します
- 一連の不祥事はいずれも「保険商品そのものの欠陥」ではありません。 契約の有効性や保険金の支払いに影響するものではないと公表されています
「危ない」かどうかは、会社の信用の話と、自分の契約内容が自分に合っているかという話を分けて考える必要があります。
第一生命だけでなく他の生命保険会社も横断で比較したい方は、各社の評判・格付けをまとめた記事もあわせてご確認ください。
第一生命は危ない?│情報漏えい・不適切な情報取得は何が起きたのか
2024年以降、第一生命では出向者による情報の持ち出しが繰り返し公表されています。2026年2月には1,155件の不適切な情報取得が判明しました。
契約者にとっての結論を先に言うと、漏えいした項目に住所・電話番号・口座情報・病歴は含まれておらず、金銭的被害の公表もありません。ただし契約情報そのものが漏えいした事案は別に3件あり、こちらは自分が対象かどうか確認する価値があります。
契約者の情報が漏えいした3つの事案
| 公表 | 経路 | 規模 | 漏えいした項目 |
|---|---|---|---|
| 2024年8月8日 | 保険代理店アイリックコーポレーション → ネオファースト生命 | 約7万2千名分 | 証券番号、被保険者名、被保険者生年月日、保険会社名 |
| 2024年8月30日 | グループ代理店アルファコンサルティング → 第一生命 | 約3万7千件 | 証券番号 |
| 2025年1月16日 | 肥後銀行 → グループ社員 | 2,554名分 | 銀行の顧客番号、契約者名(姓のみ)、契約内容(保険会社名・保険商品名・保険料) |
いずれも住所・電話番号・e-mailアドレス・口座情報・要配慮個人情報(病歴等)は含まれていないと公表されています。二次利用も確認されていないとしています。
心当たりがあるのは、アイリックコーポレーション(保険クリニックの運営会社)、アルファコンサルティング、肥後銀行を経由して申し込んだ契約です。
- 第一生命ホールディングス|当社グループから保険代理店への出向者による個人情報等の漏えいについて(2024年8月8日)
- 第一生命ホールディングス|当社グループにおける個人情報の漏えいについて(2024年8月30日)
- 第一生命ホールディングス|当社グループから銀行への出向者による情報の漏えいについて(2025年1月16日)
2026年2月公表の1,155件は「代理店の営業情報」が中心
2026年2月12日に公表されたのは、保険代理店に出向していた社員が、出向先の了承を得ずに内部情報を取得していた事案です。
| 項目 | 内容 |
|---|---|
| 件数 | 1,155件(第一生命242件/第一フロンティア生命754件/ネオファースト生命159件) |
| 情報の種類 | 代理店の営業実績、他の生命保険会社の商品情報、代理店の営業方針・業績評価体系、代理店内の研修資料など |
| 対象 | 保険代理店等28社、出向者64名 |
| 期間 | 2021年4月〜2025年10月 |
取得された情報の中に顧客情報も含まれていたことを会社は認めていますが、件数の内訳は公表されていません。同社は、不適切な手段での情報取得を組織的に指示した事実は確認されておらず、取得情報の保険募集や商品開発への直接的な活用も確認されていないとしたうえで、出向先の了承を得ていない内部情報の取得を「社会の常識から外れた不適切な行為」と認めています。
経緯
| 時期 | 内容 |
|---|---|
| 2024年8月 | 代理店経由の個人情報漏えいを公表(上記①②) |
| 2025年1月 | 肥後銀行経由の漏えいを公表(上記③) |
| 2025年10月 | 27の出向先で情報を無断取得と報道。2024年の調査で把握しながら「法令違反にあたらない」と判断し、公表を見送っていたことが判明 |
| 2026年2月 | 追加調査の結果1,155件を公表。会長・社長を含む役員が報酬の一部を自主返納 |
| 2026年4月 | 保険代理店の営業フロント部門への出向者をゼロに |
公表の遅れが問題視された経緯があるため、「発表された件数が最終形とは限らない」という前提で読む必要がある点は押さえておきたいところです。
業界全体で3,500件規模|第一生命だけの問題ではない
出向者による情報の持ち出しは生保大手4社で横行していました。4社合計で3,500件規模(日本生命グループが計1,543件=本体600件+ニッセイ・ウェルス生命943件、住友生命780件、明治安田生命39件)。大手4社はいずれも組織的な指示を否定したうえで、2026年3月末で営業目的の代理店出向を廃止しています。
他社の情報漏えい問題と比べたい方は、日本生命の事案を整理した記事もあります。
契約者が確認すべき3点
この問題で契約が無効になる、保険金が支払われなくなるという性質の話ではありません。確認しておきたいのは次の3点です。
- 自分の契約が、上記の代理店・銀行を経由した申込みだったか
- 契約内容と、いま必要な保障が合っているか
- 担当者に不信感がある場合、担当者の変更を申し出るか
【過去の事案】2020年の元営業職員による金銭詐取事件
「第一生命は危ない」という評判の起点は、2020年に発覚した金銭詐取事件です。山口県の元営業職員が顧客に架空の金融取引を持ちかけ、被害は顧客24人から計約19億5,100万円。その後の全契約調査で被害者は59人、総額は約20億7,000万円に拡大しました。
会社は当該社員を刑事告発・懲戒解雇し、2020年12月に報告書を公表。特別調査役制度の廃止、営業職員の本社所属の廃止、不正監視組織の新設といった再発防止策は実施済みです。
すでに6年前の事案です。ただし保険料は口座振替やクレジットカード払いにし、担当者個人に現金を渡さないという原則は、どの保険会社でも変わりません。
「第一生命 やばい」「やめたほうがいい」で出てくるのは何の話か
第一生命について検索すると、「やばい」「やめたほうがいい」という言葉が候補に出てきます。ただし、この2つの検索結果に並ぶページの大半は、保険の話ではありません。
検索結果の大半は転職・退職の口コミサイト
「第一生命 やめたほうがいい」で表示されるのは、転職口コミサイトの退職理由・離職率のページ、就職活動の掲示板、社員クチコミの投稿がほとんどです。内容は営業ノルマ、給与体系、退職の申し出方といった働く側の話です。
「第一生命 営業 やばい」も同様で、ノルマの厳しさや大量退職に関する情報が中心になります。
契約者が見るべき情報との違い
働く側の評判と、契約者としての評判は別のものです。
| 検索する人 | 知りたいこと | 見るべき情報 |
|---|---|---|
| 求職者・在職者 | ノルマ、給与、離職率、職場環境 | 転職口コミサイト、就職情報サイト |
| 契約者・検討者 | 保険料、保障内容、支払い対応、財務健全性、不祥事 | 会社の公表資料、格付け、顧客満足度調査、契約者の口コミ |
営業職員の離職率が高いことは、契約者にとって「担当者が変わりやすい」という形で影響します。ここは無関係ではありません。ただし「職場としてきついかどうか」と「保険商品として選ぶべきかどうか」は、判断材料が別です。
この記事では、契約者・検討者の立場から必要な情報だけを扱います。
第一生命と「第一ライフグループ」「第一フロンティア生命」「第一ネオ生命」の違い
第一生命について調べていると、よく似た名前の会社が出てきます。2026年4月にグループ全体の社名変更があったため、混同が起きやすくなっています。
2026年4月1日にグループ名称が変わった
持株会社である第一生命ホールディングスが、2026年4月1日付で株式会社第一ライフグループに商号変更しました。あわせてグループ各社の社名も変わっています。
| 変更前 | 変更後 |
|---|---|
| 第一生命ホールディングス株式会社 | 株式会社第一ライフグループ |
| ネオファースト生命保険株式会社 | 第一ネオ生命保険株式会社 |
| アイペット損害保険株式会社 | 第一アイペット損害保険株式会社 |
| 株式会社第一生命経済研究所 | 株式会社第一ライフ資産運用経済研究所 |
| 第一生命テクノクロス株式会社 | 第一ライフテクノクロス株式会社 |
第一生命保険株式会社と第一フロンティア生命保険株式会社の社名は変わっていません。
商号変更の理由について同社は、生命保険事業を中心に資産形成・承継事業、さらに非保険事業へと事業領域を拡大してきたことを踏まえ、生命保険領域にとどまらない「保険サービス業」への進化を目指すためと説明しています。
会社別の位置づけ
| 会社名 | 主な販売チャネル | 契約者が混同しやすい点 |
|---|---|---|
| 第一生命保険 | 営業職員(生涯設計デザイナー)による対面販売 | グループの中核。「第一生命」と言えば通常この会社 |
| 第一フロンティア生命保険 | 銀行などの窓口販売 | 外貨建て・変額が主力。銀行で勧められた保険はこちらの可能性 |
| 第一ネオ生命保険(旧ネオファースト生命) | 保険代理店・インターネット | 2026年4月に社名変更。比較サイト経由の申込みはこちら |
| 第一アイペット損害保険(旧アイペット損保) | 代理店・ペットショップ等 | 損害保険会社。生命保険ではない |
「第一生命のグループだから同じ商品」ではありません。取り扱う商品も保険料も別です。自分の契約がどの会社のものかは、保険証券に記載された会社名で確認できます。
なお、2026年2月に公表された1,155件の不適切な情報取得は、この3つの生命保険会社すべてで発生していました(第一生命242件、第一フロンティア生命754件、第一ネオ生命159件)。
- 第一生命ホールディングス|第一生命国内グループ会社の新商号および新コーポレートロゴを決定(2025年10月1日)
- 第一ライフグループ|Daiichi Lifeブランド
第一生命は危ない?│保険料が高いのは本当か
「第一生命は保険料が高い」という声の背景には、はっきりした理由が2つあります。感覚の問題ではなく、販売体制と商品の仕組みによるものです。
理由1:全国に営業職員を置く対面型の販売体制
第一生命の会社概要によると、2026年4月1日現在の従業員数は46,447名で、そのうち営業職員が36,891名です。事業所は支社69、営業オフィス等1,029にのぼります。
この人数で全国を訪問し、契約後も定期的にフォローする体制には当然コストがかかります。保険料はこうした事業費も含めて算出されるため、店舗や営業職員を持たないインターネット専業の保険会社と同じ保障内容で比較すれば、保険料は高くなります。
言い換えると、保険料の差の一部は「相談できる人がついているかどうか」の差です。この体制に価値を感じるかどうかが判断の分かれ目になります。
担当者によって差があり、一律には言えません。ただし断る手段は用意されています。
第一生命の営業職員は「生涯設計デザイナー」という職種名で、契約後も定期的に訪問して契約内容を確認する体制をとっています。この訪問を「相談できて安心」と評価する契約者もいれば、「頻度が負担」と感じる契約者もいます。口コミで評価が分かれるのはこの部分です。
負担に感じる場合の対応は3つあります。
- 訪問の頻度・方法を指定する:訪問ではなく電話やアプリでの連絡に変えてほしいと伝えることは可能です
- 担当者の変更を申し出る:契約者向けの窓口に連絡すれば依頼できます。担当者本人に直接言う必要はありません
- 提案は持ち帰る:その場で判断せず、提案内容を複数社を扱う相談窓口に持ち込んで比較する方法があります
なお、職場に営業職員が訪問する「職域営業」の経路で加入した場合、人間関係が絡んで断りにくいという声が多く見られます。この場合も、契約するかどうかは提案内容と保険料で判断すべきものです。1社の営業職員からは自社商品の提案しか受けられないため、他社と比較してから決める進め方が現実的です。
理由2:更新型の保険は、更新のたびに保険料が上がる
「更新したら保険料が跳ね上がった」という声の正体は、多くの場合こちらです。
保険には、保障が一生涯続いて保険料も変わらない終身型と、10年など一定期間ごとに契約を更新していく更新型(定期型)があります。更新型は、更新するときの年齢で保険料を計算し直すため、年齢が上がるほど保険料も上がります。40代、50代での更新では上がり幅が大きくなります。
第一生命の主力商品は、必要な保障を選んで組み合わせる形式の商品です。この形式は必要な保障だけを選べる一方、複数の保障が1つの契約にまとまるため、どの保障が更新型でどれが終身型なのかが分かりにくくなります。 加入時に「更新型か終身型か」「次の更新はいつか」「更新後の保険料はいくらになるか」を確認していないと、更新の案内が届いた時点で驚くことになります。
これは第一生命固有の欠陥ではなく、更新型という商品設計の性質です。ただし、契約時にこの説明が十分だったかどうかは担当者によって差があり、不満の声につながっています。
条件をそろえて比べる4つのポイント
保険料の高低を判断するには、条件をそろえた見積りで比べる必要があります。
- 保障内容(保険金額・保障期間・特約)をそろえる
- 更新型と終身型を混ぜて比べない
- 払込期間(何歳まで払うか)をそろえる
- 総支払額(月額×払込回数)でも比べる
同じ「医療保険」という名前でも、入院日額、手術給付、先進医療特約の有無で保険料は変わります。月額だけを並べた比較は意味を持ちません。
株式会社である第一生命に契約者配当はあるのか
日本生命や明治安田生命が「相互会社」であるのに対し、第一生命は株式会社です。この違いは配当の考え方に関係します。
2010年に相互会社から株式会社へ
第一生命は1902年に創業した日本初の相互会社形態の生命保険会社ですが、2010年に株式会社へ組織変更し、東京証券取引所に上場しました。現在は持株会社の第一ライフグループが上場しています。
| 項目 | 相互会社(日本生命など5社) | 株式会社(第一生命など) |
|---|---|---|
| 株主 | いない | いる |
| 最高意思決定機関 | 社員総会(実際には総代会) | 株主総会 |
| 利益の還元先 | 契約者への配当(社員配当) | 株主への配当と契約者への配当 |
| 上場 | できない | できる |
| 資本の調達 | 基金 | 株式の発行 |
重要な点として、契約者の保険契約上の権利義務は、相互会社でも株式会社でも違いはありません。保険金の支払い、解約返戻金の扱い、契約の有効性が会社形態によって変わることはありません。
株式会社化のメリットは株式市場から資金を調達できることで、デメリットとして挙げられるのは株主への還元も必要になる点です。「株主優先で契約者への配当が減るのではないか」という指摘はこの構造から生まれています。
すえ置金・年金積立金の利率を2026年10月から年0.85%へ
第一生命は2026年8月3日、すえ置金の利率、年金積立金の利率、契約者配当金の積立利率をいずれも年0.3%から年0.85%へ引き上げると発表しました。実施は2026年10月1日からです。すえ置とは、保険金や給付金の全額または一部を、利息をつけて第一生命に預けておく取扱いです。預けた資金はいつでも引き出せます。
今回の改定は約1年半ぶりで、引き上げ幅は0.55ポイントです。日本経済新聞は、0.85%という水準が1999年以来の高さになると報じています。
ただし約款上で最低利率を保証している契約は、この改定の対象外です。自分の契約が対象かどうかは、約款または契約者専用ページで確認する必要があります。
同じく2026年に据置利率を改定した日本生命は、2026年1月1日から年0.60%としています。第一生命の0.85%はこれを上回る水準です。
- 第一生命保険|個人保険・個人年金保険のすえ置金等の利率の改定について(2026年8月3日)
- 日本生命|保険金据置利率等の改定について(2025年10月14日)
- 日本経済新聞(2026年8月12日)
自分の契約が配当の対象かどうかを確認する
生命保険には、剰余金の一部が契約者に配当として支払われる有配当保険と、その仕組みがない無配当保険があります。保険料を抑えるかわりに配当のない無配当型の商品も一般的です。
つまり「第一生命は株式会社だから配当がない」わけでも、「契約していれば配当がもらえる」わけでもありません。判断すべきは自分の契約が有配当か無配当かです。契約内容のお知らせや保険証券、契約者向けのWebサービスで確認できます。
相互会社側の考え方を詳しく知りたい方は、日本生命の記事で解説しています。
第一生命は危ない?│保険金の支払い能力と格付けを検証
不祥事の報道があると気になるのが「保険金は大丈夫なのか」という点です。ここは公表されている数値で確認できます。
格付会社5社の評価
格付けとは、第三者である格付会社が保険会社の保険金支払能力などを評価したものです。第一生命が公表している格付けは次のとおりです(2026年8月7日現在)。
| 格付会社 | 格付内容 | 格付 |
|---|---|---|
| 格付投資情報センター(R&I) | 保険金支払能力 | AA |
| 日本格付研究所(JCR) | 保険金支払能力格付 | AA |
| S&Pグローバル・レーティング(S&P) | 保険財務力格付け | A+ |
| ムーディーズ・レーティングス(Moody's) | 保険財務格付 | Aa3 |
| フィッチ・レーティングス(Fitch) | 保険会社財務格付 | AA- |
ムーディーズは2026年5月29日に、第一生命の格付けを「A1」から「Aa3」へ1段階引き上げています。相次ぐ不祥事の公表があった時期に格下げではなく格上げが行われた点は、財務面の評価と企業統治の評価が別に扱われていることを示しています。
なお格付けは保険金の支払いを保証するものではなく、将来変わる可能性があります。
ソルベンシー・マージン比率は831.8%
保険会社の支払余力を示す指標がソルベンシー・マージン比率です。200%以上が健全性の一つの目安とされ、これを下回ると監督官庁による業務改善命令等の対象になることがあります。
第一生命単体の直近の公表値は831.8%(2025年12月末)で、基準を大幅に上回っています。
【重要】健全性の指標が2026年3月末から変わりました
ここは誤解が生じやすいポイントなので、少し丁寧に説明します。
2026年3月末から、資産と負債を時価で評価する「経済価値ベースのソルベンシー規制(ESR)」が導入されました。 国際的な保険資本基準に対応するために金融庁が導入したもので、従来のソルベンシー・マージン比率に代わる指標です。
新しい指標では、監督当局が介入する水準が100%に設定されています。従来の200%という目安とは基準そのものが違うため、数値を単純に比較することはできません。
第一生命は新規制に基づく計測を実施中で、2026年3月末時点の比率は「確定次第、開示する」としています(2026年8月時点で未開示)。持株会社の第一ライフグループも、連結実質純資産額と連結ソルベンシー・マージン比率の算出を2026年3月末から廃止しています。
数字が「800%台」から「200%前後」に下がったように見える会社もありますが、これは健全性が悪化したという意味ではありません。計算方法と基準の異なる、別の指標に切り替わったためです。判断の目安は、介入水準である100%をどれだけ上回っているかになります。
万一のときの制度
仮に将来的に生命保険会社が経営破綻するような事態になった場合でも、国内で営業する生命保険会社が加入する「生命保険契約者保護機構」の仕組みがあり、原則として責任準備金の90%までが補償されます。責任準備金は保険会社が将来の支払いに備えて積み立てているお金で、払い込んだ保険料の90%という意味ではありません。
会社の規模
参考として、事業規模も確認しておきます(2026年3月末現在)。
| 項目 | 内容 |
|---|---|
| 総資産 | 35兆1,853億円 |
| 保有契約高(個人保険) | 64兆678億円 |
| 保有契約高(個人年金保険) | 12兆3,096億円 |
| 保険料等収入 | 2兆2,884億円(2025年4月〜2026年3月) |
| 保険金等支払金 | 2兆6,905億円(2025年4月〜2026年3月) |
保険金等支払金が保険料等収入を上回っているのは、契約が成熟して支払いのフェーズに入っている契約が多いためで、国内大手生保に共通する傾向です。
第一生命は危ない?│評判・口コミ・クチコミを検証
第一生命の口コミを、みん評とオリコン顧客満足度調査の利用者コメントで確認しました(2024年1月以降の投稿を対象)。評価が分かれるポイントははっきりしています。加入時の提案は評価される一方、契約後の担当者対応と給付金の請求対応に不満が集まるという構図です。
評判・口コミを読むときの前提
- 契約件数が非常に多い会社です。 個人保険の保有契約高は64兆円規模、営業職員は約3.7万人います。母数が大きいぶん、良い体験も悪い体験も件数として出てきます
- 「会社の評価」と「担当者の評価」が混ざりやすい構造です。 担当者が個別に訪問する販売スタイルのため、口コミの多くは担当者個人への評価になります
- 投稿先によって傾向が違います。 みん評は不満の投稿が集まりやすく、オリコンは調査ベースのため中立的なコメントが中心になります
良い評判・口コミ
加入時の提案・説明
- 自分の状況に合わせて複数のプランを用意してもらい、その中から選ばせてもらえた
- 分からない点は丁寧に説明を受け、納得したうえで加入できた
担当者の初動対応
- 訪問時の説明や問い合わせへの対応が早く、すぐ動いてくれる担当者がついている
保障内容・配当
- 入院1日から保障される点を評価する声
- 配当率がよかったという声
悪い評判・口コミ
保険料の高さ
- 健康診断書を提出して割引を受けても、月額の保険料が2万円を超えている(契約中)
- 年齢が上がるにつれて保険料の上がり幅が大きく、家計の負担になっている(契約中)
更新時の値上がりと保障内容
- 見直しの案内で保険料が倍近くになると言われた(10年前に加入した家族の契約/2026年1月)
- 更新すると保険料が上がるうえ、新しい商品では保障内容が以前より良くないと感じた(契約中)
解約の意向が反映されなかった
- 解約の意向を伝えていたのに契約が更新され、覚えのない金額が引き落とされた。会社側の説明は「Webでの意向確認に返答がなかったため更新された」というものだった(2026年1月)
担当者の引き継ぎ・連絡
- 転居後も担当者が転居前の支社のままで、1年ほど連絡がなかった。連絡後も書面が届くまで10日以上かかった(2025年12月)
- 40年以上契約しているが、担当者が変わるたびに対応の質が落ちた。契約を取りたい時だけ連絡が来て、書類や訪問予約の失念が続いた(2026年6月)
給付金の請求対応
- 入院して給付金を請求したところ調査の同意書を求められ、4か月経っても結果の連絡がなかった。他社では10日程度で支払われた(2026年6月)
- 高度障害保険金の請求手続きで、担当者2名の対応にもかかわらず書類の誤りと訂正が何度も発生した(家族の契約/2025年12月)
給付の対象範囲
- 同じ病気で入退院を繰り返して通算約700日入院したが、入院給付金は規定の日数分(90日程度)までしか支払われなかった。規定外の手術も対象外だった(2025年10月)
- みん評|第一生命の口コミ・評判
- oricon ME|第一生命 生命保険の評判・口コミ
情報漏えい報道に対する契約者の声は、ほとんど見つからない
編集部が調べた範囲では、2024年以降の情報漏えい報道に対する契約者本人の反応(不安の表明、解約の検討など)を示す投稿はほとんど確認できませんでした。 ニュース記事は多数ある一方で、それを受けた契約者側の声は限定的です。
第一フロンティア生命・第一ネオ生命との混同を示す投稿(「銀行で勧められた保険を第一生命だと思っていた」など)も、ほぼ見つかりませんでした。
つまり、契約者が実際に困っているのは報道されている不祥事ではなく、保険料・更新・請求手続きといった日常の場面だということになります。
口コミから読み取れること
不満の内容を並べると、その多くは「商品の仕組みを契約時に理解していなかった」ことに起因しています。
| 不満の内容 | 背景にある仕組み |
|---|---|
| 更新で保険料が倍近くになった | 更新型は更新時の年齢で保険料を再計算する |
| 解約したはずが更新されていた | 更新型は意向確認に応答がないと自動更新される契約が多い |
| 入院が長引いたのに給付が止まった | 入院給付金には1回の入院・通算での支払限度日数がある |
| 手術給付が出なかった | 給付対象となる手術は約款で定められている |
いずれも契約時と更新時の確認で防げる内容です。逆に言えば、契約内容を自分で説明できる状態なら、第一生命への不満の大半は発生しにくいと言えます。
いま加入している契約について、次の4点を説明できるかどうか。ここが最初の確認ポイントです。
- 更新型か終身型か、次の更新はいつか
- 更新後の保険料はいくらになるか
- 入院給付金の支払限度日数は何日か
- 更新しない場合、いつまでに何をすればよいか
担当者の対応や引き継ぎに関する不満は、担当者の変更を申し出ることで解決できる場合があります。
変更を申し出ることは可能です。
営業職員との相性が合わない場合、契約者向けの窓口に連絡して事情を伝えることで、担当者の変更を依頼できます。担当者本人に直接伝える必要はありません。
窓口は第一生命コンタクトセンターです。
- 電話番号:0120-157-157(フリーダイヤル)
- 受付時間:月〜金曜日 9:00〜18:00/土曜日 9:00〜17:00(祝日・年末年始を除く)
電話で伝えづらい場合は、公式サイトの「お問い合わせ・お手続きのコールバック予約」から連絡を依頼する方法もあります。
保険料が高いと感じたら|解約する前に検討できる4つの方法
「保険料が高いから解約する」という判断の前に、契約を残しながら負担を下げる方法があります。解約は最後の選択肢です。
① 保障額を減額する
保険金額を下げれば保険料も下がります。契約自体は継続するため、加入時の予定利率や保障の条件はそのまま維持されます。
注意点は、減額した部分は元に戻せないことです。減額分は解約したのと同じ扱いになります。
② 一部を解約する
複数の保障を組み合わせている契約であれば、必要性の低い保障だけを外すこともできます。組み合わせ型の商品では現実的な選択肢になります。
③ 払済保険に変更する
以後の保険料の払い込みを止め、その時点の解約返戻金をもとに保障を組み直す方法です。保険料の負担はなくなり、契約は継続します。
注意点は、保障額が下がることと、付いていた特約が消滅する場合があることです。医療保障などの特約が必要な場合は影響を確認する必要があります。
④ 更新のタイミングで見直す
更新型の保障は、更新時が最も見直しやすいタイミングです。更新すれば保険料は上がりますが、この時点で必要保障額を再計算すれば、保障を下げて保険料を抑えられます。
子どもが独立した、住宅ローンを完済した、配偶者が就業を開始したといった変化があれば、必要な死亡保障額は下がっているのが普通です。
解約を選ぶ場合の注意点
- 貯蓄型の契約では、解約返戻金が払込総額を下回り元本割れになる可能性があります
- 年齢が上がっている、健康状態が変わっているといった理由で、他社に同条件で入り直せないことがあります
- 解約から新契約までの間に保障の空白期間が生じないよう、順番に注意が必要です
どの方法が適しているかは契約内容によって変わります。手続きの可否や影響額は、契約している保険会社に確認するのが確実です。
第一生命とは?会社概要と業界での位置づけ
第一生命は1902年(明治35年)に創業した、日本で最初の相互会社形態の生命保険会社です。創業者は矢野恒太。2010年に株式会社へ組織変更し、上場しました。
会社概要
| 項目 | 内容 |
|---|---|
| 名称 | 第一生命保険株式会社 |
| 創立 | 1902年9月15日 |
| 会社形態 | 株式会社(2010年に相互会社から組織変更) |
| 本店所在地 | 東京都千代田区有楽町1-13-1(日比谷本社) |
| 取締役会長 | 稲垣 精二 |
| 代表取締役社長 | 隅野 俊亮 |
| 資本金 | 600億円 |
| 従業員数 | 46,447名(内勤職員9,556名、営業職員36,891名/2026年4月1日現在) |
| 事業所 | 支社69、営業オフィス等1,029(2026年4月1日現在) |
| 総資産 | 35兆1,853億円(2026年3月末現在) |
| 格付け | R&I「AA」、JCR「AA」、S&P「A+」、Moody's「Aa3」、Fitch「AA-」(2026年8月7日現在) |
| 経営理念 | 一生涯のパートナー/「お客さま第一主義」 |
販売チャネルの特徴
第一生命の販売の中心は、生涯設計デザイナーと呼ばれる営業職員による対面販売です。全国の営業オフィスを拠点に、職場訪問(職域営業)を含む形で契約を獲得し、契約後も定期的にフォローします。
同社は2022年度から、生涯設計デザイナーの教育・給与制度・運営を抜本的に改定したとしています。2020年の金銭詐取事件を受けた管理体制の強化と、営業職員の定着率改善が背景にあります。
グループの位置づけ
第一生命は持株会社第一ライフグループ(東証プライム上場)の中核事業会社です。グループには第一フロンティア生命、第一ネオ生命、第一アイペット損害保険のほか、海外の生命保険会社や非保険事業も含まれます。詳細はグループ会社の違いで解説しています。
【独自調査】保険相談窓口を利用した129名に聞いた「保険会社の営業員への相談に不安を感じるか」
スマートマネーライフ編集部は、保険相談窓口を利用したことがある30代子育て世帯129名を対象に実態調査を行いました。
特定の保険会社の営業職員に相談する場合と、複数社を扱う相談窓口を利用する場合で、契約者の意識にどのような違いがあるのかを尋ねたものです。
キャンペーン利用者92名|保険相談窓口を選んだ理由
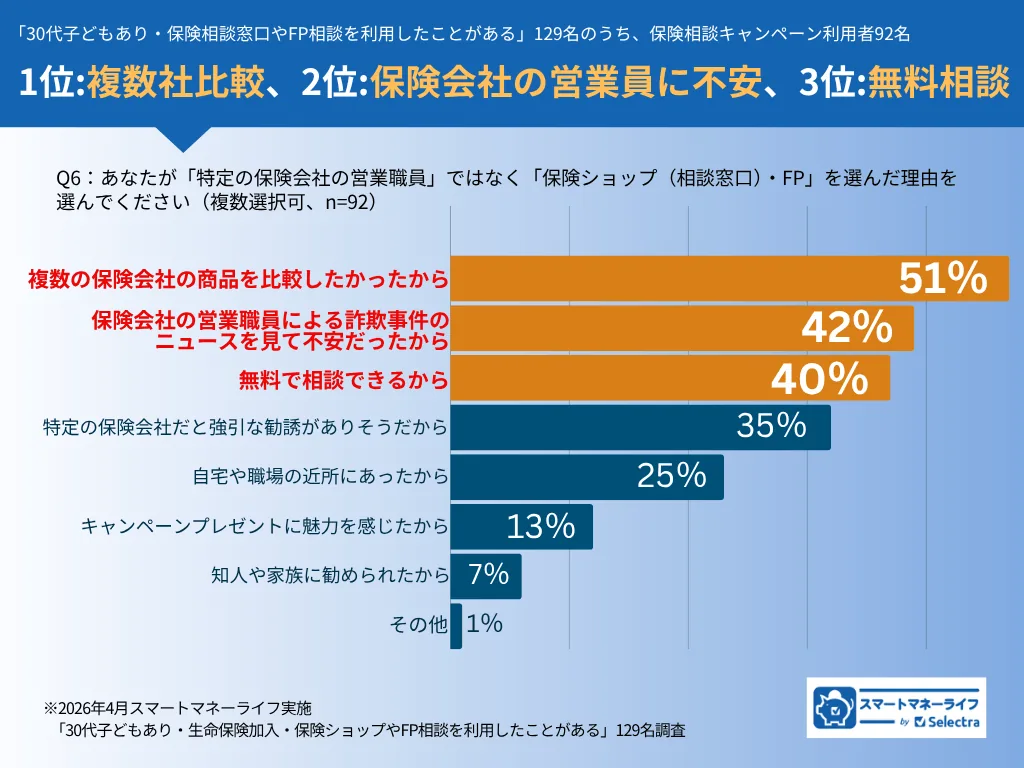
129名のうちキャンペーンを利用した92名に、なぜ保険会社の営業職員ではなく保険相談窓口を選んだのかを聞きました(複数回答)。
キャンペーン利用者92名|保険相談窓口を選んだ理由(複数回答)
- 1位:複数社を比較したかったから(51%)
- 2位:保険会社営業員の詐欺事件のニュースへの不安(42%)
- 3位:無料で相談できるから(40%)
調査から見えてきた傾向
保険会社の営業職員から提案を受けて加入する従来の形よりも、特定の保険会社に属さない窓口で複数の商品を比較して自分で選びたいという意識が一定数見られました。
その背景として、生命保険業界で相次いだ営業職員による不正のニュースを挙げた回答が4割を超えています。保険の加入や見直しの行動に、業界全体の報道が影響していると考えられます。
第一生命の営業職員に相談する場合も、提案された内容をそのまま受け入れる必要はありません。提案書を持ち帰り、複数社を扱う窓口で同じ条件の他社商品と比べてから決めるという進め方は可能です。
第一生命はこんな人におすすめ・おすすめしない
ここまでの内容をふまえて、第一生命が向いている人と向いていない人を整理します。
おすすめできる人
- 担当者に対面で相談したい人。契約後も定期的に訪問してもらえる体制を重視する場合は選択肢になります
- 保険の手続きを自分で調べて進めるのが負担な人。請求手続きや契約変更を担当者に案内してもらえます
- 契約先の規模や財務の安定を重視する人。格付けは国内格付会社2社から「AA」の評価を得ています
- 家族分をまとめて1社で管理したい人
- 職場に営業オフィスがあり、対面で相談しやすい環境の人
おすすめしない人
- 保険料をできるだけ抑えたい人。同じ保障内容ならインターネット専業の保険会社のほうが保険料は低くなる傾向があります
- 必要最小限の保障だけで十分な人。掛け捨ての医療保険や定期保険だけを求める場合、対面型のコストは負担になります
- 営業訪問や定期的な連絡を負担に感じる人
- 自分で複数社を比較してから決めたい人。1社の営業職員からは自社商品の提案しか受けられません
- 短期間で解約する可能性がある人。貯蓄型は途中解約で元本割れの可能性があります
よくある質問(FAQ)
会社の信用の問題と、契約内容が自分に合っているかという問題は分けて考える必要があります。
2024年以降に公表された情報漏えいや、2026年2月の不適切な情報取得は、いずれも保険商品そのものや契約の有効性に関わるものではありません。漏えいした項目にも住所・電話番号・口座情報・病歴は含まれておらず、金銭的被害の公表もありません。格付けも2026年5月にムーディーズが1段階引き上げています。
一方で、「やめた方がいい」という声の実質的な中身は、多くの場合次の2点です。
- 対面型の販売体制のため、同じ保障内容でもインターネット専業より保険料が高くなる傾向がある
- 更新型の保障を含む契約では、更新のたびに保険料が上がる
つまり判断すべきは「会社が危ないか」ではなく、「保険料と販売スタイルが自分に合うか」です。確認すべきことは3つあります。
- 自分の契約が更新型か終身型か、次の更新はいつで保険料はいくらになるか
- 同じ保障内容で他社の見積りを取ると、いくら差が出るか
- 貯蓄型の場合、いま解約するといくら戻るか
保険料の負担が重いと感じる場合も、解約の前に減額・一部解約・払済保険・更新時の見直しという選択肢があります。
契約者の口コミで不満が集まるのは、主に次の5点です。
- 保険料が高い:全国に営業職員を置く対面型の販売体制のため、同じ保障内容でもインターネット専業より保険料は高くなる傾向があります
- 更新のたびに保険料が上がる:更新型の保障を含む契約では、更新時の年齢で保険料が再計算されます。40代・50代の更新で上がり幅が大きくなります
- 契約内容が分かりにくい:複数の保障を組み合わせる商品形式のため、「どの保障が更新型で、保険料の内訳がどうなっているか」が把握しづらくなります
- 担当者の引き継ぎ・連絡:転居や担当者交代のあとに連絡が途絶えた、対応の質が落ちたという声があります
- 給付金の請求に時間がかかる場合がある:調査が入り、結果の連絡まで数か月かかったという投稿があります
このうち上の3つは商品の仕組みに起因するもので、契約時に確認していれば防げる内容です。逆に言えば、自分の契約を自分で説明できる状態なら、不満の大半は発生しにくくなります。
会社としての問題としては、2024年以降に公表された情報漏えいと、その公表が遅れた経緯があります。
特定の会社ではなく、「仕組みが理解しにくく、途中でやめると損が出やすい商品」が注意対象になります。
代表的なのは、アカウント型保険、更新型定期保険、貯蓄型保険、定期特約付終身保険、転換制度を使った契約です。いずれも商品自体が欠陥品というわけではなく、契約時に仕組みを理解していないと後から不満になりやすいという共通点があります。
第一生命の口コミで見られる「保険料が上がった理由が分からない」「増えると聞いていたのに減った」という声も、多くはこの構造から生まれています。
FP監修で商品タイプごとの注意点をまとめた記事があります。加入前・見直し前の確認に使えます。
「この会社は避けるべき」と一律に言える基準は、実務的には存在しません。
保険金の支払い能力は格付けや健全性指標で確認できますが、国内で営業する生命保険会社は生命保険契約者保護機構に加入しており、仮に破綻した場合でも原則として責任準備金の90%までが補償されます。
そのため、会社選びで実際に差が出るのは次の3点です。
- 販売チャネル(営業職員/銀行窓販/代理店・ネット)と、それに対応した保険料水準
- 不祥事があった場合の公表姿勢と再発防止策の中身
- 自分が必要とする保障を扱っているか
各社の格付け・過去の不祥事・満足度を横断で比較できる記事と、危ない保険会社の見分け方をまとめた記事があります。
同じグループですが、販売チャネルと取り扱い商品が異なる別会社です。
第一生命は営業職員による対面販売、第一フロンティア生命は銀行などの窓口販売(外貨建て・変額が主力)、第一ネオ生命(旧ネオファースト生命)は保険代理店やインターネット経由の販売を担っています。保険料も商品内容も別なので、「第一生命グループだから同じ」ではありません。
2026年4月には持株会社が第一生命ホールディングスから第一ライフグループに、ネオファースト生命が第一ネオ生命に社名変更しています。詳細はグループ会社の違いで解説しています。
まとめ|第一生命は「危ない」のか
第一生命について「危ない」と言われる理由を整理すると、次の3点でした。
- 2024年以降、出向者による情報漏えいと不適切な情報取得が繰り返し公表されている(2026年2月公表分は1,155件)
- 対面型の販売体制のため、同じ保障内容でも保険料が高くなる傾向がある
- 更新型の保障を含む契約では、更新のたびに保険料が上がる
一方で、次の点も事実として確認できます。
- 漏えいした情報に住所・電話番号・口座情報・病歴は含まれておらず、金銭的被害の公表もありません
- 格付けは国内格付会社2社が「AA」、ソルベンシー・マージン比率は831.8%(2025年12月末)。相次ぐ不祥事の公表があった時期に、2026年5月にはムーディーズが1段階引き上げています
- 情報持ち出しは生保大手4社で計3,500件規模にのぼる業界横断の問題で、大手4社は2026年3月末で営業目的の代理店出向を廃止しました
- 2020年の金銭詐取事件については、特別調査役制度の廃止、営業職員の本社所属廃止、不正監視組織の新設といった再発防止策が実施済みです
つまり、「会社が危ないから避けるべき」という話ではなく、「保険料と販売スタイルが自分に合うかどうか」という話です。
判断のために確認すべきことは3つです。
- 自分の契約が更新型か終身型か、次の更新はいつで保険料はいくらになるか
- 同じ保障内容で他社の見積りを取ると、いくら差が出るか
- 自分の契約が有配当か無配当か
そのうえで保険料の負担が重いと感じる場合も、解約の前に減額・一部解約・払済保険・更新時の見直しという選択肢があります。契約を残したまま負担を下げられるケースは少なくありません。


