変額保険を検討していると、必ず「やめたほうがいい」という意見に行き当たります。
しかし、変額保険は商品そのものが欠陥品なのではありません。「保障」と「資産形成」を1つの契約にまとめているために、目的とズレると急に不利な商品になる、というのが本質です。
さらに2025年以降、日本に金利が戻ってきました。これまで変額保険を勧める最大の理由だった「超低金利では円建ての貯蓄型保険では増えない」という前提が、静かに崩れはじめています。
- 変額保険が「やめたほうがいい」と言われる4つの理由
→ 元本保証がないこと、保障と運用の二重コスト - 変額保険の落とし穴
→ 運用成績がプラスマイナスゼロでも払込総額を下回る理由 - 金利が戻った今、変額保険を持つ意味は変わったのか
→ 比較する相手が「円建ての定額保険」に戻ってきた - ドル建て終身保険・NISAとの違い
→ リスクの出どころとコストの出どころが違う
\変額保険、続けるべきか迷っている/
変額保険とは?運用実績で受け取る金額が変わる保険
変額保険とは、払い込んだ保険料の一部を株式や債券などで運用し、その運用実績によって保険金や解約返戻金が変動する生命保険です。
一般的な終身保険や定期保険(定額保険)は、契約した時点で受け取る金額が決まっています。変額保険はそこが決まっていません。運用がうまくいけば受け取る金額は増え、うまくいかなければ減ります。運用リスクを契約者が負う保険、というのが変額保険のもっとも重要な性質です。
ここで重要なのが、払い込んだ保険料はそのまま全額が運用に回るわけではないという点です。
- 毎月の保険料から、保障や契約維持にかかる保険関係費用が差し引かれる
- 残った部分が特別勘定(運用専用の勘定)で運用される
- 運用の結果が積立金として積み上がる
- 積立金をもとに、死亡保険金・満期保険金・解約返戻金が計算される
そして最大のポイントが、最低保証があるのは死亡保険金と高度障害保険金だけだということです。満期保険金と解約返戻金には最低保証がありません。
一般勘定と特別勘定の違い
定額保険の保険料は「一般勘定」で運用されます。一般勘定は保険会社が運用の責任を負い、あらかじめ決めた予定利率で保険金額を保証します。運用がうまくいかなくても、契約者が受け取る金額は変わりません。
これに対して変額保険の保険料は「特別勘定」で運用されます。特別勘定は他の資産と分けて管理され、運用の成果も損失もそのまま契約者に帰属します。ここが定額保険との決定的な違いです。
| 一般勘定(定額保険) | 特別勘定(変額保険) | |
|---|---|---|
| 運用リスクを負う人 | 保険会社 | 契約者 |
| 受け取る金額 | 契約時に確定 | 運用実績で変動 |
| 資産の管理 | 他の契約と合算 | 分別管理 |
| 予定利率 | あり | なし |
運用実績が良い場合・悪い場合で受け取る金額はどう変わるか
生命保険文化センターの仕組図は「有期型が上回った場合」「有期型が下回った場合」「終身型が上回った場合」「終身型が下回った場合」と4パターンに分かれていて、正確ですが読み解くのが大変です。
押さえるべきは、運用が悪かったときに保証が効く受取金と、効かない受取金があるという一点だけです。
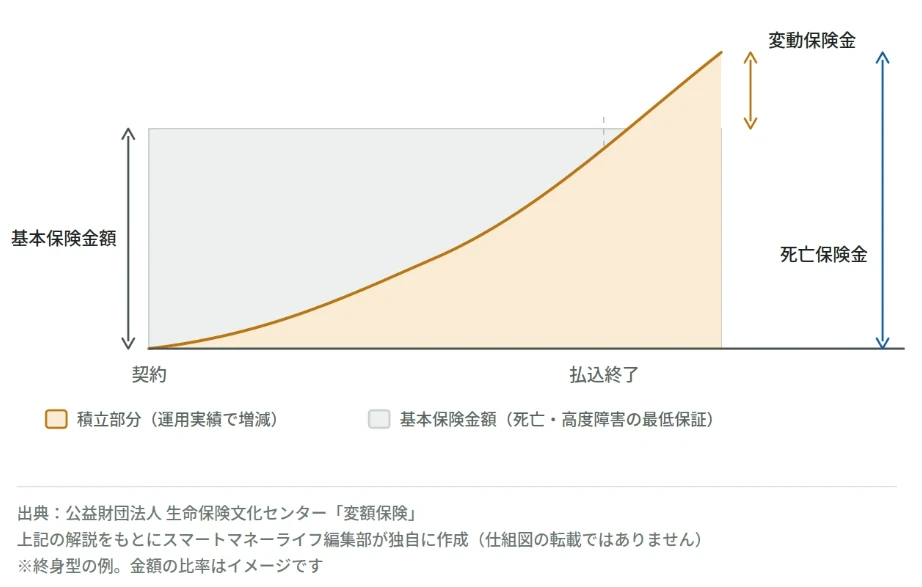
※上記の解説内容をもとに、スマートマネーライフ編集部が独自に作成した図解です(同センターの仕組図を転載したものではありません)
運用がうまくいった場合、積立部分が基本保険金額を上回ります。この上回った分が「変動保険金」で、死亡保険金は基本保険金額に変動保険金を上乗せした金額になります。解約すれば、その時点の積立金をもとにした解約返戻金を受け取れます。
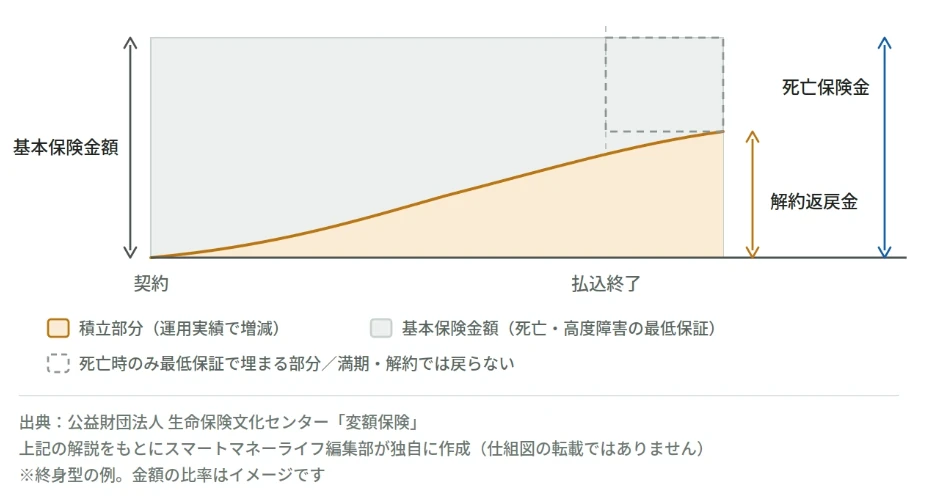
※上記の解説内容をもとに、スマートマネーライフ編集部が独自に作成した図解です(同センターの仕組図を転載したものではありません)
一方、運用がうまくいかなかった場合、積立部分は基本保険金額に届きません。それでも死亡保険金は基本保険金額まで引き上げられます(図の点線部分)。しかし解約返戻金にこの引き上げはなく、積立金の額そのままです。点線の部分は、死亡したときだけ埋まり、解約したときには戻らない金額ということになります。
- 運用が良かった場合:基本保険金額に「変動保険金」が上乗せされる
- 運用が悪かった場合:死亡・高度障害保険金は基本保険金額まで引き上げられる(最低保証)が、満期保険金と解約返戻金は減ったまま
つまり変額保険は、死亡したときだけ守られていて、生きているうちに使おうとすると守られていない保険です。「保障は最低保証があるから安心」という説明を、貯蓄部分の安心と勘違いしないことが重要です。
※参照:生命保険文化センター|変額保険
\加入中の変額保険、いま解約したらいくら戻る?/
保険見直し本舗|無料相談予約へ
変額保険が「やめたほうがいい」と言われる4つの理由
指摘されている理由は、大きく次の4つに整理できます。
理由1:満期保険金・解約返戻金に元本保証がない
もっとも多く挙げられる理由です。変額保険は運用実績によって受け取る金額が変わるため、払い込んだ保険料の総額を下回る(元本割れする)ことがあります。
前述のとおり、死亡保険金には基本保険金額の最低保証がありますが、満期保険金と解約返戻金にはありません。「保険なのに元本保証がない」という点が、投資に慣れていない人にとって最大の違和感になります。
理由2:保障と運用に二重でコストがかかる
変額保険は生命保険であり、同時に投資商品でもあります。そのため費用も両方かかります。
- 保険関係費用:死亡保障の原資、契約の締結・維持にかかる費用
- 資産運用関係費用:特別勘定の運用にかかる費用(投資信託の信託報酬に相当)
同じ金額を投資信託で運用する場合、かかるのは信託報酬だけです。変額保険では保険関係費用が上に乗るため、運用に回る実質的な金額が少なくなります。「投資目的だけなら不利」と言われるのはこのためです。
理由3:早期解約は解約控除でペナルティがある
契約から一定期間内に解約すると、積立金から解約控除が差し引かれます。契約からの経過年数が短いほど控除される割合は大きく、加入直後の解約では戻ってくる金額が大きく目減りします。
変額保険が「10年、20年と持ち続ける前提の商品」と言われるのは、この解約控除があるからです。数年で解約する可能性があるお金で契約すると、運用が好調でも損をします。
理由4:仕組みが複雑で、自分の状況を把握しにくい
基本保険金額、変動保険金、積立金、特別勘定、解約控除。変額保険は登場する用語が多く、いま自分の契約がどうなっているのかを直感的に把握しづらい商品です。
生命保険会社は契約後も運用実績を1年ごとに書面で交付することになっていますが、届いた書面を読み解かず放置してしまう契約者が少なくありません。放置しても勝手に最適化されないのが、定額保険との大きな違いです。
\契約内容がよくわからないまま持っている/
保険見直し本舗|無料相談予約へ
変額保険の落とし穴|コスト構造を数字で見る
「やめたほうがいい理由」を知っていても、実際に見落とされやすいポイントがあります。ここが変額保険の落とし穴です。
落とし穴1:運用がプラスマイナスゼロでも払込総額を下回る
変額保険でもっとも誤解されているのがここです。
投資信託であれば、基準価額が変わらなければ元本はほぼ維持されます。しかし変額保険では、運用成績がゼロでも払込保険料の総額は戻ってきません。保険関係費用が先に差し引かれているためです。
| 投資信託 | 変額保険 | |
|---|---|---|
| 差し引かれる費用 | 信託報酬など | 保険関係費用+資産運用関係費用 |
| 運用成績ゼロのとき | ほぼ元本を維持 | 費用の分だけ元本を下回る |
| 早期解約時 | 基準価額どおり | さらに解約控除が差し引かれる |
「元本割れのリスクがある」という説明は、正確には「運用でプラスを出さないと元本に届かない設計になっている」ということです。運用でまず費用分を取り返し、そこからが本当のプラスになります。
落とし穴2:特別勘定を選んだまま放置してしまう
変額保険は、保険会社が用意した複数の特別勘定(国内株式型、外国株式型、債券型、バランス型など)から自分で運用先を選びます。多くの契約者は加入時に担当者と決めたまま、その後一度も見直していません。
しかし選んだ特別勘定によって、同じ商品でも結果は大きく変わります。とくに債券型を選んでいる場合、金利が上昇する局面では債券価格が下がるため不利に働きます。日本の金利が上がってきた局面では、この影響を無視できません。
変額保険にはスイッチング(運用先の変更)ができる商品が多く、多くの場合は手数料もかかりません。使える機能を使っていないこと自体が落とし穴です。
落とし穴3:「NISAと保険のいいとこ取り」というセールストーク
近年よく使われる説明が「変額保険はNISAと生命保険のいいとこ取り」というものです。
いいとこ取りに見えるのは、税制の優遇と保障が同じ契約に入っているからです。しかし実際には、
- 運用効率だけを見れば、費用構造上NISAのほうが有利
- 保障だけを見れば、掛け捨ての定期保険のほうが安く大きな保障を確保できる
つまりどちらの機能も単体の最適解ではありません。「1つにまとめられて便利」というメリットに、コストという対価を払っている構造です。便利さに払う金額として納得できるかどうかが判断基準になります。
落とし穴4:保険料を下げにくく、家計の固定費になる
変額保険は毎月定額の保険料を払い続ける契約です。NISAのように、家計が苦しいときに積立額を止めたり減らしたりする自由度はありません。減額や払済への変更はできますが、手続きが必要で、条件によっては不利になります。
長期間、毎月同じ金額を払い続けられるか。変額保険を検討するうえで、運用方針よりも先に確認すべき条件です。
\保険料の負担を下げる方法を知りたい/
保険見直し本舗|無料相談予約へ
変額保険のメリット|それでも選ばれる理由
デメリットばかりではありません。変額保険が選ばれる理由も整理しておきます。
運用実績に関係なく死亡保障が確保される
運用がどれだけ悪化しても、死亡保険金・高度障害保険金は基本保険金額が最低保証されます。契約直後に万一のことがあっても、保障は約束された金額で支払われます。これは投資信託やNISAにはない機能です。
運用期間中は課税されない
特別勘定の中で運用益が出ても、その時点では課税されません。課税されるのは受け取るときです。運用益に課税されずに再投資が続くため、長期になるほど複利の効きが良くなります。
生命保険料控除の対象になる
変額保険の保険料は生命保険料控除の対象です。所得税・住民税が軽減されるため、実質的な負担は保険料の額面より小さくなります。NISAには所得控除がないため、ここは変額保険に固有のメリットです。
※控除額の計算は[生命保険料控除の解説記事]へ内部リンク予定
インフレに対応しやすい
定額保険は、契約時に受け取る金額が決まります。物価が上がっても金額は増えないため、実質的な価値は目減りします。変額保険は株式などで運用するため、物価上昇に合わせて資産価値が伸びる可能性があります。
ただしこれは「株式などのリスク資産で運用しているから」得られる性質です。変額保険だから得られるものではなく、NISAで投資信託を持っていても同じです。
死亡保険金は相続税の非課税枠が使える
死亡保険金には「500万円×法定相続人の数」の相続税非課税枠があります。法定相続人が3人なら1,500万円までが非課税です。NISA口座の資産にはこの枠がありません。相続対策として保有している場合、この枠は解約すると失われます。
【2026年】金利が戻った今、変額保険を持つ意味は変わったか
ここが、他の解説記事があまり触れていない論点です。
比較する相手が「円建ての定額保険」に戻ってきた
変額保険が積極的に売られてきた背景には、日本の超低金利がありました。円建ての定額保険では予定利率が低すぎて増えない。だから運用で増やす変額保険を、という流れです。
しかし2025年以降、日本の長期金利は上昇し、生命保険会社は円建ての貯蓄性商品の予定利率を引き上げる動きを見せています。一時払終身保険や個人年金保険では、この十数年で見なかった水準の予定利率が提示されるようになりました。
これが意味するのは、変額保険の比較対象が変わったということです。「低金利だから運用しかない」という前提が弱まり、リスクを取らずに増やす選択肢が復活してきました。
| これまで(超低金利期) | 現在(金利上昇期) | |
|---|---|---|
| 円建て定額保険 | ほとんど増えない | 予定利率が改善 |
| 変額保険の位置づけ | 増やす手段が他にない | リスクを取る分の上乗せを狙う手段 |
| 判断のポイント | 増やせるかどうか | リスクを取る必要が本当にあるか |
金利上昇は特別勘定にどう効くか
金利上昇は、変額保険の中身にも影響します。方向は運用先によって逆になります。
- 債券型の特別勘定:金利が上がると債券価格が下がるため、短期的にマイナスに働く
- 株式型の特別勘定:金利の影響は間接的で、企業業績や物価の動きに左右される
「安全そうだから債券型を選んでおいた」という契約者が、金利上昇局面で想定外の運用実績になっているケースがあります。年1回届く運用報告書で、自分がどの特別勘定を選んでいるかを確認してください。
いま持っている人/これから入る人、判断の分かれ目
| いま持っている人 | これから検討する人 | |
|---|---|---|
| まず確認すること | 選んでいる特別勘定と運用実績 | 保障が本当に必要かどうか |
| 次に確認すること | 解約控除の残り年数 | 10年以上払い続けられるか |
| 焦って判断しない理由 | 解約控除で損を確定させる可能性 | 円建て定額の条件も比較できる |
| 使える選択肢 | スイッチング・減額・払済 | NISA・iDeCoとの組み合わせ |
いま持っている人にとって重要なのは、解約が唯一の選択肢ではないことです。運用先の変更や払済への変更で、損を確定させずに軌道修正できる場合があります。
\解約する前に、他の選択肢を確認したい/
保険見直し本舗|無料相談予約へ
変額保険とドル建て終身保険は何が違うのか
どちらも「運用で増える可能性がある保険」としてまとめられがちですが、リスクの出どころが根本的に違います。
リスクの出どころが違う
| 変額保険 | ドル建て終身保険 | |
|---|---|---|
| 増減の要因 | 特別勘定の運用実績(価格変動) | 積立利率と為替レート |
| 契約者が負うリスク | 株式・債券の価格変動 | 為替変動+金利変動 |
| 通貨 | 円 | 米ドルなど外貨 |
| 死亡保険金の最低保証 | 基本保険金額を最低保証 | 外貨ベースで保険金額が確定 |
| 解約時の特有コスト | 解約控除 | 解約控除+為替手数料+市場価格調整 |
変額保険は運用先の値動きで増減します。ドル建て終身保険は保険金額そのものは外貨で確定していて、増減するのは円に換算したときの金額と積立利率の部分です。
とくに違うのが市場価格調整です。ドル建て保険では、契約時より解約時の市場金利が上がっていると解約返戻金が減ります。円安で運用益が出ているはずなのに元本割れする、という現象はここから起きます。変額保険にはこの仕組みはありませんが、代わりに運用先の価格下落がそのまま反映されます。
詳しくは【ドル建て保険】やめたほうがいいと言われるのはなぜ?とドル建て保険は円安の今解約すべきか?で解説しています。
日米金利差の縮小でドル建ての優位は薄れたか
ドル建て保険の魅力は、日米の金利差にありました。日本がゼロ金利だった時期、米国の高い金利がそのまま積立利率の差になっていたからです。
日本の金利が上がってくると、この差は縮まります。円建てで増える選択肢が出てきた以上、為替リスクを取る理由は以前より弱くなっています。変額保険とドル建て保険のどちらかで悩むより、円建ての定額保険も含めて3つを比較するほうが実態に合った検討になります。
積立NISA・iDeCoと変額保険はどちらがいいか
「積立NISAと変額保険のどちらがいいですか」は、変額保険に関する質問でもっとも多いものです。
資産形成の効率ならNISA、保障が必要なら保険
結論から言うと、資産形成の効率だけを比べればNISAが有利です。同じ金額を出したとき、運用に回る金額が変額保険より多いためです。
一方で、NISAには「万一のときの保障」がありません。加入した翌月に亡くなっても、NISA口座にはその時点までに積み立てた分しかありません。変額保険なら基本保険金額が支払われます。この差に対して費用を払っているのが変額保険です。
| 変額保険 | NISA | iDeCo | |
|---|---|---|---|
| 主な目的 | 保障+資産形成 | 資産形成 | 老後資金 |
| 死亡時の保障 | 基本保険金額を最低保証 | 積立額のみ | 積立額のみ |
| 運用中の課税 | なし | なし | なし |
| 受取時の課税 | 一時所得または相続税 | 非課税 | 退職所得または雑所得 |
| 所得控除 | 生命保険料控除 | なし | 掛金が全額所得控除 |
| 途中で引き出す | 解約控除がかかる場合あり | いつでも可能 | 原則60歳まで不可 |
| 積立額の変更 | 手続きが必要 | 自由 | 年1回変更可能 |
併用するなら考える順番
保険と運用を分けて考えるなら、検討する順番は次のようになります。
- 必要な保障額を決める:万一のとき、家族に必要な金額はいくらか
- 保障は保障として確保する:掛け捨ての定期保険や収入保障保険で確保すると保険料を抑えやすい
- 税制優遇のある枠から埋める:iDeCo(所得控除)、NISA(非課税)
- それでも余裕があれば貯蓄型保険を検討する
この順番で考えると、変額保険が候補に入るのは4番目です。逆に、1番目の保障が足りていないのに変額保険で資産形成を始めるのは、順番が入れ替わっています。
※関連記事:保険で貯蓄をしてはいけない4つの理由
\保障と資産形成、分けたほうがいい?/
保険見直し本舗|無料相談予約へ
変額保険の種類と代表的な商品
変額保険の3つのタイプ
変額保険は、保険期間と受け取り方によって大きく3つに分かれます。
| 種類 | 保険期間 | 満期保険金 | 主な目的 |
|---|---|---|---|
| 変額保険(有期型) | 10年・20年、または60歳・65歳までなど | あり(最低保証なし) | 教育資金、住宅資金 |
| 変額保険(終身型) | 一生涯 | なし | 死亡保障、相続対策 |
| 変額個人年金保険 | 年金開始まで運用 | 年金として受け取る | 老後資金 |
有期型には、10年・20年といった一定年数で満期を迎える「年満期」と、60歳・65歳など一定年齢で満期を迎える「歳満期」があります。有期型の場合、保険料払込期間は一般的に保険期間と同一です。
終身型の保険料払込期間には、一定期間または一定年齢まで払い込む「有期払」と、一生涯払い続ける「終身払」があります。
有期型と終身型の保険期間の違いを図にすると、次のようになります。変額個人年金保険は年金の受け取りが始まるまで運用を続ける商品なので、この図には含めていません。
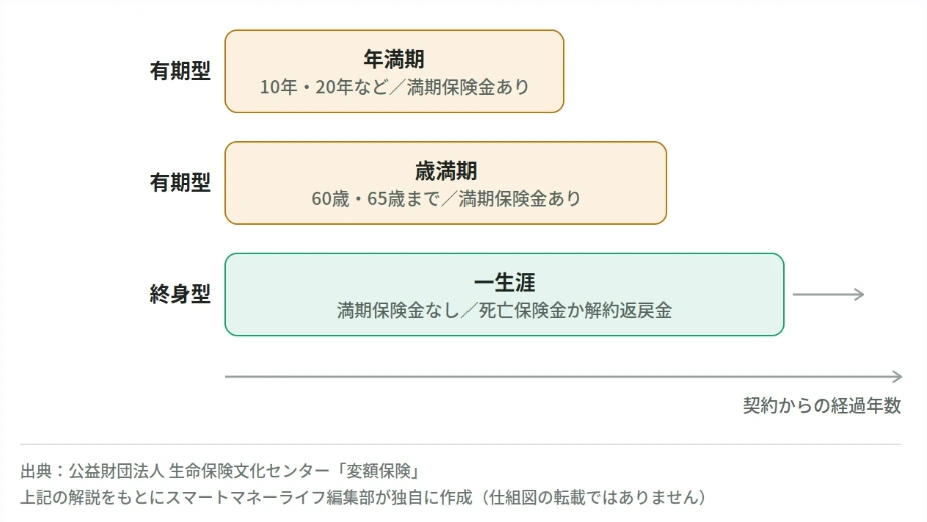
※上記の解説内容をもとに、スマートマネーライフ編集部が独自に作成した図解です(同センターの仕組図を転載したものではありません)
契約前に確認しておきたい基礎スペック
| 項目 | 内容 |
|---|---|
| 取扱保険金額 | 最低100万円程度から取り扱う会社がある |
| 契約年齢範囲 | 下は0歳から、上は75〜80歳程度まで(会社により異なる) |
| 保険料払込方法 | 一時払、年払、半年払、月払(一時払のみの会社もある) |
| 配当金 | 無配当 |
| 解約返戻金 | 最低保証なし。払込保険料総額を下回ることがある |
| 運用報告 | 契約後も1年ごとに書面が交付される |
※参照:生命保険文化センター|変額保険
代表的な商品
変額保険を取り扱っている保険会社と、代表的な商品を挙げます。商品内容や取扱状況は変わるため、検討する際は必ず各社の最新のパンフレットと契約締結前交付書面を確認してください。
- アクサ生命「ユニット・リンク」:資産形成重視の有期型、保障重視の「ユニット・リンク定期」、介護保障を組み合わせた型など複数のラインアップがある
- 日本生命「ユニット・リンク保険(有期型)」:アクサ生命の商品を日本生命でも取り扱っている
- プルデンシャル生命「変額保険(終身型)」「変額保険(有期型)」:三大疾病・疾病障害による保険料払込免除特則の取り扱いがある
アクサ生命「ユニット・リンク」については、[別記事で詳しく解説予定]です。
※プルデンシャル生命についてはプルデンシャル生命は「やばい」のかもあわせてご覧ください。
変額保険が向いている人・向いていない人
| 特徴 | |
|---|---|
| 向いている人 | ・死亡保障が必要で、同時に資産形成もしたい人 ・10年以上、毎月同じ保険料を払い続けられる余裕資金がある人 ・元本割れのリスクを理解し、値動きに耐えられる人 ・運用先を自分で選び、定期的に見直す意思がある人 ・相続対策として死亡保険金の非課税枠を使いたい人 |
| 向いていない人 | ・元本割れを許容できない人 ・数年以内に使う予定のあるお金で契約しようとしている人 ・保障は不要で、資産形成だけが目的の人 ・保険料の支払いが家計を圧迫する可能性がある人 ・仕組みを理解せず、勧められたまま契約しそうな人 |
「投資目的だけなら向いていない」という点が、変額保険の性質を端的に表しています。保障が必要かどうかが、最初の分岐点です。
すでに加入している人が解約前に確認する4つのこと
「やめたほうがいい」と検索してこのページに来た人の多くは、すでに変額保険を契約している人です。ここからが実務的な内容になります。
1. 解約返戻金の試算を取る
まず、いま解約したらいくら戻るのかを正確に知ることが出発点です。積立金の額と解約返戻金の額は違います。解約控除が差し引かれるためです。
保険証券または契約番号を用意して、次のいずれかで試算を依頼できます。
- 保険会社のマイページ(解約返戻金照会・試算依頼)
- 保険会社のコールセンター(解約返戻金の試算書送付を依頼)
- 担当の営業職員や代理店
2. 特別勘定の変更(スイッチング)を検討する
運用実績が思わしくない原因が、商品ではなく選んでいる特別勘定にある場合があります。加入時に選んだまま数年放置しているなら、まず現在の運用先を確認してください。
多くの商品ではスイッチングが可能で、手数料がかからない場合もあります。解約と違って契約は続くため、解約控除も発生しません。
3. 払済保険への変更・減額を検討する
保険料の負担が重い場合、解約以外の選択肢があります。
| 方法 | 内容 | 効果 |
|---|---|---|
| 払済保険への変更 | 以後の保険料をストップし、その時点の積立金で保障を縮小して継続 | 保険料負担がゼロになり、運用は継続できる |
| 減額 | 保険金額を下げて保険料を抑える | 毎月の負担を軽減できる |
| 自動振替貸付 | 解約返戻金を担保に保険料を立て替える | 一時的な資金難をしのげる(利息が発生) |
払済への変更にも解約控除が適用される場合があります。変更前に必ず保険会社に試算を依頼してください。
4. 解約するときの税金を確認する
解約返戻金を一時金で受け取る場合、「一時所得」として課税対象になります。
一時所得の計算式は「(受取金額 − 払込保険料総額 − 50万円)÷ 2」です。この金額が給与所得などと合算され、所得税・住民税の課税対象になります。払込総額を下回っている(元本割れしている)場合は、課税は生じません。
なお、相続対策として契約している場合、解約すると死亡保険金の非課税枠(500万円×法定相続人の数)を失います。
※関連記事:生命保険の解約返戻金はいくら?計算方法・損益分岐点・税金
\解約・払済・減額、どれが自分に合う?/
保険見直し本舗|無料相談予約へ
よくある質問
変額保険がダメな理由は何ですか?
商品そのものがダメなのではなく、目的とズレると不利になる商品です。理由として挙げられるのは主に、満期保険金・解約返戻金に元本保証がないこと、保障と運用に二重で費用がかかること、早期解約に解約控除がかかることの3点です。資産形成だけを目的にするならNISAのほうが費用面で有利で、保障だけを目的にするなら掛け捨ての保険のほうが安く済みます。
積立NISAと変額保険のどちらがいいですか?
資産形成の効率だけを比べればNISAが有利です。同じ金額を出したとき、費用構造上NISAのほうが運用に回る金額が多くなります。ただしNISAには死亡保障がありません。万一のときに家族に必要な金額が確保できていない状態なら、まず保障を確保し、そのうえでNISAで資産形成するという順番が合理的です。両者は競合する商品ではなく、目的が違う商品です。
変額保険の落とし穴は?
見落とされやすいのは4つあります。運用成績がプラスマイナスゼロでも費用の分だけ払込総額を下回ること、加入時に選んだ特別勘定を放置してしまうこと、「NISAと保険のいいとこ取り」という説明を鵜呑みにしてしまうこと、そして毎月の保険料が家計の固定費として動かしにくくなることです。とくに1つ目は、投資信託との最大の違いです。
変額保険はやめたほうがいいですか?
一律にやめたほうがいい商品ではありません。保障が必要で、10年以上払い続けられる余裕資金があり、値動きを受け入れられる人には成立します。一方、投資目的だけの人、数年以内に使うお金で契約しようとしている人、元本割れを受け入れられない人には向きません。すでに加入している場合は、解約控除で損を確定させる可能性があるため、解約前に試算を取ってから判断してください。
変額保険はどのような人が向いていますか?
死亡保障が必要で、同時に資産形成もしたい人です。加えて、10年以上にわたり毎月同じ保険料を払い続けられること、元本割れのリスクを理解していること、運用先を自分で選んで定期的に見直す意思があることが条件になります。相続対策として死亡保険金の非課税枠を活用したい人にも選ばれています。
終身保険はやめたほうがいいですか?
終身保険も「保険料が高い」「掛け捨てより効率が悪い」という理由で同じように言われますが、こちらは金利環境で条件が変わります。日本の金利が上昇し、円建ての貯蓄性保険の予定利率が引き上げられる動きが出ているため、以前より条件は改善しています。判断の基準は、そのお金を何年置けるか、誰に残したいかです。詳しくは保険で貯蓄をしてはいけない4つの理由で解説しています。
変額保険とドル建て終身保険の違いは何ですか?
リスクの出どころが違います。変額保険は特別勘定で運用する株式や債券の価格変動で受取額が増減します。ドル建て終身保険は保険金額が外貨で確定していて、増減するのは円換算したときの金額と積立利率の部分です。ドル建て保険には市場価格調整という仕組みがあり、契約時より市場金利が上がっていると解約返戻金が減ります。円安なのに元本割れするのはこのためです。
一般勘定と特別勘定の違いは何ですか?
定額保険の保険料は一般勘定で運用され、保険会社が運用リスクを負って保険金額を保証します。変額保険の保険料は特別勘定で運用され、他の資産と分別管理された上で、運用の成果も損失もそのまま契約者に帰属します。運用リスクを誰が負うのかが、両者の決定的な違いです。
まとめ|変額保険は「保障」と「運用」を分けて考える
変額保険が「やめたほうがいい」と言われる理由を整理すると、次の3点に尽きます。
- 最低保証があるのは死亡保険金・高度障害保険金だけで、満期保険金と解約返戻金にはない
- 保障と運用に二重で費用がかかるため、運用でプラスを出さないと元本に届かない
- 10年、20年と持ち続ける前提の商品で、早期解約は解約控除で目減りする
そして2025年以降、日本に金利が戻ってきたことで、比較すべき相手が増えました。「低金利だから運用しかない」という前提が弱まった今は、変額保険・ドル建て保険・円建ての定額保険・NISAを並べて検討できる環境です。
すでに加入している人にとって重要なのは、解約が唯一の選択肢ではないことです。特別勘定の変更、減額、払済への変更で、損を確定させずに軌道修正できる場合があります。まずは解約返戻金の試算を取り、いまの契約が自分の目的に合っているかを確認してください。
契約内容の確認や他の選択肢の比較は、保険見直し本舗のように複数の保険会社を横並びで扱う窓口で、契約内容を持ち込んで相談するのが確実です。
\変額保険、続けるか見直すか決めたい/
保険見直し本舗|無料相談予約へ