

- プルデンシャル生命・ジブラルタ生命の業務停止命令は、新規の契約を止める処分で、今の契約の保障や保険金の支払いは続く
- 不祥事ニュースだけを理由に、今すぐ解約する必要はない。しかし、自分の契約内容を確認する良い機会
- 何かしらの不安がある、担当者への不信感がある、今の自分の状態に保障が合っていない場合は見直しを考える
- 迷ったら、担当者以外の第三者に相談する。担当者に連絡するよりも、コールセンターに直接連絡する方が良い場合もあります
- スマートマネーライフの調査(2026年10月14日実施・ミルトーク・生命保険加入者100人)では、100人中53人が不安と回答した一方、自分の保険について具体的に何かしらの行動を起こしたと回答したのは7人でした。まずは保険証券を手元に用意して、担当者以外の第三者に相談してみましょう
【結論】プルデンシャル生命・ジブラルタ生命は解約すべき?
不祥事があったからといって、すぐに解約する必要はありません。ただし、保障内容や保険料を見直すきっかけにはなります。
主に問題となったのは、営業社員による顧客からの金銭の不正な受け取りや、保険業務に関係のない投資の勧誘、個人的な金銭の貸し借りなどです。金融庁は、こうした問題が長く続いた背景として、営業社員の管理や経営管理の体制にも問題があったと指摘しています(くわしくは処分の理由)。
不祥事の内容と、自分の契約の保障内容は分けて確認することが大切です。当サイトの調査では、不安を感じても「何をすればいいかわからない」と動けずにいる人が目立ちました。
自分だけで判断しにくいときは、担当者以外の相談先に意見を聞く方法もあります。相談先ごとの特徴と注意点は、相談先の比較で紹介しています。
| 項目 | 内容 |
|---|---|
| 処分の内容 | 2026年10月13日〜2027年1月31日、新規の保険募集と契約締結を停止 |
| 今の保障 | 保障と、保険金・給付金の支払いは続く(両社の共同発表) |
| 手続き | 契約内容の変更や解約などの手続き、問い合わせ、被害の申し出も受け付ける(両社の共同発表)。ジブラルタ生命は停止期間中、手続きを営業社員ではなく同社ホームページのお問い合わせ窓口で受け付ける(同社のお知らせ) |
| まずやること | ①保険証券で保障内容を確認する ②不明点は会社の公式窓口に問い合わせる ③必要なら第三者に相談する |
プルデンシャル生命・ジブラルタ生命の業務停止命令とは?
処分の内容と期間
金融庁は2026年10月9日、プルデンシャル生命とジブラルタ生命に、保険業法にもとづく一部業務停止命令と業務改善命令を出しました。両社の親会社であるプルデンシャル・ホールディング・オブ・ジャパンにも業務改善命令が出ています。
| 項目 | 内容 |
|---|---|
| 対象 | プルデンシャル生命、ジブラルタ生命 |
| 期間 | 2026年10月13日〜2027年1月31日 |
| 停止される業務 | 新規の保険募集、保険契約の締結(契約者保護のために当局が個別に認めた業務は除く) |
| 親会社 | 業務改善命令(業務停止はなし) |
処分の理由
金融庁の発表によると、プルデンシャル生命では、営業社員(ライフプランナー)による顧客からの金銭の不適切な取り扱い、保険業務に関係のない投資の勧誘や個人的な金銭の貸し借り、顧客の意向に沿わない不適切な保険募集、顧客情報の不適切な取り扱いが繰り返されていました。経営陣が販売を優先して既存のビジネスモデルを維持し、営業社員の管理や改革が遅れたことも指摘されています。
ジブラルタ生命も同じような営業社員中心の販売体制で、投資の勧誘や個人的な金銭の貸し借りなど、お金にかかわる不祥事が続いていたとされています。退職した営業社員による顧客情報の不正な持ち出しも指摘されました。
金融庁は両社について、こうした問題を防げなかった経営管理や営業社員の管理の体制にも、重大な問題があったと指摘しています。経団連の筒井義信会長は2026年10月8日の記者会見で、生命保険会社の金銭不祥事について「業界の信頼を揺るがす事案が相次いでいる」と述べました。
処分後の2026年10月28日には、プルデンシャル生命が新たな金銭不祥事を発表しました。首都圏第五支社の40代の元営業社員1人が、投資話を持ちかけて顧客からお金をだまし取ったり、顧客から借りたお金を別の顧客への返済や自分の生活費に充てたりしていたというものです。不正は2月からの営業自粛中にも行われていたとされ、会社はこの社員を10月27日付で懲戒解雇しました。被害額は社内調査中として明らかにされていません。担当者とのお金のやり取りに心当たりがある場合は、相談先で紹介している窓口に連絡できます。
各社の不祥事の経緯は、以下の記事でくわしく解説しています。
ジブラルタ生命の代理店販売、PGF生命は対象外
ジブラルタ生命の代理店を通じた新規販売は、会社の説明では停止の対象外です。また、グループ会社のプルデンシャル ジブラルタ ファイナンシャル生命(PGF生命)は、今回の命令の対象に含まれていません。
業務停止命令で今の契約はどうなる?プルデンシャル生命は潰れる?
保障・保険金の支払い・解約手続きは続く
今回の命令で止まるのは、新しい契約に関する業務です。両社は、今の契約の保障、保険金・給付金の支払い、契約内容の変更や解約の手続き、問い合わせや被害の申し出の受付は続けるとしています。
「業務停止」と聞くと、保険金が出なくなるのでは、と心配になるかもしれませんが、保険金の請求はこれまでどおりできます。
業務停止と経営破綻は別物
Googleでは「プルデンシャル生命 潰れる」という検索が急増していますが、業務停止命令は営業のやり方や管理体制に対する処分で、会社の経営が行き詰まったことを意味するものではありません。
万一、生命保険会社が破綻したときは
仮に生命保険会社が破綻した場合でも、生命保険契約者保護機構によって、原則として破綻時点の責任準備金等の90%までが補償されます(高予定利率契約と、運用実績連動型保険契約の特定特別勘定にかかる部分を除く)。
会社の健全性は「ソルベンシー・マージン比率」で確認できる
保険会社の支払い余力を確認したいときは、ソルベンシー・マージン比率を見ます。大きな災害や運用環境の悪化など、通常の予測を超えるリスクが起きても、保険金を支払えるだけの余力があるかを示す数値です。
ソルベンシー・マージン比率は、2026年3月末(2025年度末)から、経済価値ベースの新しい基準(ESR)で計算されるようになりました。主な変更点は次のとおりです。
| 項目 | 旧基準 | 新基準(ESR) |
|---|---|---|
| 健全性の目安 | 200%以上 | 100%以上 |
| 計算方法 | リスク合計の2分の1を分母にする | 資産と負債を時価で評価し直し、リスクをそのまま分母にする |
| 生命保険会社の平均(金融庁調査・2025年3月末) | 873% | 215% |
新基準では数値が大きく下がって見えますが、計算式が変わったためで、各社の健全性が悪くなったわけではありません。基準が甘くなったわけでもありません。
新基準で見ると、プルデンシャル生命は190.8%、ジブラルタ生命は183.7%(いずれも2025年度末)で、目安の100%を上回っています。
各社の数値は、以下の記事でランキング形式で比較しています。
不祥事ニュースで解約した人はいる?契約者100人の行動【独自調査】
スマートマネーライフでは2026年10月14日、ミルトークで生命保険に加入している100人に、保険会社の不祥事ニュースを受けての不安と行動を聞きました。
アンケートの概要・設問内容
| アンケート概要 | |
|---|---|
| 対象 | 生命保険に加入している人(自己申告) |
| 期間 | 2026年10月14日 |
| 人数 | 有効回答100名 |
| 方法 | インターネット調査(ミルトーク登録モニターの任意回答。無作為抽出ではありません) |
| 機関 | ミルトーク(株式会社マクロミル) |
- Q1: 保険会社の不祥事ニュースを受けて、ご自身の保険に不安を感じますか(とても不安/少し不安/あまり不安ではない/全く不安でない/どちらでもない・知らない、理由も記述)
- Q2: ニュースを受けて、ご自身の保険について何か行動しましたか(はい:何をしたか/いいえ:その理由を記述)
不安を感じた人は53人、行動した人は7人
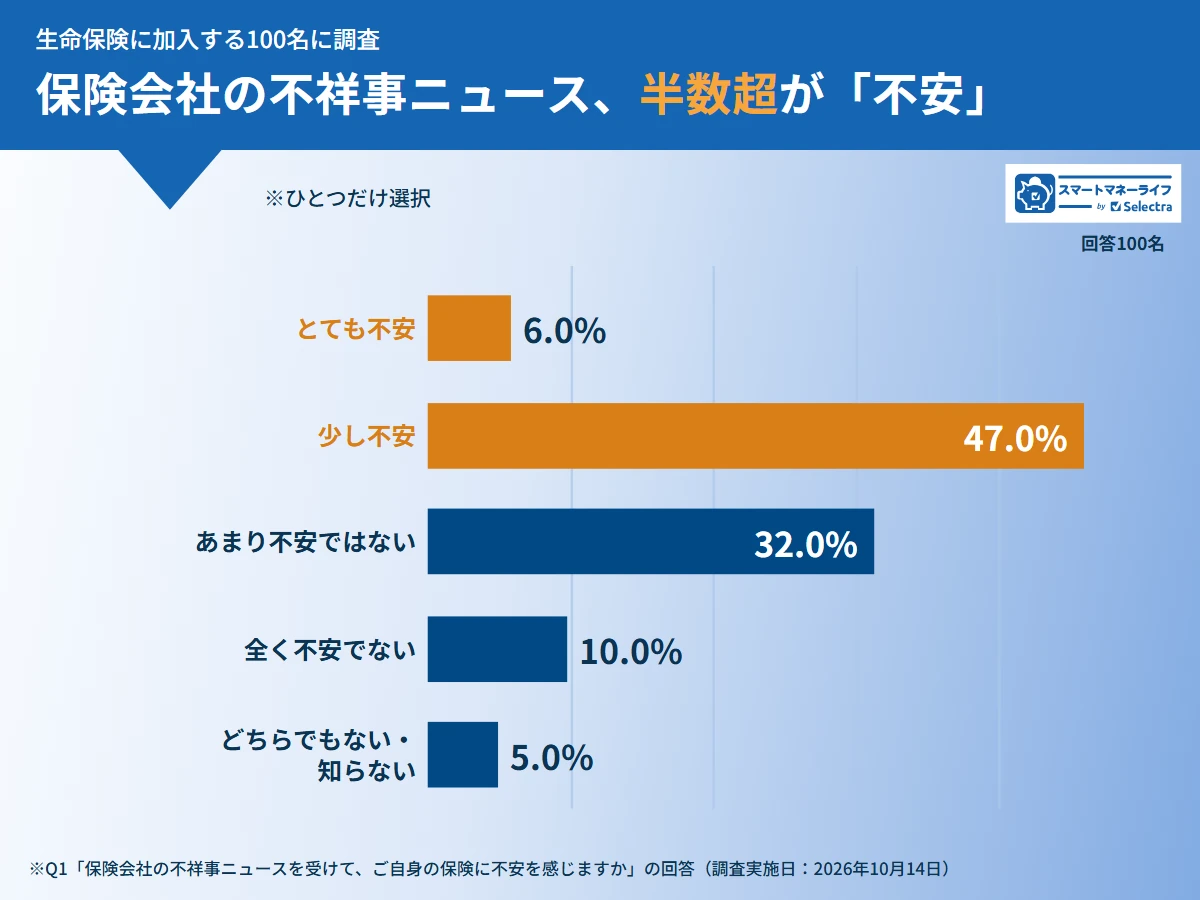
自分の保険に「とても不安」「少し不安」と答えた人は100人中53人と、半数を超えました。
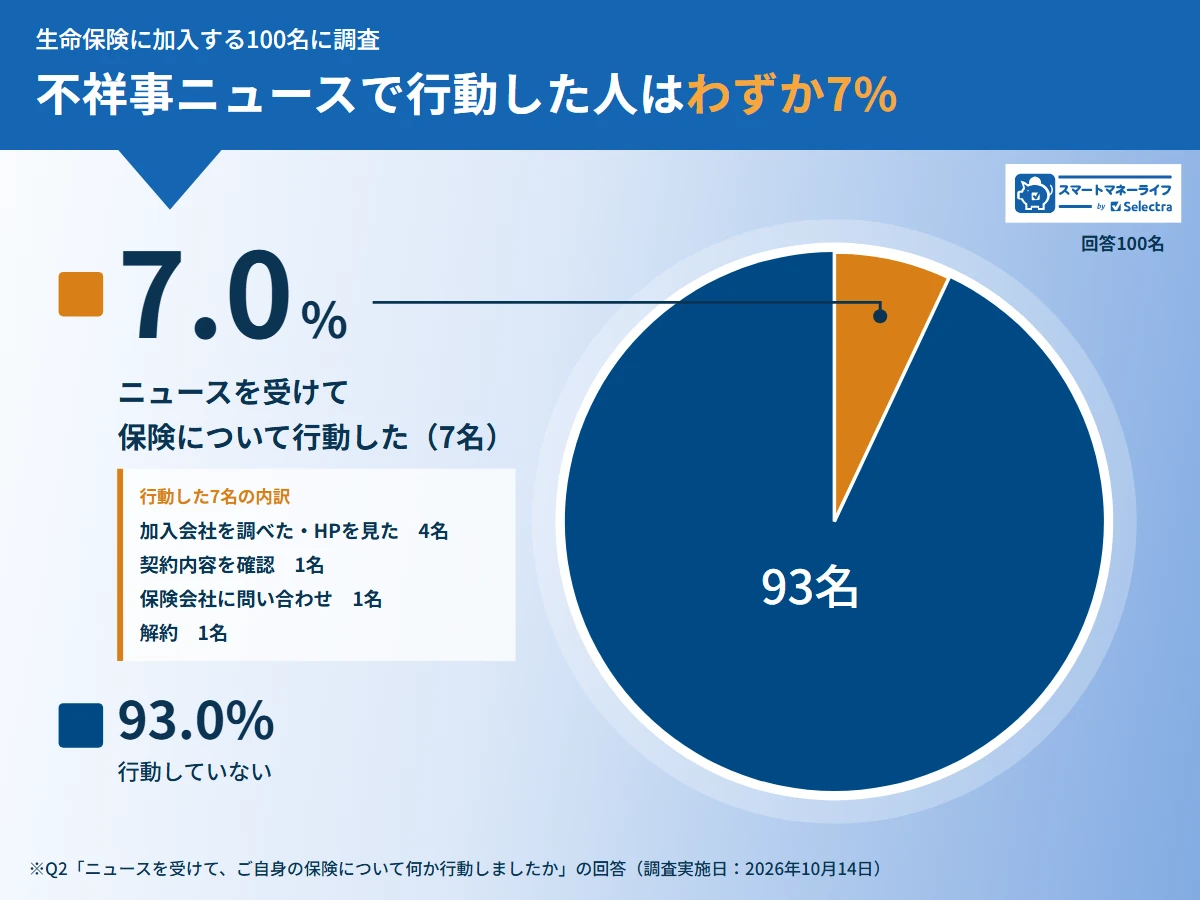
一方、ニュースを受けて実際に何か行動した人は100人中7人。不安を感じている53人に絞っても、行動したのは6人(約1割)でした。行動の中身も「加入している会社のホームページを見た」「会社のことを調べた」といった情報収集が中心です。
不祥事を理由にプルデンシャル生命の契約を解約した人も
行動した7人の中には、不祥事を理由に契約を解約した人もいました。
自由回答で、自分の加入先が不祥事や情報漏洩のニュースの対象だったと書いた人(可能性が高い人を含む)は3人いて、そのうち2人が解約や問い合わせなどの行動をとっていました。全体で行動した人は7%なので、自分の加入先が当事者かどうかで、行動が大きく分かれていることがわかります。
動かない理由は「何をすればいいかわからない」「どうしようもない」
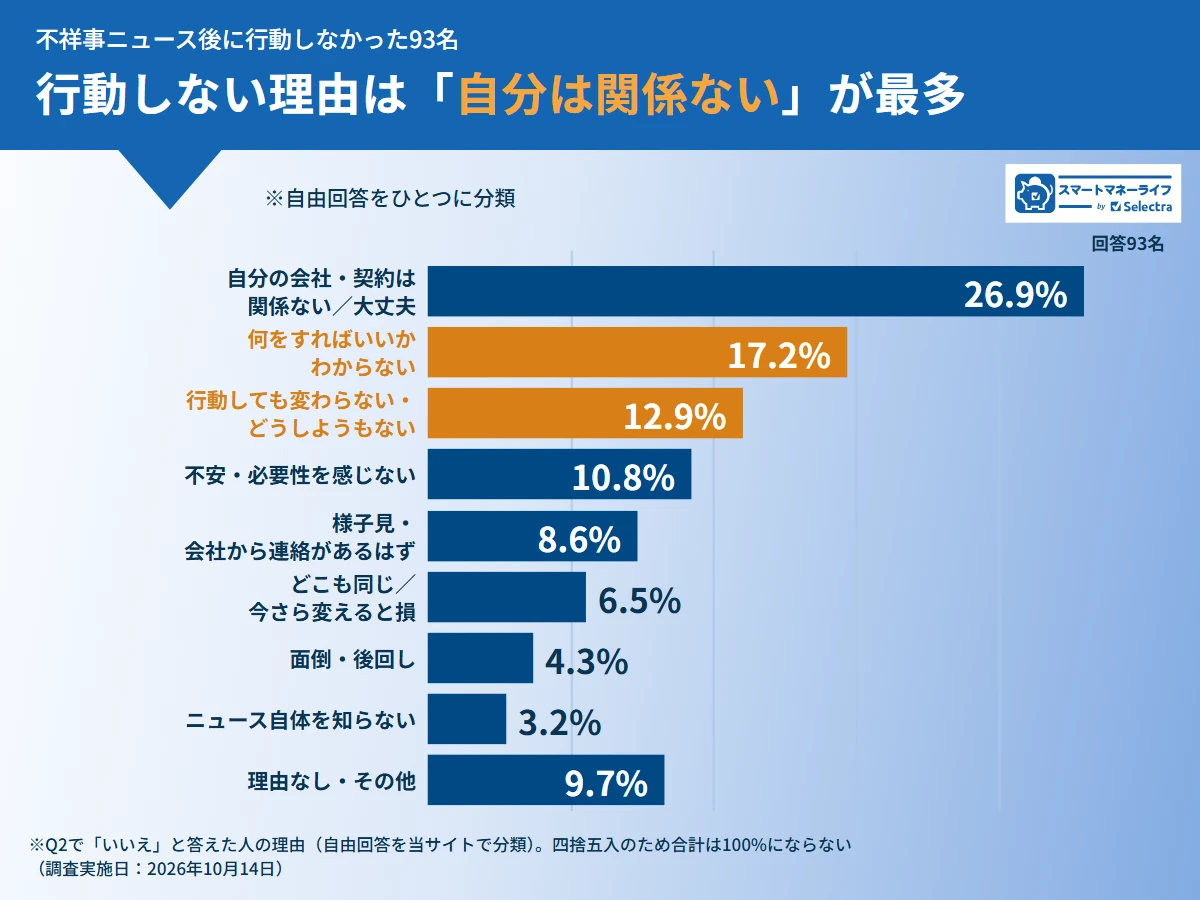
行動しなかった93人の理由で多かったのは、「自分の会社・契約は関係ない・大丈夫だと思う」(25人)、「何をすればいいかわからない」(16人)、「行動しても変わらない・どうしようもない」(12人)でした。
不安を感じながら動かなかった人には、「動く=解約や乗り換え」と考え、それは損だから何もしない、という人が目立ちました。でも、取れる行動は解約だけではありません。次の章で、解約すべきかどうかの判断基準を整理します。
\ 解約するかどうかは、相談してから決めても遅くない /
不祥事があった保険会社の生命保険はやめた方がいい?
不祥事を理由に解約するのはあり?
不祥事は会社や営業担当者の問題で、あなたの契約の保障内容が変わるわけではありません。「不祥事があったから」という理由だけで解約すると、必要な保障まで手放してしまうおそれがあります。
ただし、担当者との間で金銭のやり取りがあった、説明に納得できないまま契約した、担当者を信頼できない、といった場合は、契約を見直す十分な理由になります。思い当たることがある場合は、まず保険会社の被害申し出窓口に連絡しましょう。
「お客さま補償委員会」プルデンシャルグループ特設問い合わせ窓口
0120-473-160(国内・通話料無料)
受付時間:平日 9:00〜18:00、土曜 9:00〜17:00
営業社員による、保険業務に関係のない金銭にかかわる不適切な行為の申し出を受け付けています。証券番号が書かれた書類(保険証券や各種通知)と、申し出の内容に関する書類や記録を用意しておきましょう。
やめた方がいいケース
- 担当者との間で金銭トラブルがあった、または強い不信感がある
- 保障が今の生活に合っていない(子どもが独立した、住宅ローンの団信で死亡保障が足りている など)
- ほかの保険と保障が重なっている
- 保険料の負担が家計に重い
やめない方がいいケース
- 加入後に病気をした、持病ができた(新しく入り直せない、条件がつく可能性がある)
- 年齢が上がっている(入り直すと保険料が上がる)
- 貯蓄型の保険で、今解約すると払った保険料より戻るお金が少ない(元本割れ)
- 次に入る保険が決まっていない(保障がない期間ができる)
判断前のチェックリスト
| チェック項目 | 確認方法 |
|---|---|
| 保険証券がどこにあるか | 自宅の保管場所、契約者向けWebサービス |
| どんな保障に入っているか | 保険証券の保障内容・特約欄 |
| 今解約するといくら戻るか | 保険会社のコールセンター、契約者向けWebサービス |
| 受取人が今の家族構成と合っているか | 保険証券の受取人欄 |
| 担当者以外の連絡先がわかるか | 保険証券・会社の公式サイト |
\ チェックリストの項目を、担当者以外の専門家と確認 /
解約返戻金のしくみや税金は、以下の記事でくわしく解説しています。
生命保険の解約タイミングはいつがいい?
業務停止中でも「今すぐ」解約しなくていい
業務停止中も、今の契約の保障は続きます。2027年1月31日までに解約しないと損をする、ということはありません。ニュースに焦って決めるより、契約内容を確認してから判断しても遅くはありません。
乗り換えるなら、新しい保険の保障が始まってから解約する
ほかの保険に乗り換える場合は、新しい保険の保障が始まった(責任開始日を迎えた)ことを確認してから、今の保険を解約しましょう。先に解約すると、保障がない期間ができてしまいます。新しい保険は告知(健康状態の申告)をし直すため、希望どおりに入れるとは限りません。
\ 乗り換え先を決めてから解約するなら /
損をしにくいタイミング
- 貯蓄型の保険:解約返戻率(払った保険料に対して戻るお金の割合)が高くなる時期。保険証券や返戻金の推移表で確認
- 更新型の保険:保険料が上がる更新の前
- ライフイベントの節目:子どもの独立、住宅購入、退職など、必要な保障が変わったとき
年末調整の時期は、契約を確認するチャンス
10〜11月は、生命保険料控除証明書が届く時期です。年末調整の書類を出すついでに、保険証券もあわせて確認しておくと手間がかかりません。
担当者が解約させてくれないときの対処法
解約は契約者の意思でいつでもできる
生命保険文化センターは「解約は、契約者の意思で、いつでも自由にできます」と説明しています。担当者の同意が必要なわけではありません。
よくある引き止めと、その場で決めないための考え方
解約を申し出ると、担当者から次のような話をされることがあります。
- 「今やめると損をします」
- 「解約ではなく、別のプランに切り替えませんか」
- 「一度会ってお話しさせてください」
内容が正しい場合もありますが、担当者は自社の契約を続けてもらう立場にあります。その場で決めず、「家族と相談します」「ほかの人の意見も聞いてから決めます」といったん持ち帰りましょう。
担当者を通さずに解約手続きをする方法
担当者に連絡しづらい場合は、保険会社のコールセンターに直接連絡して、解約の書類を取り寄せる方法があります。両社とも、公式サイトでコールセンターからの解約手続きを案内しています。
| 会社 | 連絡先 | 手続きの流れ |
|---|---|---|
| プルデンシャル生命 | カスタマーサービスセンター 0120-810740 平日 9:00〜17:30、土曜 9:00〜17:00 |
契約者本人が証券番号を用意して連絡。送られてくる請求書類に記入して返送する |
| ジブラルタ生命 | コールセンター 0120-37-2269 平日 9:00〜18:00、土曜 9:00〜17:00 |
手続き書類一式が郵送で届く。所定の請求書と本人確認書類(運転免許証・パスポートなど)を返送する |
ジブラルタ生命は、業務停止の期間中、営業社員が訪問や電話・メールで契約者に連絡できないとしています。契約内容の変更や解約などの手続きは、同社ホームページのお問い合わせ窓口で受け付けています(保険金・給付金の支払いなどを除き、営業社員を通じた手続きはできません)。
解約したら担当者に知られる?
コールセンターで手続きしたときに担当者へ連絡がいくかどうかは、両社とも公式サイトに書かれていません。ジブラルタ生命の解約手続きのページには「担当者からご連絡した上で、手続き書類をお渡しする場合がございます」とあります。知られたくない場合は、手続きの前にコールセンターで確認しておきましょう。
それでも進まない・トラブルになったときの相談先
保険会社とのやり取りで解決しない場合は、生命保険協会の「生命保険相談所」に相談できます。営業職員に関するものを含め、生命保険の相談や苦情を受け付けている窓口です。話し合っても解決しない場合は、中立・公正な立場から裁定する「裁定審査会」の手続きもあります。
生命保険相談室(東京)
03-3286-2648
受付時間:9:00〜17:00(土日・祝日・年末年始を除く)
全国50か所に連絡所があります。
担当者との金銭トラブルがある場合は、両社共通の「お客さま補償委員会」特設問い合わせ窓口(0120-473-160)にも連絡しましょう。
解約を決める前に、担当者以外に相談する方法
なぜ担当者以外に相談するのか
今回の不祥事は、営業担当者による金銭トラブルがきっかけでした。また担当者は、自社の契約を続けてもらう立場にあります。解約するか続けるかを中立的に考えるには、担当者以外の第三者の意見を聞くのがおすすめです。
相談先の比較
| 相談先 | 向いている人 | 注意点 |
|---|---|---|
| 保険会社のコールセンター | 解約返戻金の額や手続きを知りたい | 続けるかどうかの判断材料にはなりにくい |
| 生命保険協会「生命保険相談所」 | 保険会社とトラブルになっている | 保険の見直し相談の窓口ではない |
| 保険相談窓口(来店型・オンライン) | 今の保険を続けるべきか、ほかの保険と比べて考えたい | 無料のところが多い。相談したからといって加入する必要はない |
| FP(ファイナンシャルプランナー) | 家計全体から保険を見直したい | 有料の場合がある |
保険相談窓口でできること・持っていくもの
保険相談窓口では、今の保険の保障内容が家族構成や収入に合っているかを、複数の保険会社の商品とあわせて確認できます。相談したら今の保険を解約しなければならない、ということはありません。「今の契約のままでいい」という結論も、立派な答えです。
持っていくもの:
- 保険証券(なければ契約者向けWebサービスの画面でも可)
- 生命保険料控除証明書
- 健康診断の結果(乗り換えを考える場合)
\ 保険証券を持って、そのまま相談できる /
よくある質問
もらえます。業務停止の対象は新規の募集と契約締結で、保険金・給付金の支払いは続きます。
不祥事だけを理由にやめる必要はありません。担当者との金銭トラブルや強い不信感がある場合、保障が今の生活に合っていない場合は、見直しを考えましょう。
解約は契約者の意思でいつでもできます。担当者を通さず、保険会社のコールセンターに直接連絡しましょう。解決しない場合は生命保険協会の「生命保険相談所」に相談できます。
コールセンターで手続きしたときに担当者へ連絡がいくかどうかは、両社とも公式サイトに書かれていません。気になる場合は、手続き前にコールセンターで確認しましょう。
乗り換える場合は、新しい保険の保障が始まってから解約します。貯蓄型の保険は、解約返戻率が高くなる時期を保険証券などで確認しましょう。
業務停止の期間は2027年1月31日までですが、その翌日から自動的に営業が再開されるとは限りません。プルデンシャル生命は、停止期間が終わったあとの活動について、お客さまへの補償の状況や再発防止の体制などを確認したうえで「慎重に判断してまいります」としています。ジブラルタ生命は、再開時期について発表していません(2026年10月15日時点)。各社の発表を確認しましょう。
出典
- プルデンシャル生命保険株式会社、ジブラルタ生命保険株式会社及びプルデンシャル・ホールディング・オブ・ジャパン株式会社に対する行政処分について 金融庁 2026年10月9日
- 金融庁による行政処分について プルデンシャル・ホールディング・オブ・ジャパン、プルデンシャル生命、ジブラルタ生命 2026年10月9日
- 業務停止期間中のお手続きについて ジブラルタ生命 2026年10月15日更新
- 業務停止命令 新規販売はどこまで停止?代理店販売と既契約への影響 保険ジャーナル 2026年10月13日
- 北海道経済懇談会後の共同記者会見における筒井会長発言要旨 日本経済団体連合会 2026年10月8日
- 補償の範囲 生命保険契約者保護機構
- 経済価値ベースのソルベンシー規制の概要 金融庁
- 解約 生命保険文化センター
- 解約 プルデンシャル生命
- 契約の解約 ジブラルタ生命
- 生命保険相談所について 生命保険協会
- 生保会社の不祥事ニュースへの不安と行動に関する調査 スマートマネーライフ 2026年10月14日・ミルトーク 生命保険加入者100人
※本記事の情報は2026年10月15日時点のものです。最新の情報は金融庁・各社の公式サイトでご確認ください。