
何が変わったか|106万円の壁は10月1日に撤廃、なくなったのは「月8.8万円」の基準
パートやアルバイトで働く人が、勤め先の健康保険と厚生年金に自分で加入するかどうかの目安です。加入の要件の一つ「所定内賃金が月額8.8万円以上」を年収に直すと約106万円になることから、こう呼ばれてきました。加入すると保険料が給料から差し引かれるため、手取りが減らないように年収をこの手前に抑える人もいました。
日本年金機構によると、2025年に成立した年金制度改正法に基づき、この賃金の要件は2026年10月1日に撤廃されました。ほかの要件は残っています。
短時間で働く人が勤め先の社会保険に入る要件
| 要件 | 2026年9月まで | 2026年10月から |
|---|---|---|
| 所定内賃金が月額8.8万円以上 | 必要 | 撤廃 |
| 週の所定労働時間が20時間以上 | 必要 | 必要 |
| 2か月を超えて雇用される見込みがある | 必要 | 必要 |
| 学生ではない | 必要 | 必要 |
| 勤め先の従業員数が51人以上 | 必要 | 必要(2027年10月から段階的に縮小) |
出典:日本年金機構、厚生労働省の公表資料をもとにスマートマネーライフ編集部作成
※従業員数は、厚生年金の加入者数で数えます。
なお、週の所定労働時間と1か月の所定労働日数が、同じ職場の正社員の4分の3以上ある人は、勤め先の規模にかかわらず社会保険の加入対象です。今回の変更は、それより短い時間で働く人についての話です。
出典
日本年金機構|2026(令和8)年10月に社会保険の短時間労働者に係る賃金要件が撤廃されました 2026年10月1日
厚生労働省 社会保険適用拡大特設サイト|社会保険加入の要件
日本年金機構|私は、パートタイマーとして勤務しています。社会保険に加入する義務はありますか。
なぜ撤廃されたのか|週20時間働けば、最低賃金でも月8.8万円を超える
厚生労働省は、最低賃金以上で週20時間以上働く人は月8.8万円の要件も満たすことになるため、収入を意識する必要はないと説明しています。最低賃金が毎年引き上げられてきたことで、「週20時間」を満たす人は、ほぼ自動的に「月8.8万円」も満たすようになっていました。
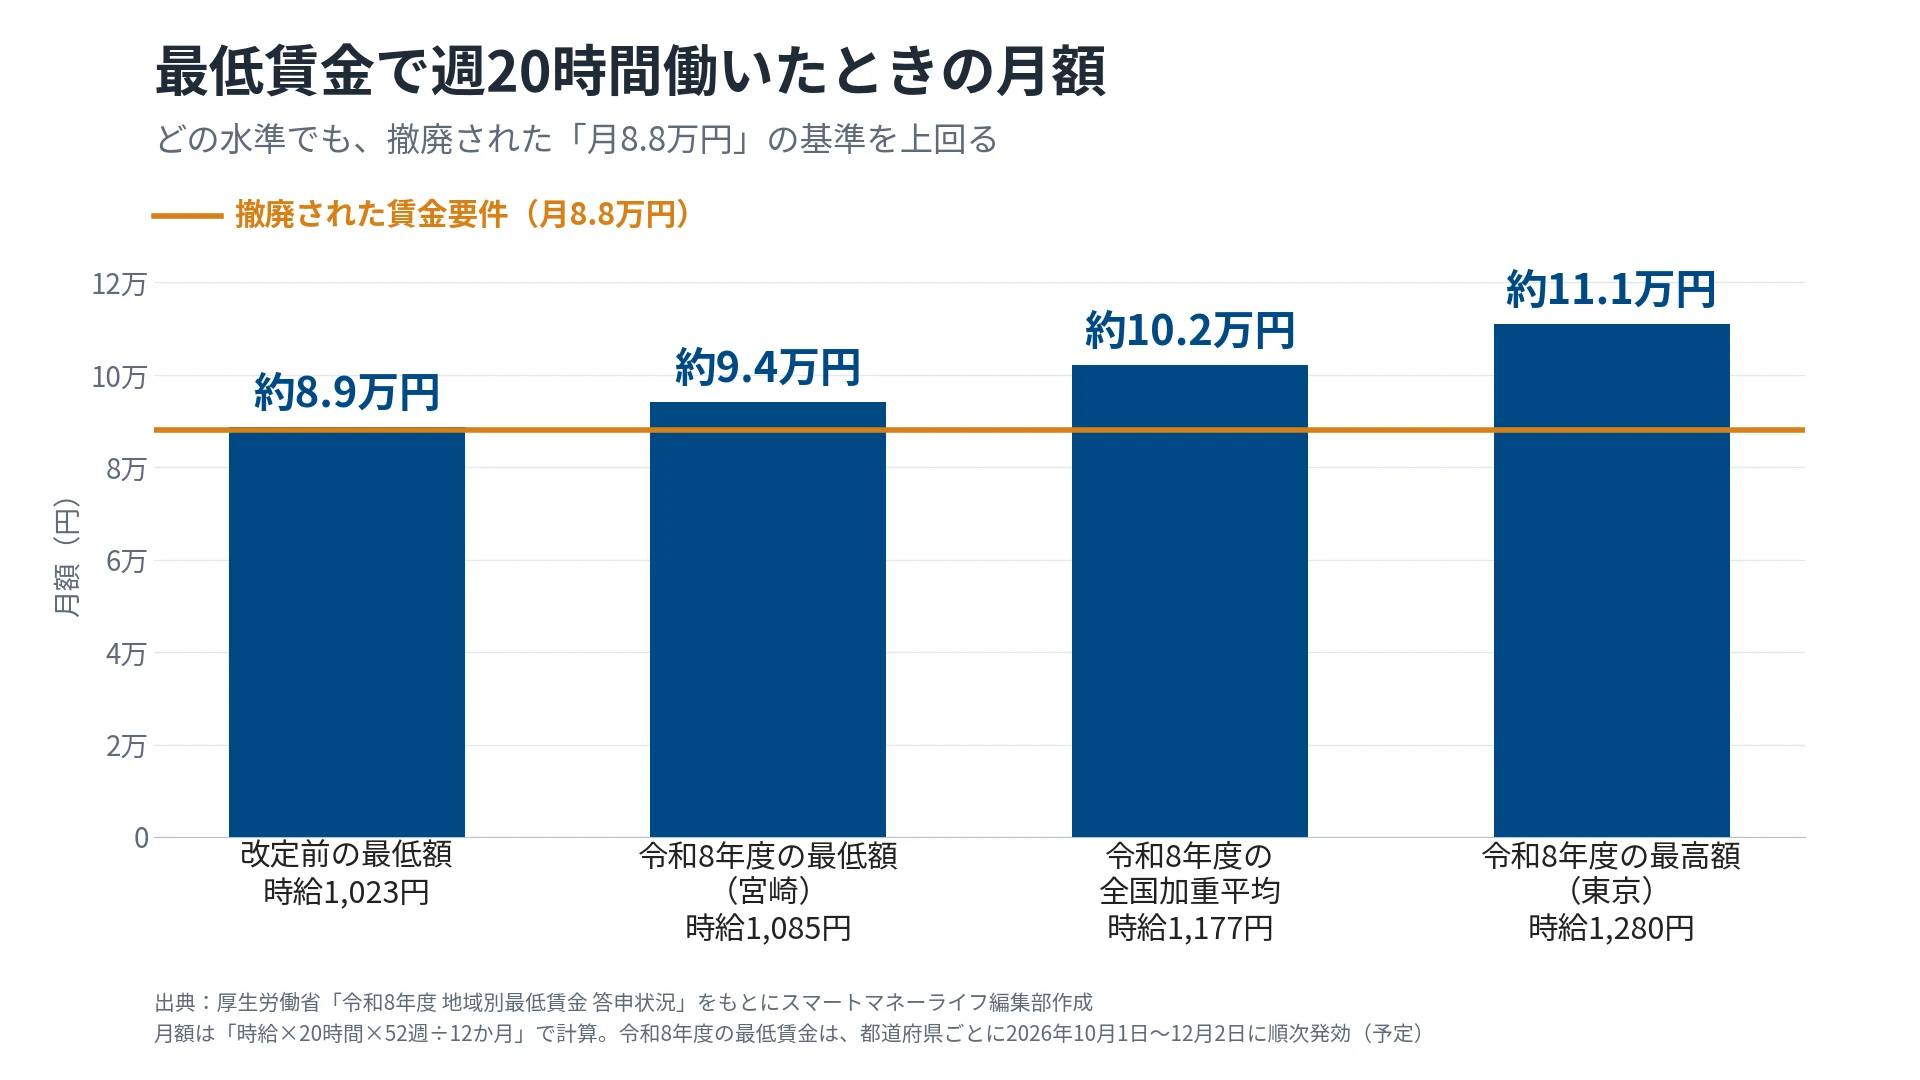
令和8年度の最低賃金は、全国加重平均で1,177円です。最も低い宮崎でも1,085円で、改定前の最低額だった1,023円で計算しても、週20時間働いた月額は約8.9万円になります。日本経済新聞も、賃金の要件は10月の撤廃前から形だけのものになっていたと報じています。
10月1日を境に、社会保険に入るかどうかの扱いが急に変わる人は限られるとみられます。変わったのは、「年収いくらまで」ではなく「週何時間働くか」で判断する、という基準の考え方です。
出典
厚生労働省|令和8年度 地域別最低賃金 答申状況
厚生労働省 社会保険適用拡大特設サイト|社会保険加入の要件
日本経済新聞|消える「106万円の壁」働き控え解消へ パートの年金手厚く 2026年9月23日
新しい分かれ目|社会保険に入るかどうかは「週20時間」で決まる
これからは、従業員51人以上の勤め先で働く人は、週の所定労働時間が20時間以上かどうかで社会保険に入るかが決まります。年収を106万円未満に抑えていても、週20時間以上の契約で働いていれば加入の対象です。
ここでいう所定労働時間は、雇用契約書や就業規則に書かれた、通常の週に働く時間のことです。残業時間は原則として含みませんが、いつも残業が発生している場合などは含めることがあると、厚生労働省は説明しています。
SNSでも、基準が金額から時間に変わったことを受け止める声がありました。
「いくらまで」より「週何時間」で考える時代。わたしもパート保育士やから、他人事じゃない。
何が残ったか|130万円の壁は残る。103万・106万・130万円の壁は、それぞれ別の制度
「扶養」には、税の扶養と社会保険の扶養の2種類があります。税の扶養は、配偶者控除などで所得税が軽くなるかどうかの話です。社会保険の扶養は、配偶者の健康保険に保険料なしで入れるか、国民年金の保険料を払わずに済む「第3号被保険者」になれるかどうかの話です。同じ「扶養」という言葉でも制度が別で、基準の金額も違います。
主な「年収の壁」と2026年の扱い
| 壁 | 超えると何が起きるか | 2026年の扱い |
|---|---|---|
| 103万円の壁(所得税) | 本人に所得税がかかりはじめる | 令和8年分は、給与収入だけの場合で約178万円まで所得税がかからない※ |
| 税の扶養の範囲 | 配偶者控除や扶養控除の対象から外れる | 給与収入123万円以下から、136万円以下に |
| 106万円の壁(社会保険) | 勤め先の社会保険に本人が入る | 10月1日に撤廃。週20時間以上で判断 |
| 130万円の壁(社会保険の扶養) | 配偶者の社会保険の扶養から外れ、自分で保険料を払う | 変更なし |
出典:国税庁、日本年金機構の公表資料をもとにスマートマネーライフ編集部作成
※基礎控除104万円(合計所得132万円以下の場合)と給与所得控除の最低保障額74万円を合わせた額(編集部計算)。住民税は基準が異なります。
税の変更は、令和8年11月までに支払われる給与の源泉徴収には反映されず、12月の年末調整でまとめて精算されます。
130万円の壁は、配偶者の社会保険の扶養に入れるかどうかの目安で、今回の改正の対象ではありません。日本年金機構によると、扶養に入れるのは、年間収入が130万円未満(60歳以上などの場合は180万円未満)で、配偶者などの被保険者に主として生計を維持されている人です。週20時間未満で働く人や、従業員50人以下の勤め先で働く人にとっては、引き続きこの130万円が意識する線になります。
関連記事 :「主婦年金」縮小へ―第3号被保険者制度はどう変わるの?
関連記事 :年末調整で保険料控除をしないとどうなる?控除の種類と控除忘れのデメリット・対処法を解説
出典
国税庁|源泉所得税の改正のあらまし 令和8年4月
日本年金機構|従業員(健康保険・厚生年金保険の被保険者)が家族を被扶養者にするとき、被扶養者に異動があったときの手続き
次の変更|2027年10月から、勤め先の規模の要件が段階的になくなる
従業員51人以上という企業規模の要件も、2027年10月から段階的に縮小され、2035年10月になくなります。最終的には、週20時間以上働く人(学生を除く)は、勤め先の規模にかかわらず社会保険の対象になります。
企業規模の要件が縮小されるスケジュール
| 時期 | 対象になる勤め先の従業員数 |
|---|---|
| 2027年10月から | 36人以上 |
| 2029年10月から | 21人以上 |
| 2032年10月から | 11人以上 |
| 2035年10月から | 規模の要件なし(10人以下も対象) |
出典:厚生労働省 社会保険適用拡大特設サイトをもとにスマートマネーライフ編集部作成
日本経済新聞は、新たに社会保険の加入対象となるのは、2027年10月以降の企業規模要件の撤廃に伴う約70万人と見込まれると報じています。
あわせて10月から、新たに加入する人の保険料負担を軽くする「保険料調整制度」が始まりました。日本年金機構によると、勤め先が制度を利用すると、本人の健康保険料と厚生年金保険料の負担が通算3年間軽くなります。軽くした分は勤め先がいったん負担しますが、最終的に勤め先が納める保険料は増えず、本人が将来受け取る年金額にも影響はないとしています。
ただし、対象になるのは、原則として今後の適用拡大で新たに対象となる従業員50人以下の勤め先などです。すでに従業員51人以上の勤め先で働いていて、今回加入する人は、原則として対象外です。
出典
厚生労働省 社会保険適用拡大特設サイト|社会保険加入の要件
日本年金機構|保険料調整制度のご案内
日本年金機構|短時間労働者の社会保険料負担を支援する制度が始まります(チラシ)
日本経済新聞|消える「106万円の壁」働き控え解消へ パートの年金手厚く 2026年9月23日
確認しておきたいこと|給与明細と雇用契約書で見る5つのポイント
制度が変わっても、自分が対象かどうかは手元の書類で確かめられます。
- 雇用契約書の所定労働時間:週20時間以上の契約になっているか
- 勤め先の従業員数:厚生年金の加入者数で51人以上か(分からなければ勤め先に確認)
- 給与明細の保険料:健康保険料・厚生年金保険料が差し引かれているか
- 配偶者の勤め先の配偶者手当:支給の条件に、配偶者の年収の上限があるか
- 12月の年末調整:税の扶養の範囲が給与収入136万円以下に広がることを踏まえて、申告書を確認する
関連記事 :社会保険料引かれていない?2026年5月、給与明細で「健康保険料」が増えた理由
関連記事 :独身税とは?いつから開始?手取りは減るのか?徹底解説
出典
日本年金機構|2026(令和8)年10月に社会保険の短時間労働者に係る賃金要件が撤廃されました 2026年10月1日
国税庁|源泉所得税の改正のあらまし 令和8年4月
家計の視点|扶養に入ったままか、自分で社会保険に入るか。「お金」と「時間」の天秤
日本経済新聞は、「年収の壁」を意識して働く時間を抑えている短時間労働者が、2026年4〜6月に408万人いるという伊藤忠総研の推計を報じています。壁を超えたくないという判断の背景には、何があるのでしょうか。
今のお金:保険料と扶養を失いたくない
野村総合研究所が2025年に、配偶者のいるパート女性3,090人を対象に行った調査では、58.3%が年収を一定額以下に抑えるために働く時間や日数を調整していると答えました。その理由(複数回答)は、「夫の社会保険に被扶養者として加入するため」が69.4%で最も多く、「夫が配偶者控除や配偶者特別控除を受けられるようにするため」が52.6%、「夫の勤務先から家族手当・配偶者手当等の支給を受けるため」が32.1%でした。
扶養に入っていれば、保険料を払わずに健康保険に入れて、国民年金にも加入できます。壁を超えると、それまで負担のなかったものに毎月の保険料がかかります。払うのは今で、年金として受け取るのはずっと先です。この時間差が、壁を超えることを「損」に感じさせる一因と考えられます。
今の時間:増やしたくても、育児や介護で増やせない
スキマバイトアプリ「シェアフル」の利用者を対象にした2026年9月の調査では、配偶者の社会保険上の扶養に入っている人の69.0%が、106万円の壁を意識して働く時間や収入を抑えた経験があると答えました。106万円の壁がなくなった場合に「はたらく時間を増やしたい」と答えた人が33.0%いた一方で、実際に増やせそうかを尋ねると「増やしたいが、難しいと思う」が35.0%で最も多く、理由は「育児」が59.0%、「介護」と「家事」がそれぞれ50.0%でした。
扶養内で働き続けるために、働く時間の調整を考える声もあります。
扶養内契約のワイ、永続的に週20時間超えないように調整しつつ収入を増やすならダブルワークしかないかぁ…
日本年金機構によると、2か所以上で働く場合、社会保険に入るかどうかは勤め先ごとに判断されます。一方、130万円の扶養の基準は、勤め先ごとではなく年間の収入で見られます。勤め先を増やすと、合計の収入で扶養から外れる場合がある点には注意が必要です。
天秤に載りにくい「将来のお金」
今のお金と今の時間は、毎月の給与明細や毎日の暮らしで実感できます。一方で、社会保険に入ることで得られる保障は、目に見えにくいものです。
保険料を払うことで、将来どれだけ年金が増えるのかが見えにくい、という声もありました。
僅かな社会保険で将来厚生年金にどの程度上乗せされるのよ
厚生労働省は、社会保険に加入すると医療や年金の保障が充実すると説明しています。扶養に入ったままの場合と、自分で社会保険に入った場合を並べると、次のようになります。
扶養に入ったまま/自分で社会保険に加入
| 扶養に入ったまま | 自分で社会保険に加入 | |
|---|---|---|
| 今のお金(短期) | ||
| 毎月の保険料 | 0円。手取りが減らない | 月収8.8万円で約12,500円※2 |
| 配偶者の勤め先の配偶者手当 | 続く場合がある | なくなる場合がある(勤め先の制度による) |
| 働く時間 | 週20時間未満に抑える必要がある※1 | 週20時間以上でも、時間を気にせず働ける |
| 将来・万一のとき(長期) | ||
| 老後の年金 | 基礎年金のみ | 基礎年金+厚生年金(一生続く) |
| 病気・けがで休んだとき | 収入の補てんなし | 傷病手当金が出る※3 |
| 出産で休んだとき | 収入の補てんなし※4 | 出産手当金が出る※3 |
| 障害・死亡のとき | 基礎年金の保障 | 厚生年金の保障が上乗せ |
どちらでも同じ:病院の窓口負担(原則3割)、国民年金(基礎年金)の加入
この表は2026年10月1日時点の制度の概要をまとめたもので、勤め先や加入する健康保険、家庭の状況によっては当てはまらない場合があります。社会保険や年金の制度は改正が続いているため、最新の情報は日本年金機構や厚生労働省で確認し、ご自身の状況については勤め先や年金事務所、ファイナンシャルプランナーなどの専門家に相談するようにしてください。
※1 従業員51人以上の勤め先の場合。最低賃金で週20時間働いた場合の月額(時給×20時間×52週÷12か月、編集部計算)は、令和8年度の全国加重平均1,177円で約10.2万円、令和8年度の最低額1,085円(宮崎)で約9.4万円、改定前の最低額1,023円でも約8.9万円で、いずれも8.8万円を超えます。令和8年度の最低賃金は、都道府県ごとに2026年10月1日〜12月2日に順次発効します(予定)。従業員50人以下の勤め先では、扶養の目安は年収130万円未満です。
※2 日本年金機構のチラシにある、協会けんぽに加入した場合の例(健康保険料と厚生年金保険料の本人負担分。イメージ)。勤め先も同じ額を負担します。実際の額は加入する健康保険や都道府県で異なり、40歳以上は介護保険料が加わります。
※3 健康保険に本人として加入している人への給付で、扶養(被扶養者)の人には支給されません。
※4 出産費用の補助である出産育児一時金(子1人につき原則50万円)は、扶養に入っている人も配偶者の健康保険から受け取れます。違いが出るのは、産休中の収入の補てん(出産手当金)です。
出典:日本年金機構、厚生労働省の公表資料をもとにスマートマネーライフ編集部作成
日本経済新聞は、働き手は目先の保険料負担が増えても、将来の年金が手厚くなるという制度の本質を理解することが重要だと指摘しています。
ただし、扶養内で働くのと自分で社会保険に入るのと、どちらがよいかは家庭によって違います。配偶者の収入が多い家庭では、配偶者控除による税の軽減や、勤め先の配偶者手当の影響が大きくなりやすく、扶養内で今の生活を優先する選択にも理由があります。配偶者の勤め先に配偶者手当があるかどうか、子育てや介護でどれだけ働けるかによっても、答えは変わります。
手取りだけでなく、将来の年金や万一のときの給付も天秤に載せたうえで、家庭ごとに判断するという考え方が、この制度変更をきっかけに見直しておきたいポイントです。
関連記事 :傷病手当金の支給条件とは?もらえないケースに要注意
関連記事 :遺族年金はなぜ「5年」になるのか|専業主婦モデル40年の歴史と米英仏独との比較
関連記事 :遺族年金シミュレーション|早見表でいくらもらえるか即計算【2028年改正対応】
扶養内で働き続けるか、社会保険に入って働く時間を増やすか。家庭ごとの手取りや将来の年金の見通しを、ファイナンシャルプランナーに無料で相談できるサービスがあります。
出典
日本経済新聞|「年収の壁」で働き控えのパート、なお400万人超 人手不足の一因に 2026年9月30日
野村総合研究所|「就業調整」する有配偶パート女性の67.4%が「年収の壁」解消で「今より働く時間を増やして収入を増やしたい」と回答 2025年3月3日
シェアフル(PR TIMES)|『シェアフル』スキマバイトリサーチ、「106万円の壁」に関する実態調査を実施 2026年9月29日
日本年金機構|2カ所以上の事業所で勤務する皆さまへ(チラシ)
厚生労働省 社会保険適用拡大特設サイト|社会保険加入のメリット
日本年金機構|短時間労働者の社会保険料負担を支援する制度が始まります(チラシ)
厚生労働省|出産育児一時金等について
厚生労働省|企業の配偶者手当の在り方の検討
日本経済新聞|消える「106万円の壁」働き控え解消へ パートの年金手厚く 2026年9月23日
よくある質問
2026年10月1日です。日本年金機構によると、短時間で働く人が社会保険に入る要件のうち、「所定内賃金が月額8.8万円以上」という賃金の要件が、この日に撤廃されました。週20時間以上、2か月を超える雇用見込み、学生でないこと、従業員51人以上の勤め先という要件は残っています。
そうとは限りません。10月1日からは年収ではなく、週の所定労働時間で判断されます。従業員51人以上の勤め先で、週20時間以上の契約で働いている場合は、年収にかかわらず社会保険の加入対象です。
変わっていません。130万円は、配偶者の社会保険の扶養に入れるかどうかの目安で、今回の改正の対象ではありません。日本年金機構によると、扶養に入れるのは年間収入が130万円未満(60歳以上などの場合は180万円未満)で、被保険者に主として生計を維持されている人です。
一概には言えません。配偶者の収入、勤め先の配偶者手当の有無、働ける時間によって変わります。今の手取りは扶養内のほうが多くなりやすい一方、社会保険に入ると将来の年金や、病気・出産で休んだときの給付が厚くなります。家庭ごとに試算して判断するという考え方が基本です。
今すぐ変わることはありません。企業規模の要件は2027年10月から段階的に縮小され、従業員36人以上の勤め先から順に対象になります。新たに対象になる勤め先で加入する人は、勤め先が保険料調整制度を利用すると、保険料の本人負担が通算3年間軽くなります。
出典
- 2026(令和8)年10月に社会保険の短時間労働者に係る賃金要件が撤廃されました 日本年金機構 2026年10月1日
- 私は、パートタイマーとして勤務しています。社会保険に加入する義務はありますか。 日本年金機構
- 従業員(健康保険・厚生年金保険の被保険者)が家族を被扶養者にするとき、被扶養者に異動があったときの手続き 日本年金機構
- 2カ所以上の事業所で勤務する皆さまへ(チラシ) 日本年金機構
- 保険料調整制度のご案内 日本年金機構
- 短時間労働者の社会保険料負担を支援する制度が始まります(チラシ) 日本年金機構
- 社会保険加入の要件 厚生労働省 社会保険適用拡大特設サイト
- 社会保険加入のメリット 厚生労働省 社会保険適用拡大特設サイト
- 令和8年度 地域別最低賃金 答申状況 厚生労働省
- 出産育児一時金等について 厚生労働省
- 企業の配偶者手当の在り方の検討 厚生労働省
- 源泉所得税の改正のあらまし 国税庁 令和8年4月
- 消える「106万円の壁」働き控え解消へ パートの年金手厚く 日本経済新聞 2026年9月23日
- 「年収の壁」で働き控えのパート、なお400万人超 人手不足の一因に 日本経済新聞 2026年9月30日
- 「就業調整」する有配偶パート女性の67.4%が「年収の壁」解消で「今より働く時間を増やして収入を増やしたい」と回答 野村総合研究所 2025年3月3日
- 『シェアフル』スキマバイトリサーチ、「106万円の壁」に関する実態調査を実施 シェアフル株式会社(PR TIMES) 2026年9月29日
※本記事の情報は2026年10月1日時点のものです。制度は改正が続いているため、最新情報は日本年金機構や厚生労働省の公式サイトでご確認ください。