
日銀が政策金利を1.25%に引き上げ
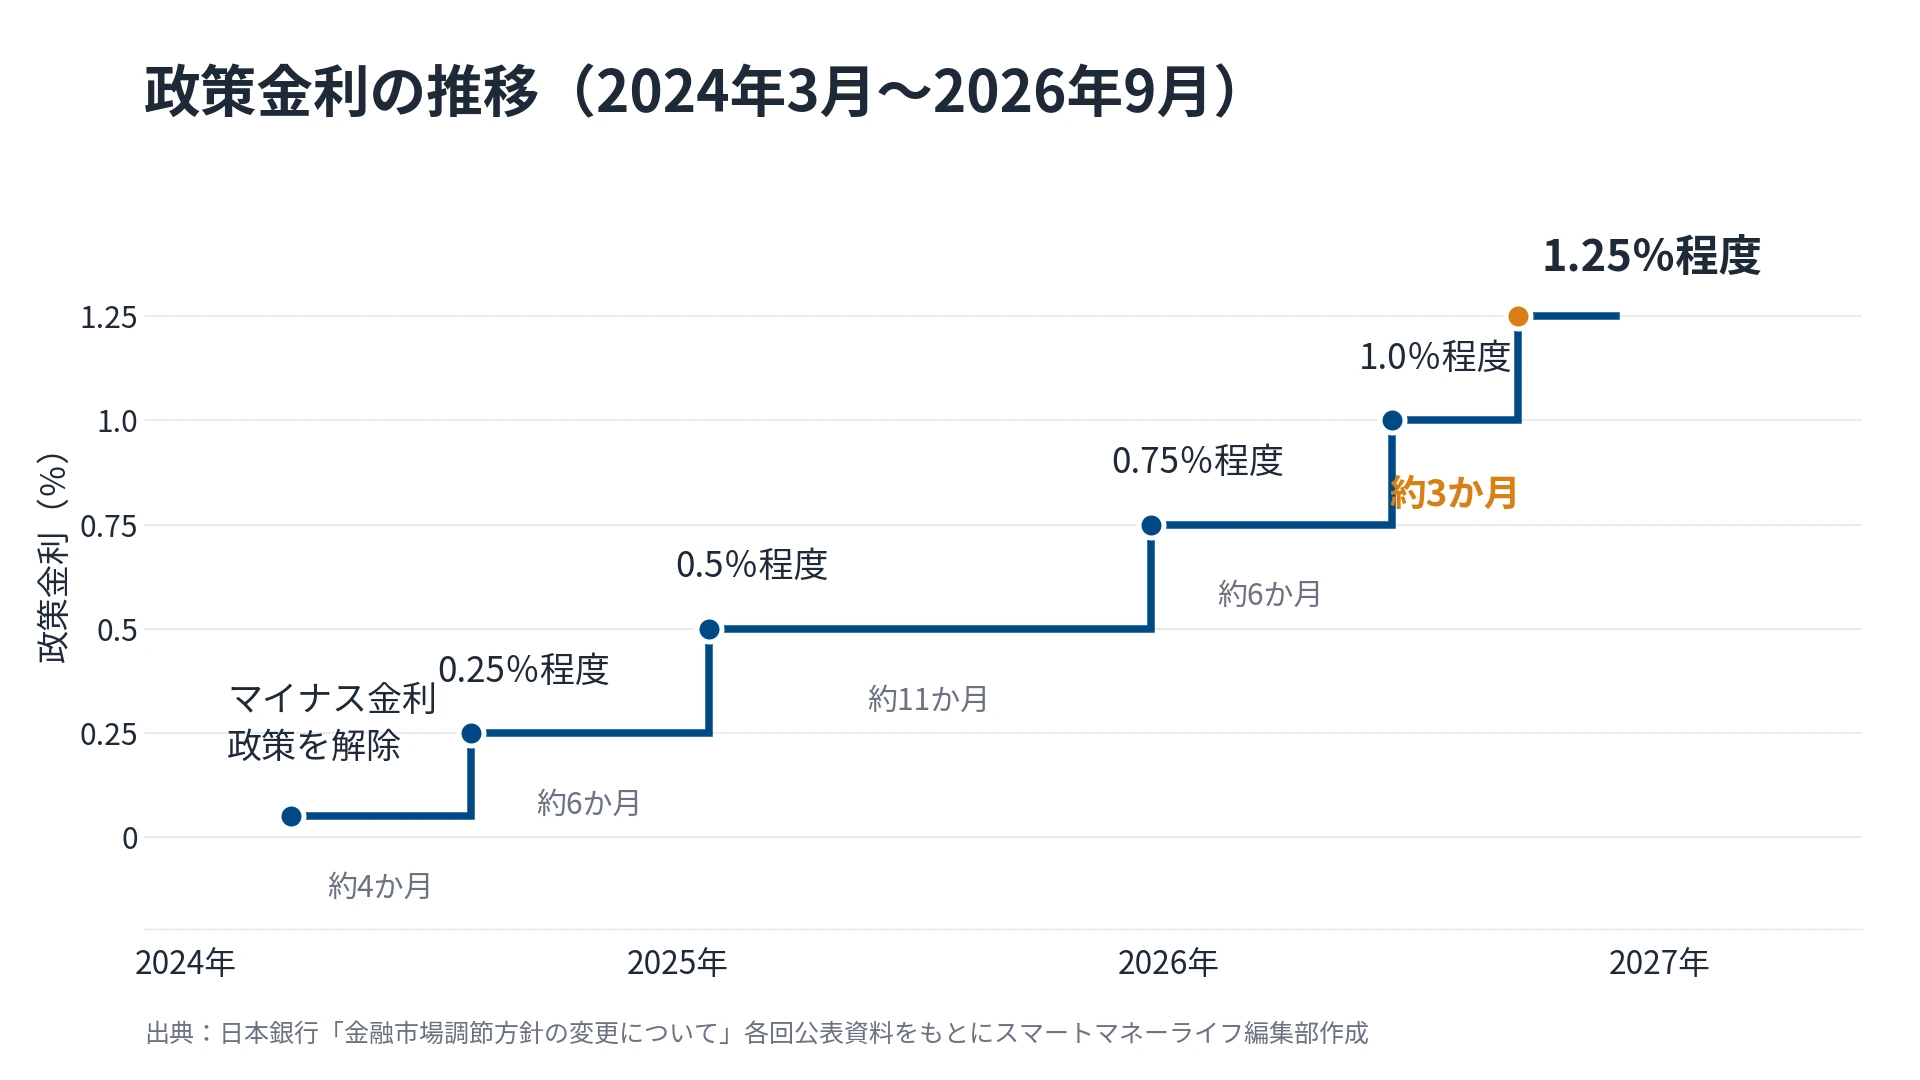
日本銀行は2026年9月18日、金融政策決定会合で政策金利を1.25%程度で推移するよう促すことを決めました。決定は賛成7・反対2でした。
そもそも政策金利とは何なのか、長期金利と何が違うのかは、別の記事で整理しています。
前回からわずか3か月。利上げのペースが速まっている
2024年3月のマイナス金利政策の解除から数えて6回目の利上げにあたります。これまでは短くても約4か月、直近2回はいずれも約6か月あいていました。今回の約3か月は、この局面でいちばん短い間隔です。
日銀が挙げた3つの要因
日銀は公表文のなかで、経済と物価に影響を与える要因として次の3つを挙げています。
- 中東情勢
- 為替相場の変動
- AI関連需要の拡大
そのうえで、物価の基調的な上昇率について「2%の『物価安定の目標』を超えて上振れていくリスクがある」と記しています。このリスクが現実になり、その後の経済に悪影響を及ぼすことがないようにする、というのが今回の説明です。
物価は、まだ2%に届いていない
同じ9月18日の朝、総務省統計局が8月の消費者物価指数を公表しました。生鮮食品を除く総合は前年同月比+1.7%で、8か月連続で2%を下回っています。
数字のうえでは目標に届いていないなかでの利上げです。決定に反対した2人の委員は、いずれも金融市場調節方針を据え置くことが望ましいという意見でした。
一方で日銀は、同じ公表文に「政策金利の変更後も、緩和的な金融環境は維持される」とも書いています。1.25%になっても、日銀自身はまだ経済を支える水準だと評価している、ということです。
日米欧がそろって利上げ。それでも円安が進んだ
金利が上がった国の通貨は、利息が多くつくぶん買われて高くなる——ニュースでよく聞く説明です。日本が利上げをしたのなら、円にお金が集まって円高になってもよさそうなものです。
ところが実際には、決定が伝わったあと円は売られました。Xでも、こんな声がありました。
🚨日銀が利上げしたのに、なぜ円安?
政策金利を1.25%へ引き上げたのに、ドル円は一時157円台へ💴
しかも日経平均は+882円📈
「利上げ=円高=株安」
こんな単純な相場ではないことを改めて実感。
市場が見ているのは「今回」より「次の一手」なのかも👀
利上げをしたのは、日本だけではありませんでした。
| 中央銀行 | 決定日 | 政策金利 |
|---|---|---|
| ECB(欧州中央銀行) | 9月10日 | 2.5%(中銀預金金利) |
| FRB(米連邦準備制度理事会) | 9月16日 | 3.75〜4.00% |
| 日本銀行 | 9月18日 | 1.25%程度 |
出典:各中央銀行の公表資料および報道をもとにスマートマネーライフ編集部作成
同じ週に、3つの中央銀行がそろって0.25%ずつ引き上げています。
為替で見られているのは「上げたかどうか」ではなく、「いくらなのか」という水準です。金利0.5%の銀行と4%の銀行が同じ幅で金利を上げても、どちらにお金を置きたいかという答えは変わりません。日本が0.25%上げても、米国も同じ幅で上げていれば、その差は縮まらないままです。
私たちの家計への影響は?預金・国債・住宅ローン
みずほ総合研究所は9月10日、政策金利が1.25%へ引き上げられた場合の家計への影響を試算したレポートを公表しています。そこでの前提は次のとおりです。
| 利上げ前 | 利上げ後の想定 | |
|---|---|---|
| 普通預金金利 | 0.4% | 0.5% |
| 定期預金金利(10年物) | — | 0.15%上昇 |
| 住宅ローン金利(変動) | 1.20% | 1.45% |
| 住宅ローン金利(固定) | — | 0.25%上昇 |
出典:みずほ総合研究所「9月追加利上げによる家計・企業への影響」(2026年9月10日)
これはあくまで試算の前提です。実際の金利を決めるのは、日銀ではなく各金融機関です。
普通預金・定期預金
メガバンク3行の普通預金金利は、2026年8月3日から年0.4%です。今回の利上げを受けた各行の改定は、本記事の執筆時点では公表が確認できていません。
Xには、こんな声もありました。
日銀の利上げで銀行預金の利上げに繁栄されるのはいつ頃なんだろうね。円高にはならないしワクワクするね🤣
預金金利は各銀行が判断するため、届くまでには時間がかかります。前回6月の利上げでは、発表の翌日に各行が改定を公表し、実際の適用は約1か月半後の8月3日でした。
国債
国債は、政策金利ではなく長期金利を見て決まります。日銀の会合とは別のルートです。
個人が買える国債には、個人向け国債と新窓販国債の2つがあります。金利の決まり方は同じですが、途中で換金するときの扱いが違います。
新窓販国債は、途中で換金するときに市場で売ることになります。金利が上がっていれば持っている国債の価格は下がるため、元本割れの可能性があります。一方、個人向け国債は発行から1年が経過すれば国が額面で買い取るため、元本割れが起きません。金利が上がっていく局面では、この違いが効いてきます。
2026年9月募集分の個人向け国債は、固定5年が年2.24%、固定3年が年1.96%、変動10年の初回が年1.95%でした。10月募集分の発行条件は、現時点で公表されていません。
住宅ローン
変動型は、短期プライムレートという別の金利に連動しています。メガバンク3行は2026年8月3日から年2.375%です。
みずほ総合研究所は、借入4,000万円・返済期間35年・元利均等返済のモデルケースで、当初1.20%の金利が2年目に1.45%へ上がった場合を試算しています。いわゆる5年ルールが適用されていれば、返済額は1〜5年目が年139.9万円(月11.7万円)で変わらず、6年目に年146.5万円(月12.2万円)になります。月あたり5,500円の増加です。
金利が上がっても、すぐに返済額が増えるわけではありません。ただし、返済額に占める利息の割合は先に高まります。
年代によって、向きが変わる
同じ試算では、二人以上世帯の平均で年間+0.6万円のプラス、60歳代・70歳以上では+2万円前後のプラスとされています。
一方、住宅ローンなどの負債を持つ二人以上世帯に限ると、平均で年間▲1.9万円。20歳代は約▲5.0万円、30歳代は約▲4.1万円です。
預金が積み上がっている世帯にはプラス、住宅ローンの残高が多い世帯にはマイナス。同じ利上げでも、世帯によって向きが逆になります。
物価の上昇は、この先も続く
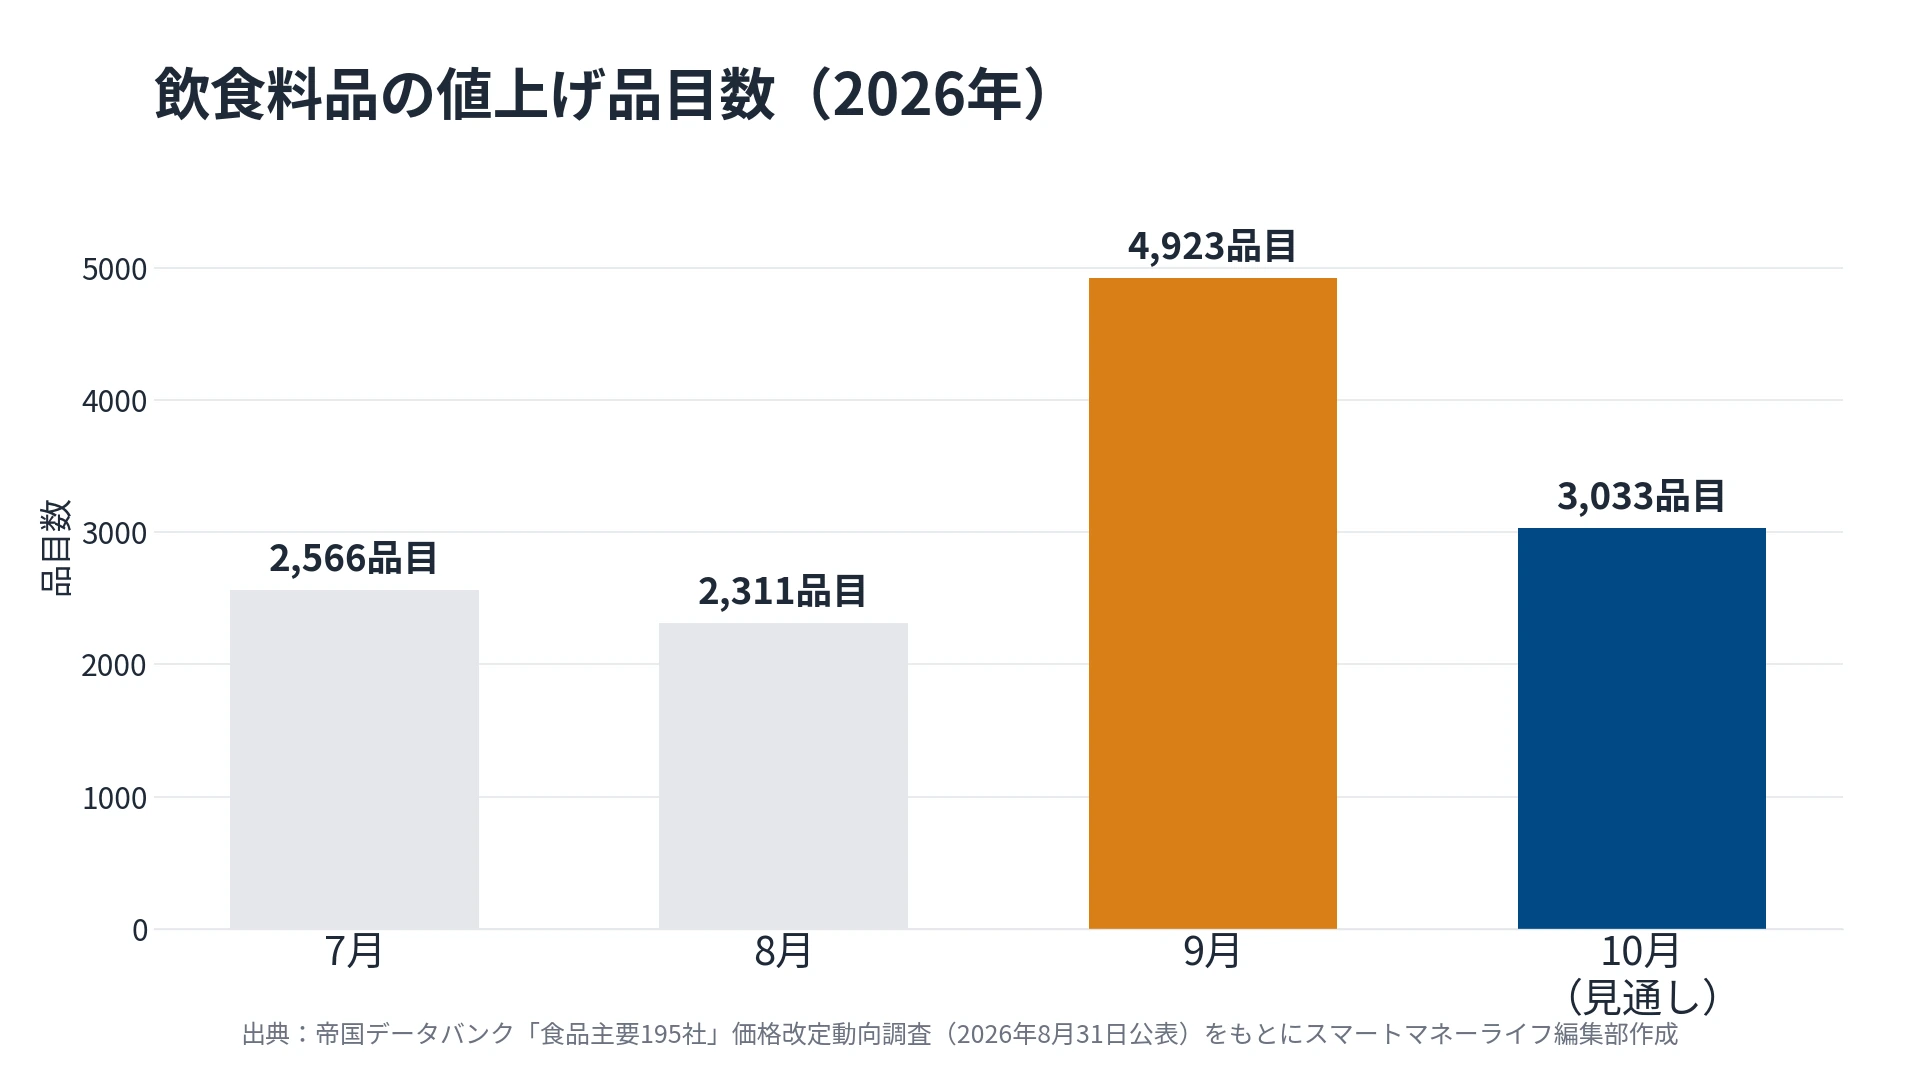
帝国データバンクによると、2026年9月の飲食料品の値上げは4,923品目で、2026年で最も多い月になりました。前年9月(1,467品目)の約3倍で、値上げ1回あたりの平均値上げ率は月平均11%です。10月も3,033品目が予定されています。
値上げの理由として挙げられているのは、中東情勢の悪化による原油・ナフサ高、人件費、物流費、そして円安です。日銀が利上げの要因に挙げたものと重なります。
普通預金の金利が年0.4%でも、物価が+1.7%上がっていれば、同じお金で買えるものは減ります。「金利のある世界」になっても、物価の上がり方を上回ったわけではありません。
家計の見直しは固定費から
金利も物価も上がる局面で、家計のどこから手をつけるか。編集部が、この1年以内に節約に取り組んで効果を実感した450名に聞いた調査では、370名(82%)が固定費の見直しに取り組んでいました。
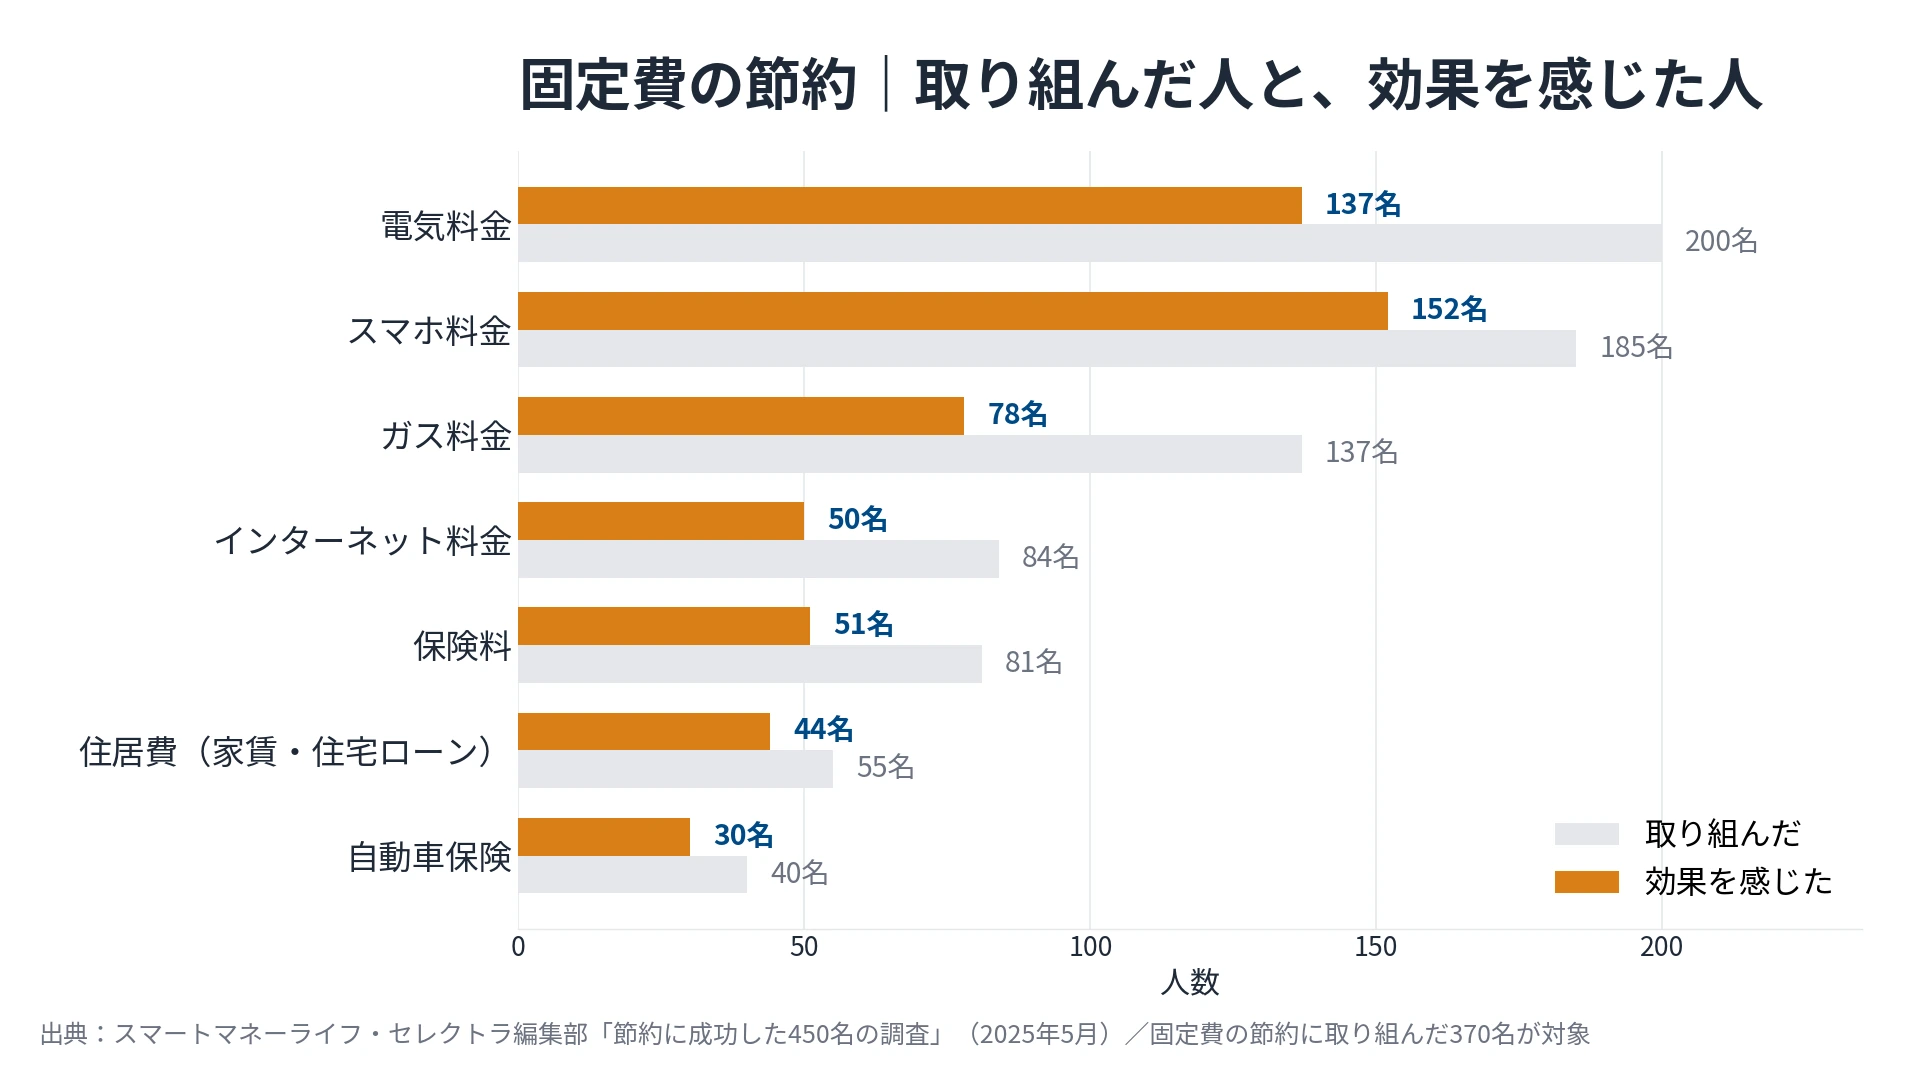
効果を感じた人数が最も多かったのはスマホ料金(185名が取り組み、152名が効果を実感)、次いで電気料金(200名が取り組み、137名が効果を実感)でした。
理由として最も多かったのは「いったん見直すだけで効果が長く続くから」(206名・56%)、次いで「想像より簡単に見直せたから」(165名・45%)です。
取り組む人は少ないものの、効果を感じた割合が高い項目もあります。住居費は55名中44名(80%)、自動車保険は40名中30名(75%)でした。手続きに手間がかかるぶん後回しにされがちですが、見直せば効果が出やすい項目です。
食費は、我慢を増やす方向では続きません。同じ調査で食費に取り組んだ313名のうち264名(84%)が効果を実感していますが、その理由の上位は「少しの工夫で金額以上の満足感が得られたから」「ストレスが少なく、我慢がいらなかったから」でした。
住宅ローンについては、契約書と返済予定表で、自分の金利タイプと見直しの時期を確認できます。
金利も物価も上がるなかで、自分の家計はどこから見直せばよいのか。判断に迷う方は、マネーキャリアの無料相談を活用してみてはいかがでしょうか。
よくある質問
2026年9月18日の金融政策決定会合で、1.0%程度から1.25%程度へ引き上げることが決まりました。新しい誘導目標が適用されるのは、翌営業日の9月24日からです。
変動型は短期プライムレートに連動しており、多くの銀行は基準金利を年2回見直します。返済額に反映されるのはさらにあとです。5年ルールが適用されていれば、返済額そのものは一定期間変わりません。固定型で借りている方は、今回の決定による影響を受けません。
預金金利は各銀行が判断するため、時期も幅もそろいません。前回6月の利上げでは、発表の翌日に各行が改定を公表し、適用は約1か月半後でした。
為替で見られているのは金利の水準の差で、上げ幅そのものではありません。同じ週にECBとFRBも0.25%引き上げているため、日本と各国の金利差は縮まっていません。
出典
- 金融市場調節方針の変更について 日本銀行 2026年9月18日公表
- 2025年基準 消費者物価指数 全国 2026年8月分 総務省統計局 2026年9月18日公表
- 9月追加利上げによる家計・企業への影響 みずほ総合研究所 2026年9月10日公表
- 「食品主要195社」価格改定動向調査 ― 2026年9月 帝国データバンク 2026年8月31日公表
- ECB、0.25%利上げ決定 資源高要因のインフレ長期化に対応 日本経済新聞 2026年9月10日
- 米FRB、3年ぶり利上げ=0.25%、インフレ長期化回避へ 時事通信 2026年9月17日
- 個人向け国債 商品概要 財務省
- 短期プライムレート 三菱UFJ銀行
- 一番節約できるものは?節約に成功した450名の調査 スマートマネーライフ・セレクトラ編集部 2025年5月調査
※本記事の情報は2026年9月18日時点のものです。状況は変化する可能性があるため、最新情報は各報道機関の公式サイトでご確認ください。