


個人向け国債の金利はいま過去最高の水準にあります。8月6日に受付が始まった8月募集分は、固定5年が年2.06%。家計の資産形成の手段としても位置づけられました。一方で、新NISAを利用して購入することはできません。知っておくべき注意点もあります。元銀行員の視点で、順番に整理します。
この記事のまとめ
- 政府の方針|骨太の方針2026は「個人向け国債の魅力向上」を明記。ただし中身が決まるのは2026年度末まで
- NISA|対象外という現実は変わっていない。議論は動いており、焦点は2027年度の税制改正
- 金利|8月募集分は固定5年2.06%・変動10年1.87%・固定3年1.71%で、3種類とも発行開始以来の最高水準
- 受取額|1,000万円を固定5年に5年間置くと、手取りで約82万円
- 買い方|どこの金融機関で買っても条件は同じ
骨太の方針2026とは?日本国債について書かれた一文
骨太の方針とは、政府がその年の経済政策の方向性を示す文書です。正式名称は「経済財政運営と改革の基本方針」で、年末の予算編成や税制改正の土台になります。その2026年版の本文9ページに、次の一文があります。
個人向け国債の魅力向上による国内投資家層の拡大を図る。
これは「成長を支える資金供給の促進」という章にあり、同じ段落には「資産運用立国」「家計の安定的な資産形成促進」という言葉が並びます。個人向け国債が、NISAやiDeCoと同じ「家計の資産形成の道具」として位置づけられたということです。
ただし本体に書かれているのはこの一文だけ。何をどう変えるのかは書かれていません。
国がお金を借りるときに発行する借用証書のこと。買う側から見れば「国にお金を貸す」ことになり、半年ごとに利子を受け取り、満期に元本が返ってきます。
「魅力向上」の中身は、日本成長戦略と同じ日に公表された文書にある
具体策は、骨太の方針の脚注が指し示す別の文書にあります。骨太の方針と「日本成長戦略」が閣議決定された同じ7月21日に、内閣官房が公表した「成長投資を促進するための金融戦略」です。
その「3-3.家計の安定的な資産形成の促進」に、こう書かれています。
既存の個人向け国債の商品性の見直しや、新たな商品の設計等を含む更なる環境整備を行う。
読み取れるのは、既存の3商品(変動10年・固定5年・固定3年)の条件を見直すことと、4つ目の新商品を作る可能性の2点です。そして同じ文書には「2026年度末までを目途に結論を得る」とあります。
つまり、中身が決まるのは2027年3月末までの見込み。今すぐ何かが変わるわけではありません。
日本国債の10年利回りは約30年ぶり高水準|なぜ政府は個人に買ってほしいのか
まず、いまの水準を確認しておきます。日本国債のなかでも代表的な指標とされるのが10年物国債の利回りです。8月6日の終値は2.757%。7月6日には2.830%まで上昇し、約30年ぶりの高水準をつけました。
国債は市場で売買されていて、価格が下がると利回りは上がるという関係にあります。「国債利回りが上昇した」は「国債が売られた」とほぼ同じ意味です。
では、なぜ売られているのか。これまで日本国債の大きな買い手は日本銀行でしたが、日銀は金融政策の正常化を進めていて、国債の買入額を段階的に減らしています。一方で高市政権は「責任ある積極財政」を掲げ、国債の発行に頼る面は小さくありません。買う人が減るなかで発行は増えるという構図で、政府としては買い手を広げる必要があると指摘されています。
政府が個人に期待する背景として、次のような数字が挙げられます。
- 2025年度の個人向け国債の発行額は合計6兆円超で19年ぶりの高水準
- それでも家計が保有する国債の割合は1.8%にとどまる
- G7で個人向け国債を発行しているのは日本・米国・英国・イタリアの4か国だが、国債に優遇税制がないのは日本だけ
また金融戦略には、2040年までに家計の金融資産のうち株式・投資信託・債務証券(=債券)の割合を40%にする目標も掲げられました(2025年3月末は約23%)。債券が名指しで入っているのは、これまでにない書き方と言われています。
「日本国債」の買い方は?個人は「個人向け国債」で|変動金利型と固定金利型
ニュースで「日本国債の利回りが2.757%」と聞くと、それくらいの利率で運用できるのか、そもそも自分にも買えるのかと考える人もいるかもしれません。ただ、ここは厳密には捉え方が違うので注意してください。
ニュースに出てくる日本国債は、銀行や生命保険会社が市場で売買しているものです。値段が毎日動くため、売るタイミングによっては損が出ます。個人が買うのはこれではありません。
個人が買えるのは、個人向け国債です。1万円から、証券会社・銀行・郵便局などの窓口やネットで申し込めます。値段は動かず、満期には額面どおり戻ってきます。
では、日本国債の金利が上がると個人向け国債の魅力が高まるとは、どういうことか。個人向け国債の利率が、市場の金利をもとに毎月決め直されるからです。
個人向け国債3種類の利率の決まり方(2026年8月募集分)
| 商品 | 利率の決まり方 | 8月募集分 |
|---|---|---|
| 変動10年(変動金利型) | 市場の金利(基準金利)×0.66 | 年1.87% |
| 固定5年(固定金利型) | 基準金利−0.05% | 年2.06% |
| 固定3年(固定金利型) | 基準金利−0.03% | 年1.71% |
※本記事に記載した利率は、公開時点(2026年8月7日)の8月募集分=2026年9月15日発行分のものです。個人向け国債の利率は毎月見直されるため、購入を検討する際は財務省の個人向け国債トップページで最新の募集条件をご確認ください。
変動10年が1.87%なのは、基準金利2.83%の66%にあたるからです。ニュースの数字がそのまま受け取れるわけではありませんが、市場の金利が上がれば、翌月以降の募集分の利率も上がっていきます。これが「金利上昇で個人向け国債の魅力が高まっている」と言われる中身です。
この3つの利率は、いずれも個人向け国債の発行開始以来で最も高い水準です。10年国債の利回りが今の水準にあったのは1996年10月なので、個人向け国債の歴史はすべて、いまより金利が低かった時期に収まっていることになります。
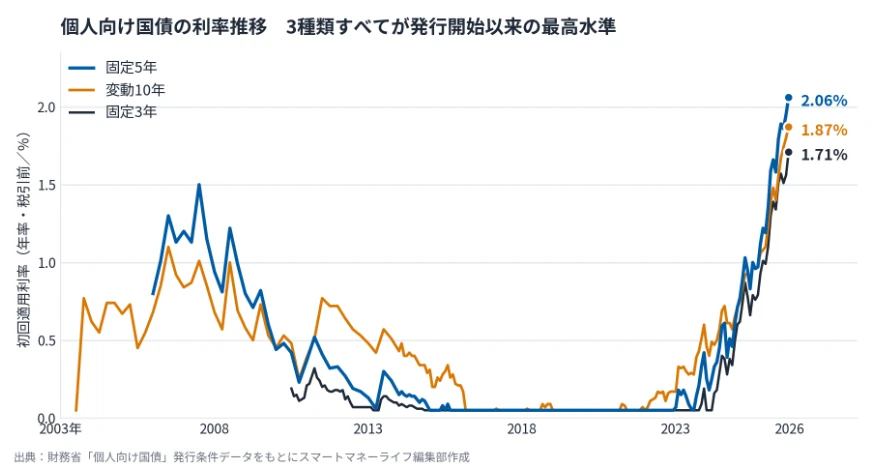
出典:財務省「個人向け国債」発行条件データ(変動10年・固定5年・固定3年)をもとにスマートマネーライフ編集部作成。詳細は財務省公式サイトをご覧ください:変動10年/固定5年/固定3年
なお、いま並べると固定5年が最も高く見えます。ただし変動10年は半年ごとに利率が見直されるため、日銀が追加で利上げをすれば途中で追い越す可能性があります。選ぶ基準は「どちらが得か」ではなく「そのお金をいつ使うか」です。
個人向け国債の利率を計算するもとになる数字で、市場の金利水準そのものです。財務省が募集のたびに公表します。
※金融機関ごとのキャンペーンは募集月によって変わります。利率は各記事の公開時点のものです。
個人向け国債はNISAの対象外
ここが誤解されやすいところです。
個人向け国債は、NISAでは買えません。NISA(少額投資非課税制度)で買えるのは上場株式や投資信託などで、国債は対象外です。NISAが「貯蓄から投資へ」を目的とした制度であり、元本保証のある国債は預金に近いと整理されてきたためです。そのため利子には20.315%の税金がかかります。
ただし、その前提が2026年7月に動き始めました。7月10日、国民民主党が個人向け国債をNISAの対象に加える法案を参議院に提出(国債の相続税を非課税にする内容も含まれています)。これについて問われた片山財務相は「やっぱりやっていくときじゃないか」と前向きな姿勢を示しました。6月8日の国会では「元本保証がある国債は対象として望ましくない」としていたので、短期間で発言が変わったことになります。
個人向け国債|1,000万円を5年間置くといくらになるか(固定金利5年の場合)
いま募集されている固定5年(第185回債)の条件は、財務省が次のように公表しています。
個人向け国債 固定5年 第185回債の発行条件
| 項目 | 内容 |
|---|---|
| 募集期間 | 2026年8月6日〜8月31日 |
| 発行日 | 2026年9月15日 |
| 利率(税引前) | 年2.06% |
| 利率(税引後) | 年1.6415110% |
| 利払日 | 毎年3月15日と9月15日(年2回) |
| 償還期限 | 2031年9月15日 |
| 販売価格・償還金額 | 額面金額100円につき100円 |
※第185回債(8月募集分)の条件です。9月以降の募集分は利率が変わります。
投資信託と決定的に違うのは、買値と満期の受取額が最初から同じという点です。1,000万円出せば、満期には1,000万円が戻ります。基準価額を気にする必要がありません。
利息は年2回、3月15日と9月15日に現金で振り込まれます。満期にまとめて受け取るのではありません。
1,000万円分を持っている場合の半年ごとの利息(固定5年 年2.06%)
| 内容 | 金額 |
|---|---|
| 半年分の利息(税引前) | 103,000円 |
| 差し引かれる税金(20.315%) | 20,924円 |
| 実際に振り込まれる金額 | 約82,076円 |
税金は引かれた状態で入金されるので、確定申告は不要です。最初の入金は2027年3月15日で、初回から満額が入ります。5年間で見ると、こうなります。
1,000万円を固定5年に5年間置いた場合の受取総額
| 内容 | 金額 |
|---|---|
| 利息(年2回×5年=10回) | 約820,760円 |
| 満期の元本(2031年9月15日) | 10,000,000円 |
| 受取総額 | 約10,820,760円 |
1,000万円を5年間置いて、手取りで約82万円。同じ1,000万円を年0.5%の定期預金に置いた場合は約20万円です(同じ金利が続いた場合の計算例)。差は約62万円。
■ 使った数字(すべて財務省の公表値)
固定5年 第185回債/利率(税引前)年2.06%/利率(税引後)年1.6415110%/利払日 毎年3月15日・9月15日/発行日 2026年9月15日/償還期限 2031年9月15日
■ 半年ごとの利息
- 1,000万円 × 2.06% ÷ 2 = 103,000円(税引前)
- 103,000円 × 20.315% = 20,924円(源泉徴収される税金/円未満切り捨て)
- 103,000円 − 20,924円 = 82,076円(手取り)
■ 受け取る回数
発行日が2026年9月15日、利払日が3月15日と9月15日なので、初回は2027年3月15日。発行日からちょうど半年後にあたるため、初回から満額が入ります。以降は満期の2031年9月15日まで半年ごとで、合計10回です。
■ 5年間の合計
- 82,076円 × 10回 = 820,760円(手取り)
- 103,000円 × 10回 = 1,030,000円(税引前)
- 元本1,000万円は満期に額面どおり戻るため、受取総額は 10,000,000円 + 820,760円 = 10,820,760円
■ 定期預金との比較(参考)
1,000万円 × 0.5% × 0.79685(税引後) × 5年 = 約199,000円
※年0.5%が5年間続いたと仮定した計算例です。実際の定期預金は満期ごとにその時点の金利で預け替えになるため、この金額どおりにはなりません。特定の金融機関の金利ではありません。
■ 注意点
円未満の端数処理は金融機関によって異なるため、実際の入金額と数円の差が出ることがあります。正確な金額は財務省の個人向け国債シミュレーションでも試算できます。
なお第185回債の基準金利は2.11%で、そこから0.05%を引いた2.06%が利率です。基準金利は毎月動くため、今月の2.06%は今月申し込んだ人にしか適用されません。
定期預金と何が違うのか|満期に元本が戻るしくみ
「元本保証だから定期預金と同じ」と考えるのが、いちばん危ない誤解です。3点が違います。
定期預金と個人向け国債の違い
| 比べる点 | 定期預金 | 個人向け国債 |
|---|---|---|
| 金融機関が破綻したら | 預金保険で元本1,000万円までと利息等 | 国が全額支払う(上限なし) |
| 換金 | いつでも解約できる | 発行から1年間は原則できない |
| 早く解約したとき | 約定利率が下がる | 中途換金調整額が差し引かれる |
1,000万円を扱うなら、上の行は無視できません。預金保険は1つの金融機関ごとに、その人の口座を合算して元本1,000万円までです。メインバンクに普通預金がある状態で同じ銀行に1,000万円を預けると、超えた部分は保護の対象外になります。個人向け国債は、口座を開いた金融機関が破綻しても国が元本と利子を支払います。
逆に弱いのは換金です。1年経過後(今回の回号なら2027年9月15日以降)は1万円単位で換金できますが、そのとき調整額が引かれます。
直前2回分の利子(税引前)相当額×0.79685。1,000万円分なら約16万4,000円で、直近1年分の利息をほぼ返す形になります。元本は減りません。財務省も個人向け国債について「元本割れのリスクなし」と明記しています。
つまり実質的な判断ラインは「5年間ずっと使わない」ではなく「1年間は確実に使わない」です。
銀行が国債を勧めない理由は?|元銀行員が解説
よく見かける質問です。理由としてしばしば挙げられるのが、手数料の構造です。
個人向け国債は、買う側のコストがゼロです。購入時の手数料はかからず、投資信託の信託報酬のような保有中のコストもありません。買う側のコストがないということは、売る側に継続的に入ってくる報酬もないということでもあります。この点が、投資信託や保険と比べて積極的に案内されにくい理由だと言われています。
もうひとつ知っておきたいのが、発行条件は取扱機関によって変わらないことです(財務省が明記しています)。利率も発行日も償還日も、証券会社・銀行・郵便局のどこで買っても同じ。差がつくのは、キャンペーンの有無と口座管理手数料の条件だけです。
つまり、どの金融機関を選ぶかで損得は生まれません。窓口で投資信託や保険を先に案内されることがあっても、それは商品の優劣とは別の話かもしれない。頭の片隅に置いておくと、判断がぶれにくくなります。
とはいえ、自分の場合はどこまでを国債に回してよいのか、生活防衛資金をいくら確保すべきか。ここは家族構成や収入の安定度によって変わるところです。判断に迷う方は、マネーキャリアの無料FP相談を活用してみてはいかがでしょうか。
金利のニュースに振り回されず、自分に合った預金と運用の分け方を決めたい方は、マネーキャリアの無料相談を活用してみてはいかがでしょうか。
出典
- 内閣府「経済財政運営と改革の基本方針2026」(2026年7月21日閣議決定)
- 内閣官房「成長投資を促進するための金融戦略」(2026年7月21日)
- 財務省「固定5年『第185回債』の発行条件」
- 財務省「個人向け国債 商品概要」
- 財務省「個人向け国債と新窓販国債の商品性の比較」
- 財務省「個人向け国債についてのよくある質問(中途換金・買い方)」
- 預金保険機構「保護の範囲」
- 野村総合研究所 木内登英「国債は新NISAの対象となるか?」(2026年7月22日)
本記事の内容および利率は、いずれも2026年8月7日時点の公表情報に基づきます。個人向け国債の利率は毎月見直されるため、購入前に財務省および各金融機関の公式サイトで最新の募集条件をご確認ください。