


この記事の要点
- 日銀は2026年6月に政策金利を1.0%へ引き上げましたが、変動金利型で借りている人の返済額に表れるのは、多くの銀行で2027年1月以降とみられています。銀行の見直しが年2回だからです
- 住宅ローンを借りた人の75.0%が変動型。金利が上がると答えた人は73.7%、返済額がどれくらい増えるか理解に不安がある人は52.0%(住宅金融支援機構、2026年1月調査)
- 短期プライムレート(企業向けの最優遇貸出金利)は8月3日から年2.375%。全期間固定のフラット35は3.29%です
- 借り換えの損得は金利差だけでは決まらず、諸費用と団信の条件が絡みます
日銀が動かしているのは「政策金利」ひとつだけ
日銀は2026年6月15〜16日の金融政策決定会合で、政策金利を0.75%程度から1.0%程度へ引き上げました。1995年9月以来、約31年ぶりの水準です。7月30〜31日の会合では1.0%で据え置かれています。
押さえておきたいのは、日銀が決めているのは政策金利という一点だけだということ。住宅ローンや預金の金利は、各金融機関が決めています。
金融機関同士が短期の資金をやり取りするときの金利(無担保コール翌日物)の誘導目標。日銀が金融政策決定会合で決めます。
「利上げ」はこの政策金利の引き上げを指す言葉です。銀行が住宅ローンや預金の金利を変えることは、それとは別の動きです。
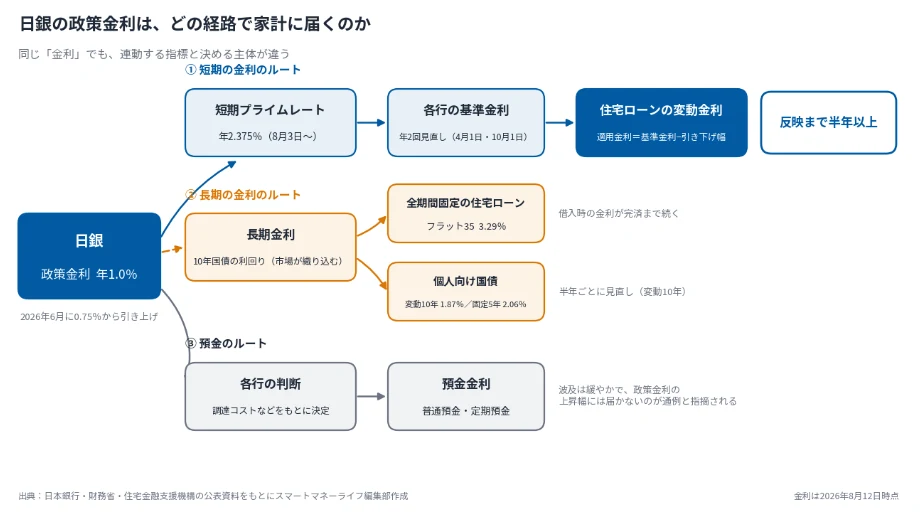
出典:日本銀行・財務省・住宅金融支援機構データをもとにスマートマネーライフ編集部作成
住宅ローンの変動金利は4つの段階を経て決まる
政策金利から実際に払う金利までには、4つの段階があります。
政策金利 → 短期プライムレート → 基準金利 → 適用金利
銀行が業績の良い企業へ1年以内でお金を貸すときの、いちばん低い金利。各行が資金調達コストなどをもとに決めます。住宅ローンの変動金利は、多くの銀行でこれに連動します。
短プラは三菱UFJ銀行・三井住友銀行・みずほ銀行がいずれも2026年8月3日から年2.375%。それまでは2.125%で、3行そろって0.25%の引き上げでした。
基準金利は住宅ローン金利の定価にあたるもの。実際に払う適用金利は、そこから契約ごとの引き下げ幅(値引き)を差し引いた水準です。値引き幅は契約時に決まり、完済まで変わりません。
つまり金利が動くのは、値引き幅ではなく定価にあたる基準金利が見直されたときです。同じ銀行で同じ日に借りても、契約内容によって適用金利は違います。
住宅ローンの固定金利は別のルートで動く
固定金利は短プラではなく、長期金利(10年国債の利回り)を見て決まります。
| 変動金利 | 固定金利 | |
|---|---|---|
| 連動する指標 | 短期プライムレート | 長期金利(10年国債の利回り) |
| 動くきっかけ | 日銀の政策金利の変更 | 市場が先に将来を織り込む |
| 金利が変わる時期 | 年2回の見直しのあと | 借入時の金利が完済まで続く |
全期間固定型の代表が、住宅金融支援機構(住宅ローンを扱う政府系の機関)と提携金融機関が取り扱うフラット35です。2026年8月に資金を受け取る場合、最も多い金利は年3.29%。金融機関ごとに違い、3.29〜5.57%の幅があります。
変動と固定が同じ方向に同じ幅で動かないのは、見ている指標が違うからです。
反映に時間差があるのはなぜか
ここからは変動金利の話に戻ります。
多くの銀行は基準金利を年2回、4月1日と10月1日を基準に見直します。見直した金利が返済額に適用されるのは、その2〜3か月後からです。2025年12月の利上げは2026年4〜5月に各行の基準金利へ年0.25〜0.35%反映され、返済額に表れたのは7月以降でした。2026年6月の利上げは、秋に見直された場合、2027年1月以降の返済に反映されるとみられています。
日銀が動いてから自分の返済額が変わるまで、半年以上かかることがあるということです。
さらに契約によっては、適用金利が上がっても返済額がすぐには変わらない仕組みが入っています。
5年ルールは、適用金利が上がっても5年間は毎月の返済額を変えない仕組み。125%ルールは、返済額を見直すときの上げ幅を直前の1.25倍までに抑える仕組みです。どちらも契約に入っている人と入っていない人がいます。
返済額が変わらないあいだも、返済額に占める利息の割合は増えていきます。元金の減りが遅くなるため、負担がなくなるわけではありません。金利の上昇が大きい場合には、利息が返済額を超える「未払い利息」が生じることもあります。
変動金利の今後は何と言われているのか
日銀の次回会合は9月17〜18日です。8月10日に公表された7月会合の「主な意見」では、物価の上振れリスクへの警戒から、金融緩和度合いの調整をペースアップする必要があるという意見が出ていました。同会合では高田創審議委員が1.25%への引き上げを提案し、否決されています。
日本経済新聞は8月12日、9月の追加利上げを見込む確率が79%に達したと報じました。8月10日は66%でした。きっかけは7月31日の日米協調介入をめぐる共同通信の報道で、植田総裁が9月以降の早期の引き上げを強く示唆したことが決め手になった、という内容です。みずほ証券は次の引き上げ時期の予想を12月から9月へ、バークレイズ証券は10月から9月へ前倒ししました。
(出典:日本経済新聞 2026年8月12日「日銀9月利上げ予想8割迫る 日米協調介入で『外堀埋まる』」)
いずれも予想であり、決まったことではありません。
変動金利と固定金利の比較で、何を並べるのか
先の表のとおり決まり方が違うため、数字をそのまま並べても答えは出にくくなります。
- 変動金利は値引き後の水準、フラット35は団信込みの全期間固定という違いがあります
- 変動金利の引き下げ幅は契約ごとに異なるため、他の人の金利は目安になりません
- 固定金利は将来の金利変動を織り込んだ水準なので、現時点では高く見えます
今は変動が安い、という比較は、将来の金利の動きを計算に入れていない見方になりやすいところです。
借り換え比較の前に確認しておく情報
借り換えの損得は金利差だけでは決まりません。事務手数料や保証料、登記費用などで数十万円単位のコストがかかることがあります。保証料を前払いしている場合、未経過分が戻るかどうかは銀行や契約によって異なります。団体信用生命保険は借り換え時に入り直すのが原則で、年齢や健康状態によっては加入できない場合もあります。
比較を始める前に、契約書と返済予定表から次の情報を手元に出しておくと話が早くなります。
- 現在の適用金利と引き下げ幅
- ローン残高と残りの返済期間
- 基準金利の見直し時期
- 返済額の変わり方に5年ルール・125%ルールが付いているか
ランキングや試算の数字を見るときの前提
住宅ローンの変動金利ランキングやローンシミュレーションは、表示金利をもとにした概算です。実際の適用金利は審査結果や団信の条件で変わります。地方銀行やネット銀行では短プラ以外の指標を使う例もあります。掲載されている数字の更新日もあわせて確認したい部分です。
もうひとつの「変動金利」は決まり方が違う
住宅ローンの変動金利とは別に、個人向け国債にも「変動10年」があります。同じ「変動」でも決まり方は違います。
| 何に連動するか | 誰が決めるか | 見直し | |
|---|---|---|---|
| 住宅ローンの変動金利 | 短期プライムレート | 各銀行 | 年2回の基準日 |
| 個人向け国債 変動10年 | 10年国債入札の平均落札利回り | 算式で自動的に決定 | 半年ごと |
| 定期預金 | 各行の調達コストなど | 各銀行 | 随時 |
2026年8月募集分の変動10年(第197回債)は、基準金利2.83%に「基準金利×0.66」の算式を当てはめた1.87%。固定5年(第185回債)は2.06%、固定3年(第195回債)は1.71%です。募集は8月31日まで、発行日は9月15日。
固定5年が変動10年を上回っているのは、算式そのものが違うためです。
預金金利の上がり方が住宅ローンより遅いのはなぜか
ローンはすぐ上がるのに預金は上がらない、という感覚を持つ方は少なくないと思います。
この点について、預金金利への波及は緩慢で政策金利の上昇幅には届かないのが通例だと指摘されています。同時に、利上げの影響は家計の資産と負債の構成によって逆向きに働くことも挙げられています。住宅ローンなどの負債を抱える家計にはマイナスに、預貯金を多く持つ家計にはプラスに働くという整理です。
(出典:日本経済新聞「経済教室」2026年8月4日「金利上昇と日本経済(上)家計に重い負担 是正が必要」横浜市立大学・中園善行教授)
30〜40代は住宅ローンを抱えている割合が高い世代です。同じ利上げでも、自分がどちら側にいるかで意味が変わります。
金利の話を一人で判断しなくてよい
住宅金融支援機構の調査では、金利が上がったときに返済額がどれくらい増えるかについて、理解に不安があると答えた人が52.0%と半数を超えていました。仕組みが複雑で、契約ごとに条件が違うからです。
YouTubeやSNSで見た数字が自分に当てはまらないのも、銀行によって、契約の時期によって、反映のタイミングによって違うからです。逆に言えば、自分の契約書に書かれている情報がわかれば、判断の材料はそろいます。
聞ける相手は複数あります。借入先の銀行の窓口、住宅金融支援機構の相談窓口、そしてファイナンシャルプランナー(FP)です。銀行の窓口は自行の商品に詳しい一方、他行との比較には向きません。マネーキャリアのように、オンラインで無料相談ができるサービスもあります。予約の際に住宅ローンや金利の相談に対応できるFPかを確認しておくと、初回から具体的な話ができます。
とはいえ、自分の場合は変動のままでよいのか、固定に切り替えるべきか、借り換えの費用に見合うのか。ここは残高と残りの返済期間、家計の余裕度によって変わるところです。判断に迷う方は、マネーキャリアの無料FP相談を活用してみてはいかがでしょうか。
金利のニュースに振り回されず、自分の契約に合った変動と固定の選び方を確かめたい方は、マネーキャリアの無料相談を活用してみてはいかがでしょうか。
参考にした情報
- 日本銀行「当面の金融政策運営について」「金融政策決定会合における主な意見」
- 財務省「個人向け国債 発行条件」「商品概要」
- 住宅金融支援機構「住宅ローン利用者の実態調査結果(2026年1月調査)」「フラット35 金利情報」
- 三菱UFJ銀行・三井住友銀行「短期プライムレート」、みずほ銀行「短期プライムレートの改定について」(2026年6月16日)
- 日本経済新聞(2026年8月10日、8月12日)、同「経済教室」(2026年8月4日)