
こどもNISAはいつから?10月1日に口座開設の受付開始、取引は2027年1月
10月1日に始まったのは、口座開設の申込受付です。投資信託の取引ができるのは、2027年1月からです。
受付を始めたのは、楽天証券、SBI証券、マネックス証券、松井証券、三菱UFJ eスマート証券、PayPay証券などです。
出典
楽天証券「【こどもNISA】10月1日(木)より口座開設受付開始!」
三菱UFJ eスマート証券 プレスリリース
松井証券 プレスリリース(2026年9月3日)
BCN(2026年9月28日)
楽天証券・SBI証券など、こどもNISAのキャンペーン比較
各社のキャンペーンは表1のとおりです。条件や期間は変わることがあるため、申し込む前に各社の公式ページで確認してください。
表1 主なネット証券のこどもNISAキャンペーン(2026年10月2日時点)
| 証券会社 | 期間 | 主な条件と特典 |
|---|---|---|
| 楽天証券 | 2026年10月1日〜12月31日 | キャンペーンページでクイズに正解してエントリーし、同ページから申し込むと現金を進呈。親権者:総合口座の開設・初期設定で1,500円、楽天銀行の開設と3万円以上の入金で1,500円/子ども:こども口座の開設とこどもNISAの申込で1,000円、楽天銀行の開設と2万円以上の入金で1,000円(子どもの楽天銀行分はエントリー不要、12歳以下が対象) |
| SBI証券 | 2026年10月1日〜12月30日 | こどもNISAの開設予約・開設、クイズ全問正解、こども口座からのエントリーで、こども口座に現金2,000円。さらに投資信託を合計5,000円以上買付注文した人から抽選で500人に現金最大10万円 |
| マネックス証券 | 2026年10月1日〜2027年3月31日 | 家族・友人の紹介(要エントリー)で、紹介された子どもが未成年口座とこどもNISA口座を開設すると、紹介者に1人あたり7,000ポイント。集計期間ごとに最大5人・35,000ポイントのdポイント(期間・用途限定) |
| マネックス証券 | 2026年10月1日〜2027年1月31日(エントリー期間) | エントリーして2027年1月にNISA口座(こどもNISAも対象)で投資信託を合計3万円以上買うと、抽選で現金最大10万円 |
| 松井証券 | 2026年10月1日〜(終了日の記載なし) | 未成年口座の新規開設とクイズ正解で1,000ポイント、こどもNISA口座も開設すると追加で1,000ポイント(松井証券ポイント、要エントリー)。親権者も新規開設なら親子で最大4,000ポイント |
| 三菱UFJ eスマート証券 | 2026年10月1日〜2027年3月31日 | こどもNISA口座の新規開設、クイズ正解、エントリーで、口座に2,000円を入金。対象の投資信託を合計1万円以上買うと、抽選で最大5万円(合計最大52,000円) |
| PayPay証券 | — | こどもNISA向けのキャンペーンの記載なし。PayPayポイントでの積立に対応 |
証券会社は、特典の額よりも、親がすでに使っている証券会社か、長く使い続けられるかで選ぶ方法があります。こどもNISAの口座を開設したあとに別の金融機関へ移すことは、現時点では想定されていないと案内されています。各社の特徴は、マネックス証券の評判と特徴や松井証券の評判と特徴で紹介しています。
出典
楽天証券
楽天証券「こどもNISAキャンペーン!家族で最大10,000円プレゼント」
SBI証券「こどもNISA予約受付開始記念!Wチャンスキャンペーン」
マネックス証券「dポイントご家族・ご友人紹介プログラム」
マネックス証券「来年も!NISAならマネックスキャンペーン」(2026年10月1日)
松井証券「NISA・こどもNISA応援プログラム」
三菱UFJ eスマート証券「こどもNISA口座開設キャンペーン」
PayPay証券
PayPay証券「こどもNISA」
Business Insider Japan
口座開設の前にそろえるもの
主要なネット証券では、親権者が同じ証券会社に口座を持っていることが申込の条件です。楽天証券では、次のものが必要です。
- 親権者の総合口座
- 子どものマイナンバー
- 世帯全員が記載された住民票(別居の場合は戸籍謄本なども必要)
PayPay証券は、子どもが12〜17歳なら、親権者の口座がなくても開設できると報じられています。
出典
楽天証券
Business Insider Japan
銀行や郵便局でも申し込める?
表2 銀行・郵便局のこどもNISA対応状況(2026年10月2日時点)
| 区分 | 金融機関 | 状況 |
|---|---|---|
| 受付開始を発表 | 三菱UFJ銀行・三菱UFJ信託銀行 | 2026年10月から受付開始と発表。受付方法と取扱商品は、確定しだい公表予定 |
| 銀行では取り扱わない | 三井住友銀行 | SBI証券と連携して利用するしくみ |
| 発表なし | ゆうちょ銀行(郵便局) | NISAの案内ページに、こどもNISAの記載なし |
窓口で相談しながら始めたい場合は、取引のある銀行の案内を確認してください。
出典
三菱UFJフィナンシャル・グループ(2026年8月14日)
三菱UFJ銀行(2026年8月14日)
三井住友銀行 Money VIVA
ゆうちょ銀行 NISA
こどもNISAとは|子どもの資産づくりを支援する非課税制度、普通のNISAとの違い
こどもNISAは、0〜17歳の子ども名義の口座で投資信託を積み立て、運用益に税金がかからない制度です。口座は親権者が管理します。
表3 こどもNISAと18歳以上のNISAの違い
| こどもNISA | 18歳以上のNISA | |
|---|---|---|
| 対象年齢 | 0〜17歳 | 18歳以上 |
| 使える枠 | つみたて投資枠のみ | つみたて投資枠・成長投資枠 |
| 年間の投資枠 | 60万円 | 360万円(つみたて120万円+成長240万円) |
| 非課税で持てる上限 | 600万円 | 1,800万円 |
| 買えるもの | つみたて投資枠の対象の投資信託 | 投資信託・株式など |
| 引き出し | 12歳以降、条件を満たせば可能 | いつでも可能 |
| 口座の管理 | 親権者など | 本人 |
| 18歳になったら | 手続きなしで18歳以上のNISAに移る | — |
いちばん大きな違いは、引き出しの制限です。12歳以降に引き出すには、子どものために使うことと、子どもが同意したことを示す書面を、親権者が金融機関に出します。12歳になるまでは、原則として引き出せません(例外は日本証券業協会の案内を参照)。
2023年末に終わったジュニアNISAは、原則として18歳まで引き出せませんでした。こどもNISAは、12歳以降に子どものための支出に使えるようになっています。大人のNISAの弱点は、新NISAのデメリットと向いていない人で解説しています。
出典
財務省「NISAのつみたて投資枠の拡充(令和8年度改正)」
金融庁「アクセスFSA」2026年2月号
日本証券業協会リーフレット
財務省「ジュニアNISA制度の概要」
こどもNISAのシミュレーション|毎月1万円の積立を年3%で13年続けると約191万円
毎月1万円を、5歳から17歳までの13年間積み立てます。年3%で運用できた場合、約191万円になります。積立元本は156万円です。
この試算は、利回りが毎年一定と仮定した計算です。手数料と税金は考慮していません。
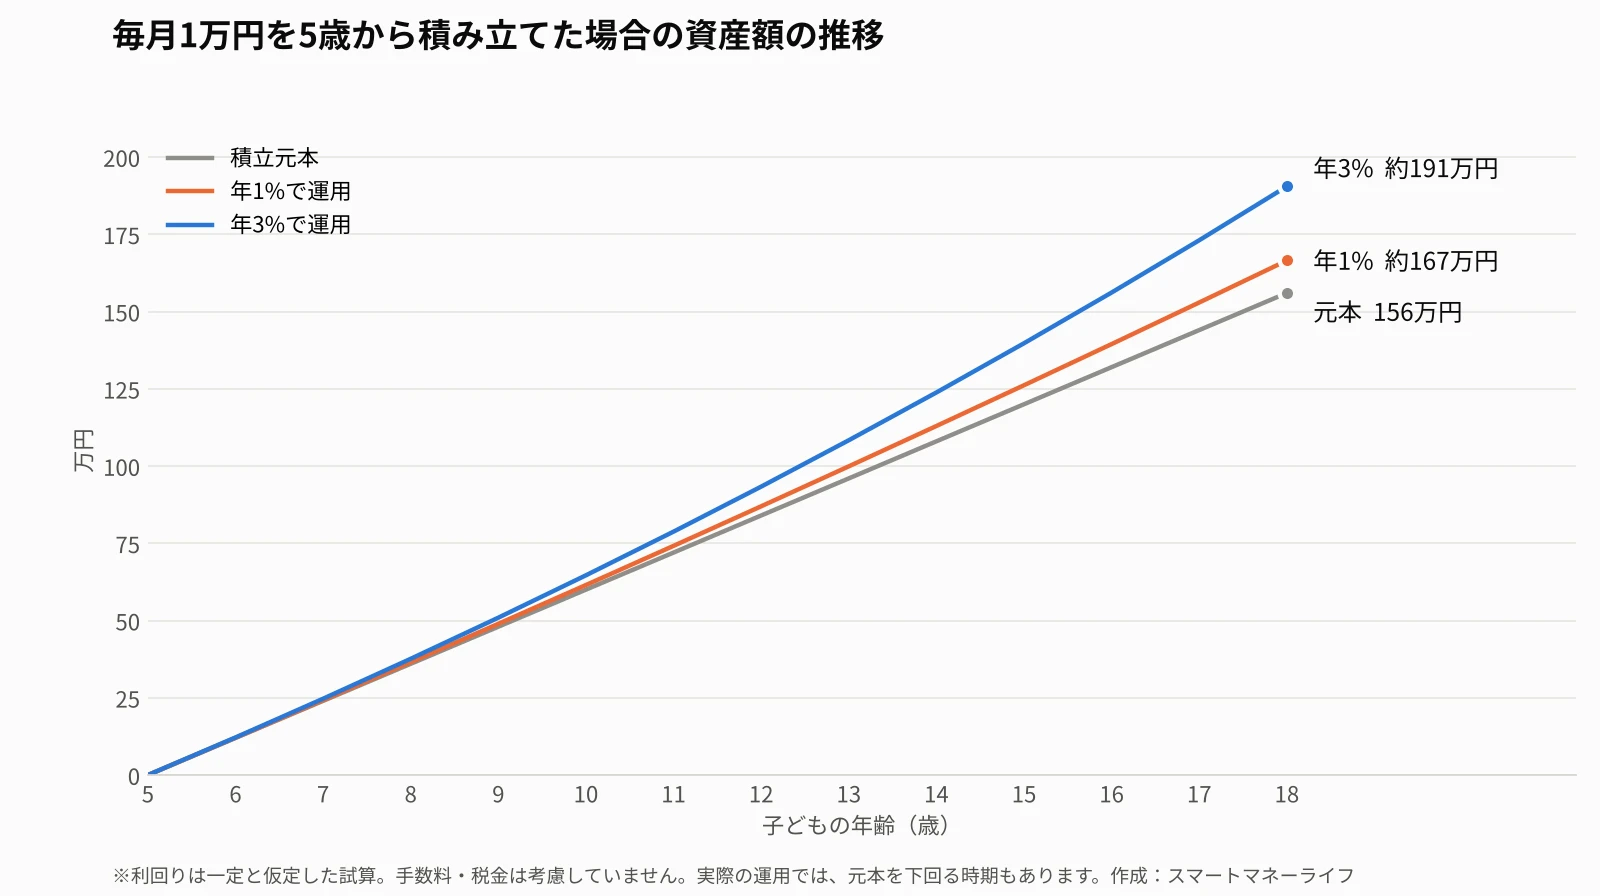
表4 積立のシミュレーション(利回り一定と仮定)
| ケース | 積立元本 | 年1%で運用 | 年3%で運用 |
|---|---|---|---|
| 毎月1万円・5〜17歳(13年) | 156万円 | 約167万円 | 約191万円 |
| 毎月1万円・0〜17歳(18年) | 216万円 | 約237万円 | 約286万円 |
| 毎月2万円・5〜17歳(13年) | 312万円 | 約333万円 | 約381万円 |
実際の運用では、値下がりする年もあります。年3%で積み立ててきた資産が最後の年に30%下がると、約133万円です。積み立てた156万円を下回ります。
月1万円は、児童手当の月額に近い金額です(参考:児童手当の使い道ランキング)。
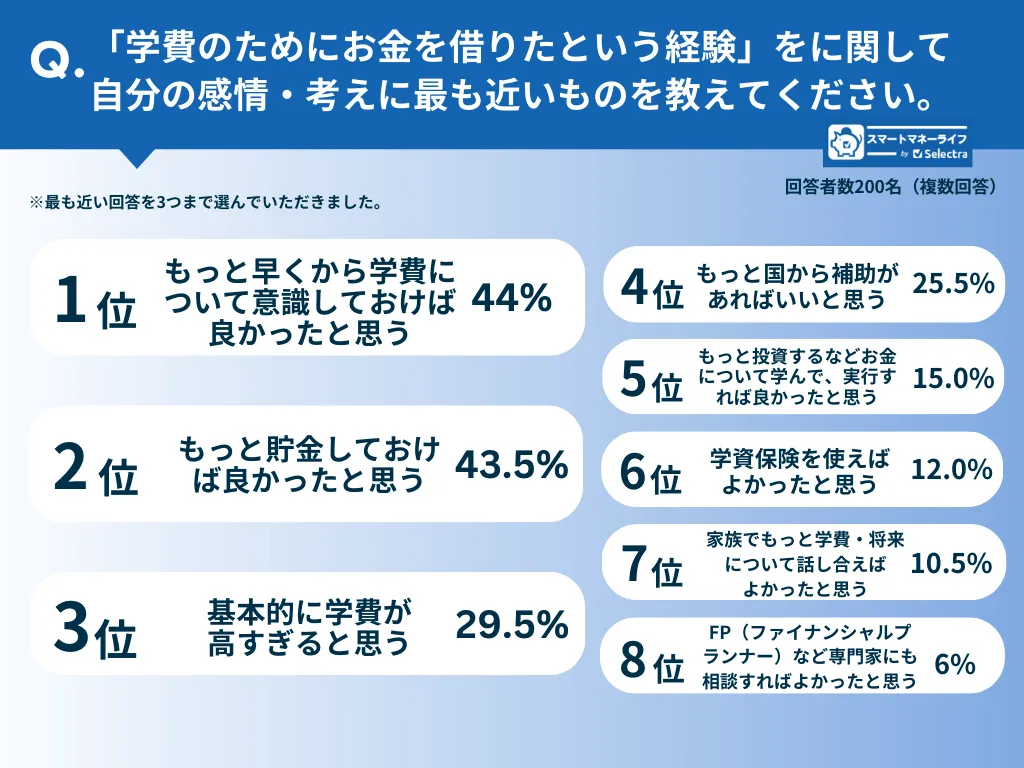
学費の準備を早めに始める意味は、別の調査からも見えます。スマートマネーライフ編集部が、学費のためにローンや奨学金を利用した親200人に聞いた調査では、後悔したことの1位が「早めに準備しておけばよかった」でした。返済に負担を感じている人は約7割です。
メリット・デメリットと注意点|「12歳まで引き出せない」をどう見るか
表5 こどもNISAのメリット・デメリット
| メリット | デメリット・注意点 |
|---|---|
| 運用益に税金がかからない | 12歳まで原則引き出せない |
| 0歳から長く積み立てられる | 投資信託なので元本割れすることがある |
| 18歳で手続きなしに大人のNISAへ移る | 12歳以降の引き出しにも子どもの同意が必要 |
| 親子でお金の話をするきっかけになる | 親の口座開設など、手続きに手間がかかる |
「12歳まで引き出せない」には、2つの面があります。急な出費には使えません。一方で、教育資金を学費以外に使ってしまうのを防ぐしくみにもなります。
- こどもNISAの主なデメリット5つ
- 学費のために取り崩すと、増やしてきた「非課税のメリット」が戻ってこない
- 親のNISAより先に、子どもの枠を埋めようとする
- 「相続税対策になるから」と早めに子どもへ移す
- 「いつでも引き出せる」と思い込む(流動性リスク)
- 贈与のしかたを間違えると、贈与税がかかることも
- その他に知っておきたいデメリット・注意点
- こどもNISAをやめたほうがいい人・向いている人
こどもNISAと贈与税|年60万円の入金なら、基礎控除110万円の範囲内
親のお金を子ども名義の口座に入れると、親から子への贈与として扱われます。贈与税には、1人が1年間に受け取る額のうち110万円までは税金がかからない「基礎控除」があります。
こどもNISAの年間投資枠は60万円です。こどもNISAへの入金だけなら、基礎控除の110万円を超えません。 ただし、祖父母からのお祝い金など、同じ年に受け取ったほかの贈与も合算されます。合計が110万円を超えると、贈与税の対象になります。
個別のケースは、出典の楽天証券の解説で確認できます。
こどもNISAに入れるのは「色分け」したあとの余裕資金
こどもNISAに向くのは、10年以上使わず、値動きを受け入れられる余裕資金です。家計のお金を3つに色分けすると、どのお金がそれにあたるかがわかります。
- すぐ使うお金:生活費、急な出費への備え
- 数年以内に使うお金:入学金など、使う時期が決まっているお金
- 10年以上使わないお金:値動きがあっても待てるお金(こどもNISAに向くお金)
教育資金は、使う時期が決まっていて、ずらせません。使う直前に値下がりすると、回復を待つ時間がありません。
始める前に、次の3点を確認します。
- 親自身のNISAに無理なく積み立てたうえで、子どものためだけのお金を出せるか
- 毎月一定額を積み立てても、家計に無理がないか
- 途中で元本を下回っても、受け入れられる金額か
1つ目がとくに重要です。こどもNISAに入れたお金は、親の老後資金や家計の予備費には使えません。
元本が決まっている学資保険と組み合わせる方法もあります(参考:学資保険の比較)。お金の色分けは新NISAは悪魔の制度なのか?、家計の見直し方は固定費の見直しはどこから?で解説しています。
- 保険だけでなく、NISA・投資信託など幅広い金融相談に対応
- 担当FPの口コミ・プロフィール・実績を事前に確認してから予約できる
- 完全オンラインで外出不要、全国どこからでも相談可能
元銀行員の視点|教育資金の一部を運用する考え方と、元本割れへの備え
物価は上がり続けており、2026年8月の消費者物価は前年同月比1.9%の上昇でした。預金だけでは、同じ金額で買えるものが少しずつ減っていきます。そこで、教育資金の一部を、こどもNISAの非課税枠で運用するという考え方があります。親子でお金の動きを知るきっかけにもなります。
一方で、「NISAをやれば増える」という受け止め方には注意が必要です。2024年に新しいNISAが始まってから、相場は下落をはさみながらも上昇してきました。SNSでも「NISAで増えた」という声が目立ちます。しかし、日経平均株価が1989年の最高値を上回ったのは2024年で、34年かかっています。この数年の上昇は、それまでの30年近くにはなかった動きです。
NISAは、税金がかからなくなる「入れ物」です。中身の値下がりを防ぐしくみではありません。元本割れする時期があることを前提に、前の章の3点を確認してから始めます。
出典
総務省「2025年基準 消費者物価指数(2026年8月分)」
ニューズウィーク日本版(2026年9月18日)
日経平均プロフィル「2024年2月の日経平均」
親子で学ぶ機会に|NISAを始めた大人の27%が「値動きを見るようになった」
野村アセットマネジメントの調査では、NISAを始めたことで、金融や経済への関心が高まった人がいます。
表6 NISAを始めてから変わったこと(20歳以上のNISA利用者)
| 変わったこと | 割合 |
|---|---|
| 株価や為替の値動きを見るようになった | 27% |
| 金融・経済に興味を持つようになった | 27% |
| 金融商品について興味を持ち、調べるようになった | 19% |
| 家族・友人とお金について話をするようになった | 15% |
出典
野村アセットマネジメント「Investor Insights 2025」(同社コラムより)
楽天証券が2026年5月に親1,000人に聞いた調査では、子どもに金融教育が必要と考える親は84%でした。実際に学ぶ機会があったのは11%です。
こどもNISAでは、12歳以降の引き出しに子どもの同意が必要です。お金の使い道を親子で話し合う場面が、制度に組み込まれています。
たとえば、年に一度、積立額と資産の動きを子どもと一緒に見ます。値下がりした年には、なぜ下がったのか、それでも続けるのかを話します。値動きに一喜一憂しない考え方を、親子で身につける機会になります。資産運用の基本は、資産運用を始める理由と方法で解説しています。
まとめ/よくある質問
- 申込受付:2026年10月1日に開始
- 取引開始:2027年1月から
- 投資枠:年60万円、非課税で持てる上限は600万円
- 入れるお金:値動きを受け入れられる余裕資金
こどもNISAはやったほうがいいですか?
家庭の状況によって判断が変わります。判断材料は、親自身のNISAに余裕があるか、毎月の積立が家計に無理がないか、元本割れを受け入れられるかの3点です。学費の支払い時期が近いお金には向きません。
こどもNISAはいつから?2027年に始まりますか?
2027年1月に始まります。口座開設の申込受付は、2026年10月1日に始まっています。
こどもNISAの落とし穴は?
主な注意点は、12歳まで原則として引き出せないこと、元本割れすることがあること、ほかの贈与と合わせて年110万円を超えると贈与税がかかることの3つです。詳しくは「メリット・デメリットと注意点」の章の関連記事で解説しています。
出典一覧
- 財務省「NISAのつみたて投資枠の拡充(令和8年度改正)」
- 金融庁「令和8(2026)年度税制改正について」
- 金融庁「アクセスFSA」2026年2月号
- 日本証券業協会「0歳からNISA口座が開設できるようになります!」
- 楽天証券「【こどもNISA】10月1日(木)より口座開設受付開始!」
- 楽天証券「こどもNISAと贈与税」
- SBI証券「こどもNISA予約受付開始記念!Wチャンスキャンペーン」
- 楽天証券「こどもNISAキャンペーン!家族で最大10,000円プレゼント」
- マネックス証券「dポイントご家族・ご友人紹介プログラム」
- マネックス証券「来年も!NISAならマネックスキャンペーン」(2026年10月1日)
- 松井証券「NISA・こどもNISA応援プログラム」
- 三菱UFJ eスマート証券「こどもNISA口座開設キャンペーン」
- 三菱UFJフィナンシャル・グループ(2026年8月14日)
- 総務省「消費者物価指数(2026年8月分)」
- 日経平均プロフィル「2024年2月の日経平均」
- 野村アセットマネジメント コラム
- 楽天証券 プレスリリース(2026年7月9日)