


購入を前にして迷う理由は、たとえば次のようなものです。
- 固定金利と変動金利、どちらが得なのか
- 金利上昇局面なら変動10年のほうがいいのではないか、でも10年は長すぎないか
- 固定にするなら、もう少し金利が上がってから買ったほうがいいのではないか
- 新NISAの対象になるまで待ったほうがいいのではないか
これらの迷いは、どれも金利の先行きや税制改正の行方を知る必要があります。そこはプロでも断言できません。
- 変動10年と固定5年どっち?①金利の決まり方の違い……固定5年は基準金利−0.05%、変動10年は基準金利×0.66で計算される
- 変動10年と固定5年どっち?②受取利息シミュレーション……元本別の税引後受取額と、中途換金で引かれる金額
- 変動10年と固定5年どっち?③迷った時の考え方……金利の比較ではなく「そのお金をいつ使うか」から決める手順
- 金利上昇や制度改正で迷っている方の疑問に回答……金利上昇なら変動のほうがよいのか、NISA対象化を待ったほうがよいのか
長期金利の上昇|9月1日の債券市場で起きたこと
新発10年物国債の利回りが約30年ぶりの水準へ
2026年9月1日、長期金利の指標となる新発10年物国債の利回りが一時2.985%をつけました。日本経済新聞は1996年9月以来の高さと報じています。
長期金利とは|政策金利との違い
長期金利とは、満期までの期間が1年以上ある金融商品の金利で、日本では新発10年物国債の利回りが指標として使われます。
政策金利は日銀が決める短期の金利、長期金利は市場での売買で決まる金利。政策金利は2026年9月時点で1%程度ですが、長期金利は政策金利が動かなくても市場の判断で変わります。
上昇の背景にある3つの要因
- 米国の長期金利の上昇……8月31日に米10年債利回りが一時4.76%台へ
- 日銀の追加利上げ観測……次回の会合は9月17日・18日
- 財政面の要因……2027年度予算の概算要求は143兆円前後。国債費の想定金利が年3%から3.8%へ
長期金利の上昇│個人向け国債の金利への影響
この1年で個人向け国債の金利はどう動いたか
2026年9月募集分(10月15日発行)の金利は、財務省の公表値で次のとおりです。
| 種類 | 表面利率(税引前) | 税引後 |
|---|---|---|
| 変動10年(第198回) | 年1.95% | 1.5538575% |
| 固定5年(第186回) | 年2.24% | 1.7849440% |
| 固定3年(第196回) | 年1.96% | 1.5618260% |
前月の8月募集分と比べると、変動10年は0.08ポイント、固定5年は0.18ポイント、固定3年は0.25ポイント上がりました。3タイプそろって上昇しています。
長期金利が国債の金利にどのように影響するか
固定5年・固定3年は、募集ごとにその時点の基準金利をもとに設定され、以後は満期まで変わりません。変動10年は基準金利に連動し、半年ごとに見直されます。
つまり長期金利の上昇は、まず新しく募集される回号に表れます。変動10年はすでに保有している分にも、半年ごとに反映されていきます。
ただし9月1日の2.985%は市場で売買されている国債の利回りです。市場の利回りが3%近くまで上がっても、個人向け国債の金利が3%になるわけではありません。
個人向け国債│変動10年と固定5年どっち?①金利の決まり方の違い
| 固定5年 | 変動10年 | |
|---|---|---|
| 満期 | 5年 | 10年 |
| 金利 | 満期まで変わらない | 半年ごとに見直し |
| 2026年9月募集分 | 年2.24% | 年1.95% |
| 決まり方 | 基準金利 − 0.05% | 基準金利 × 0.66 |
| 基準金利の中身 | 5年債の想定利回り | 10年債の平均落札利回り |
| 金利の下限 | 年0.05% | 年0.05% |
| 受取総額 | 買った時点で確定 | 満期まで確定しない |
基準金利とは|国債の入札で決まる利回り
どちらも「基準金利」から計算されますが、その中身が違います。
国債は、国が金融機関を相手に入札で売っています。金融機関が「この価格なら買う」と札を入れ、その落札結果から利回りが決まります。この平均が平均落札利回りです。
- 変動10年の基準金利……直近の10年国債の入札における平均落札価格をもとに計算した利回り
- 固定5年の基準金利……募集開始の2営業日前(10年国債の入札日)の市場実勢利回りから計算した、5年債ならこのくらいという想定利回り
固定5年に5年債の入札結果をそのまま使わないのは、5年債の入札が毎月あるわけではないためです。だから「想定利回り」という言い方になります。固定3年も同じ考え方で、基準金利から0.03%を差し引きます。
固定5年|受け取る額が買った時点で決まる
100万円を年2.24%で買えば、5年間の税引後の受取利子は89,247円。この数字が動くことはありません。3年後に必要な入学金の金額が決まっているような資金では、確定していること自体に意味があります。
変動10年|半年ごとに見直される
10年間で20回の見直しがあります。9月募集分の適用利率1.95%は、基準金利に0.66を掛けて算出されたものです。財務省は変動10年の基準金利そのものを回号ページで公表していないため、逆算しても正確な値は特定できません。買った時点でわかるのは初回の金利だけ、という点は変わりません。
0.66がけということは、上がり幅の3分の2しか届かない
基準金利が1ポイント上がる → 適用利率は0.66ポイントしか上がらない
固定5年2.24%が変動10年1.95%より高いのも、この0.66がけによるものです。9月募集分では固定3年1.96%も変動10年1.95%をわずかに上回りました。満期が短いほうが利率が高いという逆転ですが、これも相場観の反映ではなく計算式の違いから生じたものです。
なお変動10年は、平成23年6月発行分までは「基準金利−0.8%」で計算されていました。低金利時に利率が下がりすぎないよう、平成23年7月発行分から現在の方式に変更されたものです。
半年ごとに見直されるとは、下がるときも下がるということ
見直しは上下どちらにも働きます。基準金利が下がれば適用利率も下がり、下限の年0.05%まで低下する可能性もあります。
個人向け国債│変動10年と固定5年どっち?②受取利息シミュレーション
2026年9月募集分の金利で計算した受取額
税引後の受取利子総額です。固定は満期まで保有、変動10年は適用利率1.95%が10年間変わらなかったと仮定した場合の金額です。
変動10年の適用利率は半年ごとに見直されるため、実際の受取額はこれより多くなることも少なくなることもあります。あくまで比較のための試算です。
| 元本 | 固定3年(3年) | 固定5年(5年) | 変動10年(10年) |
|---|---|---|---|
| 100万円 | 46,854円 | 89,247円 | 155,385円 |
| 300万円 | 140,564円 | 267,741円 | 466,157円 |
| 500万円 | 234,273円 | 446,236円 | 776,928円 |
利子には一律20.315%が源泉徴収されます。
税引後の受取利子 = 元本 × 表面利率 × 0.79685 × 保有年数
0.79685は、税率20.315%を差し引いた後の手取り割合(1 − 0.20315)です。
例)100万円を固定5年(年2.24%)で5年保有した場合
100万円 × 2.24% × 0.79685 × 5年 = 89,247円
実際に購入した金額での試算は、財務省のサイトでもできます。
途中で換金すると、税引後1年分の利子が引かれる
発行後1年が経過すれば、いつでも国の買取による中途換金ができます。元本は額面で戻るので元本割れはありません。ただし直前2回分の各利子(税引前)に0.79685を掛けた金額が差し引かれます。
100万円・適用利率1.95%なら、引かれるのは15,538円。これは1年分の税引後利子とちょうど同じ金額です。
中途換金調整額 = 額面 × (利率 ÷ 2) × 2回 × 0.79685
これを整理すると次のようになります。
額面 × 利率 × 0.79685 = 税引後1年分の利子
例)100万円・適用利率1.95%の場合
100万円 × 1.95% × 0.79685 = 15,538円
財務省の「個人向け国債シミュレーション」では、直近までの受取利子額と、中途換金の際の経過利子相当額・中途換金調整額をそれぞれ試算できます。購入を検討している金額や、すでに保有している回号で確認してみてください。
9月募集分の募集期間と発行日
募集期間は9月3日から30日、発行日は10月15日です。金利は9月2日に財務省から公表されました。次回10月募集分の募集期間は10月8日から30日で、金利は募集開始日の前営業日に公表される予定です。
金利や商品条件は財務省が決めているのでどこで買っても同じですが、金融機関のキャッシュバックキャンペーンを使うと実質的な受取額が変わります。
個人向け国債│変動10年と固定5年どっち?③迷った時の考え方
まず金額を出す|生活防衛資金と1年以内に使うお金を引く
個人向け国債は、まとまった資金の置き場所を決める商品です。手元のお金の全額が対象になるわけではありません。
- 生活費の6か月〜1年分を生活防衛資金として除く
- 1年以内に使う予定のあるお金を除く(日常生活費、年内に予定している旅行や子どもの習い事、税金など)
- 残りが、判断に入る金額
生活防衛資金の目安は、家族構成や収入の安定度によって変わります。共働きか片働きか、子どもの人数、勤務先の安定度などで必要な月数は違うため、6か月〜1年分はあくまで一般的な目安です。
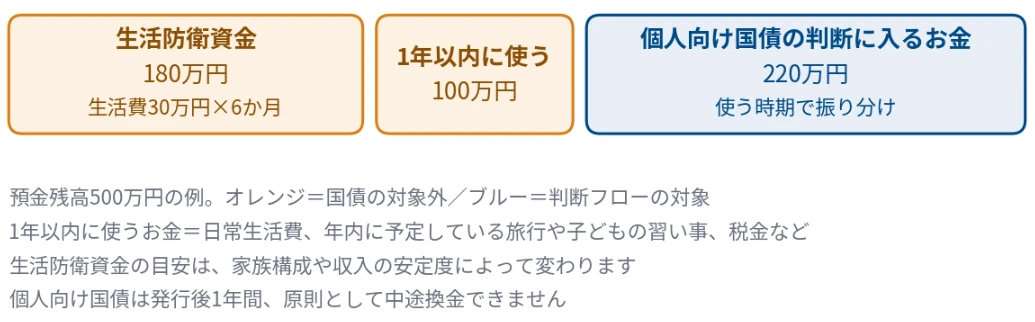
2番目を除く理由は、個人向け国債が発行後1年間、原則として中途換金できないためです。9月募集分の発行日は10月15日なので、換金できるのは2027年10月15日以降になります。
使う時期で振り分ける
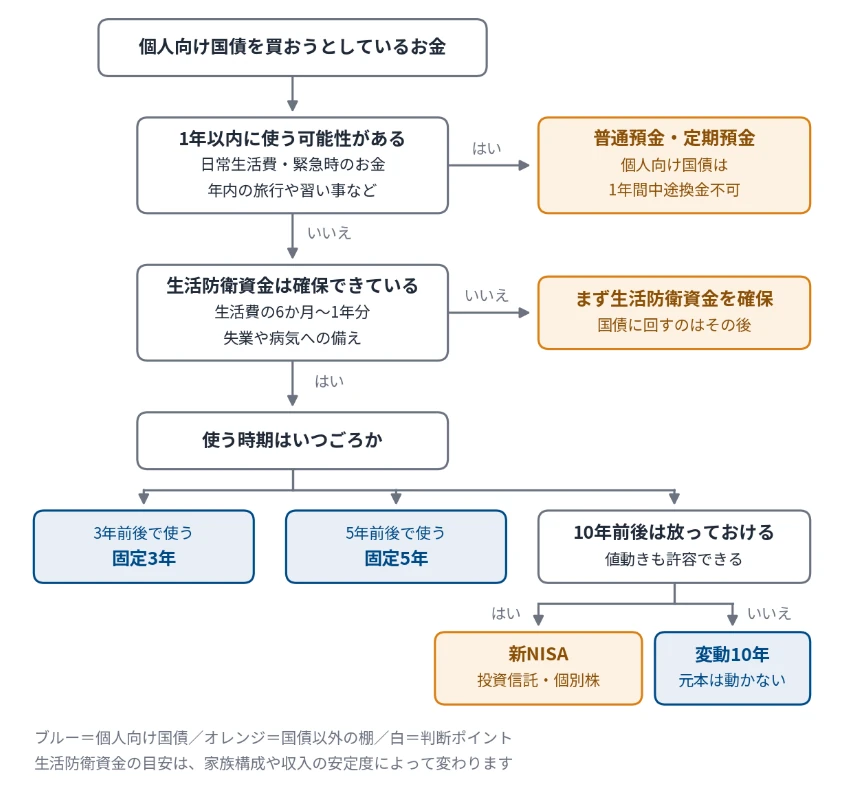
- 3年前後で使う……固定3年(9月募集分は年1.96%で、変動10年の1.95%をわずかに上回っています)
- 5年前後で使う……固定5年
- 10年前後は動かさなくてよい……値動きを受け入れられるかで分かれます
同じ「10年動かさなくてよいお金」でも、値動きや元本割れをどこまで受け入れられるかは人によって違います。分かれ目は、やはり、そのお金の目的です。
10年前後で必ず必要になる教育資金なのか、それとも値動きを受け入れてでも増やしたいお金なのか。元本が動くのを避けたいなら変動10年が残り、値動きを受け入れられるなら新NISAを活用した投資信託や個別株といった別の選択肢があります。
1年以内に使うお金と生活防衛資金は、どこに置くか
生活防衛資金に求める条件は、いつでも引き出せる、元本が動かない、生活費の口座と分けてあるの3つです。
個人向け国債は1年間換金できないので1つ目を満たしません。定期預金も満期前の解約で適用金利が下がります。現実的には普通預金系が残りますが、ネット銀行の高金利口座は上限金額が設定されている場合がある点に注意が必要です。
決められないときは、第三者に相談してみるのも手
自分がどこまで受け入れられるかは、自分では判断しにくい部分です。教育費と住宅の頭金が重なっている、生活防衛資金をいくら残すか決めきれない、新NISAとの配分が見えない。こうした「自分のケースだとどうなるか」は、一人で考えるより家計全体を見てもらったほうが早いことがあります。
マネーキャリアは、保険だけでなく国債や資産運用など幅広い金融相談に対応しているFP相談サービスです。
- 担当FPの口コミ・プロフィール・実績を事前に確認してから予約できる
- 完全オンラインで外出不要、全国どこからでも相談可能
- 相談は無料、何度でも利用できる
金利上昇を待つ間に起きていること|現金・普通預金・定期預金の金利と物価
現金・普通預金・定期預金を、物価上昇率と並べる
総務省統計局が8月21日に公表した7月分の消費者物価指数は、総合が前年同月比1.9%の上昇でした。
| 置き場所 | 金利 | 税引後 | 総合CPI(1.9%)との差 |
|---|---|---|---|
| 現金のまま | ― | ― | −1.9pt |
| 普通預金(メガバンク) | 0.4% | 0.3187% | −1.58pt |
| 定期預金(1年の目安) | 0.5% | 0.398% | −1.5pt |
| 固定5年 | 2.24% | 1.7849440% | −0.12pt |
| 変動10年 | 1.95% | 1.5538575% | −0.35pt |
メガバンク3行は8月3日から普通預金金利を0.3%から0.4%へ引き上げました。表のすべてが物価上昇率を下回っています。ただし待機中の置き場所のほうが、差は大きくなります。
普通預金に入れたまま待ったとします(0.4%で1年)。そうすると今固定5年に置いた場合との差は100万円あたり14,662円。これを次の5年で取り戻すには、固定5年の金利が2.608%以上(現在から+0.37ポイント)になっている必要があります。
つまり、待って金利が上がったとしても、待っている間の機会損失のほうが大きくなる可能性があります。金利が上がるのを待つ行為そのものに、コストがかかっているということです。
NISA対象化を待つ場合|いまどの段階なのか
2026年8月26日、金融庁と財務省が2027年度の税制改正要望案を自民党の財務金融部会に示しました。ただし位置づけは、中身を示さない「事項要望」です。
| 段階 | 時期 |
|---|---|
| ①各省庁が要望を提出 | 2026年8月末(いまここ) |
| ②与党税制調査会などで議論 | 2026年秋〜12月 |
| ③税制改正大綱の決定 | 2026年12月ごろ |
| ④法案の提出・成立 | 2027年の通常国会 |
年末の税制改正大綱に載らなければ、その年度の改正には入りません。さらに、いまの生涯非課税保有限度額1,800万円を投資信託と分け合うのか、国債用の枠が別に設けられるのかも示されていません。
一度に全額を決めなくてよい|毎月発行という仕組み
個人向け国債は毎月募集され、年12回発行されます。分けて買えば、どの月の金利が一番高いかを当てる必要がなくなります。金利が上がれば後半の回で拾えますし、下がっても前半の回で確定させた金利が残ります。満期も1年ずつずれるので、使う時期の分散にもなります。
個人向け国債│よくある質問
追随はしますが、上がり幅の3分の2しか届きません。また半年ごとに見直されるということは、下がるときも下がるということです。
100万円で、適用利率1.95%が5年間続いたと仮定した場合の受取は次のとおりです。
| 手順 | 金額 |
|---|---|
| 5年間で10回分の税引後利子 | 77,692円 |
| 中途換金で引かれる額 | △15,538円 |
| 5年で解約したときの受取 | 62,154円 |
同じ100万円を固定5年で満期まで持てば89,247円なので、差は27,093円です。
そして「5年で解約する予定」ということは、そのお金は5年で使うお金です。使う時期が決まっているお金には、受け取る額が今わかる商品の欄があります。
待っている間、現金なら増えず、普通預金でも定期預金でも税引後の金利は物価上昇率を下回っています。ただし一度に全額を決める必要はありません。毎月発行されているので、分けて買えば当てにいく必要がなくなります。
金利の高さだけで判断しないでほしい部分です。個人向け国債は増やす商品ではなく、使う時期が決まっているお金を、その日まで安全に置いておく商品です。
入学時に必要な金額が決まっているなら、その金額が確定していることのほうが、金利が物価上昇率を上回るかどうかより重要になります。逆に物価上昇率を上回ることを目的にした資金なら、この商品は向いていません。
表面利率は高くても、実際の利回りは一致しません。たとえば2026年8月募集の新窓販5年は表面利率2.2%でしたが、募集価格が100円45銭だったため応募者利回りは2.096%でした(新窓販5年は募集月の途中で条件が公表されるため、9月募集分は9月9日に公表される予定です)。
さらに新窓販国債は市場で売却するため、金利が上がると価格が下がり、元本割れの可能性があります。個人向け国債は発行後1年経過後に国が額面で買い取るため、この価格変動が起きません。
まとめ|どちらが正解かではなく、何を優先するかで分かれる
変動10年と固定5年のどちらが有利かは、金利の先行き次第です。そこは事前にわかりません。
わかるのは、そのお金をいつ使うかです。3年後に使うお金、5年後に使うお金、10年動かさなくてよいお金。それぞれに見る欄があります。金利の予想を当てる必要はありません。
迷ったときの出発点は、金利の比較ではありません。そのお金の性質を確かめることから始まります。
出典
- 現在募集中の個人向け国債・新窓販国債(令和8年9月2日現在)|財務省
- 個人向け国債シミュレーション|財務省
- 変動10年「第198回債」の発行条件|財務省
- 固定5年「第186回債」の発行条件|財務省
- 固定3年「第196回債」の発行条件|財務省
- 個人向け国債の金利についてのよくある質問|財務省
- 2025年基準 消費者物価指数 全国 2026年(令和8年)7月分(2026年8月21日公表)|総務省統計局
- 金融政策決定会合の運営|日本銀行
- 長期金利2.985%、30年ぶり高さ 米金利上昇・日銀利上げ観測(2026年9月1日)|日本経済新聞
- 過去最大の概算要求143兆円、市場は警戒解かず 「金額未定」多く(2026年8月31日)|日本経済新聞
- 3メガ、普通預金の金利0.4%に 日銀利上げで三菱UFJは34年ぶり水準(2026年6月16日)|日本経済新聞
本記事は2026年9月2日時点で確認できる公表資料・報道に基づいています。個人向け国債の条件は募集月ごとに変わり、次回10月募集分の金利は、募集開始日(10月8日)の前営業日に公表される予定です。最新の条件は財務省の個人向け国債ページでご確認ください。本記事は特定の金融商品の購入を勧めるものではありません。