


- 金融庁と財務省は2026年8月26日、個人向け国債への税優遇を盛り込んだ2027年度税制改正要望案を自民党に示した
- 位置づけは詳細を示さない「事項要望」で、中身が固まるのは年末の税制改正大綱
- NISA対象化(国債NISA)と相続税の減免の2案が出ているが、どちらも決定していない
- NISA対象化で「枠が増えるのか、いまの1,800万円を分け合うのか」は示されていない
- 慎重論は3つ。恩恵を受ける人が限られる、税収が減る、銀行の貸し出しの原資が減る
8月26日、金融庁が自民党に要望案を示した
日本経済新聞は8月26日、金融庁と財務省が同日、個人向け国債への税優遇を盛り込んだ2027年度の税制改正要望案を自民党の財務金融部会に示したと報じました。国債に関する税制は「事項要望」と位置づけて検討を求めたとしています。
「この項目を検討してほしい」とだけ書いて提出する形式です。減税額の見積もりや対象範囲を示さないため、この時点では制度の中身が確定しません。
税制が変わるまでには4段階あり、8月26日に動いたのは①です。
| 段階 | 時期 |
|---|---|
| ①各省庁が要望を提出 | 2026年8月末 |
| ②与党税制調査会などで議論 | 2026年秋〜12月 |
| ③税制改正大綱の決定 | 2026年12月ごろ |
| ④法案の提出・成立 | 2027年の通常国会 |
翌年度に税金をどう変えるかをまとめた文書です。毎年12月ごろに与党がまとめ、政府がこれをもとに法案をつくります。ここに書かれなかった項目は、その年度の改正には入りません。個人向け国債の税優遇が実際に動くかどうかは、この文書に載るかどうかで決まります。
出典
日本経済新聞「個人向け国債に税優遇検討、金融庁・財務省が要望 自民部会で提示」(2026年8月26日)
時事ドットコム「個人向け国債に税優遇 受け皿拡大、財務省・金融庁が要望へ」(2026年8月25日)
「国債NISA」とは|積立に使っている枠はどうなるのか
NISA対象化の案は、すでに法案の形になっています。国民民主党は2026年7月10日、国債NISA法案を参議院に提出しました。NISA対象への国債追加と、相続税の非課税化の検討を求める内容です。ただし、この法案は成立していません。
2026年8月時点で個人向け国債はNISAの対象外で、利子には20.315%が源泉徴収されます。対象になればこれがかからなくなります。
すでに積立をしている人にとって重要なのは枠の扱いです。いまのNISAは次のとおりです。
| 年間の投資枠 | 生涯の非課税保有限度額 | |
|---|---|---|
| つみたて投資枠 | 120万円 | 合計1,800万円 |
| 成長投資枠 | 240万円 | (うち成長投資枠は1,200万円まで) |
もし国債が対象に加わったとき、この1,800万円を投資信託と分け合うのか、国債用の枠が別に設けられるのか。どちらになるかは示されていません。前者なら国債を買った分だけ投資信託に使える枠が減り、後者なら減りません。積立を考えるうえで一番効いてくる部分が、まだ空欄のままです。
NISA口座で非課税のまま持てる金額の上限で、買ったときの金額(簿価)で管理されます。売却すれば、その分の枠は翌年以降に復活します。
相続税の減免案とは何か|いまはどう課税されているのか
まず、いまの扱いです。個人向け国債は相続財産に含まれます。国税庁の質疑応答事例では、亡くなった日に中途換金したと仮定した金額で評価するとされ、計算式は「額面金額+経過利子相当額−中途換金調整額」です。
この評価額を他の財産と合計し、基礎控除(3,000万円+600万円×法定相続人の数)を超えた部分に10〜55%の相続税がかかります。
減免案は、この部分を軽くするものです。日本経済新聞によると、自民党の中西健治衆院議員が6月の党会合で減免すべきだと提起しました。ただし、評価額を減らすのか課税対象から外すのか、上限を設けるのかは示されていません。
預貯金を多く持つ高齢者の購入を促す狙いとされるため、30〜40代にとっては自分が納める話というより、親の資産を受け取る側として関わる論点です。
出典
国税庁「質疑応答事例 個人向け国債の評価」「相続税の計算」「相続税の税率」
日本経済新聞「個人向け国債に税優遇、財務省・金融庁が要望へ 与党内には慎重論」(2026年8月20日)
本要望案に対する慎重論は3つ|誰に効くのか、税収、銀行の貸し出し
①恩恵を受ける人が限られる
そもそも相続税がかかる人は多くありません。国税庁の令和6年分の集計では、亡くなった1,605,378人のうち申告書の提出があったのは166,730人で、課税割合は10.4%。減免はこの10人に1人の側に効くため、公平性をどう考えるかという論点が残ります。
②国の税収が減る
同じ集計で申告税額の総額は3兆2,446億円、前年から8.0%増えています。増えている税目を減らす提案になるため、財源の議論が必要になります。
③銀行の貸し出しの原資が減る
銀行は集めた預金を元手に、企業への融資や住宅ローンとして貸し出しています。預金が国債に移れば、貸せるお金はその分減ります。預金が貸出原資の大部分を占める地方の銀行では影響が大きくなります。日本経済新聞は8月21日、税制優遇が実現すれば家計の国債投資が加速し、100兆円規模になるとの試算もあると報じました。
このほか、元本が変動しない商品をNISAに加えることが「貯蓄から投資へ」という趣旨に合うのかという論点もあります。
出典
国税庁「令和6年分 相続税の申告事績の概要」(令和7年12月)
日本経済新聞「個人向け国債、税優遇なら『預金100兆円シフト』 地域金融に逆風」(2026年8月21日)
なぜイタリアとベルギーが引き合いに出されるのか
すでに同じことをした国があるためです。ただし国名は公式文書にあるのではなく、6月25日の経済財政諮問会議での発言と、シンクタンクの分析に出てきます。
イタリアは2023年に個人向け国債「BTP Valore」を発行しました。相続税の課税対象から外し、利息や売却益には12.5%の軽減税率(他の金融商品は26%)を適用。個人の国債保有割合は8%弱から14%台に上がりました。諮問会議の民間議員である永濱利廣氏は、この事例を参考にすべきだと述べています。
ベルギーは2023年9月、利率の高い1年物で219億ユーロを集めました。ただし大和総研によると、同じ7〜9月期に家計の現金・預金から254億ユーロが流出しています。
つまり、効果が出た証拠と、預金が動いた証拠が同じ事例から出ています。慎重論が消えない理由がここにあります。
出典
内閣府「経済財政諮問会議(令和8年6月25日)有識者議員提出資料」
第一生命経済研究所「経済財政諮問会議(2026年6月25日)解説」「イタリアに学ぶ個人の国債保有促進」
大和総研「『個人向け国債』見直しで家計の行動はどう変わる?」(2026年8月24日)
政府が個人に買ってほしい理由と、すでに増えている購入
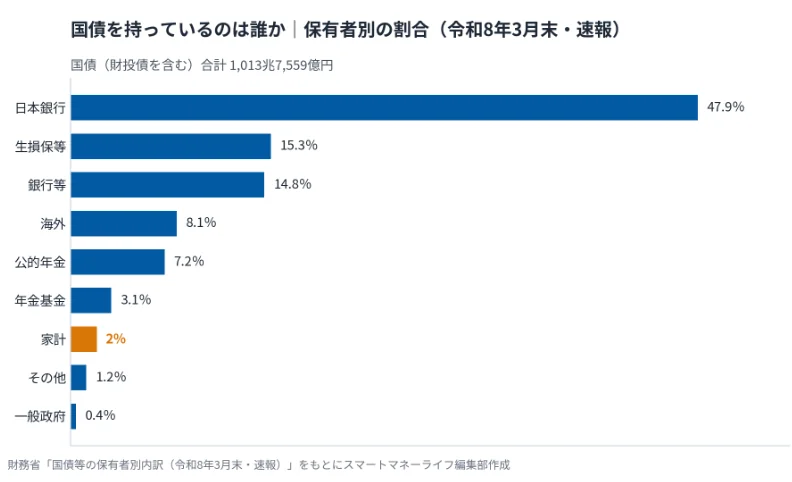
財務省の資料では、令和8年3月末時点の国債1,013兆7,559億円のうち日本銀行が47.9%を持ち、家計は2%です。日本銀行が買い入れ額を減らせば、その分は別の誰かが持つ必要があります。政府が個人に注目するのは、この2%に伸びる余地があるとみているためです。
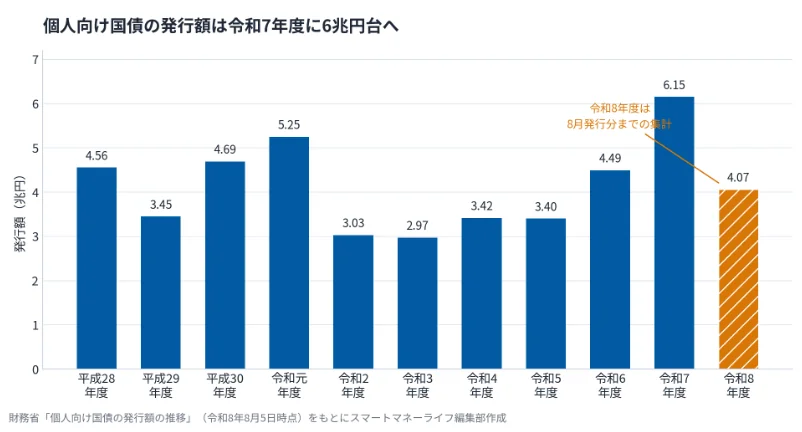
ただ、購入は税制優遇を待たずに増えています。令和7年度の発行額は6兆1,526億円で、6兆円台は平成18年度以来。令和8年度は8月発行分までの5カ月で4兆661億円、前年同期比66%増でした。
個人向け国債と新窓販国債の金利|高いほうを選ぶ前に確認したい違い
金利の上昇にともなって、個人向け国債と同じ窓口で買える新窓販国債の金利も上がっています。並べて見ると新窓販のほうが高いため、違いを知りたい人もいるでしょう。ただ、この2つは仕組みが違い、新窓販のほうが難しい商品です。
2026年8月募集分の利率は、個人向け国債が固定3年で年1.71%、固定5年で年2.06%、変動10年で年1.87%(税引前)。新窓販国債の8月債は応募者利回りで2年が年1.445%、5年が年2.096%、10年が年2.788%です。10年では新窓販が0.918ポイント高くなります。個人向け変動10年が「基準金利×0.66」で決まるためです。
| 個人向け国債 | 新窓販国債 | |
|---|---|---|
| 購入単位 | 1万円から、限度額なし | 5万円から、1申込み3億円まで |
| 途中で換金 | 発行1年後から国が買い取る。直前2回分の利子相当額は引かれるが、元本は額面どおり | 市場で売却。そのときの価格次第で元本割れの可能性がある |
| 最低金利の保証 | 年0.05% | なし |
注意したいのは「途中で換金」の行です。金利が上がっているいまの局面では、自分が持っている債券の価値が下がる可能性があります。
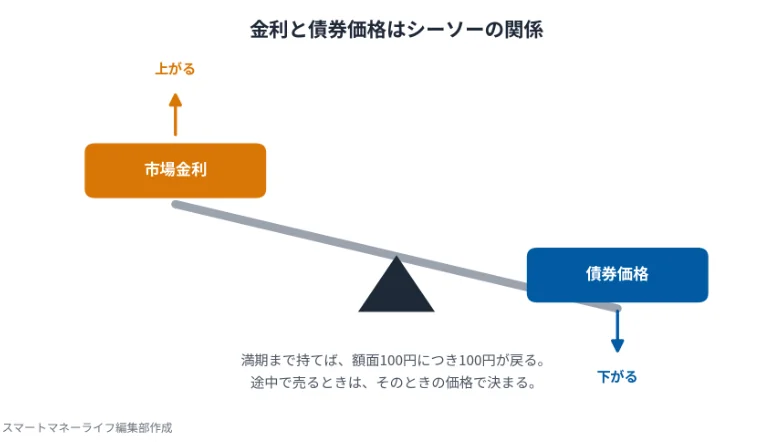
年2.7%で発行された債券を持っているとき、新しく出る債券が年3.2%になれば、年2.7%の債券を同じ値段で買う人はいません。買ってもらうには値段を下げることになります。金利と価格はシーソーの両端のように反対に動きます。
新窓販国債を満期前に売るときは、この価格が適用されます。金利が上がった局面で売れば、受け取る額が買ったときの額を下回ることがあります。一方、個人向け国債は財務省が償還金額を額面100円につき100円と定めており、中途換金の場合も同じです。
つまり、新窓販国債の高い金利は満期まで動かさないことが前提です。使う時期がはっきりしないお金を入れる商品ではありません。金利の数字だけで比べると、この前提が見えなくなります。
投資信託と国債は、比べるものではない|お金の色分けで整える
日経平均株価やドル円相場の値動きが大きくなる場面が増え、日本銀行の利上げ観測も高まっています。お金の安全な置き場所として個人向け国債に目が向くのは、こうした流れの中でのことです。
「投資信託を国債に移すべきか」と考える人もいるかもしれません。ただ、この2つは同じ目的で置く商品ではありません。スマートマネーライフでは、お金を使う時期で3つに分けて考えることをおすすめしています。

投資信託は長期資金、個人向け国債は中期資金の置き場所です。国債は増やすための商品ではなく、円で置いておくお金の置き場所を預金より一段よくする商品だと考えると、役割の違いがはっきりします。値動きが気になるからという理由で長期資金を中期資金の商品に移すと、この区分そのものが崩れます。
先に確認したいのは、2〜5年以内に使う予定のあるお金が普通預金に置いたままになっていないか。そこに国債の出番があります。
- 保険だけでなく、国債・資産運用など幅広い金融相談に対応
- 担当FPの口コミ・プロフィール・実績を事前に確認してから予約できる
- 完全オンラインで外出不要、全国どこからでも相談可能
よくある質問
決まっていません。生涯1,800万円の非課税保有限度額を投資信託と分け合う形になるのか、国債用の枠が別に設けられるのかは示されていません。つみたて投資枠と成長投資枠のどちらに入るのかも未定です。
判断材料として使えるのは、いま公表されている条件です。利率は毎月変わりますが、財務省が募集月ごとに公表しており、購入時点の条件は確定しています。一方、税制優遇は対象範囲も開始時期も、既存の保有分に適用されるのかも示されていないため、それを前提にした判断はできません。
金利の決め方が違います。個人向け変動10年は「基準金利×0.66」で、市場金利の約3分の2しか反映されません。新窓販10年の応募者利回りは市場の実勢に近い水準で決まります。
出典
- 現在募集中の個人向け国債・新窓販国債|財務省
- 新窓販国債 商品概要|財務省
- 新窓販国債10年の発行条件(令和8年8月債)|財務省
- 国債等の保有者別内訳(令和8年3月末・速報)|財務省
- 個人向け国債の発行額の推移|財務省
- NISAを知る|金融庁
- 質疑応答事例 個人向け国債の評価|国税庁
- No.4152 相続税の計算|国税庁
- No.4155 相続税の税率|国税庁
- 令和6年分 相続税の申告事績の概要|国税庁
- 経済財政諮問会議(令和8年6月25日)有識者議員提出資料|内閣府
- 経済財政運営と改革の基本方針2026(令和8年7月21日閣議決定)|内閣府
- 【法案提出】議員立法「国債NISA法案」を提出(2026年7月10日)|国民民主党
- 経済財政諮問会議(2026年6月25日)解説|第一生命経済研究所
- イタリアに学ぶ個人の国債保有促進|第一生命経済研究所
- 「個人向け国債」見直しで家計の行動はどう変わる?(2026年8月24日)|大和総研
- 個人向け国債に税優遇検討、金融庁・財務省が要望 自民部会で提示(2026年8月26日)|日本経済新聞
- 個人向け国債に税優遇 受け皿拡大、財務省・金融庁が要望へ(2026年8月25日)|時事ドットコム
- 個人向け国債に税優遇、財務省・金融庁が要望へ 与党内には慎重論(2026年8月20日)|日本経済新聞
- 個人向け国債、税優遇なら「預金100兆円シフト」 地域金融に逆風(2026年8月21日)|日本経済新聞
本記事は2026年8月26日時点で確認できる公表資料・報道に基づいています。税制改正の内容は決定していません。個人向け国債・新窓販国債の条件は募集月ごとに変わり、2026年9月募集分は9月上旬以降に公表される予定です。最新の条件は財務省の個人向け国債ページでご確認ください。本記事は特定の金融商品の購入を勧めるものではありません。