


「銀行はもうかっているのに、自分の利息は0.5%」。この差はどこから来るのか、そして預けているお金をどう置き直せばいいのかを、順番に整理します。
メガバンク金利は8月3日にどう変わったのか
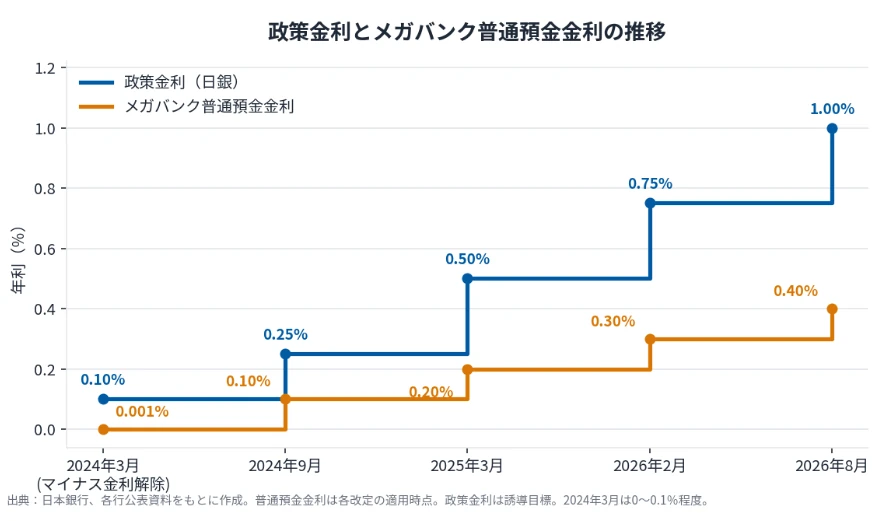
三菱UFJ銀行・三井住友銀行・みずほ銀行の3行は、2026年8月3日付で預金金利を引き上げました。
- 定期預金(1年):年0.5%
- 普通預金:年0.3% → 年0.4%
きっかけは日銀の利上げです。日本銀行は2026年6月15・16日の金融政策決定会合で、政策金利を0.75%から1.0%へ引き上げました。1%台の政策金利は1995年以来、約31年ぶりの水準です。続く7月31日の会合では1.0%で据え置かれています。
日銀が決める、世の中の金利の「基準」です。ここが動くと、預金の金利も住宅ローンの金利も、あとから追いかけるように動きます。
参考:日本経済研究センター「日銀6月会合、政策金利を1%に引き上げ」/日本経済新聞「日銀、政策金利1.0%に据え置き決定」
メガバンクの定期預金金利で、100万円・500万円の利息はいくらか
利息の計算は、3ステップです。
- 利息 = 預ける金額 × 金利
- そこから税金20.315%が引かれる(受け取る前に自動で差し引かれます)
- 手元に残るのは 利息 × 0.79685
この式で、1年間預けたときの「手元に残る金額」を計算しました。
1年間預けたときに手元に残る利息(税引後)
| 預ける金額 | 定期預金(1年)年0.5% | 普通預金 年0.4% |
|---|---|---|
| 100万円 | 3,984円 | 3,187円 |
| 300万円 | 11,953円 | 9,562円 |
| 500万円 | 19,921円 | 15,937円 |
- 100万円×0.5%=5,000円 → 5,000円×0.79685=3,984円
- 300万円×0.5%=15,000円 → 15,000円×0.79685=11,953円
- 500万円×0.5%=25,000円 → 25,000円×0.79685=19,921円
- 100万円×0.4%=4,000円 → 4,000円×0.79685=3,187円
いずれも1円未満は四捨五入。金利はすべて「年利」(1年預けたときの割合)です。半年で解約すれば、受け取れる利息もおよそ半分になります。なお普通預金は半年ごとに利息が支払われるため、実際の受取額は上の単純計算とわずかにずれます。
引き上げ前の年0.3%だと、100万円の手残りは2,391円でした。つまり今回の改定で増えたのは、100万円あたり年796円です。
ネット銀行の1年ものと比べると、差はいくらか
一方で、メガバンク以外の銀行には、1年もので年1%を超える定期預金があります。とくにネット銀行や、新規に口座をつくる人向けのキャンペーン定期です。
仮に年1.5%のところに置いた場合、同じ100万円1年でどう変わるかを、さきほどと同じ式で計算しました。
預け先による手残りの差(100万円・1年・税引後)
| 預け先の金利 | 100万円1年の手残り |
|---|---|
| メガバンク 定期預金(1年)年0.5% | 3,984円 |
| 年1.5%の場合 | 11,953円 |
| 年1.65%の場合 | 13,148円 |
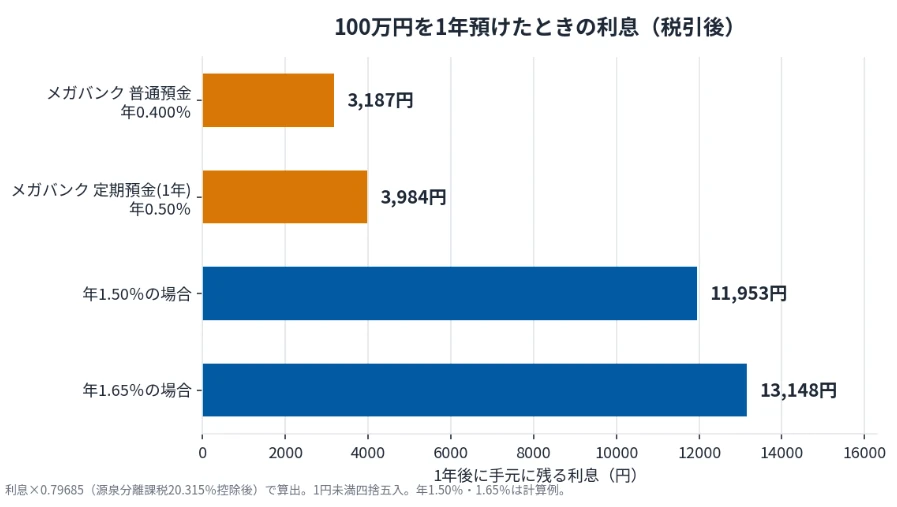
年1.5%なら差は年7,969円。同じ「元本が減らないお金の置き場所」でも、置く場所で差がつきます。
ここで気になるのが、そもそもネット銀行に口座をつくって大丈夫なのか、という点でしょう。窓口がない、通帳が発行されない、自社のATMを持たないなど、メガバンクとは勝手が違います。相続のときに家族が口座の存在に気づきにくい、という論点もあります。ネット銀行のデメリットを一通り確認したうえで、金利と使い勝手のどちらを優先するかを決めてください。
ただし高金利の定期預金には条件がつくのが普通です。金利そのものも、募集上限に達すると受付が終了することがあります。実際にどの銀行が何%なのかは、下記の記事で毎月更新しています。申し込み前には、各行の公式サイトで適用金利を必ず確認してください。
メガバンク決算は純利益43%増、三菱UFJの時価総額は過去最高。「上がり幅」を並べてみる
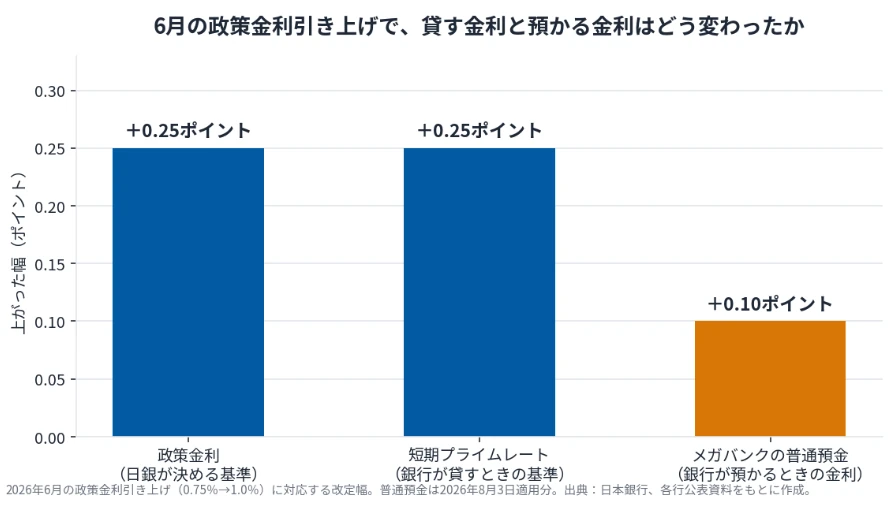
同じ政策金利の引き上げをきっかけにしているのに、上がった幅は預金と貸出で違います。並べるとこうなります。
2026年6月の利上げに対応する改定幅
| 何の金利か | 上がった幅 |
|---|---|
| 政策金利(日銀が決める基準) | +0.25ポイント(0.75%→1.0%) |
| 短期プライムレート(銀行が貸すときの基準) | +0.25ポイント |
| メガバンクの普通預金 | +0.1ポイント(0.3%→0.4%) |
銀行が企業や個人に貸すときの基準になる金利です。住宅ローンの変動金利もこれに連動します。日銀が推移を公表しています。
つまり、貸すときの金利は基準と同じだけ上がり、預かるときの金利はその半分以下でした。この差が広がると、銀行の利益は増えます。
貸すときの金利と、預かるときの金利の差です。銀行のもうけの中心はここにあります。
実際、それは決算の数字に出ています。3メガバンクの2026年4〜6月期決算は8月3日までに出そろい、3社の連結純利益の合計は前年同期比43%増の1兆7,337億円。各社は増益の主な理由を「国内金利の上昇による資金利益の拡大」と説明しています。資金利益とは、利ざやから生まれる利益のことです。
売上から費用と税金を全部引いて、最後に残るもうけのことです。
この業績を受けて、株式市場でも銀行株が買われています。三菱UFJフィナンシャル・グループの時価総額は2026年7月13日に一時42兆円となり、日本企業で初めて首位に立ちました。金融機関が首位になるのは1986年の住友銀行以来です。
株価 × 発行済み株式数。「この会社は市場でいくらと評価されているか」の合計額です。
ここから預金者が読み取れることは、ひとつだけです。預金の金利が政策金利と同じペースで上がるのを待つ必要はない、ということ。待つよりも、置き場所を選ぶほうが早く効きます。
参考:ニッキンONLINE「3メガバンクG、4〜6月純利益は43%増」/日本経済新聞「三菱UFJFG、時価総額42兆円で初の首位に」/時事通信「三菱UFJ、時価総額で初の首位」/日本銀行「長・短期プライムレート(主要行)」
預け替える前に確認したい4点
金利の高さだけで決めると、あとで「思っていたのと違う」となりがちです。次の4点は申し込み前に確認してください。
- 対象者の条件 — 新規口座限定か、給与振込や年金受取などの条件がついていないか
- 最低預入額と募集上限 — 少額では対象外の商品もあり、上限に達すると受付終了になる
- 中途解約したときの金利 — 満期前に解約すると、金利は大きく下がります
- 満期後の金利 — 自動継続で、通常の(低い)金利に戻ることが多い
3番目は特に見落としがちです。定期預金は「満期まで置いておけるお金」に向いた商品で、途中で崩す前提のお金には向きません。
国債という選択肢:個人向け国債の8月募集分
「途中で崩すかもしれない」お金には、個人向け国債という置き場所もあります。国が発行する債券で、途中で換金する仕組みが最初から用意されているためです。
個人向け国債は毎月募集があり、募集月ごとに金利が変わります。8月募集分も、すでに3種類の利率が公表されています。
半年ごとに金利が見直されるタイプ。金利が上がっていく局面では、その動きを追いかけてくれます。
満期まで金利が変わらないタイプ。受け取る額を先に確定させたい人向けです。
中途換金は、発行から1年が経てば可能です。ただし直近2回分の利子相当額が差し引かれるため、実質的には約1年分の利息を手放すイメージになります。
最新の利率と募集の締切日は、財務省のページで確認できます。
お金を「色分け」して、置き場所を決める
ここまでを実際の行動に落とすと、やることは1つです。持っているお金を3つに色分けして、それぞれに合った場所へ置く。
使う時期でお金を3つに分ける
| 色分け | 中身 | 向いている置き場所 |
|---|---|---|
| 短期資金 | 日常で使うお金 | 普通預金(給与振込のあるメガバンクでよい) |
| 中期資金 | 2〜5年以内に使う目的があるお金 | 定期預金・個人向け国債 |
| 長期資金 | 5〜10年以上放っておけるお金 | NISAでの積立投資 |

大事なのは、メガバンクの口座を解約する話ではないということです。短期資金はそのままメガバンクに置き、動かすのは中期資金だけ。給与振込や引き落としの口座を移すと、手間のほうが利息を上回ることもあります。
金利が戻っても、積立をやめる理由にはならない
預金0.5%や個人向け国債は、「大きく増えないけれど減らない」お金の置き場所です。使う時期が決まっているお金には、とても向いています。
一方で、5年後10年後まで使う予定のないお金まで全部そちらへ移すと、別の問題が出てきます。物価の上昇に金利が追いつかず、金額は減らないのに買えるものが減っていく、という状態です。
銀行で投資信託の窓口にいたころ、金利や相場のニュースを見て置き場所を頻繁に動かした方ほど、途中で疲れてやめてしまうのを何度も見てきました。逆に続いていたのは、使う時期でお金を分けて、あとは放っておいた方です。
やるべきことは、相場を予測することではありません。使う時期でお金を分けて、積立の設定は変えないこと。金利のある世界が戻ってきたことは、長期の運用をやめる理由ではなく、中期資金の置き場所を見直す機会だと考えてください。
まとめ
- 自分の口座に適用されている金利を確認する(定期預金・普通預金の両方)
- 2〜5年以内に使うお金の置き場所を決める(定期預金か、個人向け国債か)
- 新NISAでの資産運用は、余剰資金で続ける(お金の色分けで「当面使う予定のない」と整理できた長期資金の範囲で)
3つ目が、いちばん大事です。金利が上がったからといって運用をやめる必要はありませんが、使う予定のあるお金まで投資に回す必要もありません。使う時期で線を引いて、その線の外側にあるお金だけで積立を続ける。それが、途中の値動きに揺さぶられずに続けるための、いちばん確実なやり方です。
とはいえ、自分の場合は生活防衛資金をいくら確保すべきか、中期資金と長期資金の線をどこで引けばいいのか。ここは家族構成や収入の安定度によって変わるところです。判断に迷う方は、マネーキャリアの無料FP相談を活用してみてはいかがでしょうか。
金利のニュースに振り回されず、自分に合った預金と運用の分け方を決めたい方は、マネーキャリアの無料相談を活用してみてはいかがでしょうか。
出典
- 日本経済研究センター「日銀6月会合、政策金利を1%に引き上げ」(2026年6月16日)
- 日本経済新聞「日銀、政策金利1.0%に据え置き決定 成長率見通しは上方修正」(2026年7月31日)
- ニッキンONLINE「3メガバンクG、4〜6月純利益は43%増の1兆7337億円」(2026年8月)
- 日本経済新聞「三菱UFJFG、時価総額42兆円で初の首位に 金融機関でバブル後初」(2026年7月13日)
- 時事通信「三菱UFJ、時価総額で初の首位 42兆円」(2026年7月13日)
- 日本経済新聞「3メガ、普通預金の金利0.4%に 日銀利上げで三菱UFJは34年ぶり水準」(2026年6月16日)
- 日本銀行「長・短期プライムレート(主要行)」
- 財務省「現在募集中の個人向け国債・新窓販国債」
記載の金利・利率は2026年8月6日時点の情報です。キャンペーン金利は期間や募集上限により変更・早期終了する場合があります。最新の適用金利は各金融機関および財務省の公式サイトでご確認ください。