
みずほ銀行が「貯蓄預金」を16年半ぶりに復活させた
みずほ銀行は2026年9月7日、個人向けサービスの戦略発表会で、貯蓄預金の金利を残高に応じて6段階に設定すると発表しました。
残高に応じて普通預金より高い金利が付く預金のこと。普通預金と定期預金の中間にある預金とイメージすると良い。給与や年金の自動受取、公共料金やクレジットカードの口座振替には使えない。
残高が10万円以上あれば普通預金より高い金利が適用され、300万円以上では年0.450%になります。普通預金の金利は年0.4%なので、上乗せ幅は最大で0.05%です。
普通預金と貯蓄預金の金利(2026年9月7日現在/年率・税引前)
| 残高 | 貯蓄預金 | 普通預金 | 差 |
|---|---|---|---|
| 10万円未満 | 0.400% | 0.400% | なし |
| 10万円以上30万円未満 | 0.410% | 0.400% | +0.01% |
| 30万円以上50万円未満 | 0.420% | 0.400% | +0.02% |
| 50万円以上100万円未満 | 0.430% | 0.400% | +0.03% |
| 100万円以上300万円未満 | 0.440% | 0.400% | +0.04% |
| 300万円以上1,000万円未満 | 0.450% | 0.400% | +0.05% |
| 1,000万円以上 | 0.450% | 0.400% | +0.05% |
金利ページ上の残高階層は7つに分かれていますが、300万円以上1,000万円未満と1,000万円以上はどちらも年0.450%です。適用される金利の種類としては6段階になります。10万円未満の階層は普通預金と同じ0.400%で、差が生まれるのは残高が10万円以上になってからです。
「16年半ぶり」というのは、商品そのものが消えていたわけではありません。日本経済新聞によると、みずほ銀行は2009年12月に残高に応じた金利の上乗せをやめ、貯蓄預金の金利を普通預金と同じ水準にしていました。つまり階段金利の復活が約16年半ぶりということです。
低金利が続いた時期、大手行は貯蓄預金の新規受け付けを停止するなどの対応を取ってきました。筆者は銀行に20年勤めましたが、貯蓄預金の通帳こそ見たことはあったものの、普通預金と何も変わらないため、新たに契約するお客さまは見たことがありませんでした。
加藤勝彦頭取は会見で、個人預金をしっかり取って信用創造に生かしていく考えを示しています。
預金残高がいくらかによって適用される金利が変わる仕組みのこと。残高が大きいほど高い金利がつきます。
貯蓄預金とは|普通預金・定期預金との違いを図解で整理
貯蓄預金は、普通預金と定期預金の間にある預金です。いつでも出し入れできる点は普通預金と同じで、金利は普通預金より高く設定される場合があります。
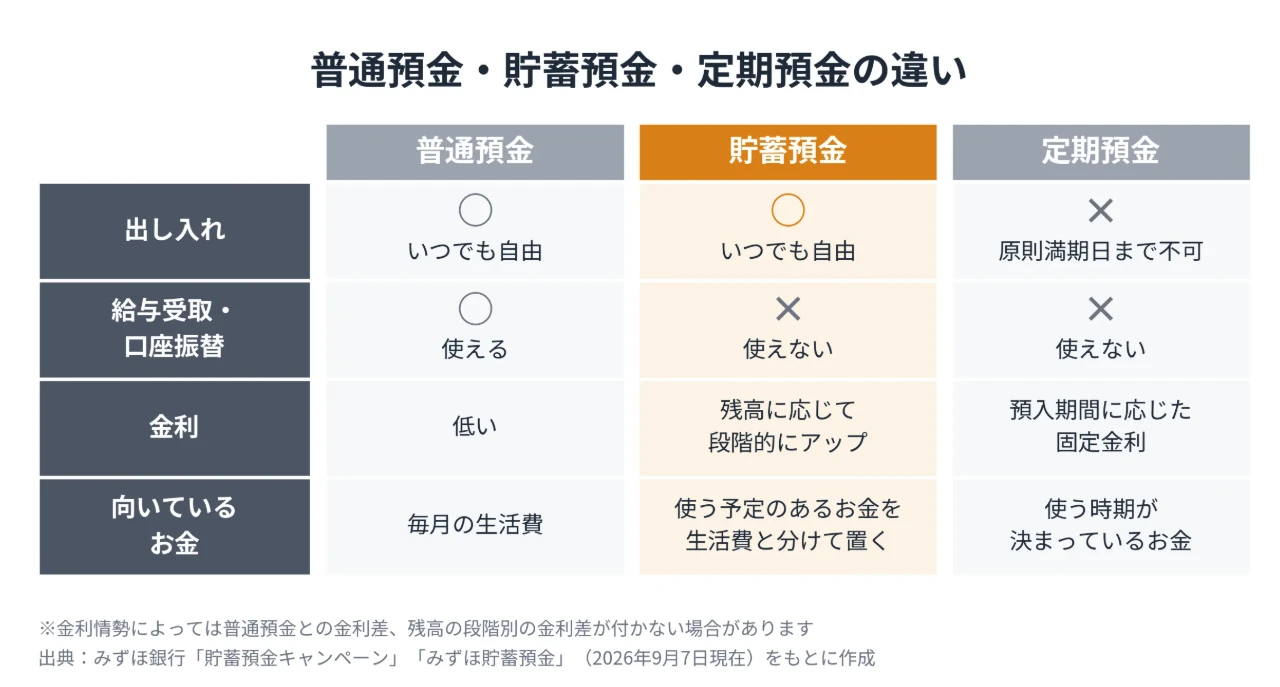
違いは3つに絞れます。
1つ目は金利の決まり方です。定期預金は預入期間に応じた固定金利で、預けた時点で満期までの利率が決まります。貯蓄預金は変動金利で、毎日の最終残高がどの階層に入るかで適用金利が変わります。残高が減れば、その日から低い階層の金利になります。
2つ目は引き出しの自由度です。定期預金は原則として満期日まで引き出せず、中途解約すると利息が減ります。貯蓄預金はいつでも引き出せます。
3つ目は日常の決済に使えるかどうかです。貯蓄預金は給与や年金の自動受取、公共料金やクレジットカードの口座振替に使えません。生活費の口座にはできず、あくまで「分けて置くための口座」です。
金利はいくらか|6段階の階段金利と金利2倍キャンペーン
キャンペーン期間中は、階段金利がそのまま2倍になる
キャンペーン期間中は、この階段金利がそのまま2倍になります。
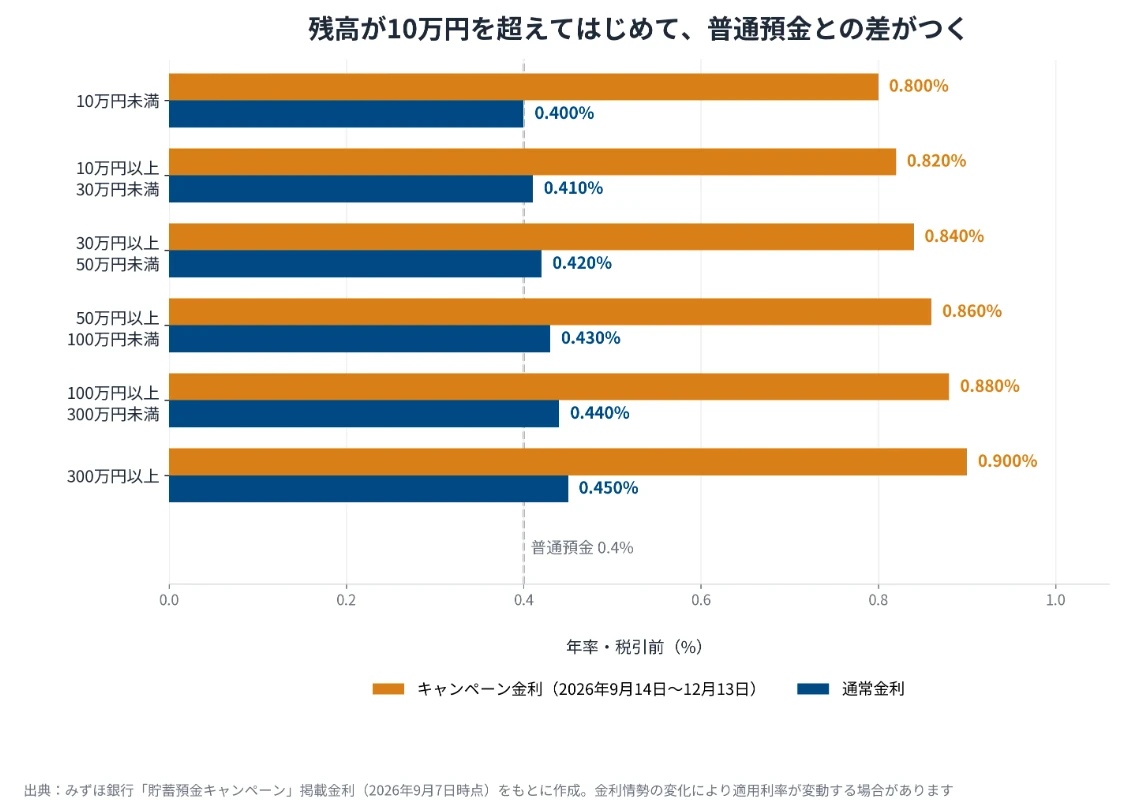
キャンペーン期間中の金利(2026年9月14日〜12月13日)
| 預入金額 | キャンペーン金利 | 税引後 |
|---|---|---|
| 300万円以上 | 0.900% | 0.717% |
| 100万円以上300万円未満 | 0.880% | 0.701% |
| 50万円以上100万円未満 | 0.860% | 0.685% |
| 30万円以上50万円未満 | 0.840% | 0.669% |
| 10万円以上30万円未満 | 0.820% | 0.653% |
| 10万円未満 | 0.800% | 0.637% |
キャンペーンの内容は次のようになっています。
- 金利アップ期間……2026年9月14日〜12月13日
- 対象条件……貯蓄預金口座に残高があること。エントリー不要で全員が対象
- 9月14日より前に預け入れている人も対象
- 口座開設特典……2026年9月7日〜12月13日に新規で貯蓄預金口座を申し込んだ人のなかから、抽せんで3,000名にみずほポイント1,000ポイント(進呈は2027年3月上旬頃の予定)
利息は毎月第2日曜日を決算日として、その翌営業日に支払われます。付利最低残高は1,000円、1年を365日とする日割り計算です。
定期預金と並べると、金利では届いていない
同じ銀行の預金金利を1つの表に並べると、貯蓄預金の位置がはっきりします。
みずほ銀行の円預金金利(2026年9月7日現在/年率・税引前)
| 預金の種類 | 金利 |
|---|---|
| 普通預金 | 0.400% |
| 貯蓄預金(残高10万円未満〜300万円以上) | 0.400〜0.450% |
| スーパー定期 1ヵ月〜1年 | 0.500% |
| スーパー定期 2年 | 0.650% |
| スーパー定期 3年 | 0.800% |
| スーパー定期 5年 | 1.000% |
貯蓄預金にどれだけ預けても、1ヵ月の定期預金の金利(0.500%)に届きません。5年の定期預金は1.000%で、キャンペーン中の貯蓄預金の最高金利(0.900%)を上回ります。
貯蓄預金が勝っているのは金利ではなく、いつでも引き出せるという自由度です。逆に言えば、使う時期が決まっているお金であれば、定期預金のほうが受け取れる利息は多くなります。この使い分けが、貯蓄預金を選ぶかどうかの判断軸になります。
さらに銀行を変えれば、1年ものの定期預金で1%台の金利が出ているところもあります。金利の高さだけで比べるなら、比較の対象はメガバンクの中ではなく、銀行をまたいだ範囲になります。
100万円を1年間預けたら、利息はどれだけ違うのか
金利の数字だけ見ても実感が湧きにくいので、実際の金額に置き換えます。以下はすべて税引後(20.315%の源泉分離課税を差し引いた後)の金額です。
| 預入額 | 普通預金 0.400% | 貯蓄預金(通常金利) | 差額 |
|---|---|---|---|
| 10万円 | 319円 | 326円(0.410%) | 7円 |
| 30万円 | 956円 | 1,002円(0.420%) | 46円 |
| 50万円 | 1,594円 | 1,710円(0.430%) | 116円 |
| 100万円 | 3,187円 | 3,500円(0.440%) | 313円 |
| 300万円 | 9,562円 | 10,740円(0.450%) | 1,178円 |
100万円を1年間預けても、普通預金との差は約300円です。10万円なら7円で、ほとんど差はありません。
キャンペーン期間(9月14日〜12月13日の91日間)だけを取り出すと、金利が2倍になる分の増加額は次のようになります。
| 預入額 | キャンペーン金利での利息 | 通常金利での利息 | 差額 |
|---|---|---|---|
| 10万円 | 163円 | 81円 | 82円 |
| 30万円 | 500円 | 250円 | 251円 |
| 100万円 | 1,748円 | 873円 | 875円 |
| 300万円 | 5,363円 | 2,678円 | 2,685円 |
100万円を91日間預けて増えるのは、通常金利との比較で約875円です。手続きの手間と見比べて判断する規模の話だと分かります。
参考までに、同じ100万円を1年ものの定期預金(年0.500%)に預けた場合の利息は税引後3,984円です。1年間動かさないのであれば、貯蓄預金(3,500円)より約480円多くなります。
- 税引後は税引前の金利に0.79685を掛けて算出(20.315%の源泉分離課税)。みずほ銀行が公表している税引後利率を使用した箇所もあります
- 1年=365日の日割り計算。実際の利息計算方法はみずほ銀行の規定に従います
- 貯蓄預金の金利は毎日の最終残高で判定されるため、期間中に残高が動くと結果は変わります
- 定期預金は「みずほスーパー定期」1年もの(年0.500%/2026年9月7日現在)で試算
貯蓄預金のデメリット|契約前に確認したい4点
金利が上がる話ばかりが目に入りますが、貯蓄預金には使い勝手の制約があります。
1|給与受取と口座振替に使えない
給与・年金・配当金の自動受取、投資信託の分配金の受け取り、公共料金やクレジットカード代金の口座振替には利用できません。普通預金の代わりにはならないので、口座は2つ持つことになります。
2|残高が10万円を下回ると普通預金と同じ
金利は毎日の最終残高で判定されます。10万円を割った日は年0.400%、つまり普通預金と同じ水準です。少額で始めても、金利面のメリットはほとんど出ません。
3|自動振替には手数料がかかる場合がある
普通預金と貯蓄預金の間で自動的に資金を移動させる「スイングサービス」は、普通預金から貯蓄預金への定時定額の振替は無料ですが、それ以外の場合は有料(月100円・税抜)です。ATMで引き出す際も、ATMの種類や曜日・時間帯によって手数料がかかる場合があります。
4|通帳を作ると費用がかかることがある
「貯蓄預金の通帳はいくらか」という質問がよく出ています。みずほ銀行では2021年1月18日以降に開設した口座について、通帳の新規発行・繰越ごとに1冊1,100円(税込)の手数料がかかります。2021年1月17日以前に開設した口座や、発行・繰越時に70歳以上の場合は優遇があります。なお、アプリやインターネットで新しく口座を開く場合は、通帳を発行しない「みずほe-口座」になります。
「金利のある世界」でも、物価の上昇分には届かない
もうひとつ、金利の話とセットで見ておきたいことがあります。物価です。
総務省の消費者物価指数によると、2026年7月の総合指数は前年同月比1.9%の上昇、生鮮食品を除く総合は1.8%の上昇でした。
これを金額に置き換えます。1年前に100万円で買えたものは、物価が1.9%上がった分だけ値上がりして、いまは101万9,000円になっています。同じものを買うのに19,000円多く必要になったということです。
一方、100万円を貯蓄預金に1年間預けて受け取れる利息は、通常金利で税引後3,500円。手元のお金は100万3,500円になりますが、必要な101万9,000円には15,500円足りません。
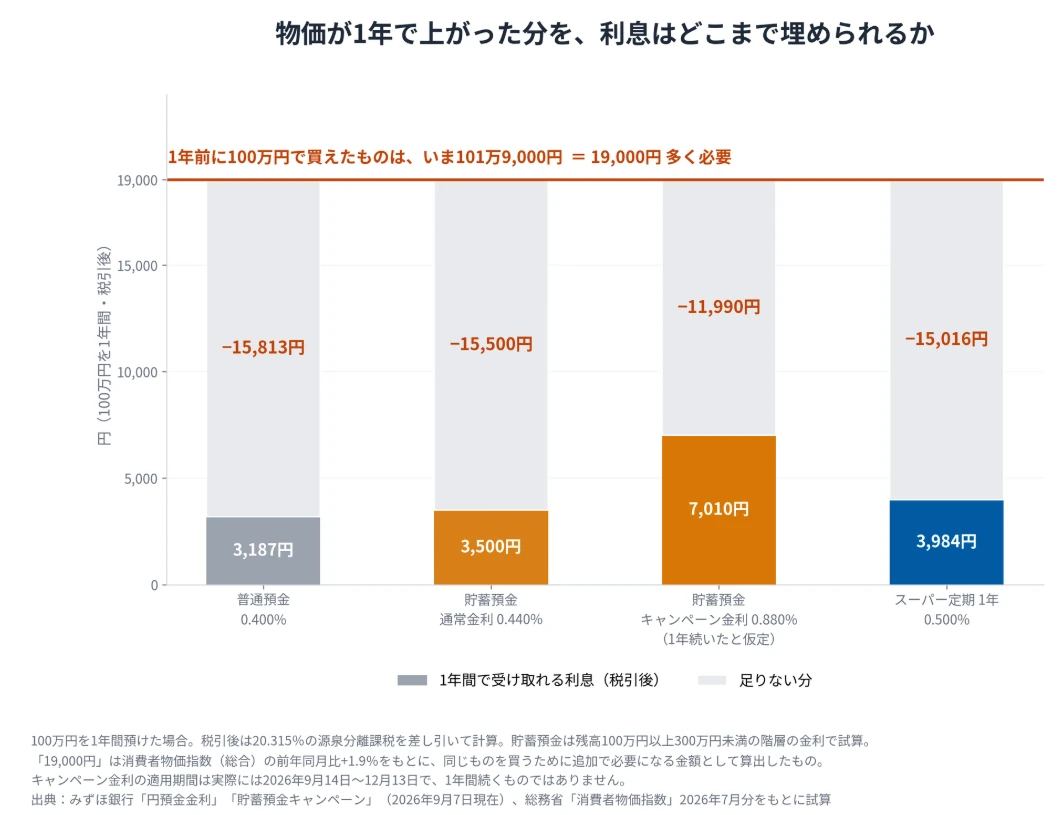
キャンペーン金利が1年間続いたと仮定しても利息は約7,010円で、やはり約11,990円足りません。金利が0.002%だった頃と比べれば大きな進歩ですが、物価の上昇には追いついていません。
預金は元本が保証され、預金保険制度によって1金融機関あたり元本1,000万円とその利息までが保護されます。安全に置く場所としての役割は変わりません。ただ、実質的な価値の目減りは起きています。
元本が保証される範囲で預金より高い金利を探すなら、個人向け国債も選択肢に入ります。最低金利が年0.05%で保証され、発行後1年を過ぎれば中途換金もできる仕組みです。ただし1年間は換金できないため、生活防衛資金の置き場所としては貯蓄預金のほうが向いています。
なぜみずほ銀行が先だったのか|他の銀行も追随するのか
背景として報じられているのは、預金の獲得競争です。日銀の利上げによって、預金で集めたお金を貸し出して利ざやを稼ぐという銀行本来の収益構造が戻ってきました。各行にとって個人の預金残高を積み上げる意味が大きくなっています。
みずほ銀行の発表を見ると、貯蓄預金の復活は単独の施策ではありません。同じ日に「みずほ楽天カード」のポイント還元について期間と上限を撤廃し、最大2%の恒久化を打ち出しています。加藤頭取は、金利やポイントに関する各社のサービスが増えて情報量が多すぎて分かりづらいという声が増えていると説明し、分かりやすさを軸にすると述べました。
競合も個人向けを強化しています。三菱UFJフィナンシャル・グループは「エムット」で銀行・カード・証券を一体化し、8月に富裕層向けサービスと相続支援の取り組みを発表。三井住友フィナンシャルグループは「Olive」を展開しています。ただし、貯蓄預金という商品で他行が追随するかどうかは各行から公表されていません。
※ロイター|みずほ銀、預金獲得へ個人戦略刷新 クレカの最大2%ポイント還元を恒久化(2026年9月7日)
お金の色分けで考える|貯蓄預金を置く場所
当サイトでは、お金を使う時期で3つに分けて考えることをおすすめしています。
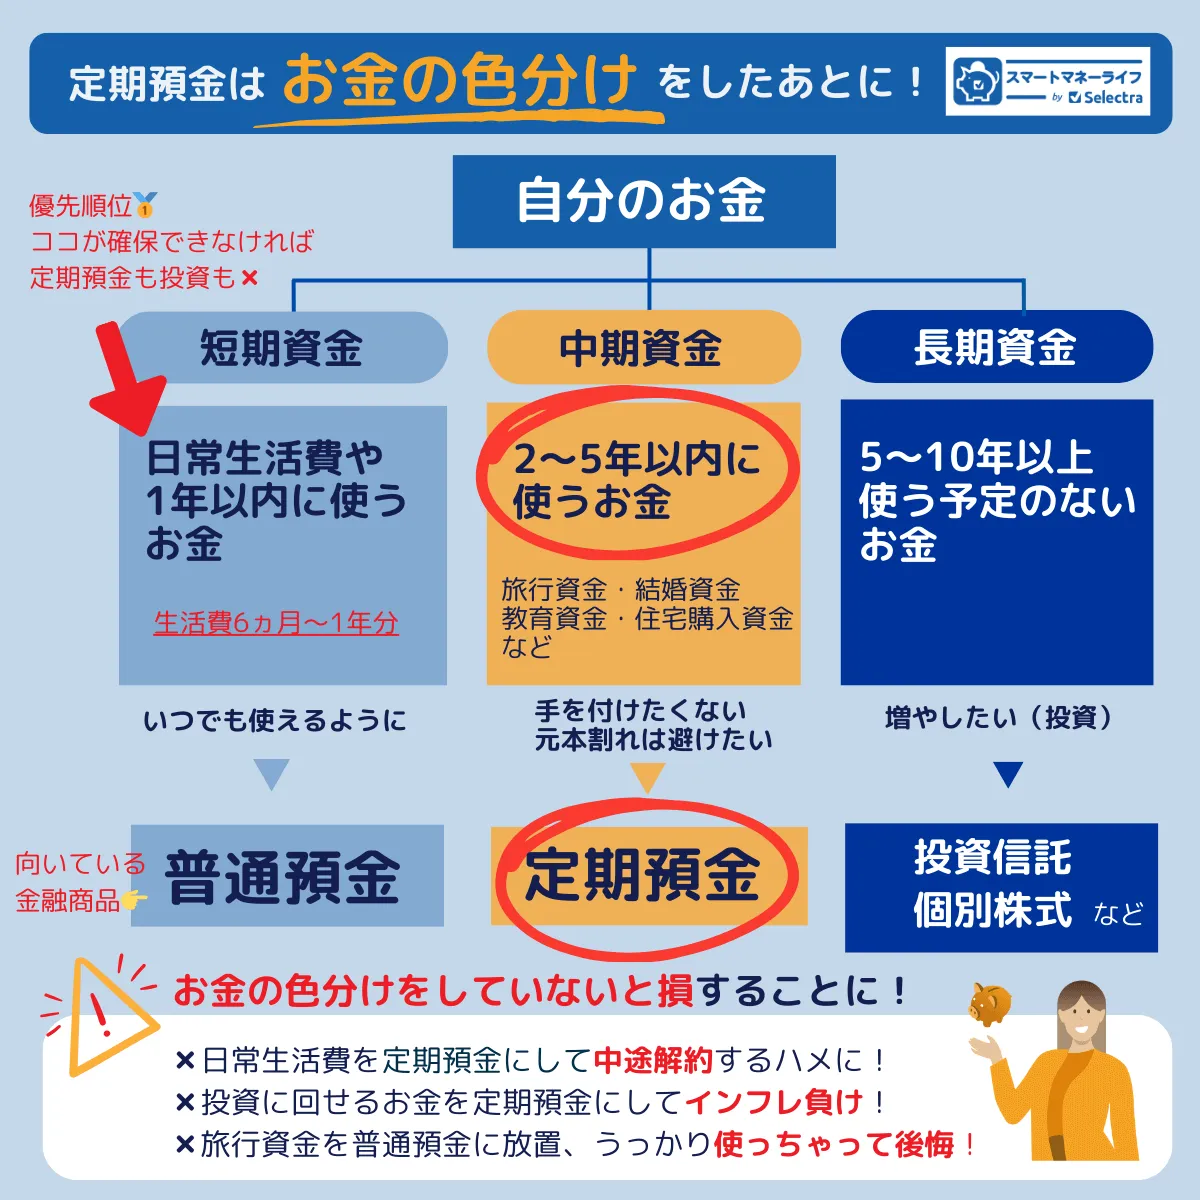
- 短期資金……日常生活費や1年以内に使うお金(生活費6ヵ月〜1年分)。いつでも使えるようにしておくお金
- 中期資金……2〜5年以内に使うお金。旅行資金、結婚資金、教育資金、住宅購入資金など。手を付けたくない、元本割れは避けたいお金
- 長期資金……5〜10年以上使う予定のないお金。増やすことを考えられるお金
この3つのうち、貯蓄預金が向いているのは短期資金と中期資金です。
図では短期資金に普通預金、中期資金に定期預金を置いています。貯蓄預金はちょうどその中間にあたります。短期資金は必要になったその日に引き出せることが条件なので、満期まで動かせない定期預金には向きません。かといって生活費と同じ口座に入れておくと使ってしまいます。ここに置くのが貯蓄預金の役割です。中期資金でも、使う時期がまだ確定していないお金であれば同じことが言えます。
逆に、5年後も10年後も使う予定がない長期資金を貯蓄預金に置き続けるのは、目的と手段が合っていません。物価の上昇分に届かない金利で長期間置けば、実質的な価値は少しずつ下がります。
そして、この色分けができていないことのほうが、預け先の選び方より家計に響きます。日常生活費を定期預金にして中途解約する、投資に回せるお金を預金に置いてインフレ負けする、旅行資金を普通預金に放置して使ってしまう。どれも金利の差では取り返せない金額です。
どこまでが短期・中期で、どこからが長期なのか。この線引きは家族構成や収入の安定度によって変わります。迷う場合は、家計全体を見てもらったうえで整理するのも一つの方法です。
よくある質問
いつでも自由に出し入れできる点は普通預金と同じで、残高に応じて普通預金より高い金利が適用される預金です。ただし給与の受け取りや口座振替には使えません。
2026年9月7日時点の通常金利は、10万円未満で年0.400%、300万円以上で年0.450%です。2026年9月14日〜12月13日はキャンペーンで2倍の年0.800%〜0.900%になります。金利は変動するため、預け入れ時点の金利をみずほ銀行のサイトでご確認ください。
金利の水準と、日常の決済に使えるかどうかです。貯蓄預金は残高10万円以上で普通預金より高い金利がつきますが、給与・年金の自動受取や公共料金の口座振替には使えません。
できます。回数の制限もありません。ただしATMの種類や曜日・時間帯によって手数料がかかる場合があります。
2021年1月18日以降に開設した口座は、通帳の新規発行・繰越ごとに1冊1,100円(税込)です。2021年1月17日以前に開設した口座や、70歳以上の場合は優遇があります。
みずほ銀行の普通預金口座を持っている人が、みずほ銀行アプリまたは店舗から申し込めます。アプリの場合、普通預金口座を開設してアプリの初回登録をしてから約2〜4日後に申込バナーが表示されます。WEB申込の場合、受付完了から口座開設完了まで3営業日程度(最大10営業日)かかります。
まとめ
みずほ銀行の貯蓄預金は、残高10万円以上で普通預金より高い金利がつき、いつでも引き出せる預金です。9月14日から12月13日までは金利が2倍になりますが、100万円を預けて増えるのは通常金利との比較で約875円。金額の規模は先に把握しておいたほうがいいでしょう。
給与受取や口座振替に使えないため、普通預金の代わりにはなりません。生活防衛資金や1〜2年で使う予定のお金の置き場所として考えるのが、この商品に合った使い方です。
そして、金利が上がっても物価の上昇分には届いていないという事実は変わりません。短期・中期のお金は預金で守り、長期のお金は別の枠で考える。金利のニュースが増えるほど、この線引きを自分で持っておく意味は大きくなります。
本記事は2026年9月8日時点で確認できる公表資料・報道に基づいています。預金金利やキャンペーンの条件は変更される場合があります。最新の条件はみずほ銀行「みずほ貯蓄預金」のページでご確認ください。本記事は特定の金融商品の購入を勧めるものではありません。