


- オルカン高配当は2026年9月30日設定の新ファンド。「配当払出型」と「資産成長型」の2本立て
- 投資先の銘柄数・連動する指数・手数料・NISAの枠、そのすべてがいまのオルカンと違います
- 分配金は外から足されるお金ではなく、資産の一部が現金に置き換わるだけ
- いま積立中のオルカンを、この発表を理由に入れ替える必要はありません
オルカン高配当とは?9月30日設定の新ファンド
連動をめざすのは「MSCI オール・カントリー・ワールド・インデックス高配当利回り指数」(配当込み、円換算ベース)です。いまのオルカンが連動する全世界株の指数から、配当が多い銘柄だけを選び出した指数だと考えてください。信託報酬は2本共通で年0.165%以内、購入時手数料はかかりません。原則として為替ヘッジは行いません。
販売会社は限られています。発表時点では、配当払出型がSBI証券・楽天証券・マネックス証券・スマートプラスの4社、資産成長型がSBI証券・楽天証券・マネックス証券の3社です。銀行やゆうちょ銀行での取り扱いは発表されていません。9月14日には、三菱UFJアセットマネジメントによるオンラインの新商品発表会も予定されています。
3つを並べると、違いは分配金の有無だけではないことが見えてきます。
| オルカン | オルカン高配当 資産成長型 |
オルカン高配当 配当払出型 |
|
|---|---|---|---|
| 連動する指数 | MSCI ACWI | MSCI ACWI高配当利回り | MSCI ACWI高配当利回り |
| 投資先の銘柄数 | 2,460 | 713 | 713 |
| 分配金 | 設定来の実績なし | 原則として抑制 | 年4回 |
| 信託報酬(税込) | 年0.05775% | 年0.165%以内 | 年0.165%以内 |
| NISA | つみたて投資枠 成長投資枠 |
成長投資枠のみ | 成長投資枠のみ |
| 設定日 | 2018年10月31日 | 2026年9月30日 | 2026年9月30日 |
※銘柄数は連動する指数の構成銘柄数(2026年7月31日基準)。オルカンの数値は投信総合検索ライブラリー、オルカン高配当は運用会社の発表による
愛称に「オルカン」が入っていますが、いまのオルカン(eMAXIS Slim 全世界株式)とはシリーズも別です。「オルカンの高配当版」という理解のまま買うと、想定と違う値動きに戸惑うことになりかねません。
出典
三菱UFJアセットマネジメント「『eMAXIS 高配当全世界株式(オール・カントリー)配当払出型/資産成長型』の設定について」(2026年8月26日)
【図解】オルカン高配当の2つのタイプ、お金の流れはどこが違うのか
ここからは、オルカン高配当の中にある2つのタイプの話です。「資産成長型」も「配当払出型」も、どちらもオルカン高配当であり、いまのオルカンとは別の商品です。
2つは投資先も手数料も同じです。違うのは、ファンドが受け取った配当をどう扱うかという一点だけです。
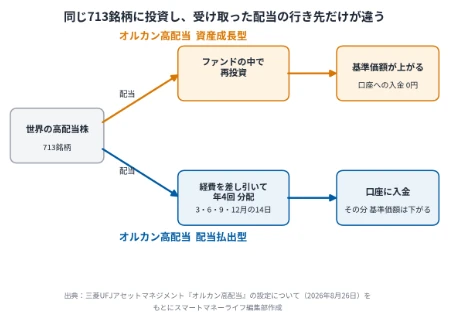
オルカン高配当 資産成長型。受け取った配当は、そのままファンドの中で運用に回されます。口座に現金は入りません。決算は年1回で、原則として分配を抑制する方針とされています。
オルカン高配当 配当払出型。決算日は3月・6月・9月・12月の各14日です。経費などを差し引いた後の配当等収益を、原則として全額分配する方針とされています。
ファンドが保有する株から受け取った配当のうち、運用にかかる経費を差し引いた後の部分です。
X(旧Twitter)には、2つのタイプがあること自体への戸惑いも見られました。
2種類あるとは知らなかった。再投資タイプと分配金タイプがあるようだが、すでにオルカンを持っている人は買い足す予定があるのだろうか。
「分配金を出す投信」は注意が必要と言われる理由
分配金を受け取れる投資信託は、以前から金融行政の場で論点になってきました。理由は、受け取った分だけ元本が働かなくなるからです。
分配金は、銀行の利息とは仕組みが違う
銀行の利息は、元金とは別のところから支払われます。だから利息を受け取っても元金は減りません。
投資信託の分配金は違います。ファンドが持っている資産の中から支払われるので、支払われた分だけファンドの資産は減り、基準価額も下がります。
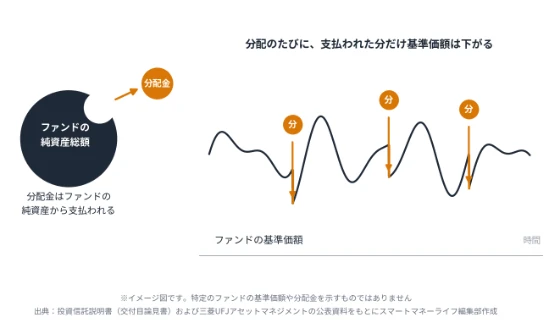
手元に現金は入りますが、そのぶんファンドの中身は減っています。配当払出型は年4回の分配なので、これが1年に4回起きることになります。
なお分配金の中には、自分が出したお金が戻ってきているだけの部分が混ざる場合があります。この部分は課税されませんが、増えたお金でもありません。
分配金のうち、自分が出したお金が戻ってきているだけの部分です。分配後の基準価額が自分の買った価格を下回ると発生します。
20年で、どれだけ差がつくのか
100万円を20年間持ったと仮定して、分配ありと分配なしを比べます。
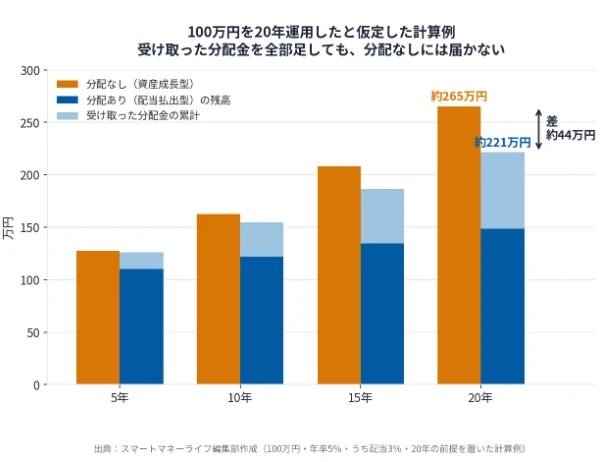
分配なしなら約265万円。分配ありは、手元の残高が約149万円と受け取った分配金の累計が約73万円で、合わせて約221万円です。差は約44万円。受け取った分配金も全部足したうえで、これだけ差がつきます。
金融庁は2017年4月の長官講演で、毎月分配型では複利のメリットが享受できないことを顧客に理解してもらったうえで投資判断してもらうのが「顧客本位」ではないか、との考えを示しています。批判されたのは分配そのものではなく、この差を説明せずに売る姿勢でした。
前提
- 投資額:100万円(一括)/期間:20年
- 年率トータルリターン:5%(うち配当利回り3%、値上がり2%)と仮定
- NISA口座内での運用とし、税金・信託報酬は考慮していません
- 分配ありは、各年の期初評価額の3%が分配金として支払われ、それをそのまま使い切ったものとしています
計算式
分配なし:1,000,000円 × 1.05の20乗 = 2,653,298円
分配あり(残高):1,000,000円 × 1.02の20乗 = 1,485,947円
分配あり(受取累計):各年の期初評価額 × 3% の合計 = 728,921円
分配ありの合計:1,485,947円 + 728,921円 = 2,214,868円
差額:2,653,298円 - 2,214,868円 = 438,429円
経過年ごとの推移
| 経過年 | 分配なし | 分配あり (残高) |
受取累計 | 分配ありの合計 |
|---|---|---|---|---|
| 5年 | 約128万円 | 約110万円 | 約16万円 | 約126万円 |
| 10年 | 約163万円 | 約122万円 | 約33万円 | 約155万円 |
| 15年 | 約208万円 | 約135万円 | 約52万円 | 約186万円 |
| 20年 | 約265万円 | 約149万円 | 約73万円 | 約221万円 |
※一定の前提を置いた計算例です。将来の運用成果を示すものではありません
Xには、分配を受け取らない選択をしたという投稿もありました。
オルカン高配当は、複利を自分で切って配当という形に変える商品だと理解している。現金が必要なら売却すればいいので、自分は分配なしで運用するつもりだ。
出典
金融庁「日本の資産運用業界への期待」森金融庁長官基調講演(2017年4月7日)
資産運用業協会「元本払戻金(特別分配金)」
配当払出型は、毎月分配型と何が違うのか
批判されてきた毎月分配型と、オルカン高配当の配当払出型。違いは「分配金の原資」です。
| 毎月分配型 (批判されてきたもの) |
オルカン高配当 配当払出型 |
|
|---|---|---|
| 分配金の原資 | 配当+値上がり益+元本 | 配当だけ |
| 元本を取り崩すか | 取り崩す場合がある | 原則として取り崩さない |
| 分配の頻度 | 毎月 | 年4回 |
毎月分配型は、運用が振るわない時期でも毎月決まった額を出そうとするため、値上がり益や元本まで削って分配するケースがありました。いわゆる「タコ足」です。
配当払出型が分配するのは、経費などを差し引いた後の配当等収益だけです。運用会社も、世界中の高配当株の配当実績に限定して分配する仕組みだと説明しています。元本を取り崩し続ける状態にはなりにくい設計です。
ただし、原資が配当だけであっても、支払われた分はファンドの純資産から出ていきます。その分だけ基準価額は下がります。ここは毎月分配型と変わりません。
なお運用会社の公表資料にも、運用状況によっては分配金額が変わる場合や分配金が支払われない場合があること、分配金の一部ないしすべてが実質的に元本の一部払戻しに相当する場合があることが記載されています。
それでも配当払出型に意味があるのは、心理面かもしれません。運用会社のアンケートでは、分配金を受け取る理由として「定期的に現金を受け取っている実感や安心感を得る」が最も多い回答だったとされています。
Xには、選択肢が増えること自体を評価する投稿もありました。
取り崩しの時期や心理的な安心感を考えると、配当払出型という選択肢が増えるのは悪くないのかもしれない。
「オルカン」と「オルカン高配当」は投資先の中身が違う
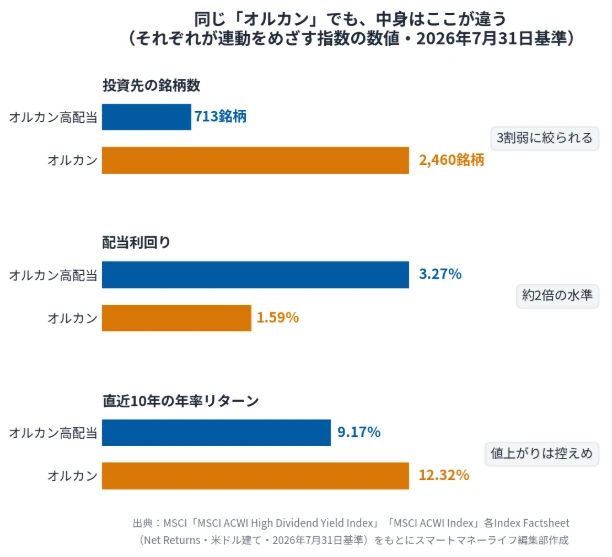
ここからは、いまのオルカンとの比較です。連動する指数が別なので、投資先そのものが変わります。以下はMSCIが公表する指数データ(2026年7月31日基準、米ドル建て、税引後)です。
上位10銘柄の顔ぶれが、まったく重ならない
銘柄数は2,460から713へ、3割弱に絞られます。では中身はどう変わるのか。両方の上位10銘柄を並べてみます。
| 順位 | オルカン | 比率 | オルカン高配当 | 比率 |
|---|---|---|---|---|
| 1 | エヌビディア | 4.57% | エクソンモービル | 2.95% |
| 2 | アップル | 4.47% | ジョンソン・エンド・ジョンソン | 2.82% |
| 3 | マイクロソフト | 3.23% | アッヴィ | 2.03% |
| 4 | アマゾン・ドット・コム | 2.59% | ユナイテッドヘルス・グループ | 1.72% |
| 5 | アルファベット A | 2.04% | シェブロン | 1.66% |
| 6 | 台湾積体電路製造(TSMC) | 1.82% | コカ・コーラ | 1.55% |
| 7 | ブロードコム | 1.73% | プロクター・アンド・ギャンブル | 1.53% |
| 8 | アルファベット C | 1.62% | ホーム・デポ | 1.51% |
| 9 | メタ・プラットフォームズ A | 1.20% | メルク | 1.47% |
| 10 | JPモルガン・チェース | 0.93% | ロシュ・ホールディング | 1.40% |
※2026年7月31日基準。比率は各指数における構成比率。出典:MSCI 各指数ファクトシート
10銘柄のうち、重なる会社は1社もありません。オルカン側は情報技術が並び、高配当側はヘルスケア、エネルギー、生活必需品が中心です。さらに、高配当側の上位10銘柄はいまのオルカンの中では合計4.02%しか占めていません。
配当は多く、値上がりは控えめになる傾向
配当を多く出す成熟した企業が中心になるため、受け取れる配当は増えます。一方で、値上がりのペースは変わってきます。
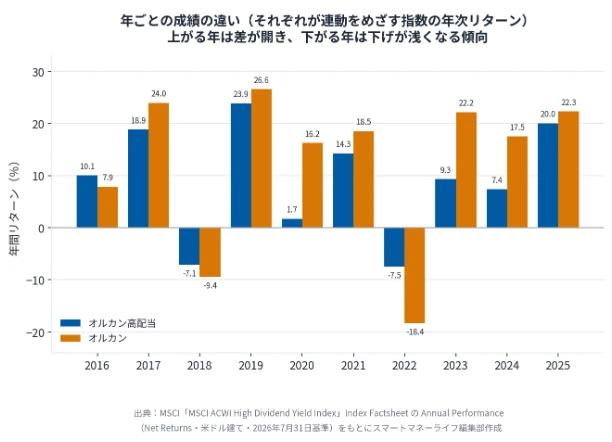
株価が大きく上がった年はオルカンに届かず、下がった年は下げが浅く済んでいます。配当で受け取る分が多いかわりに、値上がり益は控えめになりやすい、ということです。
Xには、いまのオルカンとの違いを細かく確認する投稿もありました。
eMAXIS Slimではない。信託報酬は0.165%で、連動する指数もACWIそのものではなく、つみたてNISAでは買えない。
出典
MSCI「MSCI ACWI High Dividend Yield Index Factsheet」(2026年7月31日基準)
MSCI「MSCI ACWI Index Factsheet」(2026年7月31日基準)
信託報酬の差はどのくらいか
オルカン高配当は年0.165%以内、いまのオルカンは年0.05775%。差は0.10725ポイント、倍率にすると約2.9倍です。
100万円なら年で約1,073円の差です。金額は小さく見えますが、信託報酬は保有している間ずっとかかり、保有額に比例します。1,000万円なら年約1万725円です。
信託報酬の差:0.165% - 0.05775% = 0.10725%
- 100万円 × 0.10725% = 1,072.5円 → 年約1,073円
- 500万円 × 0.10725% = 5,362.5円 → 年約5,363円
- 1,000万円 × 0.10725% = 10,725円 → 年約1万725円
※オルカン高配当の信託報酬は「年0.165%以内」とされているため、上限で計算した場合の差額です
NISAで買うなら、先に押さえたい2点
対象は成長投資枠のみ
オルカン高配当の2本は、発表時点でNISAの成長投資枠の対象とされています。つみたて投資枠での取り扱いは示されていません。つみたて投資枠でオルカンを積み立てている方が、同じ枠でこの商品に切り替えることはできません。
つみたて投資枠の対象商品は、金融庁が定めた要件を満たし、運用会社が届出をして受理されたものに限られます。信託期間が無期限または20年以上であること、毎月分配型ではないこと、購入時手数料がかからないこと、信託報酬が低水準であることなどが要件です。
「分配金は税金で不利」という説明は、NISAでは前提が変わる
「分配金は全額が課税されるが、売却なら利益部分だけが課税される」という説明をよく見かけます。これは課税口座では正しい説明です。
ただしNISA口座の中では、分配金も売却益もどちらも非課税です。この比較そのものが成り立ちません。
NISAでの論点は税金ではなく、次の2つです。ひとつは、受け取った分配金を同じファンドに再投資する場合、その年の非課税投資枠を使うこと。枠が残っていなければ課税口座での買付になります。もうひとつは、分配された分がファンドの外に出るため、その部分に非課税のまま複利が働き続ける機会がなくなることです。
逆に言えば、非課税枠に余裕があり、受け取った分配金をそのまま同じファンドに戻すのであれば、資産成長型との差はほとんどなくなります。
出典
三菱UFJアセットマネジメント「よくあるご質問(NISA口座で保有しているファンドの分配金の再投資)」
金融庁「つみたて投資枠対象商品」
乗り換える必要はない。組み合わせなら選択肢になる
オルカン高配当は、いまのオルカンの上位版でも改良版でもありません。投資先の顔ぶれが入れ替わり、値上がりは控えめになる傾向があり、信託報酬は約2.9倍。名前が似ている別の商品です。
乗り換えではなく、組み合わせで考える
長期の資産形成としてオルカンを積み立てているのであれば、この発表を理由に積立先を入れ替える必要はありません。つみたて投資枠では買えないという点だけでも、乗り換えは現実的な選択肢になりにくいでしょう。
一方で、成長投資枠を使って組み合わせるという考え方はありえます。つみたて投資枠はオルカンで積み立てを続け、成長投資枠の一部で高配当を持つ。定期的に現金が入る形にしたいなら配当払出型、高配当株の値動きだけを取り入れたいなら資産成長型、という整理になります。
Xには、2つの枠で使い分けるという投稿も見られました。
つみたてNISAはオルカン、成長投資枠はオルカン高配当という形で分けて使えそうだ。配当をもらう形にするつもり。
判断は商品の比較ではなく、お金の色分けから
その前に確認しておきたいのは、「定期的に現金が入ってくると助かる」と感じたとき、その現金は何に使うお金なのかという点です。
数年以内に使う予定があるお金なら、それは中期資金です。株式に投資するファンドは値動きの幅が大きく、必要なときに元本を下回っている可能性があります。中期資金の置き場所として選ぶ商品ではありません。
10年以上使う予定がない長期資金であれば、この発表で方針を変える必要はありません。短期・中期・長期でお金を色分けし、長期資金だけを投資に回す。この順番が先にあって、そのあとに商品選びが来ます。
お金の色分けや、NISAの枠の使い分けをひとりで整理するのが難しいと感じたら、専門家に相談するという選択肢もあります。
- 保険だけでなく、NISA・投資信託など幅広い金融相談に対応
- 担当FPの口コミ・プロフィール・実績を事前に確認してから予約できる
- 完全オンラインで外出不要、全国どこからでも相談可能
出典
- 『eMAXIS 高配当全世界株式(オール・カントリー)配当払出型/資産成長型〈愛称:オルカン高配当〉』の設定について(2026年8月26日)|三菱UFJアセットマネジメント
- 『オルカン高配当』の設定について|三菱UFJアセットマネジメント
- よくあるご質問(NISA口座の分配金の再投資)|三菱UFJアセットマネジメント
- 「日本の資産運用業界への期待」森金融庁長官基調講演(2017年4月7日)|金融庁
- つみたて投資枠対象商品|金融庁
- MSCI ACWI High Dividend Yield Index Factsheet(2026年7月31日基準)|MSCI
- MSCI ACWI Index Factsheet(2026年7月31日基準)|MSCI
- 元本払戻金(特別分配金)|資産運用業協会
- 投信総合検索ライブラリー|一般社団法人投資信託協会
※本記事に記載した数値は、各出典の公表時点または基準日のものです。ファンドの詳細は投資信託説明書(交付目論見書)でご確認ください。本記事は特定の金融商品の購入を勧めるものではありません。