


この記事の要点
- 米価はピーク時の5キロ4,416円から3,198円まで下がり、下落は6週連続となった
- 一方で6月の消費者物価指数は前年同月比1.6%上昇。補助金要因を除いた日銀の試算では2.7%だった
- 私達が今すぐできることは、固定費の見直しと、預金や個人向け国債といった現金の置き場所の点検になる
- 8月11日は、1918年に起きた米騒動が全国に広がった日にあたる
「令和の米騒動」はなぜ起きたのか 1918年との違い
2024年から続いた米価の高騰は「令和の米騒動」と呼ばれています。8月に入って米価の下落を伝える発表と、秋以降の物価高を見通す報道が重なり、この2年間の値動きが改めて振り返られる場面が増えました。
この時期、スーパーでの平均価格は5キロ4,416円(2025年末)まで上昇し、2022年の集計開始以降で最も高い水準となりました。価格が上がった起点は、供給量と流通在庫が細ったことです。「米騒動」という言葉はもともと1918年(大正7年)の出来事を指しますが、両者は上がり方の入口が異なります。
| 1918年の米騒動 | 令和の米騒動 | |
|---|---|---|
| 価格上昇の起点 | 投機目当ての買い占め | 供給と流通在庫の細り |
| 背景 | 大戦下の物価上昇、シベリア出兵の観測 | 収穫量の減少、需給の逼迫 |
| 政府の対応 | 軍隊による鎮圧、廉売 | 政府備蓄米の放出、増産方針 |
| 収束の要因 | 新米の出回りと価格の落ち着き | 増産と民間在庫の回復 |
出典:国立公文書館・農林水産省の公表資料をもとにスマートマネーライフ編集部作成
1918年が「モノはあるが値段が上がった」局面、令和の米騒動は「モノが足りずに値段が上がった」局面だったという違いです。1918年の経緯は記事後半で取り上げます。
2026年8月の米価 ピークの4,416円から3,198円へ
農林水産省が8月7日に発表したデータでは、全国のスーパー約1,000店舗で7月27日から8月2日に販売された米の5キロ当たり平均価格は3,198円でした。前週比113円安で、下落は6週連続です。
3,198円という数字だけでは、高いのか安いのか判断しにくいところです。同じ調査で高値をつけた時期からの推移を並べると、いまの位置がはっきりします。
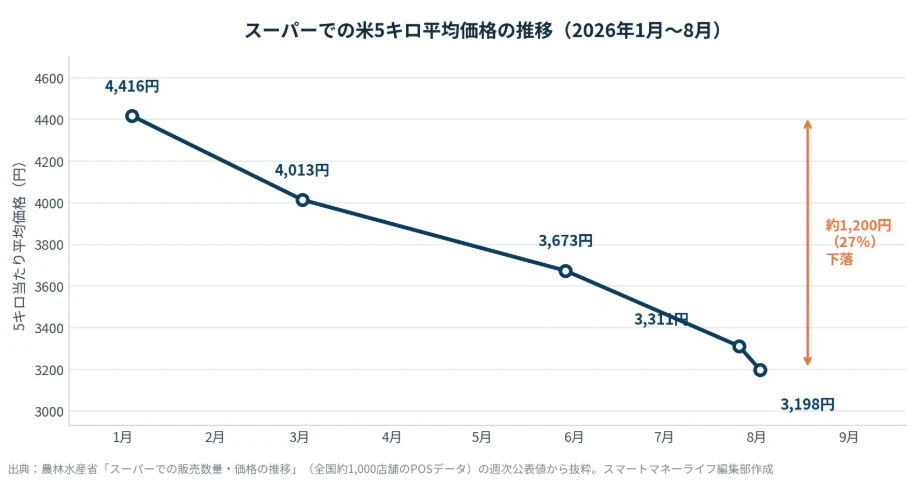
高値は2025年12月29日から2026年1月4日の週の4,416円で、2022年3月に週次の集計が始まって以降で最も高い水準でした。そこから約7か月で1,200円あまり下がったことになります。ただ、高騰が始まる前の2023年ごろは5キロ2,000円台が中心だったため、当時の水準までは戻っていません。
内訳では、販売数量の81%を占めた銘柄米が前週より133円安い3,230円、ブレンド米も62円安い3,068円となりました。
先行きも、米穀安定供給確保支援機構による7月の調査で主食用米の価格見通し指数が過去最低の水準となりました。民間在庫が過去最大規模に膨らみ、さらに下がるとの見方が強まっていると報じられています。ただ2026年産米には1万700円という仮渡金が設定されており、極端な値崩れは起きにくいとの見方も示されています。
農協などが生産者から米を集める際、収穫時にいったん支払う金額。最終的な精算額はその後の販売実績で決まります。
米価は下がっても、物価全体は上がっている
米が下がる一方で、物価全体は上昇が続いています。総務省が7月24日に発表した2026年6月の全国消費者物価指数は、生鮮食品を除く総合(コアCPI)が前年同月比1.6%、総合指数が同1.7%の上昇でした。
家庭が買う商品やサービスの値段が、どれだけ変わったかをまとめた指標。総務省が約700品目の価格を毎月調べ、2020年を100として指数にしています。値動きの大きい生鮮食品を除いたものが「コアCPI」で、日銀が金融政策を判断する際に重視します。
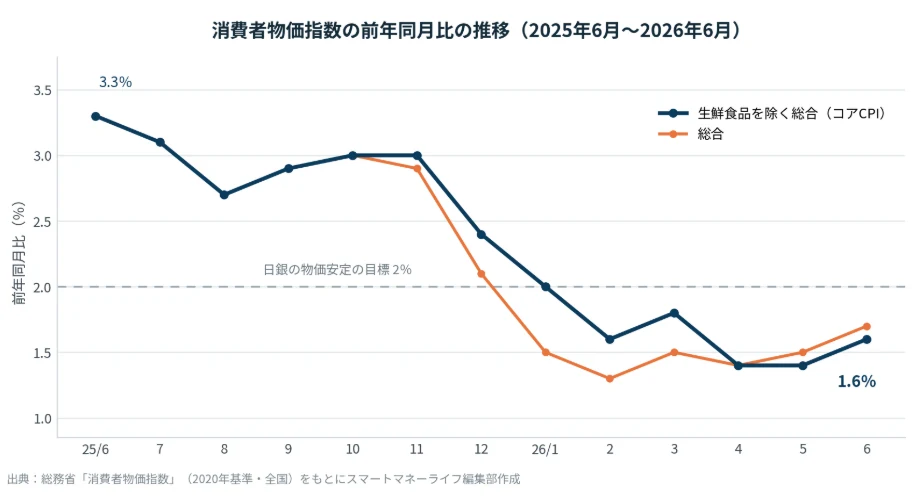
上昇率は1年前の3.3%から縮み、2026年2月以降は日銀の目標である2%を下回っています。ただ、これは政府の物価対策を含んだ後の水準です。日本経済新聞は、ガソリン補助金などの対策が原油高の影響を和らげているとし、日銀が示す補助金要因を除いた物価上昇率は6月時点で2.7%だったと報じています。
値上げの動きも続いています。同紙によると、帝国データバンクが主要食品メーカー195社を対象に調査した値上げ品目は1月から11月の累計で1万8347品目とされ、年間では2025年の2万609品目を上回る可能性が指摘されています。企業間で進んだコスト転嫁は時間を置いて店頭に反映されるため、コメの下落分が他の食品の値上げで打ち消される可能性があるとしています。
出典:日本経済新聞「物価高は終わらない 資源高、円安に半導体不足…価格転嫁は秋が本番」(2026年8月10日)
対策① 効果が毎月続く固定費から見直す
米は家計支出の一部です。5キロあたり100円台の下落は、月に2袋購入する世帯なら月200円台の差にとどまります。これに対し通信費・保険料・電気代といった固定費は、一度見直せば同じ差が毎月続きます。秋以降は食品の値上げが本格化する見通しで、変動費側で吸収できる幅は限られます。
この差はスマートマネーライフ編集部の独自調査でも表れています。「節約に取り組み、効果を実感した450名」のうち、8割以上(370名)が固定費の節約に取り組んでいることがわかりました。そのうち効果を感じた理由の最多は「いったん見直すだけで効果が長く続くから」の206名(56%)でした。
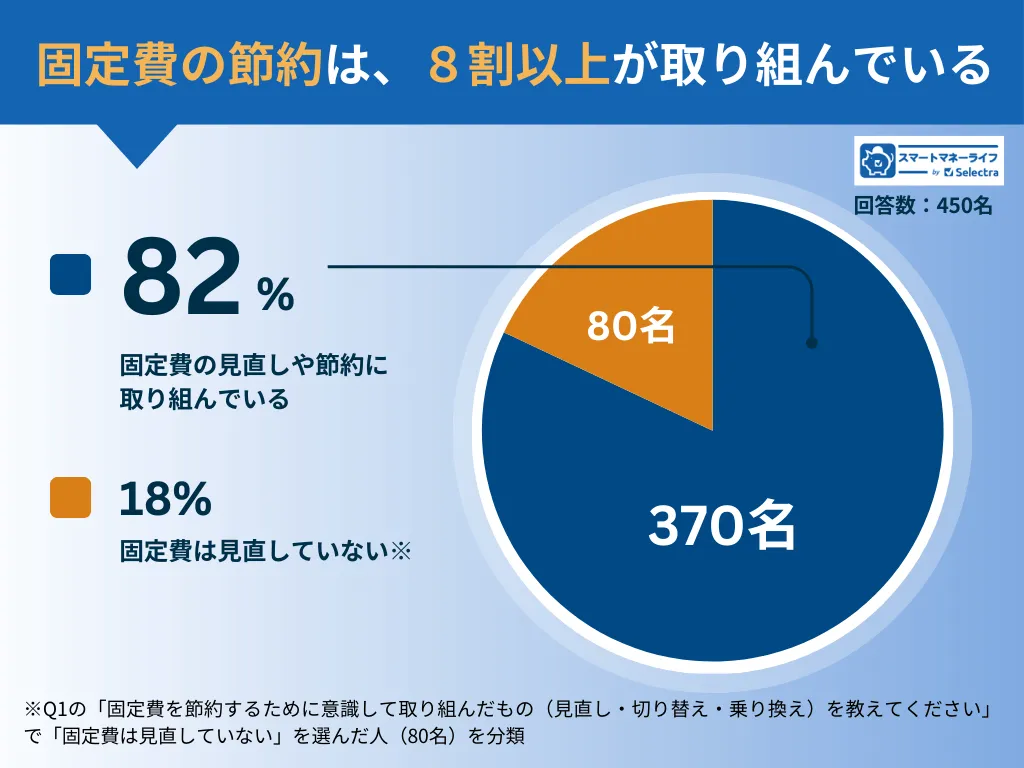
効果を感じた人数が多かったのはスマホ料金の152名、次に電気料金137名、ガス料金78名です。いずれも手続きの負担が軽く、切り替えても生活の中身が変わりません。食費を削るより先に手を付けやすい項目です。
対策② 現金の置き場所を点検する
もうひとつ差が出るのが、現金の置き場所です。
日銀は2026年6月の金融政策決定会合で政策金利を0.75%から1%へ引き上げました。これを受けて3メガバンクは普通預金金利を0.3%から0.4%へ引き上げ、8月3日から適用しています。三菱UFJ銀行と三井住友銀行では1992年以来の水準です。
定期預金も動いています。8月3日時点の主要銀行を対象とした調査では、10年もの定期は三菱UFJ銀行と三井住友銀行が1.25%、みずほ銀行が1.075%、5年ものはSBI新生銀行の1.8%が首位でした。
| 預け先 | 金利(年・税引前) |
|---|---|
| メガバンク 普通預金 | 0.4% |
| メガバンク 10年定期(三菱UFJ・三井住友) | 1.25% |
| 5年定期(上位行) | 1.8% |
| (参考)コアCPI 前年同月比 | 1.6% |
| (参考)補助金要因を除く物価上昇率 | 2.7% |
出典:総務省「消費者物価指数」、日本経済新聞および各種金利調査をもとにスマートマネーライフ編集部作成
名目の金利から物価上昇率を差し引いた水準。名目の金利が物価上昇率を下回っている間は、預けた資金の購買力が目減りしている状態と整理されます。
普通預金の0.4%は、コアCPIの1.6%に届いていません。同じ現金でも、置き場所によって物価への追随度が変わります。
対策③ 個人向け国債の固定5年は2.06%
預金以外では個人向け国債の水準も上がっています。2026年8月募集分は変動10年が年1.87%、固定5年が年2.06%、固定3年が年1.71%で、3商品とも前月より上昇し、固定5年は年2%を超えました。
背景には長期金利の上昇があります。8月10日の国内債券市場では新発10年国債利回りが2.786%、5年が2.069%で取引されました。個人向け国債の利率は市場金利をもとに毎月決まるため、この水準が募集条件に反映されます。
固定と変動の選択は今後の金利観によります。さらに上がると考えるなら変動10年、横ばいと考えるなら固定5年の2.06%を確定させる形です。
| 預け先 | 利率 | 5年間の利息 |
|---|---|---|
| メガバンク 普通預金 | 0.4% | 約20,000円 |
| 5年定期(上位行) | 1.8% | 約90,000円 |
| 個人向け国債 固定5年 | 2.06% | 約103,000円 |
※普通預金は金利が5年間変わらないと仮定した概算です。個人向け国債は発行から1年経過後に中途換金でき、その際は直前2回分の各利子相当額×0.79685が差し引かれます。
8月11日は米騒動が全国に広がった日 1918年に何が起きたか
発端は1918年7月23日、富山県魚津町の漁民の妻たちが米の県外への移出を差し止めるため海岸に集まった出来事とされています。新聞報道をきっかけに県外へ波及し、8月10日夜に京都市と名古屋市で大規模化したのを皮切りに全国へ広がりました。8月11日から16日までが最盛期とされ、この6日間だけで400件を超える騒動が発生したと記録されています。
価格の上がり方も急でした。大阪堂島の米市場の記録によれば、1918年1月に1石15円だった米価は6月には20円、7月17日には30円を超えたとされています。原因は大戦中の輸出増加に伴う物価上昇と、シベリア出兵を背景とした投機目当ての買い占めです。
騒動は軍隊も出動して鎮圧にあたり、死者約30人、検挙者は2万人を上回りました。当時の寺内内閣は騒動の終息から間もない9月21日に退陣しています。
よくある質問
2024年からの高騰は、供給量と流通在庫が細ったことが起点です。2026年は増産と民間在庫の回復で下落に転じ、8月時点で6週連続の値下がりとなっています。
1918年(大正7年)、米価の急騰に対して安売りを求める動きが富山県から全国に広がった出来事です。軍隊が出動して鎮圧にあたりました。
2024年から続いた米価の高騰を指す言葉です。スーパーでの平均価格は2025年末に5キロ4,416円まで上昇し、集計開始以降で最も高い水準となりました。
寺内正毅首相です。1918年の米騒動の終息から間もない同年9月21日に退陣しました。
3,198円です(農林水産省調査、2026年7月27日〜8月2日、全国のスーパー約1,000店舗)。ピーク時の4,416円から約1,200円下がりました。
1キロ単位の平均は公表されていません。上記の5キロ平均から換算すると約640円です。
10キロ単位の平均も公表されていません。5キロ平均からの単純換算では約6,400円ですが、実際は容量が大きいほど1キロあたりは安くなる傾向があります。
総務省の小売物価統計調査では、2015年8月の1,799円が最も安い水準です。同じ調査の2026年6月は4,362円で、約2.4倍にあたります(本文の3,198円は農林水産省の別調査によるもので、対象銘柄が異なります)。
まとめ
米価
- ピークの4,416円から3,198円へ、6週連続の下落
- ただし高騰前の2,000円台には戻っていない
物価
- 6月のコアCPIは前年同月比1.6%、補助金要因を除くと2.7%
- 食費の下落だけでは負担感は変わりにくい
見直しの順序
- ① 固定費:一度の見直しで効果が毎月続く
- ② 現金の置き場所:普通預金0.4%/定期預金1.25〜1.8%/個人向け国債 固定5年2.06%
1918年の騒動は投機による価格上昇が起点、令和の米騒動は供給の細りが起点でした。原因は異なりますが、物価が家計を圧迫する構図は共通しています。まずは自分の資金がどこに置かれているかを確認してみてください。
とはいえ、生活防衛資金をいくら手元に残しておくべきか、固定費のどこから手を付けるか、預金と個人向け国債をどう配分するか。ここは家族構成や収入の安定度によって変わるところです。判断に迷う方は、マネーキャリアの無料FP相談を活用してみてはいかがでしょうか。
物価のニュースに振り回されず、自分に合った固定費の見直し方と現金の置き場所を決めたい方は、マネーキャリアの無料相談を活用してみてはいかがでしょうか。
出典
- 農林水産省「スーパーでの販売数量・価格の推移」(全国約1,000店舗のPOSデータ、2026年7月27日〜8月2日調査分)
- 総務省「消費者物価指数(全国)」2026年6月分
- 総務省「小売物価統計調査」
- 日本経済新聞「物価高は終わらない 資源高、円安に半導体不足…価格転嫁は秋が本番」(2026年8月10日)
- 財務省「現在募集中の個人向け国債・新窓販国債」2026年8月募集分
- 米穀安定供給確保支援機構「米ネット」主食用米の価格見通し調査(2026年7月)
- 国立公文書館(1918年 米騒動に関する公表資料)
本記事の米価・物価指数・金利は、いずれも2026年8月11日時点の公表情報に基づきます。米価は週次、消費者物価指数は月次、個人向け国債の利率は毎月それぞれ更新されるため、最新の数値は農林水産省・総務省・財務省の公式サイトでご確認ください。