
政策金利は日銀が決める
日本銀行は、銀行にとっての銀行です。民間の銀行はみな日銀に口座を持っていて、毎日そこで資金をやり取りしています。
銀行は日々、手元の資金が足りたり余ったりします。足りない銀行は、余っている銀行から1日だけ借ります。このときの金利を無担保コールレートと呼びます。日銀が決めているのは、この金利の目標水準です。これが政策金利です。
銀行どうしが1日だけ資金をやり取りするときの金利(無担保コール翌日物)について、日本銀行が定める誘導目標のことです。金融政策決定会合で決めています。会合は年に8回開かれます。
日本銀行が金融政策の方針を決める会議です。総裁・副総裁・審議委員の9人が出席し、多数決で決定します。年に8回、2日間かけて開かれ、終了後に決定内容が公表されます。日程は前年のうちに公表されています。
言いかえると、日銀が決めているのは銀行の仕入れ値です。無担保コールレートが上がれば銀行が資金を集めるコストが上がり、そこから預金やローンの金利に効いていきます。
日銀は2026年6月の会合で、政策金利を0.75%程度から1.0%程度へ引き上げました。1995年9月以来、約31年ぶりの水準です。7月の会合では1.0%で据え置かれています。
日銀が決めているのは、この一点だけです。定期預金の金利も、住宅ローンの金利も、日銀が決めているわけではありません。
長期金利は市場が決める
ニュースには「長期金利」という言葉も出てきます。政策金利とは、そもそも決まり方が違います。
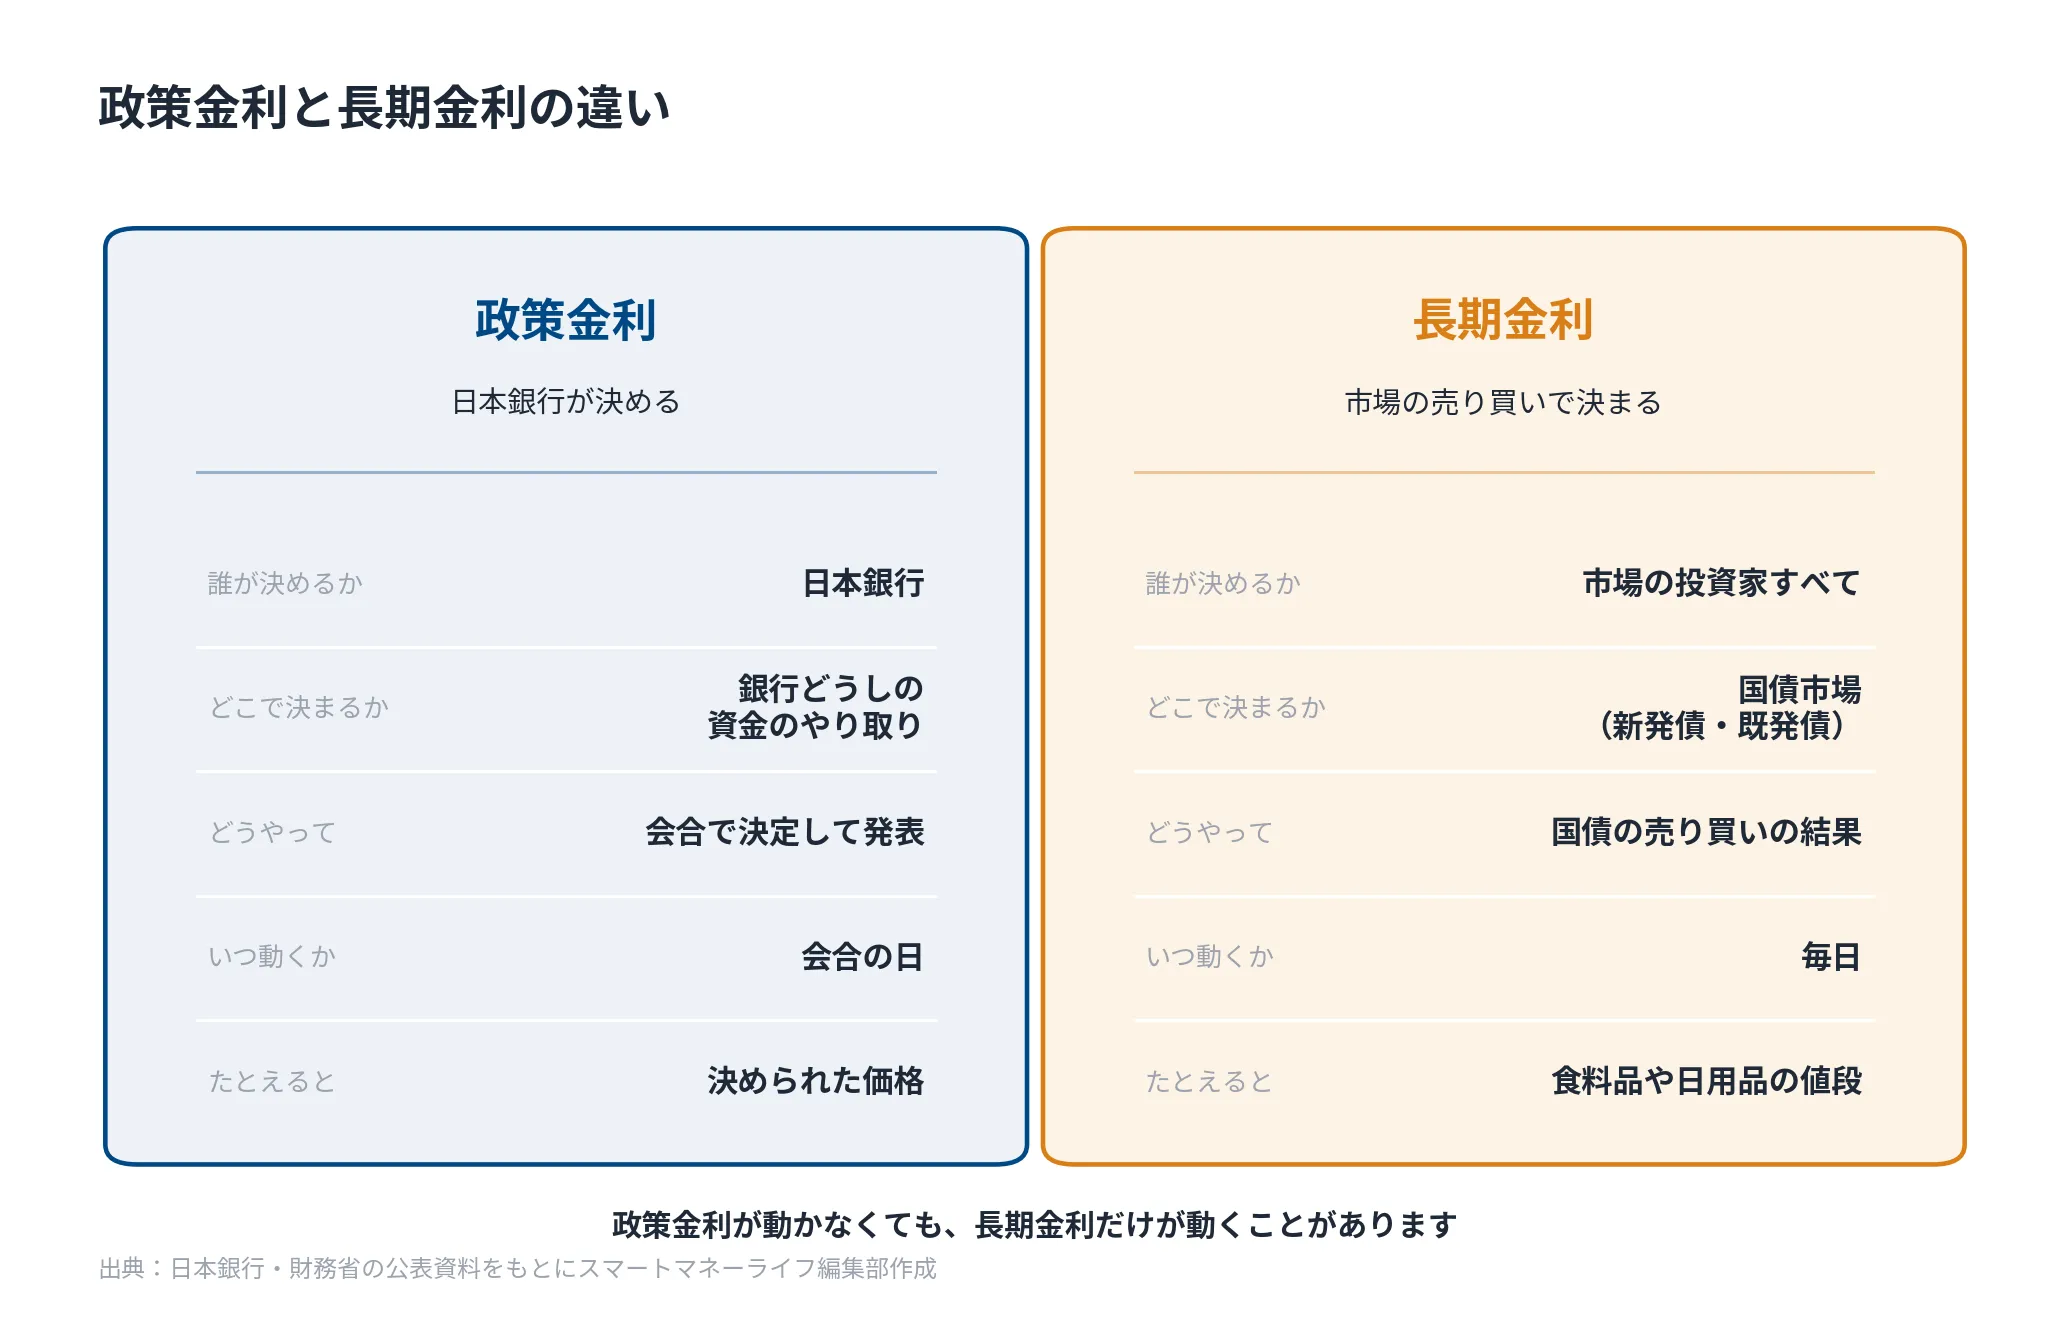
長期金利を決めているのは、国債を売り買いしている投資家です。特定の誰かではなく、取引に参加している全員の結果として決まります。
国債は、国が発行して投資家に買ってもらう借用証書のようなものです。これが毎日、市場で売買されています。買いたい人が多ければ値段が上がり、売りたい人が多ければ値段が下がる。食料品や日用品の値段と同じです。
その売り買いの結果として、あとから出てくる数字が長期金利です。
債券は、金利と価格がシーソーの関係
国債市場で売買されているのは、新しく発行される新発債と、すでに出回っている既発債です。長期金利の指標に使われるのは新発の10年国債の利回りで、すでに持っている国債の値段が動くのは既発債の売買です。
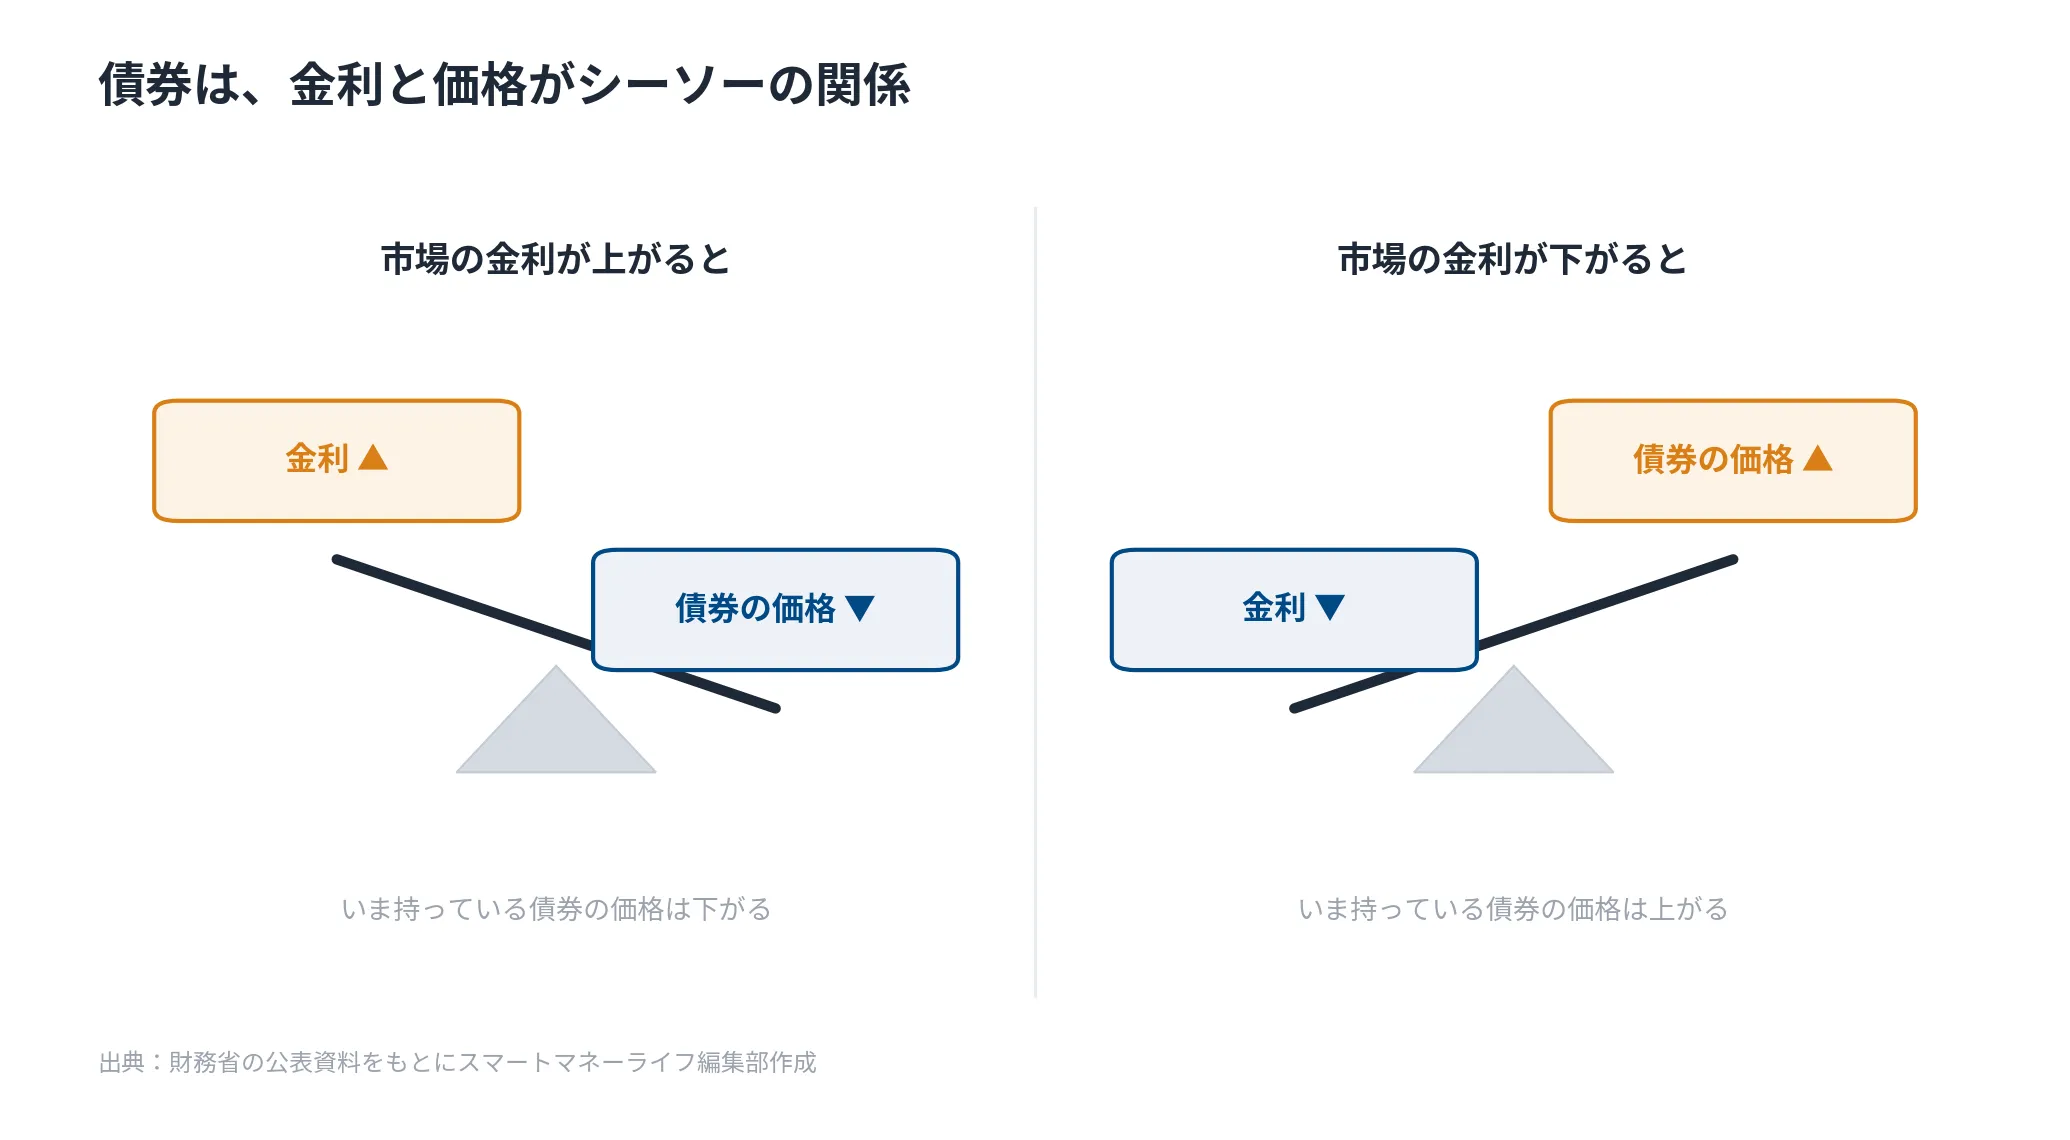
国債などの債券は、受け取れる利息の額が決まっています。そのため市場の金利が上がると、いま持っている債券の価格は下がります。もっと利息の多い新しい債券が出てくるので、古いほうの価値が下がるからです。金利が下がれば逆に価格は上がります。片方が上がれば片方が下がる、シーソーのような関係です。
個人向け国債と新窓販国債は、同じ国債でも違う
個人が買える国債は2種類あり、この違いはシーソーの話と直結しています。
新窓販国債は途中で換金するとき市場で売るため、金利が上がっていれば価格が下がり、元本割れの可能性があります。個人向け国債は発行から1年経過後であれば国が額面で買い取るため、元本割れが起きません。
私たちの金融商品は、どちらの金利につながっているのか
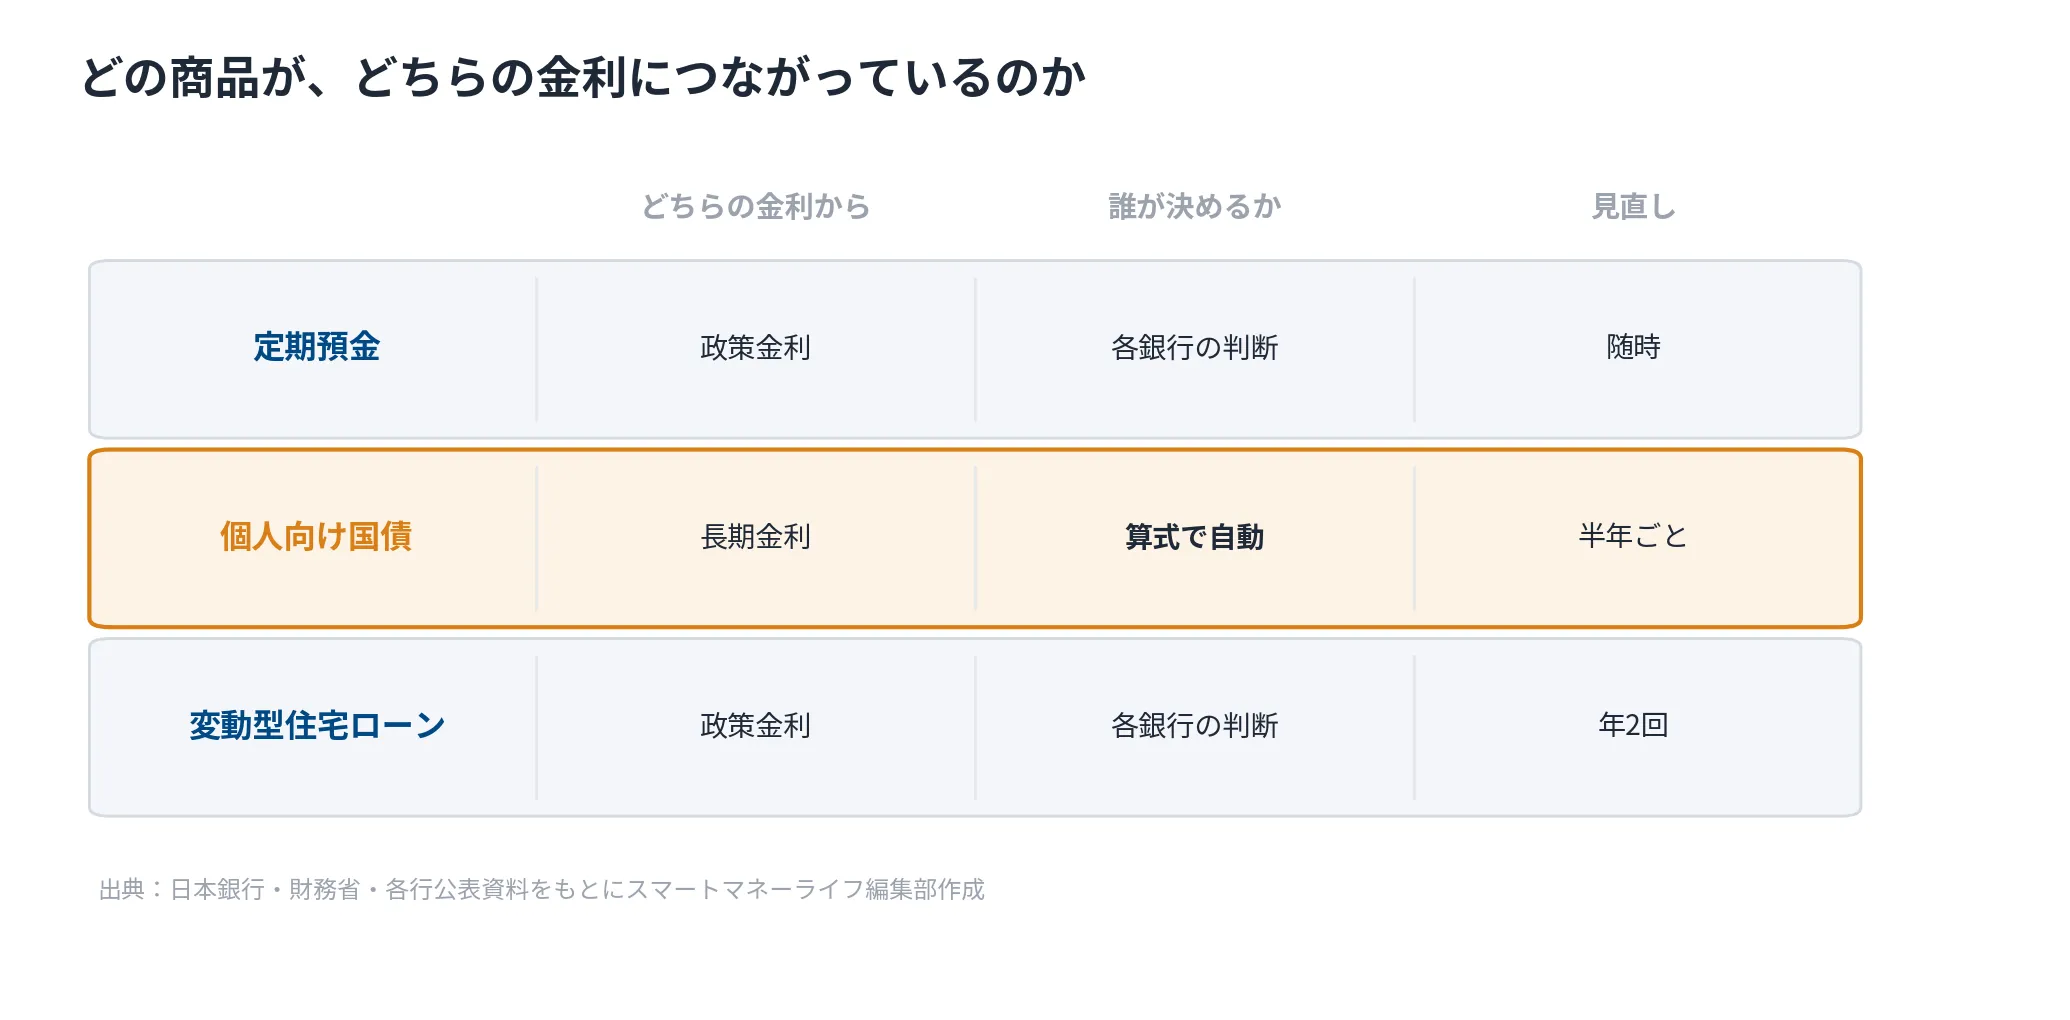
私たちが使っている金融商品は、政策金利と長期金利のどちらかにつながっています。
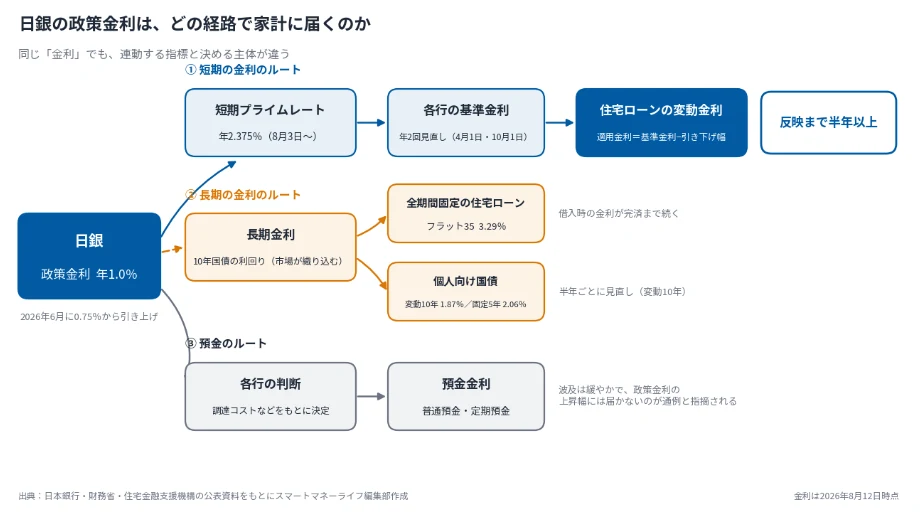
定期預金と、変動型の住宅ローンは、政策金利の側です。日銀が決めた金利が、銀行を通じて届きます。
個人向け国債と、固定型の住宅ローンは、長期金利の側です。市場で決まった金利をもとに決まります。日銀の会合とは直接つながっていません。
ここから、いちばん身近な預金金利から見ていきます。
預金金利|いちばん身近な金利
定期預金の金利は、各銀行が自分で決めています。政策金利が上がれば銀行がお金を集めるコストも上がりますが、それをどこまで預金金利に反映するかは銀行ごとの判断です。政策金利につながってはいますが、そのまま届くわけではありません。
利上げするのは致し方ないし、それとあわせてローンの変動金利が上がるのも仕方ないと思う。でもなんで銀行の預金の金利は上がらないの??
銀行の運営を考えて決まる
銀行は預金を集めて、貸し出しで運用しています。預金者に払う金利と貸し出しで受け取る金利の差が収益になるため、預金金利を上げれば収益は縮み、上げなければ他行に流れる可能性があります。そのバランスを見ながら各行が判断しているというのが実態です。
メガバンク3行は2026年8月3日から普通預金金利を0.3%から0.4%へ引き上げました。一方、みずほ銀行が2026年9月に貯蓄預金の取り扱いを再開した際は、他行が同時に動いたわけではありません。
金利が付いても、物価に追いついているとは限らない
総務省統計局が2026年8月21日に公表した7月分の消費者物価指数は、総合が前年同月比1.9%の上昇でした。一方、定期預金1年の金利を年0.5%とすると、利息には20.315%が源泉徴収されるため手取りは年0.398%です。
| 年率 | |
|---|---|
| 消費者物価指数(総合・前年同月比) | 1.9% |
| 定期預金1年の税引後 | 0.398% |
| 差 | −1.5ポイント |
つまり、預金は増えているのに、同じお金で買えるものは減っているという状態です。
通帳に表示される金利が名目金利、そこから物価の上がり方を差し引いたものが実質金利です。名目金利が0.5%でも物価が1.9%上がっていれば、実質金利はマイナスになります。お金の額は増えても買える量が減る状態を、購買力の低下と呼びます。
「金利のある世界」になったと言われますが、物価の上がり方を上回ったわけではありません。
住宅ローン|変動と固定で、見ている金利が違う
同じ住宅ローンでも、変動型と固定型では連動する先が別です。
変動型は、政策金利の側
政策金利が上がると、銀行が企業にお金を貸すときの金利も上がります。これを短期プライムレートと呼びます。変動型の住宅ローンは、この短期プライムレートに連動している銀行がほとんどです。
銀行が業績の良い企業へ1年以内でお金を貸すときの、いちばん低い金利のことです。各行が決めます。三菱UFJ銀行・三井住友銀行・みずほ銀行はいずれも2026年8月3日から年2.375%で、それまでの2.125%から0.25%引き上げられました。
固定型は、長期金利の側
全期間固定型のフラット35などは、長期金利を見て決まります。将来の金利の動きをあらかじめ織り込んだ水準になるため、現時点では変動型より高く見えます。変動と固定が同じ方向に同じ幅で動かないのは、見ている金利が違うからです。
届くまでには時間差がある
変動型で借りていても、政策金利が上がってすぐに返済額が変わるわけではありません。
多くの銀行は基準金利を年2回、4月1日と10月1日を基準に見直し、返済額に適用されるのはその2〜3か月後からです。2026年6月の利上げが秋に見直された場合、返済額に表れるのは2027年1月以降とみられています。
さらに契約によっては、金利が上がっても一定期間は返済額を据え置く扱いが入っています。据え置かれているあいだも利息の割合は増えるため、負担がなくなるわけではありません。
自分の契約がどうなっているかは、契約書と返済予定表で確認できます。
なんで金利だけは好景気なんだ?給料上がらないのに金利は上がるから住宅ローンも上がる…貯金の金利は確かに上がってるけど、何十円、何百円、よくて何千円かの世界だし…しかも半年に1回くらいしかつかないよね…なんか割にあってないなぁとよく思う。まぁ、貯めてないのがいけないんでしょうが…
来週、日銀が決める
日本銀行の金融政策決定会合は、9月17日(木)と18日(金)に開かれます。
この会合について日本経済新聞は9月11日、日銀が政策金利を現在の1.0%から1.25%に引き上げる方針だと報じました。実現すれば6月会合以来3か月ぶりの利上げで、1995年以来31年ぶりの高い水準になると伝えられています。
(出典:日本経済新聞 2026年9月11日「日銀、9月政策金利1.25%へ 利上げ加速で物価上振れリスク回避」)
背景として同紙が挙げているのは、原油価格の再上昇(WTI先物が9月10日に1バレル100ドル超)、8月の企業物価指数が前年同月比7.6%上昇と3か月連続で7%台に乗ったこと、7月末の日米協調介入以降に米政府が早期の利上げを求めていること、の3点です。市場が織り込む9月の利上げ確率は、11日午後時点で98%に達していると報じられています。
ただし、これは報道であって日銀の発表ではありません。実際にどうなるかは会合が終わるまでわかりません。同紙も、政策委員から反対票が投じられる可能性に触れています。この記事では予想はしません。
今月は金融イベントが多い
9月は、日銀の会合だけではありません。主要国の中央銀行の会合と、物価に関する発表が集中しています。
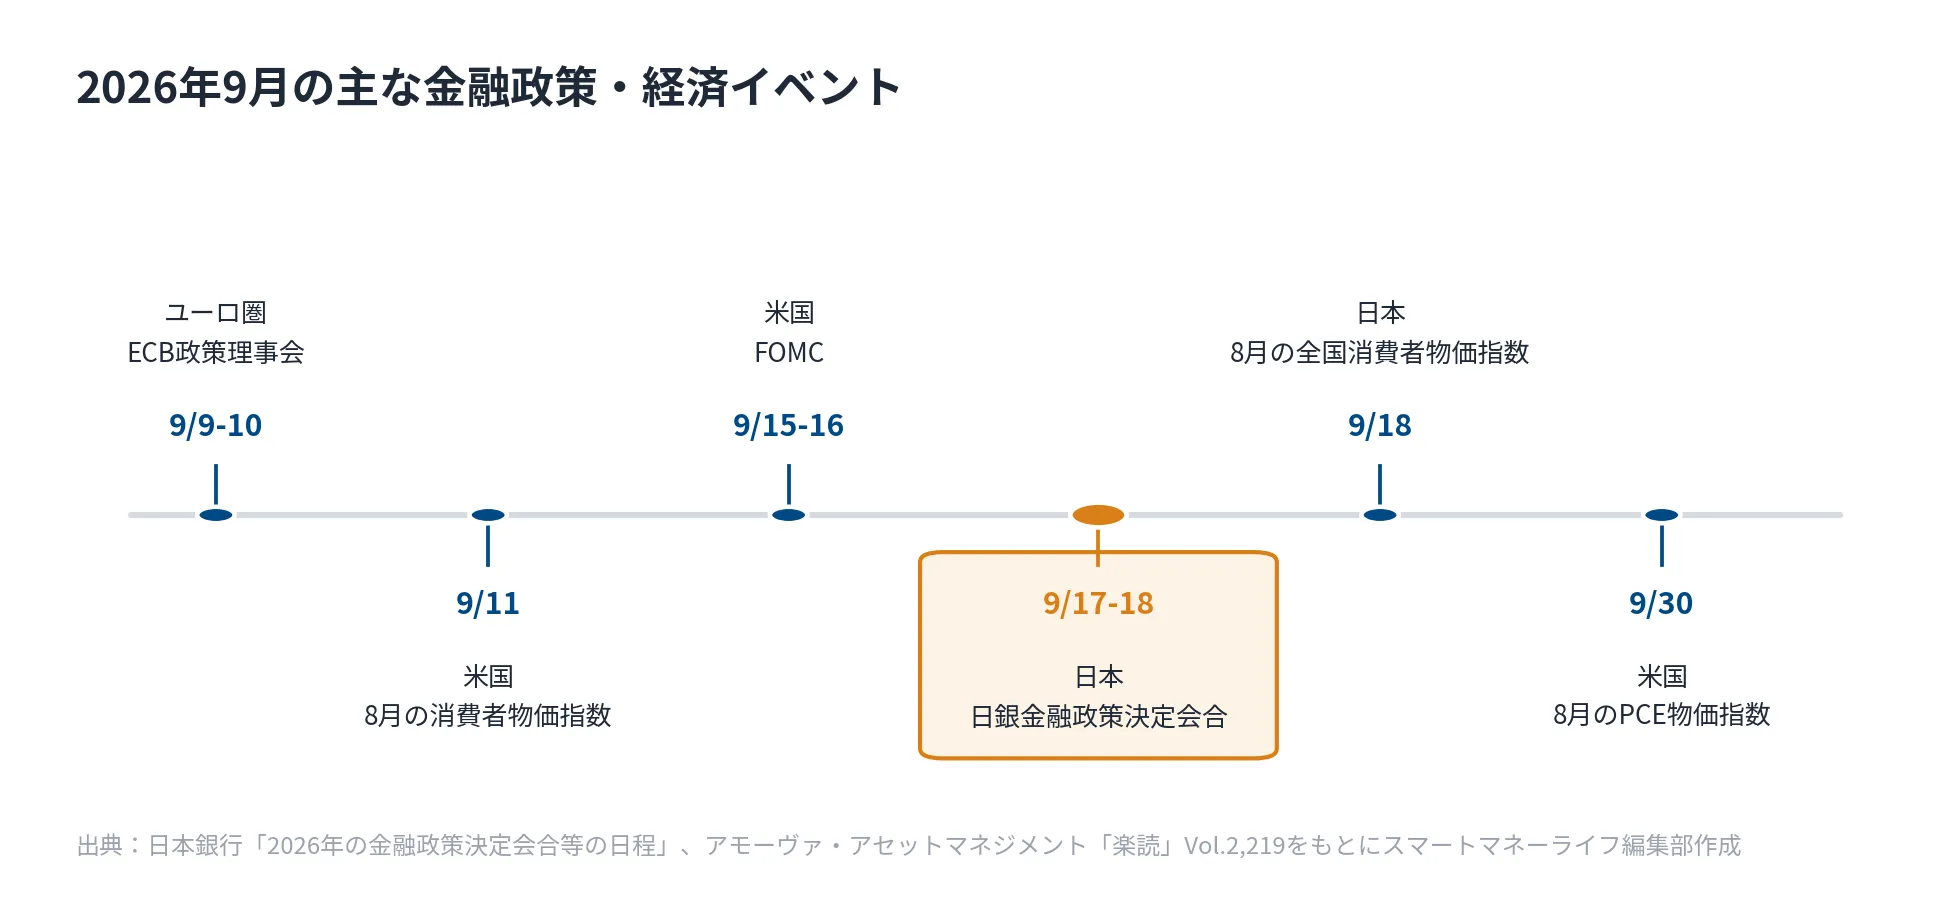
| 日程 | 内容 |
|---|---|
| 9月9〜10日 | ユーロ圏 ECB政策理事会(終了) |
| 9月11日 | 米国 8月の消費者物価指数 |
| 9月15〜16日 | 米国 FOMC(連邦公開市場委員会) |
| 9月17〜18日 | 日本 日銀金融政策決定会合 |
| 9月18日 | 日本 8月の全国消費者物価指数 |
| 9月30日 | 米国 8月のPCE物価指数 |
こうした日程は、自分で探さなくても、まとまった形で公開されています。投資信託を運用している資産運用会社の多くが、月初にその月の金融イベントをまとめた資料を出しているためです。上の表も、アモーヴァ・アセットマネジメント(2025年9月に日興アセットマネジメントから社名変更)が毎月公開している「楽読」と、日銀の年間日程をもとに作成しました。どちらも無料で読めます。
銀行に勤めていたころ、この種の資料は日常的に使っていました。商品を売る側が情報を整理するために使っていたものが、いまはそのまま個人に公開されています。
こうした資料には、市場の見方や予想も書かれています。ただ、こういった予想はプロによって異なりますし、当たるかもわかりません。大局を捉えるための参考とすればよいと考えます。いつ何が開かれるかは確定しているので、心の準備はできます。
金利が動けば、為替を通じて投資信託の基準価額にも影響します。ただ、毎月一定額を積み立てている場合、基準価額が下がった月は同じ金額でより多くの口数を買うことになります。これはドルコスト平均法と呼ばれる、積立という買い方が持つ性質で、相場の方向とは関係なく常にこう動きます。
日程を確認しておく意味は、動きを当てるためではありません。値動きがあったときに、それが何によるものなのかを自分で見当をつけられるようにしておくためです。理由のわからない下落は不安になりますが、「今日は日銀の会合の結果が出た日だった」とわかっていれば、受け止め方は変わります。
自分の預金や住宅ローンがどうなるのかは、契約の内容によって答えが変わります。判断に迷う場合は、第三者の立場のファイナンシャルプランナーに相談してみるのも一つの方法です。
金利のニュースに振り回されず、自分の預金や住宅ローンがどうなるのかを確かめたい方は、マネーキャリアの無料相談を活用してみてはいかがでしょうか。
よくある質問
銀行どうしが1日だけ資金をやり取りするときの金利(無担保コール翌日物)について、日本銀行が定める誘導目標のことです。金融政策決定会合で決めています。銀行が資金を調達するときの元手の値段にあたるもので、ここから預金やローンの金利に影響していきます。
2026年9月11日時点で、年1.0%程度です。日本銀行が2026年6月の金融政策決定会合で0.75%程度から引き上げ、7月の会合では据え置かれました。1995年9月以来、約31年ぶりの水準です。次回の会合は9月17日・18日に開かれ、日本経済新聞は9月11日、日銀が1.25%への引き上げを決める方針だと報じています。
銀行が資金を調達するコストが上がり、貸し出しや預金の金利に影響していきます。ただし届き方も速さも商品によって違います。変動型の住宅ローンは短期プライムレートを経由するため半年以上かかることがあり、預金は各銀行の判断なので時期も幅もそろいません。個人向け国債と固定型の住宅ローンは、政策金利ではなく長期金利を見て決まります。
決める人が違います。政策金利は日本銀行が会合で決める短期の金利です。国債の金利(長期金利)は、国債が市場で売り買いされた結果として決まるもので、日銀のように決める主体はありません。同じ方向に動くとは限らず、政策金利が動かなくても長期金利だけが動くことがあります。
出典
- 2026年の金融政策決定会合等の日程 日本銀行 2025年7月31日公表
- 当面の金融政策運営について 日本銀行
- 個人向け国債 商品概要 財務省
- 個人向け国債の金利についてのよくある質問 財務省
- 2025年基準 消費者物価指数 全国 2026年7月分 総務省統計局 2026年8月21日公表
- 短期プライムレート 三菱UFJ銀行
- 日銀、9月政策金利1.25%へ 利上げ加速で物価上振れリスク回避 日本経済新聞 2026年9月11日
- ECB、0.25%利上げ決定 資源高要因のインフレ長期化に対応 日本経済新聞 2026年9月10日
- 日銀、9月利上げへ「外圧」 米政権、円安是正で異例の介入 時事通信 2026年9月2日
- 楽読 Vol.2,219「9月の金融政策、政治・経済イベント」 アモーヴァ・アセットマネジメント 2026年9月1日
※本記事の情報は2026年9月11日時点のものです。状況は変化する可能性があるため、最新情報は各報道機関の公式サイトでご確認ください。