


- 行政処分が出たら、契約はどうなるのか
- 「ソニー生命はやばい」のか。破綻とは別の話として考える
- どんな手口だったのか。契約者が確認したい4ステップ
- 【独自調査1,146名】不祥事ニュースは保険見直しの動機につながっているか
ソニー生命の不祥事で金融庁が立ち入り検査を検討
日本経済新聞は8月30日、金融庁がソニー生命への立ち入り検査を検討していると報じました。行政処分も視野に、営業現場やガバナンス(企業統治)の実態を調べるとみられます。金融庁は検査の実施を公表していません。
2026年に入り、営業社員や専属代理店の保険募集人が顧客から金銭を借り入れるなどの行為が相次いで判明。同社は約280万人の全契約者を対象に調査を進めており、5月の中間報告では元営業社員4人が顧客14人から計1億2000万円ほどを不適切に受け取っていたことが公表されました。
8月発覚の2件は「投資話で解約を促す」手口
8月4日、新たに金銭詐取の2件が公表されました。保険業務に関連する詐取事案の発覚は初めてとされ、手口はいずれも「投資話で解約を促し、解約返戻金の一部を受け取る」ものでした。
- 50代の元営業社員:2024年4月、社内の持ち株会で親会社ソニーFGの未公開株に投資できるとして解約を促し、解約返戻金の一部100万円を詐取
- 40代の元営業社員:2025年9月、別の投資話で解約金の一部50万円を詐取
いずれも返金済みとされています。顧客の申し出で発覚し、同様の手口による被害の疑いが浮上したため、9月中旬の公表を待たず明らかにされました。
それまでは業務外の金銭トラブルが中心でした。保険業務の一環として金銭をだまし取っていた点で様相が異なり、会社のガバナンスがより問われると指摘されています。
出典:金融庁、ソニー生命に立ち入り検査検討/ソニー生命、新たに金銭詐取2件発覚(日本経済新聞)
立ち入り検査とは?|報告徴求命令との違い
混同しやすいのがすでに出ている「報告徴求命令」とまだ検討段階の「立ち入り検査」です。
| 手続き | 内容 | ソニー生命の状況 |
|---|---|---|
| 報告徴求命令 | 書面で報告させる | 4月30日に受領済 |
| 立ち入り検査 | 検査官が会社に入り直接調べる | 検討段階。実施は未定 |
| 行政処分 | 業務改善命令など | 未 |
報告徴求命令は金融庁が「特定の事案について報告せよ」と求める措置で、事実関係、原因分析、社内の管理体制、再発防止策の4点が求められます。回答は義務ですが処分ではありません。2026年は生保業界で相次ぎ、4月にメットライフ生命、6月30日に約438万人分の情報流出でアフラック生命が受領。
注目されているのは、報告徴求命令から立ち入り検査へ進むかどうかが次の分岐だからです。立ち入り検査は検査官が会社へ入り、報告と現場で実際に起きていたことがずれていないかを直接確認します。
ただし金融庁は実施を公表しておらず、報道で「検討している」と伝えられている段階です。監督指針では、処分は報告書の受理から概ね1か月以内が目途とされています。
出典:保険会社向けの総合的な監督指針 III(金融庁)/金融庁、メットライフ生命に報告徴求命令(日本経済新聞)
行政処分とは|4つの段階と契約への影響
「行政処分」には重さの違う4段階があります。
| 段階 | 内容 |
|---|---|
| ① 業務改善命令 | 改善計画の提出と実行を命じられる |
| ② 業務停止命令 | 期限付きで業務の一部または全部が停止 |
| ③ 業務停止命令(重い類型) | 重大な違反や公益を害する行為があった場合 |
| ④ 免許取消し等 | 違反が多数で業務の継続が不適当な場合 |
生保に多いのは①です。各社の位置を並べます。
| 会社 | いまの段階 |
|---|---|
| ソニー生命 | 報告徴求命令(済)。検査は検討段階、処分は出ていない |
| プルデンシャル生命 | 検査に着手と報道。処分は出ていない。販売自粛は自主的な措置 |
| かんぽ生命(2019年) | 業務停止命令+業務改善命令。2020年1〜3月に募集と契約締結が停止 |
かんぽ生命の実例では、停止されたのは新しい契約を取る活動で、顧客からの自発的な意思表示による募集や契約締結は対象外でした。つまり行政処分は「会社の業務」への命令で、契約者一人ひとりの契約を消滅させるものではありません。保険金の支払いや保険料の引き落とし、契約の継続が自動的に止まるわけではありません。
出典:日本郵政グループに対する行政処分について(金融庁)
ソニー生命はやばい?|行政処分と破綻は別の話
行政処分のニュースを聞くと「ソニー生命はやばいのでは」と不安になると思います。ただ行政処分と会社の経営破綻は混ざって語られがちですが、この2つは別です。行政処分は業務のやり方を直させる命令で、財務が危ないという判断ではありません。
万一の破綻には生命保険契約者保護機構という別の制度があります。誤解が多いのが「90%」で、補償の限度は高予定利率契約を除き責任準備金等の90%。保険金や年金そのものの90%ではありません。責任準備金は将来の支払いに備えた積立金で、払った保険料の合計とも一致しません。
出典:保険契約者保護制度Q&A(生命保険契約者保護機構)
問われている「ガバナンス体制」とは何か
監督指針が見る点は4つ。取締役会の法令等遵守への認識、内部監査部門、コンプライアンス・リスク管理部門の体制、業務担当者への社内教育です。問題が起きたときに会社が自分で見つけ、止め、公表し、直せる仕組みがあるかということです。
処分の重さは、利用者被害の程度、期間や反復性、故意性、組織性、隠蔽の有無などで判断されます。焦点は「組織性の有無」で、営業担当者個人の判断か、管理者や経営陣の関与があったのかという観点です。
報じられている事案は、いまのところ個々の社員による行為として説明されています。それでも金融庁が動くのは、個人の行為が長期間ばれずに続く状態そのものが会社の問題として問われるからです。なお約280万人規模の全契約者調査などの自主的な対応は、軽減事由として評価されます。
8月31日の株式市場では親会社のソニーフィナンシャルグループが急落し、終値は前週末比7円50銭(4.52%)安の158円30銭。
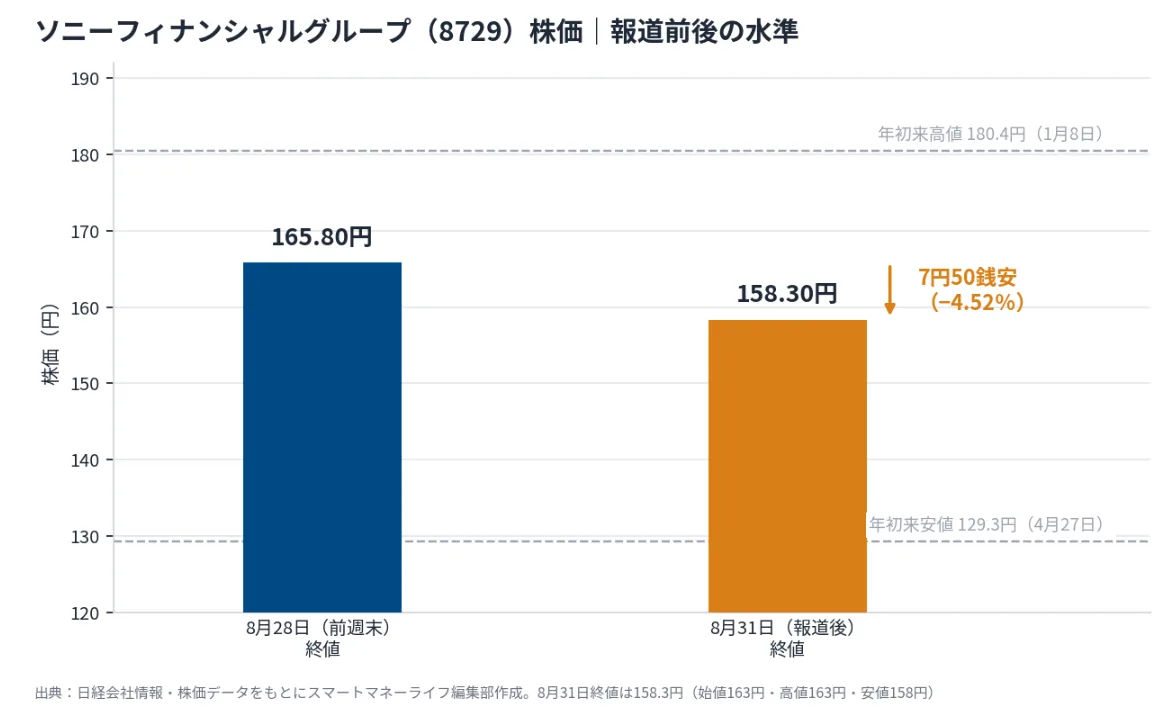
行政処分への警戒感から売りが出ているとされています。もっとも年初来高値180.4円と安値129.3円のあいだで、今年の値動きの範囲内です。
出典:ソニーFG下落(31日の株式市場)(日本経済新聞)
プルデンシャル生命との共通点
プルデンシャル生命保険でも、社員や元社員の計100人以上が総額31億円ほどを顧客から不正に受領していたことが発覚しています。2社に共通するのは営業職員と顧客のあいだで、保険の手続きとは別の金銭のやりとりが起きていた構図です。担当者個人への信頼が会社の手続きへの確認をとばす理由になる点にリスクがあると指摘されています。
【独自調査】保険を見直した人の約15%は不祥事ニュースがきっかけ
編集部は2026年8月、全国の30〜49歳で生命保険等に加入している1,146名に調査を実施。この1年間に自分の保険について何かしたかを尋ねると、42.8%(490名)が何かしらの行動を取っていました。その490名にきっかけを尋ねた結果です。
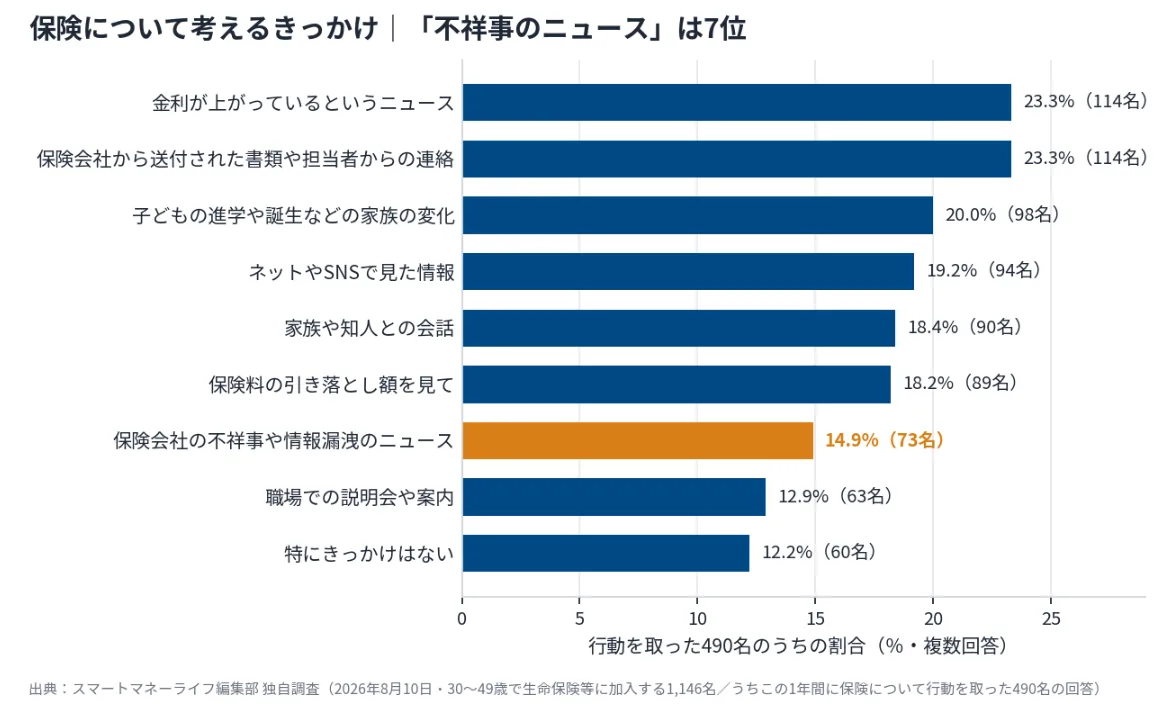
「保険会社の不祥事や情報漏洩のニュース」を挙げたのは490名中73名(14.9%)。約15%が不祥事の報道をきっかけに自分の保険と向き合っていることになります。いま不安を感じている方は少数派ではありません。
いっぽう順位は9項目のうち7位。1位は「金利が上がっているというニュース」と「保険会社からの書類や担当者からの連絡」で、いずれも23.3%。不祥事ニュースはきっかけとして機能しているものの、最も多い引き金ではないようです。しかしひとつの保険会社の担当者を通して、勧められるがままに保険に入ることへの不安を感じている人が一部いることは事実と言えます。
保険の入り方も選び方も変わりつつある
契約した場所も尋ねました。知人や親戚の紹介、職場の担当者からの提案など、依然として「保険会社の営業担当」経由が662名(57.8%)で約6割と最も多い入り方です。
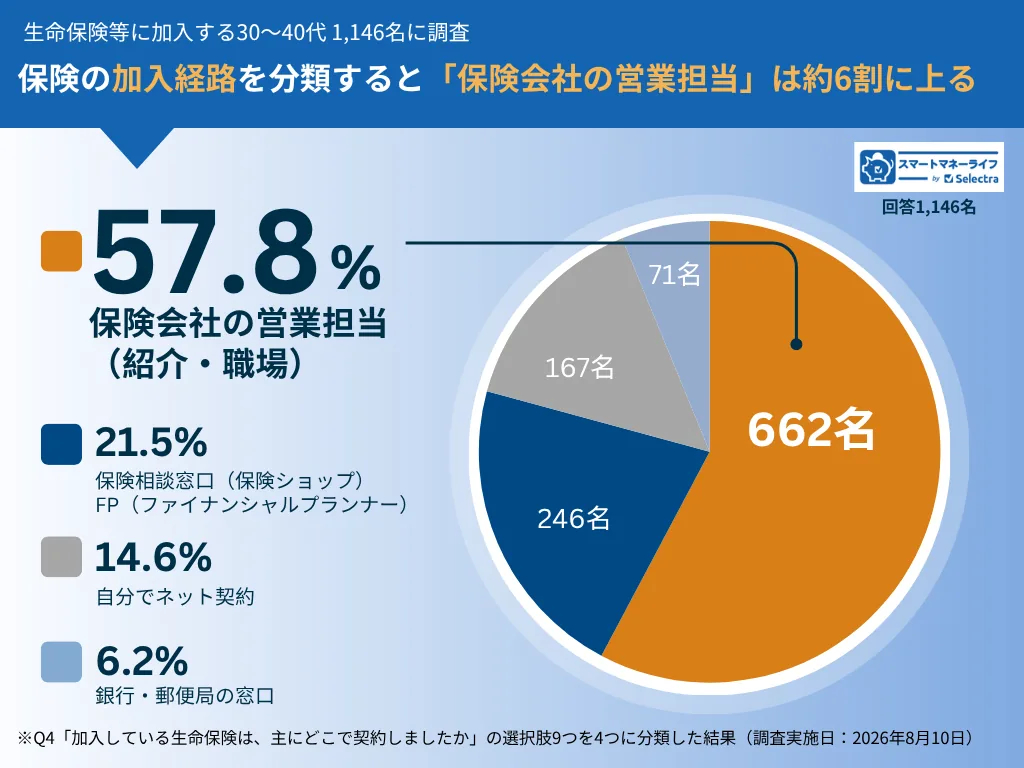
いっぽう営業担当から契約した層でも、2位に「自分で調べた」が入り、「保険相談窓口やFPに相談した」人も一定数いました。入り方は依然として担当者経由が中心。それでも勧められた保険をそのまま選ぶのではなく自分で比べて選ぶ方向へ、少しずつ動きつつあります。
ソニー生命の契約者が確認したいこと
① 契約状況と契約変更の履歴を確認する
保険の種類、保険金額、保険期間、保険料を確認します。あわせて過去に解約や減額をした記録があるか、それが自分の意思で決めたことだったかを思い返してください。
② 担当者との金銭のやりとりの心当たり
次の3つは保険の手続きに存在しないやりとりです。
- 担当者に現金を直接渡した
- 担当者個人の口座に送金した
- 保険以外の投資や運用の話を持ちかけられた(未公開株、持ち株会などの名目を含む)
特に注意したいのが投資話とセットで解約や減額を勧められるパターンです。8月発覚の2件はどちらもこの形で、解約返戻金という「まとまったお金が動く瞬間」が狙われています。保険料の支払いはソニー生命名義の口座への振込か口座振替が正規の方法です。
③ 心当たりがある場合の連絡先
2026年8月31日時点で公式サイトに掲載されている番号です。
| 窓口 | 電話番号 |
|---|---|
| お客さま特設問い合わせ窓口(不正事案) | 0120-383-363 |
| カスタマーセンター(契約照会など) | 0120-158-821 |
大切なのは担当者を経由せず会社の窓口に直接連絡することです。担当者に確認してもらう形だと、心当たりのある相手に相談することになりかねません。
④ 解約を決める前の順番
①〜③で契約内容を把握する、その保障がいまの自分や家族に必要かを考える、同じ保障を今から入り直した場合の条件を確認する、の3ステップです。年齢や健康状態によっては同じ条件で入り直せないこともあり、解約はこの順番の後の選択肢です。
出典:不正事案の未然防止・早期発見に向けた取組(ソニー生命保険)
検討中の人が判断に使える3つの材料
- 1社の説明だけで決めない。保険代理店の窓口は「比較推奨方針」を持ち、複数の商品を比べて推奨することが求められています
- 担当者ではなく会社の体制を見る。苦情件数や保険金の支払い状況、不祥事を自ら調べて公表しているか
- 「存在しないやりとり」を知っておく。現金の受け渡し、個人口座への送金、保険以外の投資話が出たら、その場で決めない
それでも一人で選ぶのは大変
何を基準に比べればいいかわからず、保険料を払いすぎていたり、いま必要のない保障が付いたままになっていることも起こります。
出発点は商品選びではなく、いまの自分にいくらの保障が必要で、どの種類の保険が必要なのかを知ること。ここが決まれば比べるべき商品は絞られます。この出発点はプロに手伝ってもらえる部分で、特定の1社に属さない相談窓口なら複数社を比べながら判断の材料を集められます。相談は無料です。
- 保険・家計・資産運用まで幅広い相談に対応
- 担当FPのプロフィールを事前に確認して予約できる
- 完全オンラインで、全国どこからでも相談可能