


日本は「大相続時代」に入っている
草間彌生さんは2026年8月14日、東京都内の病院で亡くなりました。97歳でした。生涯結婚せず、子もいませんでした。
※草間さんのご家族の構成や遺産の帰属先については、公式発表や主要報道による確認ができていません。本記事は公表されている事実にとどめています。
配偶者も子もいないという家族構成は、いま日本で急速に増えています。
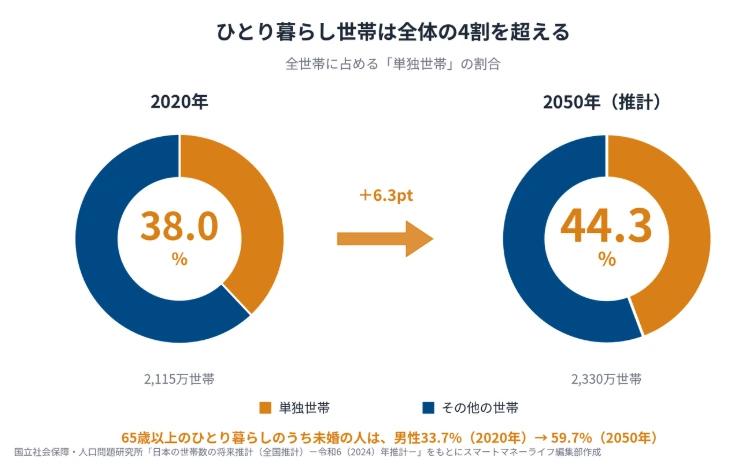
ひとり暮らしの世帯は、全体の4割を超えていきます。注目したいのは下段の数字です。65歳以上のひとり暮らしのうち未婚の人の割合は、男性が33.7%から59.7%へ。2050年に65歳を超えているのは、いま30〜40代の世代です。将来の社会の話ではなく、自分がその中にいる数字ということになります。
出典
草間彌生 公式サイト「草間彌生の逝去のお知らせ」
日本経済新聞「草間彌生さん死去 前衛芸術家、97歳」(2026年8月27日)
国立社会保障・人口問題研究所「日本の世帯数の将来推計(全国推計)-令和6(2024)年推計-」
「おひとりさま=相続人がいない」ではない
まず押さえておきたいのは、配偶者や子がいないことは「相続人がいない」ことと同じではないという点です。
- 被相続人(ひそうぞくにん):亡くなった人のこと。財産を残す側です。
- 法定相続人(ほうていそうぞくにん):民法で「この人が財産を受け取る」と決められている人。誰がなるかは、家族関係によって自動的に決まります。
配偶者や子がいない場合、父母や祖父母のうち近い人が相続人になります。その人たちもいない場合は兄弟姉妹、兄弟姉妹が先に亡くなっていれば甥・姪へと移っていきます。
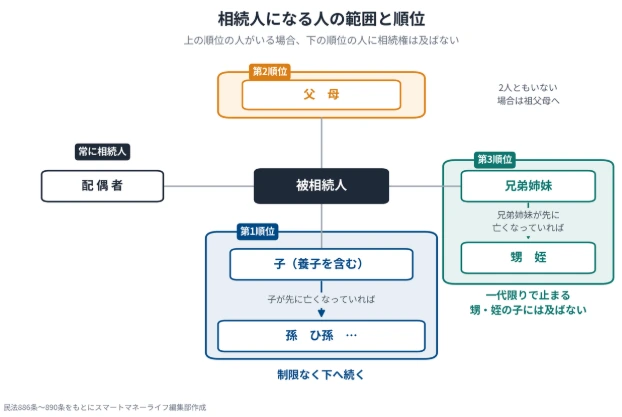
配偶者は常に相続人になります。それ以外は第1順位が子、第2順位が父母などの直系尊属、第3順位が兄弟姉妹で、上の順位の人がいる場合、下の順位の人に相続権は及びません。
7月に報じられた美輪明宏さんのケースでは、配偶者も実子もいない一方で養子が1人いたため、養子だけで第1順位が埋まり、親や兄弟姉妹に相続権は及びませんでした。
誰と一緒に相続人になるかで、配偶者の取り分も変わります。
| 配偶者と一緒に相続人になる人 | 配偶者 | もう一方 |
|---|---|---|
| 子 | 2分の1 | 2分の1 |
| 父母などの直系尊属 | 3分の2 | 3分の1 |
| 兄弟姉妹 | 4分の3 | 4分の1 |
出典:国税庁「No.4132 相続人の範囲と法定相続分」をもとにスマートマネーライフ編集部作成
代襲相続とは|孫や甥・姪が相続人になるしくみ
代襲相続(だいしゅうそうぞく)とは、本来相続人になるはずだった人が先に亡くなっている場合に、その子どもが代わって相続人になることです。
たとえば祖母が亡くなり、祖母には子どもが2人(父と伯父)いたとします。父が祖母より先に亡くなっていた場合、父の取り分は消えません。父の子ども、つまり孫であるあなたに移ります。これが代襲相続です。
範囲は、子と兄弟姉妹で違います。子の場合は下方向の制限がなく、孫、ひ孫と続いていきます。兄弟姉妹の場合は甥・姪の一代で止まり、甥・姪の子には及びません。
そして、代襲相続にならないケースもあります。
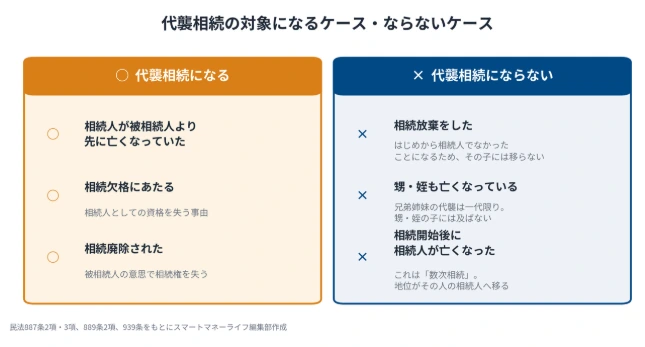
間違いやすいのが相続放棄です。放棄をした人は、はじめから相続人でなかったことになります。そのため「先に亡くなった」場合とは違い、その子どもに相続権が移ることはありません。
相続人が増えると、想定外の人が関わる余地も広がります。編集部が相続トラブル経験者141名に行った調査には、次のような事例がありました。
代襲相続で孫3人が相続人になったところに、伯父の元妻が現れたケースです。「自分は関係ない」と思っていた相続に、突然引き込まれることは実際に起きています。
相続人の数で決まる「基礎控除」
相続人が何人になるかは、税金にも直結します。相続税には基礎控除という非課税の枠があり、その額が相続人の数で決まるからです。
基礎控除=3,000万円+600万円×法定相続人の数
相続人が2人なら4,200万円。財産の総額がこのラインを超えなければ、相続税はかかりません。代襲相続で甥・姪3人が相続人になれば、枠は4,800万円に広がります。
誰でも使える非課税の枠のこと。財産の総額からこの枠を引いた残りが課税の対象になります。枠のほうが大きければ、相続税はかかりません。
「配偶者なら相続税はかからない」は本当か
条件付きで正しい、が答えになります。
配偶者が実際に受け取った財産が「1億6千万円」か「配偶者の法定相続分にあたる額」のどちらか多い金額までなら、配偶者に相続税はかかりません。配偶者の税額軽減と呼ばれる制度です。
ただし、次の3つの条件があります。
- 法律上の配偶者だけ — 婚姻届を出していない内縁関係では使えません
- 申告書の提出が必要 — この制度で税額が0円になる場合も、申告しなければ軽減を受けられません
- 申告期限までの分割が原則 — 分割が済んでいない財産は対象外です。ただし「申告期限後3年以内の分割見込書」を添えて申告し、3年以内に分割すれば対象になります
もう1点。一次相続で配偶者に財産を寄せると、次にその配偶者が亡くなったとき(二次相続)は相続人が1人減るため、基礎控除も減ります。二世代を通した負担では不利になる場合があると指摘されています。
相続人を1枚で証明する「法定相続情報一覧図」
順位が決まったら、次はそれを証明する作業です。ここで使えるのが法務局の法定相続情報証明制度です。
法務局が戸籍をもとに「相続人はこの人たちです」と証明した1枚の書面を、手数料無料で必要な枚数だけ交付してくれます。銀行、証券会社、法務局、税務署に同時に出せるので、手続き全体が短くなります。
手順は3つです。①戸籍謄本などを集める、②一覧図と申出書を作る、③管轄の法務局に申し出る。一度認証を受ければ5年間は再交付を受けられます。
戸籍を一度すべて集める工程はどうしても必要ですが、2024年3月から本籍地以外の窓口でも戸籍が取れるようになり、以前より負担は軽くなっています。
出典
国税庁「No.4132 相続人の範囲と法定相続分」
国税庁「No.4152 相続税の計算」
国税庁「No.4158 配偶者の税額の軽減」
法務局「法定相続情報証明制度について」
課税されているのは10.4%。それでも他人事ではない
では実際に、どれくらいの人が相続税を払っているのでしょうか。
国税庁の令和6年分の集計では、亡くなった約160万人のうち相続税の申告があったのは16万6,730人。課税割合は10.4%で、前年の9.9%から上昇し、初めて1割を超えました。東京国税局の管内では16.2%です。
この数字を見て「うちは残りの9割の側」と考える方は多いと思います。しかし、トラブルの分布は逆でした。

相続トラブルを経験した141名のうち、65%(91名)が「相続財産総額3,000万円未満」でした。基礎控除を下回る、つまり相続税がかかる心配の少ない家庭のほうで、トラブルが多く起きているという結果です。
金額帯別に見ると、山のある場所がわかります。
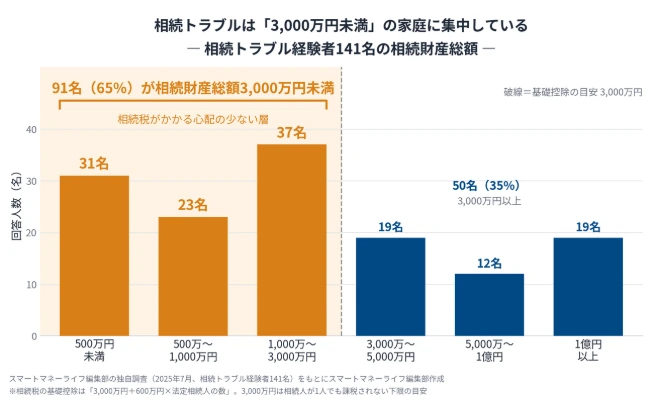
最も多いのは1,000万〜3,000万円未満の37名、次に500万円未満の31名。500万円未満でも31名がもめているという点が、この調査のいちばん重い部分です。
もめた内容は「遺産の取り分や配分」(86名)、「不動産の扱い」(67名)、「相続人同士の感情的な対立」(55名)。そして亡くなった人が「何も準備していなかった」と答えた人が68名、およそ2人に1人でした。金額の大小ではなく、準備があるかどうかの差だとわかります。
出典
国税庁「令和6年分 相続税の申告事績の概要」
スマートマネーライフ「相続トラブル経験者141名に調査|6割以上が相続財産総額3,000万円未満」
相続人が誰もいない場合はどうなるのか
相続人が一人もいない場合、あるいは相続人全員が相続放棄をした場合は、財産の行き先が決まっていきます。
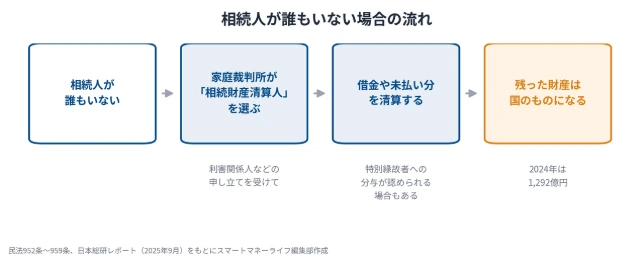
- 相続財産清算人:相続人がいないとき、家庭裁判所が選ぶ財産の整理役。2023年4月に「相続財産管理人」から名称が変わりました。古い記事では旧名称で書かれていることがあります。
- 特別縁故者:相続人ではないけれど、亡くなった人と特別に近い関係だった人。内縁の配偶者や、療養看護をしていた人などが該当し得ます。家庭裁判所が認めれば財産を受け取れます。
特別縁故者もいなければ、残った財産は最終的に国のものになります。この金額が2024年には1,292億円にのぼり、10年前の約3倍になりました。65歳以上で亡くなった人のうち未婚だった人が10万人を超え、10年前の1.7倍になったことが背景として挙げられています。
相続人がいる場合でも、手続きは簡単ではありません。戸籍で相続人を確定し、全員の所在を確認し、全員の合意を得る必要があります。相続人が十数人に及ぶこともあり、書類がそろわないまま預貯金の解約や名義変更が何か月も止まることがあります。先に触れた法定相続情報一覧図が効いてくるのは、まさにこの場面です。
出典
日本総研「相続人がいないため国庫帰属となる相続財産は約1,300億円」(2025年9月24日)
日本経済新聞「『おひとりさま』相続、実効性高い対策を 死後事務も見据え準備」
遺言書だけでは足りない
「遺言書さえ作っておけば安心」と考える人は多いと思います。ただ、遺言書は万能ではありません。
友人、内縁のパートナー、介護をしてくれた人は、法定相続人には含まれません。何も対策をしなければ、これらの人が財産を受け取ることはできません。残したいなら、遺言書による遺贈を使うことになります。
ここで理解が変わるのが、兄弟姉妹には遺留分がないという点です。そのため相続人が兄弟姉妹だけなら、遺言で財産の全部を友人などに渡すこともできます。一方、父母が相続人になる場合は遺留分への配慮が必要です。
甥・姪の立場から見ると、代襲相続人になり得る一方で、遺言があればその内容が優先され、遺留分を主張することもできないということになります。
- 遺贈(いぞう):遺言によって、相続人ではない人にも財産を渡すこと。
- 遺留分(いりゅうぶん):一部の相続人に法律で保証された最低限の取り分。配偶者・子・父母にはありますが、兄弟姉妹にはありません。
- 遺言執行者(いごんしっこうしゃ):遺言の内容を実現するための手続きを進める人。遺言書の中で指定します。
- 死後事務委任契約:葬儀、納骨、家財の処分、行政手続きなどを、信頼できる人に生前から頼んでおく契約。
そして、遺言書を作っただけでは内容が自動的に実現するわけではありません。預貯金の払戻し、不動産の名義変更、有価証券の移管といった手続きが必要です。遺言執行者を決めておけば、相続人全員が手続きに関わらなくても進めやすくなります。
ただし、遺言執行者が担うのは遺言の内容を実現する範囲です。葬儀・納骨、家財処分、行政手続きといった死後の事務は、原則として含まれません。ここは死後事務委任契約など別の備えが必要になります。
つまり考えるべきことは「誰に財産を残すか」だけではありません。「誰が手続きを担うのか」まで決めておくことで、実際に機能する備えになります。
生前に渡す方法もあります。相続時精算課税制度は60歳以上の父母や祖父母から18歳以上の子や孫への贈与に使える制度で、2024年から年110万円の基礎控除が設けられました。この110万円以下の部分には贈与税がかからず、相続税の計算にも加算されません。ただし一度選ぶと、その人からの贈与について通常の課税方式に戻すことはできません。
出典
国税庁「No.4103 相続時精算課税の選択」
日本経済新聞「『おひとりさま』相続、実効性高い対策を 死後事務も見据え準備」
生命保険が相続の備えになる
もめる原因を考えるうえで、相続財産の中身を見ておく価値があります。
国税庁の集計では、相続財産の内訳は現金預貯金等34.9%、土地30.2%、有価証券17.8%、家屋4.8%。土地・家屋・有価証券を合わせると5割を超えます。現金のようにきれいに分けられない財産が、半分以上を占めているということです。
これが「遺産の取り分や配分」「不動産の扱い」がトラブルの1位・2位になっていた背景でもあります。
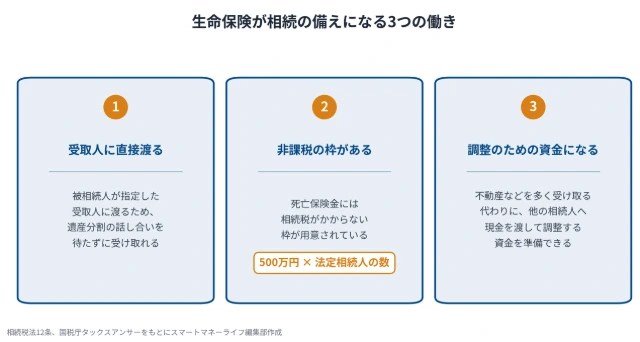
死亡保険金には「500万円×法定相続人の数」の非課税枠があります。相続人が2人なら1,000万円まで。基礎控除とは別に使えます。
3つめの「分けにくい財産の調整」は代償分割と呼ばれるしくみです。家を継ぐ人が他の相続人に現金を渡すことで、分けられない財産のバランスを取ります。その現金を保険金で用意しておく、という使い方です。
1人が不動産などを多く受け取る代わりに、他の相続人へ現金を渡して調整すること。渡す側が自分の貯金から用意しなければならず、負担になりやすいため、あらかじめ資金を準備しておくことが大切だと言われます。
ただし、同じ保険でも契約の形によってかかる税金が変わります。
| 保険料を払う人 | 保険をかけられる人 | 保険金を受け取る人 | 税金 |
|---|---|---|---|
| 父 | 父 | 子 | 相続税(非課税枠が使える) |
| 子 | 父 | 母 | 贈与税 |
| 子 | 父 | 子 | 所得税 |
出典:国税庁タックスアンサーをもとにスマートマネーライフ編集部作成
非課税枠が使えるのは1行目だけです。子が保険料を払うと、相続税の備えとしての効果は薄れます。
では、実際に何でもめているのでしょうか。
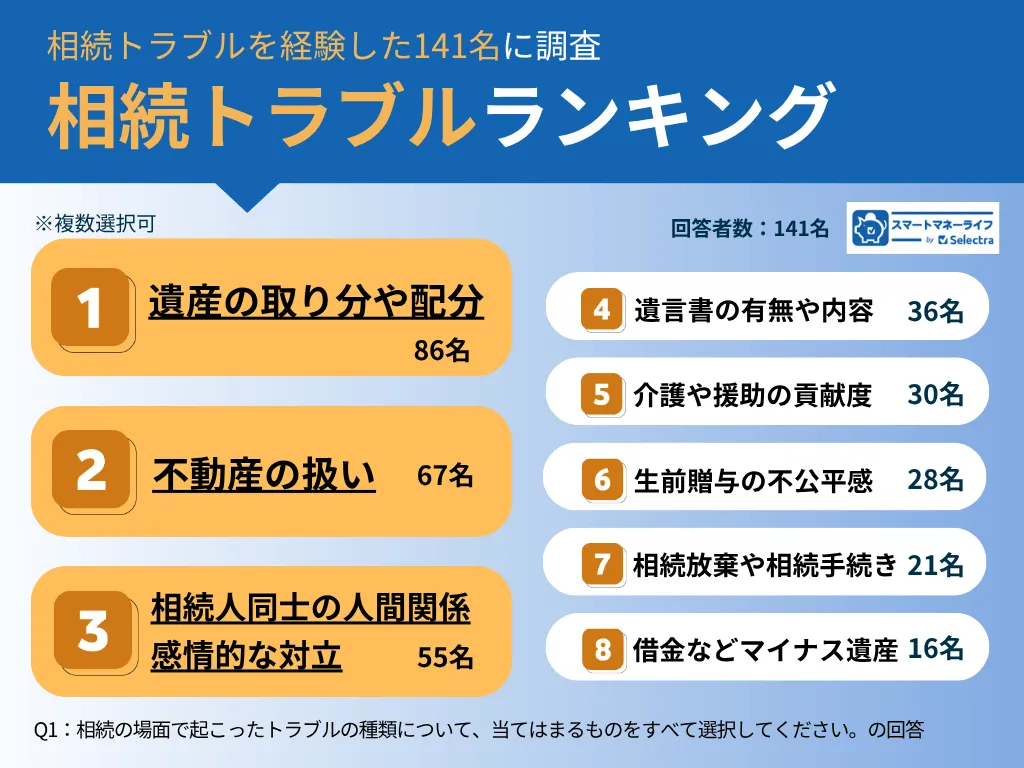
1位は「遺産の取り分や配分」(86名)、2位は「不動産の扱い」(67名)、3位は「相続人同士の人間関係・感情的な対立」(55名)。上位はいずれも「分け方」の問題です。そして141名が挙げた「亡くなった人にやっておいてほしかったこと」の1位は遺言書の作成(57名)、2位は話し合い(21名)でした。形を整えることと、家族に伝えること。どちらか一方では足りないということです。
なお、親がNISA口座で運用していた資産は、非課税のまま引き継ぐことはできません。亡くなった時点で非課税の適用が終わり、相続人の課税口座に移ります。積み立てた形のまま渡せるわけではない、という点は押さえておきたいところです。
出典
国税庁「令和6年分 相続税の申告事績の概要」
スマートマネーライフ「相続トラブル経験者141名に調査|6割以上が相続財産総額3,000万円未満」
まとめ|順位を知ることが最初の一歩
配偶者も子もいない人の財産は、父母、兄弟姉妹、甥・姪へと順位をたどって渡っていきます。子の代襲相続は制限なく下へ続き、兄弟姉妹の代襲相続は甥・姪の一代で止まる。この違いを知っているだけでも、自分が当事者になるかどうかの見通しが立ちます。
そして相続税がかかるかどうかとは別に、トラブルは3,000万円未満の家庭で多く起きていました。
いきなり難しい準備をする必要はありません。まずは家族で話す機会をつくること。そのうえで、生命保険を使った備えのように、専門家に相談できる選択肢もあります。
生命保険を活用した相続の備えを検討したい方は、保険見直し本舗の無料相談を利用できます。
出典
- 草間彌生 公式サイト「草間彌生の逝去のお知らせ」記事
- 日本経済新聞「草間彌生さん死去 前衛芸術家、97歳」(2026年8月27日)記事
- 国立社会保障・人口問題研究所「日本の世帯数の将来推計(全国推計)-令和6(2024)年推計-」資料
- 国税庁「令和6年分 相続税の申告事績の概要」資料
- 国税庁「No.4132 相続人の範囲と法定相続分」記事
- 国税庁「No.4152 相続税の計算」記事
- 国税庁「No.4158 配偶者の税額の軽減」記事
- 国税庁「No.4103 相続時精算課税の選択」記事
- 法務局「法定相続情報証明制度について」記事
- 日本経済新聞「『おひとりさま』相続、実効性高い対策を 死後事務も見据え準備」記事
- 日本総研「相続人がいないため国庫帰属となる相続財産は約1,300億円」(2025年9月24日)資料
- スマートマネーライフ「相続トラブル経験者141名に調査|6割以上が相続財産総額3,000万円未満」記事
本記事の情報は2026年8月28日時点のものです。制度の内容や適用時期は今後変更される可能性があるため、最新情報は国税庁・法務局などの公式サイトでご確認ください。