
金融庁が求めた「相続」の3項目
今回取り上げる3項目
この記事では、そのうち「相続する財産の評価額や税額そのものが変わる」3項目を取り上げます。
| No. | 項目名 | 税目 | 本記事 |
|---|---|---|---|
| 2 | 特定信託受益権(信託型ステーブルコイン)に係る所要の措置 | 所得税、相続税ほか | - |
| 7 | 死亡保険金の相続税非課税限度額の引上げ | 相続税 | ○ |
| 8 | 上場株式等の相続税に係る見直し | 相続税 | ○ |
| 9 | 相続財産に係る譲渡所得の課税の特例(取得費加算) | 所得税 | ○ |
| 19 | 民法の改正(遺言制度の見直し)に伴う所要の措置 | 相続税、所得税、贈与税 | 後述 |
| 見直し1 | 結婚・子育て資金の一括贈与に係る贈与税の非課税措置の廃止 | 贈与税 | 後述 |
残る3項目は性質が違います。No.2は書類の提出を不要にする事務手続きで、納める税額には影響しません。No.19は改正民法(デジタル遺言)に合わせた整備で、使えるのは2028年度以降の見込み。見直し1は非課税措置の廃止要望です。
誰の負担が問題になっているのか
3項目はどれも、同じ財産を残しても、それが保険金か株か不動産かで相続する家族の負担が変わってしまうことを問題にしています。ただし「誰の負担か」は項目ごとに違います。
| 項目 | 負担が重いとされているのは | 理由 |
|---|---|---|
| ①死亡保険金 | 配偶者と未成年の子が遺された世帯 | 生活資金として用意した保険金に相続税がかかりやすい |
| ②上場株式 | 株式や投資信託を持っていた人の相続人 | 不動産には評価の割引があるのに株式にはない |
| ③取得費加算 | 会社側の事情で現金化された相続人 | 条文上、特例が使えるかはっきりしない |
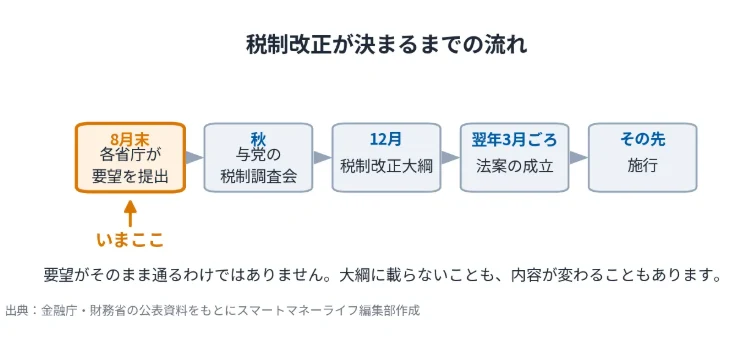
各省庁が「来年度こう変えてほしい」と財務省に提出する要望のこと。8月末に出そろい、秋に与党の税制調査会で議論され、12月に「税制改正大綱」としてまとまります。法案が成立するのは翌年3月ごろ。要望がそのまま通るわけではなく、大綱に載らないことも内容が変わることもあります。
相続税がかかるのは10人に1人。それでも前提は変わりつつある
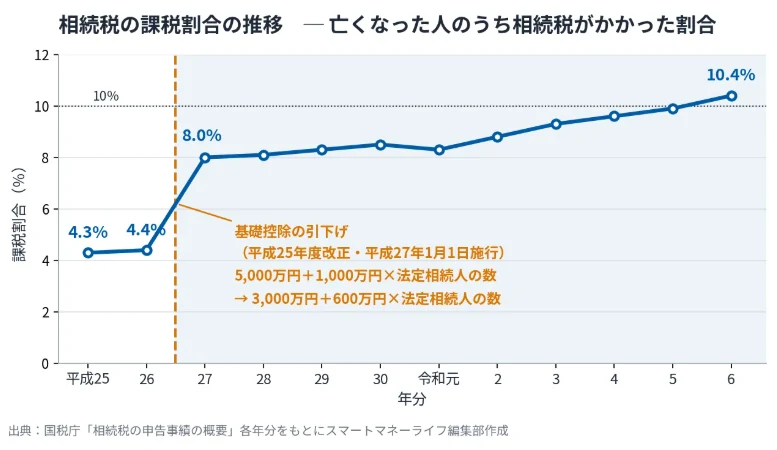
国税庁によると、令和6年分の課税割合は10.4%。亡くなった160万5,378人のうち、申告書の提出対象は16万6,730人。9割の家庭には相続税がかかっていません。
ただし上がり続けています。平成26年分は4.4%。平成25年度改正で基礎控除が引き下げられ平成27年1月に施行された結果、翌年には8.0%へ倍増しました。
押し上げているのは2つです。令和8年分の路線価は全国平均が前年比+2.9%で5年連続の上昇。もう一方では、野村総合研究所の推計で純金融資産1億円以上の富裕層・超富裕層が165.3万世帯、総額469兆円に達しています。土地も金融資産も評価額が上がっているのに、基礎控除は平成27年から据え置き。金融庁の要望3項目は、この「評価額が上がっていく資産」の扱いに関するものです。
※国税庁|令和6年分 相続税の申告事績の概要/令和8年分の路線価等について
※野村総合研究所|日本の富裕層・超富裕層は合計約165万世帯、その純金融資産の総額は約469兆円と推計(2025年2月13日)
相続税には「遺された家族の人数」で決まる枠がある
基礎控除と、死亡保険金の非課税限度額
3項目の中身に入る前に、枠組みを確認します。いちばん最初に出てくるのが基礎控除です。
誰でも使える非課税の枠のこと。財産の総額からこの枠を引いた残りが課税の対象になります。枠のほうが大きければ相続税はかかりません。
基礎控除 = 3,000万円 + 600万円 × 法定相続人の数
法定相続人が2人なら4,200万円、3人なら4,800万円です。
民法で「この人が財産を受け取る」と決められている人。誰がなるかは家族関係によって自動的に決まります。財産を取得しない相続人も人数に数えます。
そして、これとは別枠で使えるものがあります。
| 枠の名前 | 金額 | 対象 |
|---|---|---|
| 基礎控除 | 3,000万円+600万円×法定相続人の数 | 財産の総額から差し引く |
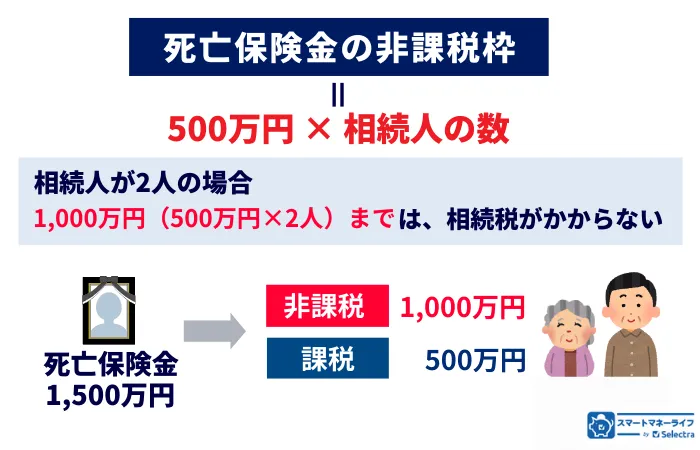
| 死亡保険金の非課税限度額 | 500万円×法定相続人の数 | 死亡保険金だけ |
どちらも「法定相続人の数」で決まります。財産の中身ではなく、遺された家族が何人いるかで枠の大きさが決まる設計です。つまり相続税の制度は、もともと遺された家族の生活を守るという考え方で組まれています。
どの順番で差し引かれるのか
保険金の非課税枠を引いてから、基礎控除を引きます。相続人が母と子2人(法定相続人3人)、財産は死亡保険金1,500万円と預貯金・自宅など4,000万円だったとします。
| 手順 | 計算 |
|---|---|
| ① 死亡保険金から非課税枠を引く | 1,500万円 − 1,500万円(500万円×3人)= 0円 |
| ② 課税価格を出す | 0円 + 4,000万円 = 4,000万円 |
| ③ 基礎控除を引く | 4,000万円 − 4,800万円(3,000万円+600万円×3人)= マイナス |
| ④ 結果 | 相続税はかからない |
同じ5,500万円を全部預貯金で残していたら課税価格は5,500万円。基礎控除を超えた700万円が課税対象になっていました。
①死亡保険金の非課税枠|38年間変わっていない500万円
2つの枠のうち、金融庁が引上げを求めているのは死亡保険金の非課税限度額です。
生命保険に加入していた人が亡くなったときに、受取人として指定された人が受け取るお金。亡くなった人の財産をそのまま引き継ぐわけではありませんが、保険料を亡くなった人が負担していた場合は、相続税の計算上は相続財産に含めて扱います。
今の税制
非課税限度額 = 500万円 × 法定相続人の数
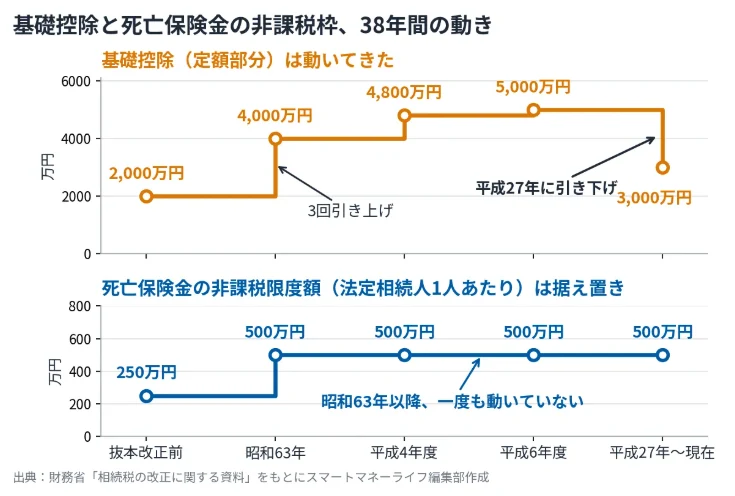
この500万円が決まったのは昭和63年です。財務省の「相続税の改正に関する資料」では、死亡保険金の非課税限度額は昭和63年の抜本改正で250万円から500万円に引き上げられ、その後の平成4年度・6年度・15年度・22年度・25年度の改正すべてで「同左」。一度も動いていません。
一方で基礎控除の定額部分は、昭和63年の4,000万円から平成6年度に5,000万円まで引き上げられたのち、平成27年に3,000万円へ引き下げられました。
改正案
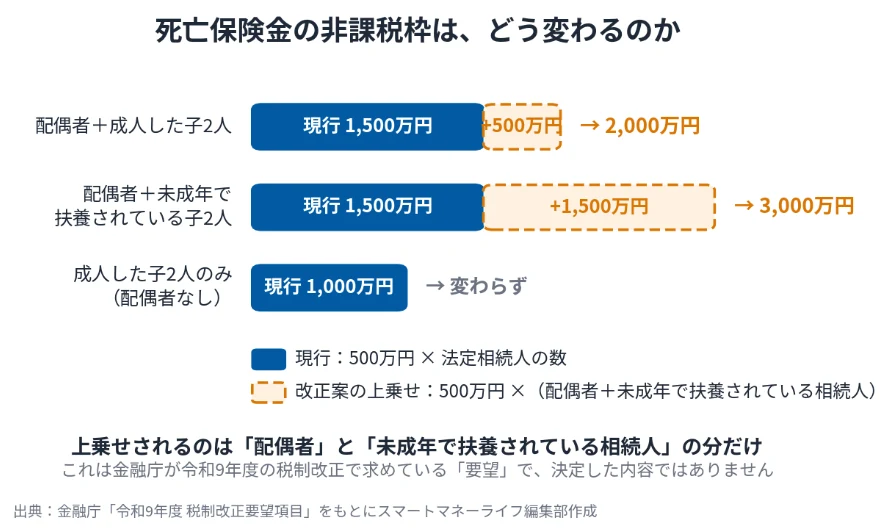
現行の枠に、次の金額を上乗せするという要望です。
上乗せ額 = 500万円 ×(配偶者+未成年で扶養されている法定相続人の人数)
| 相続人の構成 | 現行 | 改正案 | 差 |
|---|---|---|---|
| 配偶者+成人した子2人 | 1,500万円 | 2,000万円 | +500万円 |
| 配偶者+未成年で扶養されている子2人 | 1,500万円 | 3,000万円 | +1,500万円 |
| 成人した子2人のみ(配偶者なし) | 1,000万円 | 1,000万円 | 変わらず |
※金融庁「令和9年度税制改正要望事項No.7 死亡保険金の相続税非課税限度額の引上げ」をもとにスマートマネーライフ編集部作成
上乗せされるのは「配偶者」と「未成年で扶養されている相続人」の分だけ。成人して扶養から外れている子は対象になりません。
金融庁は恒久措置を求めており、国に入る相続税は年間およそ267億円減る見込み、対象になりそうな人はおよそ37万人としています。この引上げは平成3年度税制改正から継続して要望されているものです。
なぜ引上げを求めるのか
生命保険文化センターの調査では、加入目的として「万一のときの家族の生活保障のため」を挙げた人が50.0%。一方で「相続および相続税の支払いを考えて」と答えた人は1.8%しかいません。金融庁も、死亡保険金は他の相続財産と異なり、当初から明確に遺族の生活資金として目的付けされているものだと言っています。
その備えの金額は、子育て世帯の30〜40代男性で平均約2,100万円。金融庁は、これを本人が考える「最低限必要な遺族の生活資金」とみなせるとしています。ところが非課税枠は相続人3人でも1,500万円です。
しかも課税される人自体が増えました。金融庁は、平成27年1月より基礎控除が引き下げられたことで課税対象となる者は増加し、遺族の生活資金としての死亡保険金の重要性も増加していると述べ、相続財産の36.8%が土地・家屋等の換金性の低い資産である状況も挙げています。
生活費として用意した保険金がある。課税される世帯は増えた。それなのに枠は38年間据え置き。金融庁が引上げを求めているのは、この部分です。
いまの枠で気をつける点
現行制度でも、この枠が使えないケースがあります。適用できるのは相続人が保険金を受け取る場合に限られます。孫や兄弟姉妹を受取人にすると全額が課税対象になり、相続を放棄した人も「相続人」には含まれません。解約返戻金などの「死亡以外の理由で受け取る保険金」にも適用されません。
契約者・被保険者・受取人の組み合わせによって、税金が相続税ではなく所得税や贈与税になることもあります。
非課税枠が増えるかどうかは12月の大綱を待つしかありません。一方で、受取人が相続人になっているか、保障額がいまの家族構成に合っているかは、制度と関係なく、いまの契約書で確認できます。自分の契約がどのパターンか分からない場合は、複数の保険会社の商品を比較できる窓口で確認しておくと判断の材料が揃います。
\ いまの契約内容を確認する /
保険見直し本舗
公式サイト無料相談予約へ
※金融庁|令和9年度税制改正要望事項No.7 死亡保険金の相続税非課税限度額の引上げ
※生命保険文化センター|2024(令和6)年度 生命保険に関する全国実態調査/2025(令和7)年度 生活保障に関する調査
②上場株式の相続税評価|土地には8割の目安があるのに、株にはない
負担が重いとされているのは、株式や投資信託を持っていた人の相続人です。金融庁が対象として挙げている株主等の数は3,541万人です。
今の税制|4つの値段のうち、いちばん低いものを選べる
上場株式は亡くなった日の終値で評価するのが原則です。ただし、それより低い値段があればそちらを使えます。
財産の値段を決める基準日のこと。相続の場合は被相続人が亡くなった日です。
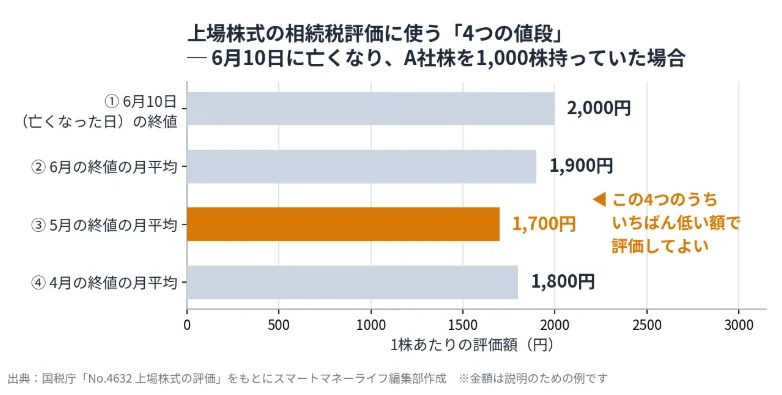
比べるのは①亡くなった日の終値②亡くなった月の毎日の終値の平均③その前の月の平均④その前々月の平均、の4つ。たとえば6月10日に亡くなり、A社株が1,000株あったとします。
| 比べる値段 | 金額 |
|---|---|
| 6月10日(亡くなった日)の終値 | 2,000円 |
| 6月の終値の月平均 | 1,900円 |
| 5月の終値の月平均 | 1,700円 |
| 4月の終値の月平均 | 1,800円 |
いちばん低いのは5月の1,700円。亡くなった日の終値2,000円がそれを上回っているので、1,700円で評価してかまいません。1,000株なら170万円。亡くなった日がたまたま高値だった場合の救済は、3か月分あるわけです。
それでも何が問題なのか
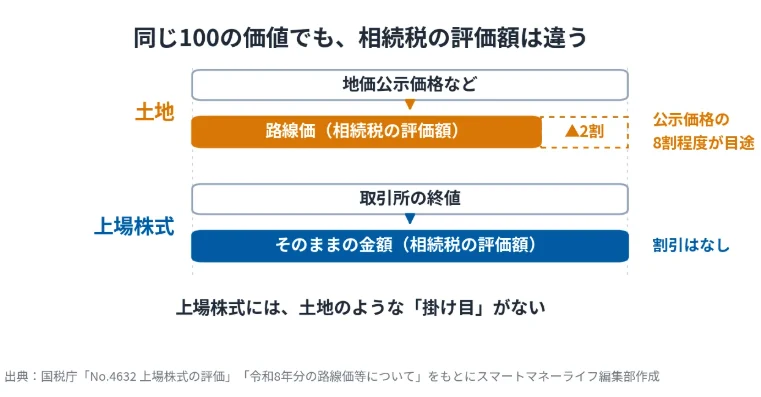
土地は別の方法で評価します。土地の評価に使う路線価は、地価公示価格等の80%程度を目途に定められています。あらかじめ2割引きの目安が入っているわけです。上場株式には、この割引がありません。
さらに時間の問題があります。相続税の申告と納税の期限は、亡くなったことを知った日の翌日から10か月。1,700円で評価して税額を計算したのに、納めるころには1,200円まで下がっていることも起こります。土地の値段はそこまで急には動きません。
金融庁は、上場株式等は相続後納付期限までの間における価格変動リスクが大きいにもかかわらず、不動産等と異なり時価の100%で評価されると言っています。そのため相続前に売却して他の資産に買い換えるケースがみられ、国民の資産選択に歪みを与えているという指摘がある、とも述べています。
改正案
要望内容は、上場株式等について相続税評価方法の見直し等を行うこと。恒久措置を求める平成28年度からの継続要望です。ただし具体的にどう見直すのか(割引率を入れるのか、納付期限までの下落を反映させるのか)は要望書に書かれていません。減収見込額も算定されていません。
③取得費加算|「売った」のか「現金化された」のか
今の制度
相続した財産を売ると、相続税を払ったうえに売却益にも所得税がかかります。この負担感をやわらげる仕組みがあります。
相続や遺贈で取得した土地・建物・株式などを一定期間内に売った場合、払った相続税のうち一定額を「取得費」に加えられる特例。取得費とは財産を手に入れるためにかかった金額で、売った金額から取得費などを引いた残りに所得税がかかります。取得費が増えるぶん税金が軽くなります。
使える期間は、相続開始のあった日の翌日から、相続税の申告期限の翌日以後3年を経過する日まで。譲渡所得のみに適用されます。金融庁は、この特例が「相続財産の処分が相続の直後に行われる場合と、とくに相続税納付のために行われる場合には、納税者は相続税と譲渡所得税との二重課税を受けるとの印象をもつ」ことを踏まえて創設されたものだと説明しています。
改正案
要望内容は、株式等に係る譲渡所得等の収入金額とみなされる場合であっても、取得費加算の適用対象となることを法令上明確化することです。
自分の意思で売ったのではないのに、税法上「売って収入を得た」と扱われるケース。発行会社が自社の株を買い取った場合、会社の合併や分割で金銭を受け取った場合、資本の払戻しや解散による残余財産の分配を受けた場合などが該当します。
いまの条文では、取得費加算の対象になる「譲渡」にみなし譲渡が含まれていません。自分で証券会社を通じて売った場合は使えますが、会社側の事情で現金になった場合に使えるかどうかは条文上はっきりしない。要望が通れば、そこが明確になります。今年度が初めての要望です。
まとめ
決まるのは12月、反映されるのはその先
税制改正は毎年同じ流れです。8月末に各省庁が要望を出し、秋に与党の税制調査会で議論され、12月に税制改正大綱としてまとまります。法案の成立は翌年3月ごろで、施行はさらにその先です。
気をつけたいのは、税制改正が「気づかないうちに反映されている」ことがある点です。生前贈与を相続財産に加算する期間は、令和6年1月1日以後の贈与から3年以内→7年以内へ段階的に延びています。ただし相続開始日が令和8年12月31日以前なら3年以内。同じ制度でも、亡くなった日がいつかで扱いが変わります。
基礎控除も平成27年に実質4割減りました。数年前に試算して「範囲内」だった家庭が、いまは超えていることもあります。
なお同じ要望リストには、財務省との共同要望として「国債に関する税制の検討」も入っています。個人向け国債をNISAの対象にする案などが報じられ、相続税の減免も論点に挙がっています。
次に情報が動くのは12月の大綱です。
制度が決まるかどうかとは関係なく効くこと
編集部が相続トラブルを経験した141名に行った調査では、141名中91名(65%)が「相続財産総額3,000万円未満」と回答しました。トラブルの6割以上は、相続税がかかる心配のない金額帯で起きています。同じ調査で「亡くなった人にやっておいてほしかったこと」を聞くと、上位はこうなりました。
| 順位 | やっておいてほしかったこと | 人数 |
|---|---|---|
| 1位 | 遺言書の作成 | 57名 |
| 2位 | 話し合い・家族間コミュニケーション | 21名 |
| 3位 | 財産・資産の整理(明確化・見える化) | 13名 |
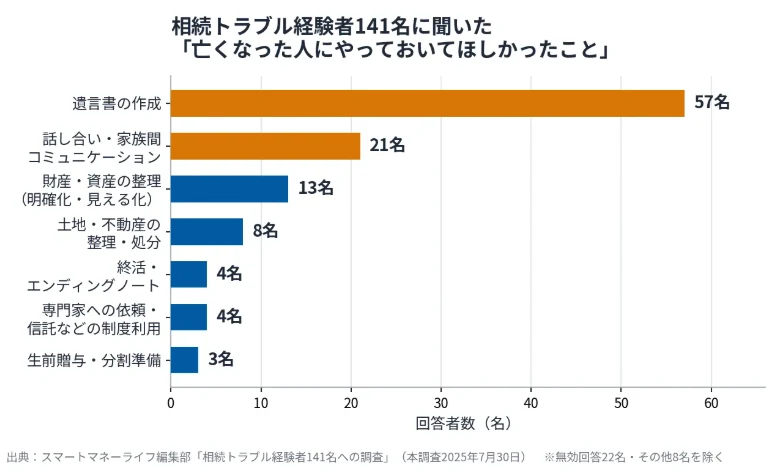
節税の話ではありません。書き残すこと、話しておくこと、何がどこにあるかを整理しておくこと。税制改正がどう決まっても、ここは無駄になりません。
なお1位の遺言書については、2026年6月に成立した改正民法で、パソコンやスマホで作成した遺言を法務局が保管する制度が新設されました。
※国税庁|No.4152 相続税の計算/No.4161 贈与財産の加算と税額控除(暦年課税)
※スマートマネーライフ編集部|相続トラブル経験者141名への調査(本調査2025年7月30日/回答141名)