
がん治療費の自己負担シミュレーター
がん保険を検討するとき、いちばん決めにくいのが「いくらの保障にすればいいのか」です。日本には高額療養費制度があるため、治療費そのものの自己負担には上限があります。一方で、働けない期間の収入減は公的保障だけでは埋まりません。年収区分と治療期間を選ぶだけで、自分で用意しておきたい金額の目安がわかります。2026年8月に改定された自己負担限度額と、新設された年間上限額を反映しています。
年収区分(69歳以下) 会社員の方は標準報酬月額、自営業の方は住民税の課税所得で決まります。分からない場合は年収の目安で選んでください。
治療が続く期間 がん治療は数か月続くことが多く、期間が長いほど負担の内訳が変わります。
就業形態 国民健康保険には傷病手当金がありません。働けない期間の収入減の計算に使います。
がんに備える方法は保険だけではありません。すでにある備えを差し引いたうえで、保険などで用意を検討したい金額を計算します。
がんの治療にあてられる貯蓄・すでにある備え(任意) 貯蓄、共済、所得補償保険など、すでに用意できているものがあれば入力してください。空欄のままでも計算できます。
0以上の数字で入力してください。
- ① 治療費の自己負担(高額療養費適用後)
- ② 働けない期間の収入減(最長6か月として計算)
- 就業形態を選ぶと、働けない期間の収入減も計算します。
自分で用意しておきたい金額
すでにある備え
保険などで用意を検討したい金額
すでにある備えで、試算した金額をまかなえる計算になります。
住民税非課税世帯は、働けない期間の収入減の計算対象外としています。
1か月あたりの治療費の自己負担:
4か月目以降(多数回該当):
年間上限額に達しました。上限がなければ ですが、超えた分は健康保険から還付されます。
今回の想定では、窓口で払う金額()が上限額を下回るため、高額療養費の払い戻しは発生しません。払った額がそのまま負担になります。(年間上限額には達しています)
年収区分と治療期間を選ぶと、自分で用意しておきたい金額を計算します。
69歳以下の方を対象とした概算です。差額ベッド代・食事代・交通費、先進医療・自由診療の費用は含まれていません。すでに貯蓄や共済などで備えている分がある場合は、その分を差し引いて考えてください。
この試算の前提と注意事項
治療費の計算について
総医療費は1か月あたり64万円が治療期間中続く前提で計算しています。これはオプジーボによる治療の例をもとにした金額で、高額な薬剤を使う場合の目安です。実際の治療費は治療法によって変わりますが、自己負担の上限額は総医療費の1%分しか動かないため、結果への影響は小さくなります。1つの医療機関に毎月同じ額を支払った場合の計算です。高額療養費制度は実際には、医科と歯科、入院と通院をそれぞれ分けて21,000円以上でないと合算できないなどの条件があります。
収入減の計算について
収入減は治療期間中に働けなかった場合の目安で、最長6か月として計算しています。実際には治療を続けながら就業できるケースもあります。傷病手当金は標準報酬日額の3分の2が支給され、支給される期間は通算1年6か月までです。代表月収は年収区分ごとに設定した概算値です。
上限額について
2026年8月時点の自己負担限度額をもとにしています。年間上限額は8月1日から翌年7月31日までの合計に対するもので、治療開始月によって適用のされ方が変わります。~年収約370万円の区分のうち、標準報酬月額15万円以下の方の年間上限額は41万円です。正確な金額は加入している健康保険にご確認ください。
シミュレーターの結果をどう読むか
高額療養費制度があるため、公的医療保険が使える治療費の自己負担は、年収約370万~約770万円の区分なら1か月あたり9万円前後で頭打ちになります。治療が4か月目に入れば多数回該当で4万4,400円まで下がり、2026年8月に新設された年間上限額にも守られます。治療費そのものは、思っているほど際限なく増えるわけではありません。
埋まらないのは、働けない期間の収入減です。会社員なら傷病手当金で標準報酬日額の3分の2までは補われますが、残る3分の1は自分で用意することになります。国民健康保険には傷病手当金がないため、自営業やフリーランスの方はこの部分がそのまま残ります。
大事なのは、この金額をすべて保険で用意する必要はないということです。貯蓄で持っている分、小規模企業共済や所得補償保険で備えている分があれば、その分は差し引いて考えられます。シミュレーターの入力欄にすでにある備えを入れると、差し引いた後の金額が出ます。そこで残った額が、保険などで検討する範囲になります。
先進医療・自由診療を考えている場合
この試算には先進医療と自由診療の費用を含めていません。どちらも公的医療保険の対象外で、高額療養費制度も使えないためです。重粒子線治療や陽子線治療のように技術料が数百万円になる治療を選択肢に入れておきたい場合は、試算した金額にその技術料をそのまま上乗せして考えることになります。
がん保険を比較するなら【ほけんのぜんぶ】筆者が実際に相談体験したおすすめの保険相談!!
取扱保険会社数約40社からがん保険をきっちり比較。何度相談しても完全無料。相談のキャンセル・変更もちろん自由。
がん保険おすすめ:おさえておきたい保険会社
現在、日本では保険会社27社から40種類のがん保険が販売されています。(2024年10月スマートマネーライフ調べ)
スマートマネーライフでは特にがん保険販売の歴史や会社の契約保有契約規模をがん保険の実績と捉えて、検討するなら比較対象に加えたい保険会社を紹介します。
1. アフラック生命保険株式会社
がん保険を販売するために米国で創業。がん保険に特化したパイオニア
がん保険販売開始年
- 1974年
保有契約数
- がん保険のみで1,433万件
(個人保険 2,269万件)
特長
- 日本で最も多くのがん保険契約を保有。保険金支払いについてもノウハウあるため長年の信頼と実績があるといえます。
商品
- 生きるを創るがん保険wing
- 生きるを創るがん保険wingプラス
出典:アフラック生命保険株式会社|2024年ディスクロージャー誌
2.ソニー生命保険株式会社
国内生保でがん保険の老舗。ソニー生命専属のライフプランナーへの相談が魅力
がん保険販売開始年
- 1989年
保有契約数
- 個人保険 410万件
特長
- ライフプランナーと相談してからの契約になるため、顧客の人生設計に寄り添ったがん保険の提案が期待できる。
商品
- がん保険(無配当)
- 終身がん保険(08)(無配当)
- がん入院保険(無配当)
出典:ソニー生命保険株式会社|2024年ディスクロージャー誌
3. FWD生命保険株式会社
ネットでも、じっくり相談でもどちらでも検討できる。月額で給付される収入サポート特約が特長
がん保険販売開始年
- 2001年
保有契約数
- 個人保険 196万件
特長
- シンプルでリーズナブルな保険料設定が特徴。月額で給付される収入サポート特約がある。ネット販売も相談販売も行っているため、相談したくない人でも契約できるのが魅力です。
商品
- FWDがん・ベストゴールドweb専用
- FWDがんベストゴールド
出典:FWD生命保険株式会社|FWD生命ディスクロージャー誌2024
4. オリックス生命保険株式会社
がん保険以外の商品も充実している総合型保険会社。終身タイプと定期タイプからわかりやすいプラン設定で選べる
がん保険販売開始年
- 2004年
保有契約数
- 個人保険 482万件
特長
- 幅広い保障内容とリーズナブルな保険料が特徴。特に、がん治療や通院治療にも対応した柔軟なプランが多く、割安な保険料で長期的に安心して加入できる点でおすすめ。
商品
- がん保険Believeビリーブ
- がん保険Wishウィッシュ
出典:オリックス生命保険株式会社|2024オリックス生命の現状
5. チューリッヒ生命保険株式会社
ネット申込に強み。数社の保険代理店のネット申込数で上位。
がん保険販売開始年
- 2014年
保有契約数
- 個人保険 150万件
特長
- 保険料を抑える。幅広く備える。手厚く備える。保険料をシミュレーションしながら自分で簡単にカスタマイズできる。
商品
- 終身がん治療保険プレミアムZ
出典:チューリッヒ生命保険株式会社|Annual-Report-2024
がん保険「全40商品」とは?
一部のがん保険を提案されても、一体保険会社はどれくらいのがん保険を販売しているのか?確認している商品は少なすぎないか気になることがあると思います。
さらに一言でがん保険といっても、医療保険でもがんはカバーできますし、がん特約もつけられます。三大疾病保険でもがんがカバーされます。
| がん保険 | 医療保険 | 三大疾病保険 | |
|---|---|---|---|
| 保障対象 | がんのみ | 病気やケガ全般(がん含む) | がん、急性心筋梗塞、脳卒中 |
| 保障内容 | がんの診断・治療費、入院・手術費用 | 入院・手術費用、通院費用など | 三大疾病の診断・治療費、一時金 |
| 給付金受取方法 | がん診断時に一時金、入院・治療に応じて | 入院日数や手術に応じて日額または一時金で | 三大疾病診断時に一時金を受け取る |
ここでは、がんに特化した保険として「がん保険」のみに焦点を絞りました。金融庁から免許を取得している保険会社が販売しているがん保険40商品を金融庁の免許一覧の順に紹介します。
がん保険トレンド:保障アピールポイント
40商品のがん保険のアピールポイントを分析した結果、多くの保険会社が保険会社も抑えている項目についてまとめました。
初期のがんが保障できるか?
がんには上皮内がん(上皮内新生物)と悪性新生物の2種類にわけられます。「上皮内がん」はがんの初期段階となり、悪性新生物でないと保障できない商品もある中、「上皮内がんでも保障できる」という点はがん保険のアピールポイントになります。
商品例
ライフネット生命がん保険ダブルエールは生まれてはじめてがんと診断されたらまとまった一時金を受け取れ、上皮内新生物も保障されます。
診断一時金は充実しているか?何回支給されるか?
がん保険には、がんと診断された場合に支給される診断一時金があります。この一時金は、診断確定時にまとまった金額が支給され、治療費の初期負担を軽減します。
商品例
FWD生命がんベストゴールドでは、初めてがんと診断された場合に最高300万円の一時金が支給されます。
どんな治療費が保障されるか?
がん保険では、がん治療に対して決められた給付金を受け取るこことができますす。治療方法は日々進化していますので、治療放射線治療、抗がん剤、ホルモン剤治療はもちろん、欧米で承認された治療や患者申し出療養についても保障できるということもポイトになります。
商品例
SOMPOひまわり健康をサポートするがん保険勇気のお守りでは、上記の治療が補償できます。
長期間にわたる治療をサポートできるか?
がん治療が長期にわたる場合でも、入院・通院治療の費用をカバーできる商品は重要です。
商品例
東京海上日動あんしん生命保険あんしんがん治療保険は、治療を受けた月ごとに給付金が支払われ、先進医療や自由診療にも対応しています。また、チューリッヒ生命終身がん保険プレミアムZは、通院治療の支払日数が無制限で、長期の治療にも安心して対応できる商品です。
先進医療への対応は充分か?
先進医療の技術料に対する保障です。先進医療機関は限られていることから、通院費がかさむため、交通費、宿泊費などに自由利用できる「一時金」も用意している保険会社もあります。
商品例
オリックス生命がん保険Believeでは、先進医療の技術料を最高2000万円まで保障に加えてがん先進医療一時金も用意されており、先進医療への経済的負担を軽減します。
がんになったらそれ以降の保険料は払わなくていいのか?
がんと診断された後は、以降の保険料の払込みが免除されるオプション(払込免除特約)も現在のがん保険では一般的な特約です。がんになってしまうと、治療に専念するなどで収入減少のリスクもありますので、以降の保険料を払わなくても保障を受けられるメリットがあります。
ただし、「がん」の基準は保険会社所定の条件がありますので、気になる場合は必ずチェックしましょう。
商品例
なないろ生命のなないろがん一時金保険やはなさく生命のはなさくがん保険など、初めてがん(上皮内がんを含む)と診断確定されたら、以後の保険料はいただきません。といったアピールをしています。
健康還付給付金や保険料リターンはもらえるか?
新しい形のがん保険として、使わなかった保険料が戻ってくる仕組みを持つ商品もあります。
商品例
東京海上日動あんしん生命がん診断保険Rは、診断されなかった場合に「健康還付給付金」もしくは、「診断給付金」として受け取ることができます
持病あり・がん経験者でも保険に入れるか?
既往症がある方やがん経験者でも加入できる保険も種類は多くありませんが販売されています。がん保険に入らずにガンになってしまった。治療は終わったけど再発が不安な方。別の持病があって保険加入をあきらめている方にはおすすめです。
商品例
アフラック生命生きるを創るがん保険、大樹生命保険株式会社おまかせ・がんのほけんや太陽生命持病があっても入りやすいがん保険は、持病やガンになったことがある方を対象にした商品で、簡単な告知で加入できる特徴がありいます。
緩和ケアや治療後のケアもカバーされるか?
がんは治療や手術だけでなく、がん闘病中の痛みの緩和や治療後の生活サポートなどにも費用や負担がかかります。これらの緩和ケアを目的とした保障も注目されています。
・がんの痛み、放射線や抗がん剤の副作用
・診断による不安などのメンタルの問題
・医療費や仕事に関する悩み
商品例
アクサ生命マイセラピーでは、痛みを取り除きながら治療するためにの緩和ケアも保障。がん治療全般の相談ダイヤルなど安心して治療・相談できる付帯サービスを用意しています。
生活費サポートと収入減リスクへ備えられるか?
がんの治療で見落とされやすいのが、治療費ではなく収入のほうです。入院や通院で働けない期間が続けば、その間の収入が減ります。治療費には高額療養費制度という上限がありますが、収入の減少にはそうした上限がありません。
会社員や公務員が加入する健康保険には、傷病手当金があります。病気やけがで働けなくなったとき、標準報酬日額の3分の2にあたる額が支給される制度です。支給される期間は、支給を開始した日から通算して1年6か月までです。つまり、収入のすべてが補われるわけではなく、残る3分の1は自分で用意することになります。
一方、自営業やフリーランスの方が加入する国民健康保険には、傷病手当金がありません。働けない期間の収入減が、そのまま残ります。会社員と自営業とで、備えておきたい金額が変わってくるのはこのためです。
保険側でこの部分に対応する保障には、いくつかの種類があります。診断一時金のようにまとまった額を一度に受け取るタイプ、治療給付金として毎月受け取るタイプ、就業不能状態が続いたときに給付されるタイプです。どの形が合うかは、働き方や貯蓄の状況によって変わります。
お金のプロ190名に聞いた「がん保険の必要性と重視している保障」
スマートマネーライフでは最低限入っておくべき保険をお金のプロ200名にヒアリングしました。「がん保険」を選択した回答者のコメントを紹介します。
かなりの確率で、特にガンになるから長期化のリスクがあるため
(54歳男性、共働き子どもあり、世帯年収900万円~1,000万円、FP技能士2級、証券外務員一種)
出費が高価になる場合が多い疾病だから
(64歳女性、共働き子どもあり、世帯年収1,800万円~2,000万円、簿記一級)
今は2人に一人はガンになると言われているから
(49歳女性、専業主婦(主夫)子どもあり、世帯年収1,800万円~2,000万円、FP技能士2級)
がんに罹る可能性が高いと思うから。病気になった時、困らないように。公的保障だけでは不安。
(44歳男性、専業主婦(主夫)子どもあり、世帯年収900万円~1,000万円、AFP/宅地建物取引士)
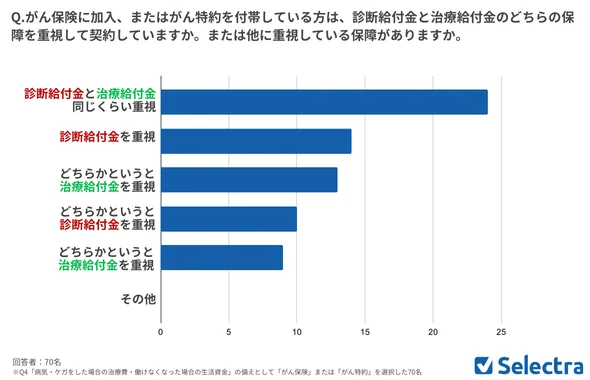
がん保険に加入していると回答した70名のうち、24名(34.2%)が「診断給付金と治療給付金を同じくらい重視」と回答し、バランス良く加入している人が多いことがわかりました。これは、どちらの給付金にもメリットがある一方で、以下のようなデメリットもあるからだと考えられます。
| 診断給付金 | 1回しか受け取ることができないタイプだと、治療が長期化した場合に使い切ってしまう可能性がある |
|---|---|
| 治療給付金 | 保障範囲(給付対象となる治療)が限られている可能性がある |
ちょっとまって!がん保険を決める前に確認したいこと
ここまで確認したところで、がん保険の商品比較に進みたいところですが、がん保険のトレンドからわかる通り何を優先するべきか。 希望をすこし決めておくとぐんと比較が楽になります。
がん保険を決めるまで
まずはがん保険に入るにあたってどのような相談がしたいかによって、選ぶ保険会社が変わります。自分でネットで調べて申し込むだけで充分な方もいますし、じっくり相談して提案が欲しい方もいます。
📱💻ネットで申し込みたい
保険の手軽さとダイレクト型申込による合理的な販売方法により、割安な保険料で保障を提供できるネット専用のがん保険も増えています。
例えば、アクサ生命ネット完結保険は、がんの初期段階から幅広く保障し、インターネットでの申込により手頃な保険料を提供しています。楽天生命スーパーがん保険、SBI損保SBI損保のがん保険などネットで申し込みができます。
🧐🤝相談しながら決めたい
保険会社の専属相談員にライフスタイルや家族構成などを相談したうえで、ピッタリの補償プランを提案してもらえる相談員相談もがん保険を検討している方にはおすすめです。
プルデンシャル生命、ソニー生命、マニュライフ生命保険株式会社、メットライフ生命保険株式会社などが代表です。
また、保険会社の相談員はその会社の保険しか売れません。幅広い商品から比較したい方は「保険相談窓口」で知識を持った保険相談員から自分に合った保険提案を受けるという方法もあります。
がん保険の比較ポイント
がん保険の相談先が決まったら、すぐに相談を申し込みたい。ネットで検索したいところですが、全ての保障を完璧に網羅するとそれなりの保険料がかかります。
商品を探す前に、どのようながん保険に入りたいのか。何を重視したいかをあらかじめざっくり考えておきましょう。
保険料はインターネットで見積できる会社もできない会社もあります。重視するポイントが決まったらすぐに保険相談で比較してもらうとスムーズです。
🧑⚕️診断一時金の充実度 vs 💊通院治療・先進医療保障の充実度
がん診断後にまとまったお金を受け取ることを重視するか、長期の治療や先進的な治療へのサポートを重視するかで商品を比較できます。
診断一時金の充実度: がんと診断されたときに支給される一時金の額が高いか低いか。
治療保障の充実度: 通院治療や先進医療、緩和ケアなどへの保障が手厚いかどうか。
💰保険料の高さ vs 💛保障の充実度
保険料のコストと得られる保障のバランスをチェックします。保険料が高いけれど手厚い保障を提供する保険と、保険料は安いが基本的な保障に限定される保険を比較できます。
保険料の高さ: 低額の保険料から高額の保険料まで。
保障の充実度: 基本的な保障(診断一時金のみ)から、手厚い保障(通院治療、先進医療、生活費サポートなど)まで。
保障の充実度はわかりにくい!がん保険保障チェック項目
40商品それぞれアピールポイントはわかるのですが、いざ比較するとなるとパンフレットが様々でなにがなんだかわからないというのが現状です。
がん保険で比較したい項目を一覧にしましたので各社の保険を検討する際の参考にしてください。
| 保障されるがんの種類 | |
| 上皮がんは保障されるか | |
| 診断一時金の有無と額 | |
| 初回がん診断時に一時金が支給されるか | |
| 一時金の金額は十分か(例:100万円、200万円、300万円以上) | |
| 一時金の支給が再発や複数回にわたって支給されるか(1年に1回限度で回数無制限など) | |
| 入院治療の保障 | |
| 入院に対して、日額給付金が支給されるか。 | |
| 入院日数に制限があるか(例:無制限か、1回の入院につき60日まで等) | |
| 長期入院に対応した保障があるか | |
| 入院治療と通院治療を組み合わせた総合的な保障があるか。 | |
| 通院治療の保障 | |
| 通院治療が保障されるか | |
| 通院給付金が日額で支払われるか、月額か。 | |
| 通院治療の支払日数制限があるか(例:無制限か、120日など)。 | |
| 手術保障 | |
| 手術に対する給付金があるか。 | |
| 手術1回ごとにいくらの給付金が支払われるか | |
| 特定のがん手術(例:食道・胃・腸の手術)に対する上乗せ保障があるか | |
| 放射線治療の保障 | |
| 放射線治療に対して保障があるか | |
| 放射線治療の回数制限があるか(例:月に1回、無制限など) | |
| 給付額が適切か(回数ごと、または治療期間ごとの給付額) | |
| 抗がん剤治療の保障 | |
| 抗がん剤治療に対して給付金があるか | |
| 給付金は月額か、治療1回ごとに支払われるか。 | |
| その他の治療 | |
| 患者申し出療養を保障しているか | |
| 新しい薬剤治療(分子標的薬や免疫療法など)に対応しているか。 | |
| 先進医療の技術料を保障しているか。 | |
| 先進医療の支払限度額(例:通算2,000万円までなど) | |
| 先進医療に対して一時金が支給されるか(例:治療の交通費・宿泊費など)。 | |
| 緩和ケア・ホスピスケアの保障 | |
| がんによる痛みの緩和を目的とした緩和ケア(緩和療養)が保障されているか。 | |
| ホスピスケアなど、終末期医療に対応した保障があるか | |
| オピオイド鎮痛薬などの薬剤療法の保障があるか。 | |
| 生活サポート・収入減少への保障 | |
| がんによる収入減少に対する補償(特約など)があるか | |
| 生活費サポートとして、診断給付金や治療給付金以外に定期的に支給される保障があるか | |
| 就労不能や休業中の生活費をサポートする特約があるか。 | |
| 保険料払込免除 | |
| がん保険の免責期間の保険料は免除されるか。 | |
| がんと診断された後、保険料の払込が免除されるか。 | |
| 一定の条件を満たすと保険料免除の範囲が広がるか(例:再発や治療の進行状況に応じた免除)。 | |
| 保険期間 | |
| 保険料が更新されず、一生涯保障されるか(終身型か)。 | |
| 定期更新型の場合、更新時に保険料が大幅に上がらないか。 | |
| オプションの充実度 | |
| 女性特有のがん(乳がん、子宮がんなど)に対応する特約があるか。 | |
| 再発リスクに対する保障を充実させる特約があるか。 | |
まとめ:がん保険40商品と特長一覧
スマートマネーライフでは金融庁にて保険会社登録されている保険会社が「がん保険」医療保険や三大疾病保険ではなく、「がん保険」専門で販売している商品のみ一覧にしました。
保険料は条件によって変わりますので、気になる商品の保険料をぜひチェックしてみてください。
生命保険会社で販売しているがん保険(専門保険として販売している商品)
| 保険会社名 | 申込方法 | 商品名 | 商品特長 |
|---|---|---|---|
| アクサ生命保険株式会社 | ✍🏻 | マイセラピー | 手術・放射線治療・化学療法(抗がん剤治療)を入院しなくても保障。 入院しない手術・放射線治療・化学療法(抗がん剤治療)や緩和ケアなど、最新のガン治療をしっかり保障するガン保険 |
| 💻 | アクサのネット完結保険 | どんながんでも初期からしっかりカバー 早期の発見・治療に対応上皮内新生物はもちろん、高度異形成でも満額保障が受け取れる | |
| アフラック生命保険株式会社 | ✍🏻 | 生きるを創るがん保険 | 幅広い保障で経済的負担をサポート治療前の検査から治療後の外見ケアまでしっかり備えることができる。 「がんかもしれない」と思ったときから専門知識を持つ相談員が親身にお応え。 |
| ✍🏻 | 生きるを創るがん保険 | がんを経験された方でも、がんの治療に幅広く備えるがん保険。さらに、がんの専門知識を持つ相談員がさまざまながんの不安や悩みの解消をサポート | |
| ✍🏻 | 生きるを創るがん保険wingプラス | 新たに入りなおさなくても、今の保障を活かして最新化。 契約中のがん保険に、必要な特約を中途付加することでアフラックの最新の保障に。 | |
| FWD生命保険株式会社 | 💻 | FWDがん・ベストゴールドweb専用 | 初めてがん(上皮内新生物を含む)と診断確定されたら使い道自由な一時金最高100万円 長引くがん治療が不安な方は、抗がん剤治療給付金で治療も通院もサポート。(がん治療給付金特約) |
| ✍🏻 | FWDがんベストゴールド | 治療費だけじゃない。生活費もトータルサポート。安心の一生涯保障 初めてがんと診断確定されたら、最高300万円のがん診断給付金を受け取れる。収入減や自由診療などにも備えられる特約を用意 | |
| オリックス生命保険株式会社 | 💻 | がん保険Believe | 一時金と治療給付金のダブル補償。通院保障。お手軽な保険料で一生涯サポート 死亡保障や保険料払込期間中の解約払戻金をなくすことで、保険料を手ごろに。更新があいので、途中で保険料が上がらない。 |
| 商品例 | がん保険wish | まとまった一時金で手厚く補償。必要な保障期間だけ絞って保険料を抑えて手厚く保障できる。 | |
| ソニー生命保険株式会社 | ✍🏻 | がん保険(無配当) | がんによる入院・手術・死亡・高度障害状態を一定期間保障 がん入院給付金の支払日数・がん手術給付金の支払回数に限度がないため、長期入院の際も安心 |
| ✍🏻 | 終身がん保険(08)(無配当) | がんによる入院・手術・死亡・高度障害状態を一生涯にわたり保障 がん入院給付金の支払日数・がん手術給付金の支払回数に限度がないため、長期入院の際も安心 | |
| ✍🏻 | がん入院保険(無配当) | がんによる入院・死亡を一生涯にわたり保障 がん入院給付金の支払日数に限度がないため、長期入院の際も安心 | |
| SOMPOひまわり生命 | ✍🏻 | 健康をサポートするがん保険 勇気のお守り | がん予防・早期発見・万が一の保障・治療後のケアまでトータルにサポート。 治療給付金、がん診断給付金からニーズに合わせて選べる。禁煙に成功した方は割安な保険料に |
| 💻 | 吸わんトク がん保険 | タバコを吸わない人だけのおトクなネットがん保険。 治療費も収入減も給付金で一生涯サポート。 | |
| 大樹生命保険株式会社 | 💻 | おまかせのがん保険 | 医師による診査なしに4つの簡単な告知だけで申し込みできる。引受基準緩和型がん三大治療特約(必須付加)により、がんにかかったときの入院・三大治療、オピオイド鎮痛薬によるがんの疼痛緩和療養等に備えられる。 |
| 太陽生命保険株式会社 | 💻 | がん保険 | 初めてがんと診断されたら200万円の一時金。がんに加えて脳卒中や急性心筋梗塞で手術を受けた場合や高血圧性疾患などによる所定の重大疾病状態でもまとまった一時金が受け取れる。 |
| ✍🏻 | 持病があっても入りやすいがん保険 | 糖尿病などの治療中、がん経験者、がん再発に備えるがん保険 希望に合わせて20万円~1,000万円までの一時金を準備できる。 | |
| ✍🏻 | 保険組曲Best 総合保障コース | 「万一の保障」「ガン・重大疾病保障」「先進医療保障」「医療保障(入院・手術)」「就業不能・介護保障」に、保険料の払込を免除する特約をセットした総合保障 | |
| チューリッヒ生命保険株式会社 | 💻 | 終身がん保険プレミアムZ | わりゆくガンの治療実態に対応。幅広い治療をサポートするガン保険 ガンの治療実態にあわせて、ガンの3大治療を中心に手厚く保障。保険料は一生涯上がらない 増加する通院治療に対応! 入院前の検査通院から退院後の通院治療まで通算支払日数無制限に保障 |
| 東京海上日動あんしん生命保険株式会社 | ✍🏻 | あんしんがん治療保険 | 治療を受けた月ごとに給付金が受け取れ、最新の治療も保障するがん保険。 がんの治療のための自由診療等を保障。ニーズに合わせて、様々な特約(オプション)を追加できる(がん入院特約、がん通院特約、がん診断特約) |
| ✍🏻 | がん診断保険R | 払い込んだ保険料の使わなかった分が戻ってくる。一生涯のがんへの備えを加入時の手ごろな保険料で予約できるので、がんに罹患するリスクが高まる時期に、加入時のお手ごろな保険料のまま。 | |
| なないろ生命保険株式会社 朝日生命グループ |
✍🏻 | なないろがん一時金保険 | まとまった一時金でがん治療に幅広く備えるシンプルながん保険 がんと診断で、まとまった一時金(最高300万円)が受け取れる。 一時金は1年に1回を限度に、回数無制限で受け取れる。 |
| ✍🏻 | なないろがん治療保険極 | がん治療にかかる自己負担費用を「診療報酬点数連動型」で合理的に保障するがん保険 毎月のがん治療サポート給付金は月額給付で回数無制限。上皮内がんを含むすべてのがんが保障の対象。 | |
|
日本生命保険相互会社 |
✍🏻 | がん保険 | 注意:他保険との組み合わせが必要 ・がんによる入院を日数無制限で保障 ・がんによる公的医療保険制度の対象となる手術を受けられた場合、手術給付金等を受取れる。 |
| 第一ネオ生命保険株式会社 第一生命グループ |
✍🏻 | ネオdeがんちりょう | 多様化するがん治療への備え。主契約は3つの中から選べる、組み合わせられる。 ①がん治療給付金 ②がん放射線治療・抗がん剤治療給付金 ③がん診断給付金治療費以外の諸費用をカバー |
| はなさく生命保険株式会社 日本生命グループ |
✍🏻 | はなさくがん保険 | がんと診断確定されたとき等にまとまった一時金で保障。 がんの入院や所定の通院による治療を月ごとの給付金でサポート何度でも支払い。支払回数無制限(同一月に1回) |
| プルデンシャル生命保険株式会社 | ✍🏻 | がん診断保険 | 所定のがんと診断確定された場合にがん診断保険を支払い。保険期間中に死亡した場合は、死亡給付金をお支払い。 一生涯を保障する終身タイプと、一定期間を保障する定期タイプがあり、ニーズに応じて選べる。 |
| マニュライフ生命保険株式会社 | ✍🏻 | こだわりガン保険 | 進行するほど経済的負担が大きくなるガンへの備え。 重度ステージとなるステージⅢ・Ⅳまたは特定ガンと診断確定されたときは、手厚い保障でガンの治療をサポート。 |
| 三井住友海上あいおい生命保険株式会社 | ✍🏻 | ガン保険S スマート セレクト | 早期のガンから手厚くサポート2つの基本保障(診断給付金・治療給付金)から選択できる。 |
| 明治安田生命保険相互会社 | ✍🏻 | 明治安田のしっかりそなえるがん終身保険 | がんの3大治療(手術・放射線治療・薬物治療)から先進医療、自費診療まで幅広く対応できるがん終身保険。 |
| メットライフ生命保険株式会社 | ✍🏻 | ガードネクスト | 幅広いがん治療に月毎に給付金を支払う仕組み、毎月の治療費として合理的に備える 治療が長期にわたった場合でも支払回数に限度なし。特約により患者申し出療養や所定の自由診療など保障。煙草を1年間吸っていない方は非喫煙保険料率で申し込みできる |
| メディケア生命保険株式会社 住友生命グループ |
✍🏻 | メディフィットがん保険 | 保険料が一生涯あがらない。条件を満たすがん治療を受けられたとき、給付金を受け取れる。日本未承認薬・適応外薬を使用した所定の自由診療への保障が充実。 カスタマイズして、もっと保障を充実させることができる! |
| ライフネット生命保険株式会社 | 💻 | がん保険ダブルエール | がんの診断から長引くがん治療を、治療・収入の両面で幅広く保障するがん保険。 がんと診断されたときにまとまった一時金が受け取れる 長引くがん治療に備えられる治療費と収入減少のダブルサポート がん治療の選択肢が広がるがん先進医療にも対応 |
| 楽天生命保険株式会社 | 💻 | スーパーがん保険 | がんと診断されたらまとまった一時金。 抗がん剤・放射線・手術などの治療に応じた給付金。 高額になりがちながん治療の先進医療もカバー。 |
※申込方法 💻:ネット ✍🏻:申込書
損害保険会社で販売しているがん保険
| 保険会社名 | 申込方法 | 商品名 | 商品特長 |
|---|---|---|---|
| あいおいニッセイ同和損害保険株式会社 | ✍🏻 | あしたをささえるイオンのがん保険 | イオンマークのカード会員向けの保険料 がん診断保険金は再発※を含め、何度でも一時金最大300万円をお支払い 5つのプランから、自身に合った補償内容を選択することができる。 |
| アメリカンホーム医療・損害保険株式会社 | 不明 | ガンになったことがある方も 入りやすいみんなのほすピタる | 既往症やガンの治療歴が原因で従来のガン保険に加入できない方向けのガン保険 |
| SBI損害保険株式会社 | 💻 | SBI損保のがん保険 | SBI損保のがん保険は、公的保険診療だけでなく全額自己負担となる最先端の治療まで手厚く補償。がん治療にかかった分の入院治療費を無制限支払(実額保障)。自由診療も実際にかかった治療費支払い 。通院日数の制限なく、最大1,000万円まで通院治療費支払い。 |
| 共栄火災海上保険株式会社 | ✍🏻 | がん保険 | 抗がん剤治療の際には月額10万円支払い 先進医療費を1回に月2000万円まで 退院後の通院期間は365日まで補償。さらに三大治療のための通院は支払い日数無制限。 |
| セコム損害保険株式会社 | 💻 | 自由診療保険メディコム | がん治療費の実額を補償。入院治療費を無制限に補償。自由診療・先進医療・公的保険診療を 問わず補償。通院補償が充実 |
※申込方法 💻:ネット ✍🏻:申込書
| がん保険販売一覧:作成基準 | |
|---|---|
| 調査期間 | 2024年10月 |
| 調査対象 | 金融庁|免許・許可・登録等を受けている業者一覧 「生命保険」「損害保険」 |
| 調査方法 | 各社のホームページなどの公表資料より商品情報の確認 |
| 商品特長 | 各商品サイトでの記載項目 |