
生命保険とは?
生命保険会社は広く商品認知をしてもらうためによく広告を流しています。「一生涯の保障!」「入っててよかった!」「これで安心です!」という言葉が並びますが、生命保険とはいったいどんな保険のことを指すのでしょうか?
なんとなく「自分死んだときに家族を守るため」という印象がありますが、詳しいことは不明。そこで見積もりをとってみると、 介護やがんへの備えなど多様なリスクが並び、「給付金」「返戻金」など、普段あまり触れることのない言葉が出てくるためさらに混乱してしまいます。
結局、保険の用語は頭に残っても、保険会社のメッセージが入ってこない。 この記事では「生命保険の死亡保障」に焦点を当ててその内容や必要性、用語について解説していきます。
内容をつかんだところでインターネット保険代理店各社の生命保険(死亡保障)の申込数ランキングを総合してセレクトラおすすめ商品を策定しました。是非保険選びの参考にしてください。
| 生命保険(死亡保障):インターネット申込契約おすすめランキングトップ3 |
|---|
|
生命保険のしくみ
生命保険の仕組みを一言であらわすと、相互扶助(そうごふじょ)のシステムです。つまり助け合いですね。
自分や家族の保険契約という視点ではわかりにくいのですが、保険会社に集まる全ての契約という大きな視点から考えてみてください。公益財団法人生命保険文化センターでは下記のように保険の仕組みを説明しています。
引用:公益財団法人生命保険文化センター 生命保険とは
大勢の加入者
日本では約9割の世帯が契約しているといわれる生命保険・まさに「大勢の加入者」ですね。
「もしも」
ほぼ全国民が保険料を保険会社に支払うことで、保険会社に巨額の保険金の原資が集まります。そして「もしも」誰かが死亡したり大きな病気になってしまった場合、本人やその家族が数千万円・億円単位の保険金を受け取ることができる(給付を受ける)仕組みになっています。
あらかじめ・・負担
「もしも」のことがあってから保険料を払って保険契約をしても保険金を受け取ることはできません。 これができてしまうと、全ての人があらかじめ保険料を支払うことをしなくなりますので、 保険の仕組みが成立しなくなってしまいます。
公平に保険料を負担
保険料を払っている人全員が一律に同じ保険料を支払うということではりません。 年齢や病歴によって死亡する確率・病気になる確率の高い人、つまり保険金を受け取る可能性の高い人は割高な保険料。 若い人・健康な人つまり保険金の支払いを受ける可能性の低い人は割安な保険料を負担することが「公平」となります。
図解:わかりやすい生命保険会社の商品種類
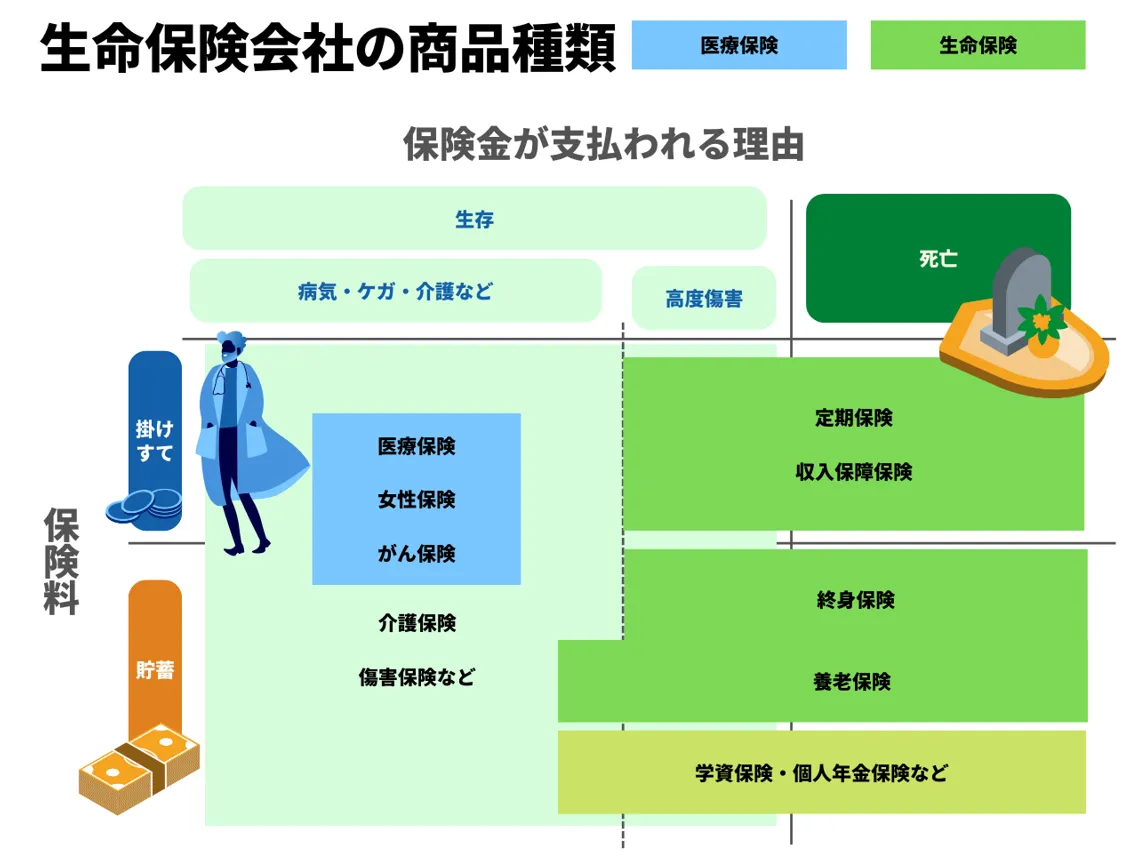
生命保険の概念を確認したところで、テレビコマーシャルや広告で目にする「終身」や「定期」、「医療」、「がん」などの 生命保険会社の保険キーワードが、一体どのような位置にあってどんな時に力を発揮するのかということを整理していきます。
それぞれの保険の「万が一・もしも」が一体いつなのか?「保険料」は払って終わりか、それとも返ってくるのか?という2つの軸で保険の種類を分類するとわかりやすくなります。
保険金を受け取るのは死亡してから?生きている間?
生命保険の種類を考える際に「いつ受け取るのか」ということが、一つの大きなポイントになります。まず「もしも」「万が一」が一体何を指すのか整理しましょう。
死亡 死亡してから受け取る保険
万が一自分が死亡した場合にのこされた家族を守る保険が 「定期保険」・「収入保障保険」・「終身保険」・「養老保険」となります。これらは「死亡保険」・「生命保険」とよばれる商品です。 また、これらの保険は死亡だけでなく、高度障害になった場合にも保険金を受け取れることができます。
他に「学資保険」や「個人年金保険」も死亡した場合への保障があるという点で生命保険となりますが、この記事では「定期保険」・「収入保障保険」・「終身保険」・「養老保険」について詳しく説明します。 「学資保険」は子供の教育費の保障を目的にした保険商品。「個人年金保険」は年金受取開始前に死亡した場合は死亡保障。生存していた場合は年金の上乗せとして生活費をカバーする保険商品となります。
生存 生きている間に受け取る保険
生命保険会社が扱っている商品は「死亡保険」だけではありません。生きている間に重い病気にかかり治療費が必要になる。介護が必要になる。というような場合に備えた「医療保険」・「がん保険」・「介護保険」・「傷害保険」とよばれるものなどがあります。これらの保険も生命保険会社にて販売していますが、自分のケガや病気に備えた「生きている間に受け取る保険」となるため、いわゆる「死亡保険」とは種類の違う保険になります。
保険料を払って終わり?返ってくる?
次に保険の広告でよく聞く用語は「掛け捨て」か「貯蓄」か。これは、その保険商品が保険料を支払って終わりの「掛け捨て」なのか。それとも、ある時期をきっかけにまとまった金額が戻ってくる「貯蓄」型なのか?という点で大きな違いがあります。
掛け捨て 掛け捨て型の保険
掛け捨て型の保険は、基本的に支払った保険料が戻ってくることはありません。しかし、その分支払う保険料が貯蓄型に比べて安くなることが特徴です。
「掛け捨て」と聞いて損した気持ちになる方もいますが、貯蓄型に比べて支払い保険料は安くなりますので、保険選びの候補から安易に外さず、必要な保障金額がいくらなのかを冷静に考えてと長期的な視点で検討しましょう。具体的な保険料については各保険の解説に掲載しています。
「定期保険」・「収入保障保険」・「医療保険」・「介護保険」などがあります。
貯蓄 貯蓄型の保険
貯蓄型保険というのは、支払った保険料に対して、解約の際に「解約返戻金」が発生する。もしくは「満期保険金」を受け取ることのできる保険商品を指します。
用語だけ比べるとだんぜん貯蓄型の方が魅力的に感じます。 しかし、貯蓄型は保険会社が一定期間資金運用する際の手数料なども支払う保険料に含まれますので、 貯蓄型保険の支払い保険料は掛け捨てに比べて高くなります。さらに貯蓄型で返ってくる金額は、 支払った保険料の総額より低くなることもあります。
「終身保険」・「養老保険」・「一部の医療保険」・「介護保険」などがあります。
死亡 貯蓄 死亡した時の保険で貯蓄ってどういうこと?
ここで少しややこしいのが、「終身保険」と「養老保険」です。自分が死んだ時に支払われる保険なのに、支払った保険料が一定額戻ってくる貯蓄とはどういうことでしょうか。
終身保険(しゅうしんほけん)
保険金が支払われるのはあくまでも「死亡」もしくは「高度障害」となった場合です。途中で「解約」をした場合に、「解約返戻金」が戻ってきます。
養老保険(ようろうほけん)
保険金が支払われるのはあくまでも「死亡」もしくは「高度障害」となった場合です。養老保険は「満期」をすぎても生きている場合に、死亡保険金と同額の満期保険金を受け取れる保険になります。解約した場合は解約返戻金が戻ってきます。
定期保険の場合は、契約時に定めた保険期間が終了するとき。貯蓄性のある養老保険の場合は契約時に定めた保険期間が終了するとき。終身保険の保険期間は一生涯となりますので、満期はありません。
死亡 生命保険(死亡保障)の種類とその内容解説
ここからは、いくつか種類がある生命保険のうち「死亡した時に保障される生命保険」生命保険(死亡保障)に焦点を当ててそれぞれの保険の解説をしていきます。まずは各保険の大きな特徴(支払い保険料・保険金の受け取り方・いつお金が戻ってくるか)について表にまとめました。
| 生命保険 死亡保障 |
毎月支払う保険料 | 保険金の受け取り方 (給付方法) |
お金の戻り方 | |
|---|---|---|---|---|
| 解約返戻金 | 満期保険金 | |||
| 定期保険 | 掛け捨て 最も割安 |
一括受取 | ✖ | ✖ |
| 収入保障保険 | 掛け捨て 割安 |
毎年・毎月などの 分割受取 |
✖ | ✖ |
| 終身保険 | 貯蓄 割安 |
一括受取 | 〇 | ✖ 満期なし |
| 養老保険 | 貯蓄 最も割高 |
一括受取 | 〇 | 〇 |
死亡 × 掛け捨て :定期保険
5年や10年など自分で設定した保険契約期中に死亡もしくは高度障害を負った場合に、保険金が一括で支払われます。
保険を契約した期間が終わっても(保険期間の満了)生きている場合は、解約返戻金も満期保険金もなく終了となります。
支払う保険料は貯蓄型の保険に比べて割安です。
定期保険の商品例
| 保険会社 | 商品名 | 保険金額 | 保険期間 保険料払込期間 |
月額保険料 |
|---|---|---|---|---|
| ライフネット生命 | かぞくへの保険 | 1,000万円 | 10年 | 1,068円 |
| オリックス生命 | 定期保険Bridge[ブリッジ] | 1,000万円 | 10年 | 974円 |
死亡 × 掛け捨て :収入保障保険
自分で設定した年齢までに死亡もしくは高度障害を負った場合に、その年齢に達する年まで遺族に保険金が支払われます。
「定期保険」との違いは保険金の支払い方(給付方法)です。保険の契約期間中は年に一回。もしくは毎月一回。給与のように定期的に保険金を受け取ることができます。
保険を契約した期間が終わっても(保険期間の満了)生きている場合は、解約返戻金も満期保険金もなく終了となります。
支払う保険料は掛け捨ての定期保険より若干高くなりますが、貯蓄型の保険に比べると割安です。
収入保障保険の商品例
| 保険会社 | 商品名 | 保険金額 年金月額 |
保険期間 保険料払込期間 |
最低支払年数 | 月額保険料 |
|---|---|---|---|---|---|
| FWD生命 | FWD収入保障 | 10万円 | 65歳 | 2年 | 2,136円 |
| アクサダイレクト | アクサダイレクトの収入保障2 | 10万円 | 65歳 | 2年 | 3,250円 |
死亡 × 貯蓄 :終身保険
保険期間は一生涯です。死亡もしくは高度障害を負った場合に、保険金が支払われます。
設定した保険料を支払う期間(払込期間)まで毎月保険料を支払います。保険料の払い込みが終了した後でも保険期間は一生涯なので、死亡した場合に保険金が支払われます。 解約した場合には解約返戻金が発生します。
支払う保険料は掛け捨て型より高くなります。
終身保険の商品例
| 保険会社 | 商品名 | 保険金額 | 保険期間 保険料払込期間 |
月額保険料 |
|---|---|---|---|---|
| オリックス生命 | 終身保険RISE [ライズ] | 1,000万円 | 終身 | 12,710円 |
| 楽天生命 | 楽天スーパー終身保険 | 1,000万円 | 終身 | 12,700円 |
死亡 × 貯蓄 :養老保険
自分で設定した保険契約期中に死亡もしくは高度障害を負った場合に、保険金が支払われます。
「終身保険」との違いは保険期間に満期があることです。満期を迎えても生きていた場合は死亡保障と同額の保険金を受け取れます。解約した場合には解約返戻金が発生します。
支払う保険料は死亡保障の生命保険商品の中で一番高くなります。
養老保険の商品例
| 保険会社 | 商品名 | 保険金額 | 保険期間 保険料払込期間 |
月額保険料 |
|---|---|---|---|---|
| ソニー生命 | 養老保険(無配当) | 1,000万円 | 20年 | 45,270円 |
| SOMPOひまわり生命 | 養老保険(無配当) | 1,000万円 | 20年 | 45,180円 |
【シミュレーション】死亡保険はいくら必要?
保険は、商品から選ぶと失敗します。「掛け捨てと終身、どちらが得か」を考える前に決めるべきなのは、自分に万一のことがあったとき、遺された家族にいくら足りないのかという金額です。
この金額を「必要保障額」といいます。必要保障額がわからないまま契約すると、保障が足りないか、逆に必要のない保険料を何十年も払い続けるかのどちらかになります。生命保険は、一度入れば20年30年と続く固定費です。月5,000円の差でも、30年で180万円の差になります。
ところが、この金額を把握している人は多くありません。編集部が30代・子どものいる世帯2,000人に行った調査では、死亡保険に加入している人のうち、自分の保険金額を把握していない人が24.1%、保障内容を理解していない人が24.5%でした。
まずは、いまの条件で必要保障額を出してみてください。
あなたが備えるべきリスクは?必要保障額はいくら?
【必要保障額シミュレーター】
※初期値は30代・子ども2人のモデルケース
年齢
就業形態 遺族厚生年金と傷病手当金の有無が変わります。
年収
年齢
年収 今後働く予定なら想定年収を入力してください。
人数
進学の想定
第1子の年齢
第2子の年齢
第3子の年齢
第4子の年齢
毎月の生活費(万円)
生活費に含めるもの・含めないもの
住まい
家賃(月)
世帯の貯蓄
既に加入している死亡保障
あなたが備えるべきリスク
世帯の貯蓄万円でまかなえそうなものが緑。それ以外が保険で備えるべきリスクの候補が赤です。
万円
必要な保障額
これから必要になるお金から、遺族年金・配偶者の収入・貯蓄を引いた金額です。
死亡保険はいくら必要?今すぐプロに相談
この結果になった理由と、計算の内訳
判定の理由
住まい
遺された家族の総支出 万円の内訳
計算の内訳
| 項目 | 金額(万円) | 計算の内容 |
|---|---|---|
| 必要保障額 |
独自調査:同じ条件の世帯は、実際いくら加入しているか
30代・子どもがいる世帯への編集部調査(2026年4月)。死亡保険の加入者のうち、金額を回答した人の分布です。
試算された必要保障額 と同じ水準以上の死亡保険に加入している人は、の世帯で (金額を回答した n=)。このほかに、加入はしているが保険金額を把握していない人が (n=)います。
この調査は子どもがいる30代世帯が対象のため、いまの世帯タイプでは比較データを表示していません。
必要な金額は、これからも変わります
子どもの進学、住宅の購入、共働きへの切り替え。ライフステージが変わるたびに、必要な保障額は動きます。一度決めた金額が、5年後も正しいとは限りません。
ただし、自分で見直すのは簡単ではありません。30代・子どもがいる世帯への編集部調査では、保険証券を2〜3年以上確認していない、または証券の所在がわからない人が40.0%(n=1,236)でした。
本試算は、下記の公的機関・公的統計の公表値にもとづく一般的なシミュレーションです。特定の保険商品の推奨や、個別の保険金額の助言を行うものではありません。実際に必要な保障額はご家庭の状況により異なります。
計算の出典
- 必要保障額の考え方:生命保険文化センター「必要保障額の計算方法」
- 遺族基礎年金:日本年金機構「遺族基礎年金(受給要件・対象者・年金額)」
- 2026年度の年金額:日本年金機構「令和8年4月分からの年金額等について」
- 傷病手当金:全国健康保険協会「傷病手当金」
- 高額療養費:全国健康保険協会「高額な医療費を支払ったとき」
- 教育費:文部科学省「令和5年度 子供の学習費調査」/日本政策金融公庫「令和3年度 教育費負担の実態調査結果」
- 介護費用:生命保険文化センター「介護にはどれくらいの費用・期間がかかる?」
この試算に含めていないもの・近似している点
- 死亡退職金・弔慰金(受け取れる場合、必要保障額はその分下がります)
- 配偶者自身の老齢年金(65歳以降)。含めていないため、必要保障額はやや大きめに出ます
- 遺族厚生年金を夫が受け取る場合の年齢要件
- 遺族厚生年金の300月みなしは、在職中の死亡など短期要件に限られます
- 高額療養費の区分は本来「標準報酬月額」で決まります。本試算は年収からの近似です
- 傷病手当金は賞与を含まない標準報酬月額で計算されます。本試算は年収からの近似です
2028年4月施行の制度改正について
本試算は2026年度の制度で計算しており、厚生労働省が公表している2028年4月からの見直しは反映していません。制度改正時は再計算が必要になります。
- 遺族厚生年金:18歳の年度末までの子がいない60歳未満の配偶者は、原則5年間の有期給付に見直されます(男性は2028年4月から、女性は2028年4月から20年かけて段階的に実施)
- 遺族基礎年金の子の加算:何人目の子でも一律281,700円(2024年度価格)になります
- 中高齢寡婦加算:2028年4月以降に新たに発生する加算は、25年かけて段階的に縮小され、最終的に廃止されます
必要保障額の計算式
必要保障額は、次の引き算で求めます。生命保険文化センターが「必要保障額積み上げ方式」として示している考え方です。
必要保障額 = 遺された家族に必要なお金 - 公的保障でカバーされるお金 - すでに用意できているお金
この3つを順番に見ていきます。
① 遺された家族に必要なお金
遺された家族がこれから必要とするお金は、大きく4つです。
生活費
生命保険文化センターの算出例では、万一のあとの生活費を現在の7割、末子が独立したあとは配偶者1人分として5割で計算しています。世帯主がいなくなるぶん、支出も減るためです。
教育費
子ども1人を大学まで進学させる場合の目安は、すべて公立で約1,100万円、大学だけ私立文系なら約1,300万円、すべて私立なら約2,660万円です(幼稚園から大学まで、学習費と塾・習い事、大学の入学費用を含む)。すでに終わった分は必要ないため、シミュレーターでは子どもの年齢から「これから先にかかる分」だけを計算しています。
住居費
住宅ローンを組んでいて団体信用生命保険に加入している場合、万一のときはローンが完済されます。この分は保険で備える必要がありません。賃貸の場合は、家賃の支払いがその後も続きます。
葬儀費用
葬儀と墓の費用として、250万円程度を見込みます。
② 公的保障でカバーされるお金
遺族年金は、条件を満たせば申請により受け取れます。ここを見落とすと、必要保障額を大きく見誤ります。
遺族基礎年金
子どものいる配偶者、または子どもが受け取れます。2026年度の額は年847,300円。これに子の加算が加わり、第1子・第2子は各243,800円、第3子以降は各81,300円です。子どもが18歳になった年度の3月31日まで受け取れます。
つまり、子ども2人の世帯なら年間約133万円。子どもが高校を卒業すると、この年金は止まります。
遺族厚生年金
会社員・公務員として厚生年金に加入していた場合に上乗せされます。金額は在職中の報酬によって決まり、老齢厚生年金の報酬比例部分の4分の3が目安です。
自営業・フリーランスの人は、この遺族厚生年金がありません。同じ年収・同じ家族構成でも、必要保障額は会社員より数百万円単位で大きくなります。シミュレーターで就業形態を切り替えると、その差が確認できます。
中高齢寡婦加算
子どもが18歳を過ぎて遺族基礎年金が止まったあと、妻が40歳から65歳になるまで年635,500円が加算されます。
なお遺族厚生年金は、2028年4月から制度が見直されます。内容はシミュレーター下の注意書きにまとめています。
③ すでに用意できているお金
貯蓄
いまある預貯金は、そのまま備えの一部です。貯蓄が多い世帯ほど、必要な保険は小さくなります。
配偶者の収入
配偶者が働いている、または今後働く予定があるなら、その収入も計算に入れます。ここは金額を大きく左右します。配偶者が働けない前提だと、必要保障額は一気に膨らみます。
死亡退職金
勤務先の制度によっては、死亡退職金や弔慰金が支払われます。シミュレーターには含めていないため、受け取れる見込みがある場合は、その分だけ必要保障額が下がると考えてください。
独自調査:30代子育て世帯は、いくら加入しているか
編集部では、30代・子どものいる世帯2,000人に保険の加入状況を調査しました。死亡保険に加入している1,236人のうち、保険金額を回答した人の分布は次のとおりです。
死亡保険の保険金額の分布(金額を回答した人)
| 保険金額 | 子ども1人 (n=338) |
子ども2人 (n=384) |
子ども3人以上 (n=164) |
全体 (n=886) |
|---|---|---|---|---|
| 500万円未満 | 20.1% | 16.1% | 12.8% | 17.0% |
| 500〜1,000万円 | 31.1% | 26.6% | 16.5% | 26.4% |
| 1,000〜2,000万円 | 22.8% | 27.6% | 26.2% | 25.5% |
| 2,000〜3,000万円 | 9.8% | 14.1% | 14.6% | 12.5% |
| 3,000〜5,000万円 | 11.2% | 9.6% | 19.5% | 12.1% |
| 5,000万円以上 | 5.0% | 6.0% | 10.4% | 6.4% |
もっとも多いのは500万〜1,000万円の層ですが、子どもの人数が増えるほど高額の層が厚くなります。一方で、加入しているのに保険金額を把握していない人が24.1%いました。
金額を決めた根拠がないまま契約が続いている世帯が、一定数あることがうかがえます。
【調査概要】調査主体:スマートマネーライフ編集部/調査時期:2026年4月10日〜11日/調査対象:30代・子どものいる男女/有効回答数:2,000名/調査方法:インターネット調査
必要な金額は、これからも変わる
必要保障額は、一度計算したら終わりではありません。
子どもが成長すれば、これから必要な教育費は減ります。住宅を購入して団信に加入すれば、住居費の備えは不要になります。共働きに切り替われば、配偶者の収入が増えます。ライフステージが変わるたびに、必要な金額は動きます。
5年前に決めた保険金額が、いまも正しいとは限りません。
ただし、自分で見直すのは簡単ではありません。同じ調査では、保険証券を2〜3年以上確認していない、または証券がどこにあるかわからない人が40.0%でした。契約内容を思い出せない状態では、多いのか少ないのかの判断もできません。
保険証券が見つからない場合は、保険会社のマイページや、毎年届く契約内容のお知らせから確認できます。
まとめ:生命保険(死亡保障)は必要か
必要かどうかは、家族構成と、貯蓄と、配偶者の働き方で決まります。
- 子どもがいて、配偶者の収入が少ない世帯:遺族年金だけでは足りないケースがほとんどです。必要保障額を計算したうえで、不足分を保険で備えることになります
- 子どもがいない共働き世帯:遺族基礎年金は受け取れませんが、それぞれに収入があるため、必要保障額は小さくなります
- 独身の人:亡くなったあとの生活を支える相手がいないため、死亡保障の必要性は低くなります。ただし、病気やケガで働けなくなったときの備えは別の問題です
大切なのは、「入るか入らないか」ではなく「いくら必要か」を先に出すことです。金額が決まれば、定期保険で備えるか、ドル建て終身保険のような貯蓄性のある種類も含めて考えるかを比べやすくなります。自分の条件で判断するのが難しい場合は、お金の専門家への相談も選択肢のひとつです。
最新商品人気ランキング:生命保険(死亡保障)
生命保険の種類について確認しましたので、具体的な商品名から掛け捨てか?貯蓄か?などの特性は何となく予想がつくようになったことかととおもいます。ここからは具体的に最新商品のおすすめランキングを紹介し、生命保険の商品比較をしていきたいと思います。
インターネット申込契約ランキングトップ3
生命保険(死亡保険)の保険料は「生年月日」と「性別」そして「保険金額」などの条件で決定するため、見積もりがシンプルでインターネットでの加入はかんたんにすすめられます。
インターネットからの保険販売をしている各保険代理店は、各サイトでの申込契約者数をランキング形式にして発表しています。そこでセレクトラ編集部では各代理店の契約申し込み数ランキングTOP3を調査してみました。
セレクトラ編集部では調査したランキングから、各保険代理店のトップ3の出現率の高い商品について総合ランキングを策定しました。
総合:生命保険(死亡保険)申込件数の多い商品ランキング
| 順位 | 保険会社 商品名 |
Top3ランクイン |
|---|---|---|
| 1位 | オリックス生命 定期保険Bridge [ブリッジ] |
ナビナビ保険1位 価格.com2位 楽天保険比較2位 保険市場3位 |
| 2位 | アクサダイレクト生命 アクサダイレクトの定期保険2 |
楽天保険比較1位 コの保険3位 ナビナビ保険3位 |
| 3位 | ライフネット生命 かぞくへの保険 |
価格.com1位 保険市場2位 |
| オリックス生命 終身保険RISE [ライズ] |
コの保険1位 ナビナビ保険2位 |
調査対象:インターネット保険代理店契約申し込み数ランキング(引用サイト:各代理店名[外部リンク])
| 順位 | 保険市場 2022年版 昨年最も選ばれた「保険ランキング」 |
価格.com 生命保険の人気ランキング 2022/8/1~2022/10/31 |
コのほけん! 生命保険(死亡保険)ランキング 2022年11月1日〜30日 |
ナビナビ保険 2022年12月度 生命(死亡)保険 の人気比較ランキング |
楽天保険比較 【2022年7月~9月 最新版】生命保険申込みランキング |
|---|---|---|---|---|---|
| 1位 | SBI生命 クリック定期!Neo |
ライフネット生命 かぞくへの保険 |
オリックス生命 終身保険RISE [ライズ] |
オリックス生命 定期保険Bridge [ブリッジ] |
アクサダイレクト生命 アクサダイレクトの定期保険2 |
| 2位 | ライフネット生命 かぞくへの保険 |
オリックス生命 定期保険Bridge [ブリッジ] |
チューリッヒ生命 定期保険プレミアムDX |
オリックス生命 終身保険RISE [ライズ] |
オリックス生命 定期保険Bridge [ブリッジ] |
| 3位 | オリックス生命 定期保険Bridge [ブリッジ] |
楽天生命 楽天生命スーパー定期保険 |
アクサダイレクト生命 アクサダイレクトの定期保険2 |
アクサダイレクト生命 アクサダイレクトの定期保険2 |
オリックス生命 定期保険ファインセーブ |
ランキング生命保険かんたん比較とポイント
商品名のランキングを見ても一体なにがどういいのかわかりにくいですよね。そこで各商品の要点を簡単に比較した表をまとめてみました。それぞれの商品特徴と合わせて商品イメージをつかんでみてください。
ランキング生命保険の商品比較
| 順位 | 1位 | 2位 | 3位 | |
|---|---|---|---|---|
| 商品名 | オリックス生命 定期保険Bridge [ブリッジ] |
アクサダイレクト生命 アクサダイレクトの定期保険2 |
ライフネット生命 かぞくへの保険 |
オリックス生命 終身保険RISE [ライズ] |
| 保険金額 | 500万円~3000万円 (100万円単位) |
500万円~1億円 (100万円単位) |
500万円~1億円 51歳以上の場合は300万円~(100万円単位) |
200万円~5000万円 (100万円単位) |
| 解約返戻金 | ✖ | ✖ | ✖ | 〇 |
| 契約可能年齢 | 20歳~65歳 | 20歳~59歳 | 18歳から70歳 | 15歳から75歳 ※保険料払込期間により契約可能年齢変わる |
| 保険期間 *10年満了?年齢満了? |
・10年~30年満了(5年刻み) ・60歳~80歳満了(5歳刻み) |
・10年満了 ・55歳~70歳満了(5歳刻み) |
・10年~30年満了(10年刻み) ・65歳、80歳、90歳満了 |
一生涯 |
| 更新最長年齢 | 最長80歳まで | 最長80歳まで | 最長90歳まで | |
| 月払い保険料シュミレーション | ||||
| 前提条件 30歳男性 保険金額1000万円 保険期間・払込期間10年 特約なし |
掛け捨て 974円 |
掛け捨て 1,050円 |
掛け捨て 1,068円 |
貯蓄型 18,740円 ※65歳払い済み |
○○歳満了・・・年齢の若い間に安く入れる保険で、ある年齢までは保険料を変えずに一定の保障を掛けておきたいというニーズには歳満了タイプがおすすめ。
ランキング生命保険のポイント
1位はほとんど全ての保険代理店の契約申し込み件数トップ3にランクインしたオリックス生命の定期保険Bridge [ブリッジ]です。
月払いの保険料が最安値水準
ネット申込専用の保険商品で保険料が安く抑えられています。30代男性保険金額1000万円で月々の保険料が1000円未満となり、他社と比較しても非常に安い価格を実現しています。
ライフイベントで保障金額を変えやすい
保険期間が細かく設定できるのが特徴です。10年から30年もしくは60歳から80歳満了と幅広い選択肢があります。
家を買うまで。子供が大学に行くまで。子供が完全に巣立った後など、ライフイベントの区切りで必要な保障額をカスタマイズすることができます。
2位はアクサダイレクトのアクサダイレクトの定期保険2です。
1億円まで補償できる
特徴は1億円の保障額が付帯できること。大家族や、配偶者がはたらくことができないなど万が一の際に手厚い保険をかけることができます。
地震やコロナウィルスなどの災害で死亡した場合上乗せ保障も可能
比較表の保険料には含まれていませんが、災害割増特約を付帯すれば地震などで死亡した場合の保険金を上乗せできます。
世の中が混乱して生活立て直しが通常より苦しい場合など、最高2000万円まで保険金を上乗せすることが可能です。
3位はライフネット生命のかぞくへの保険です。
最長90歳まで
他社と比べて満了期間が90歳まであるのがライフネット生命の特徴です。
厚生労働省の「簡易生命表(令和3年)」によると、2021年の日本人の平均寿命は男性が81.47歳、女性が87.57歳です。
90歳満了となると保険金を支払う確率が高くなるため、保険会社としては80歳以上は引き受けたくないのが実態ですが、ライフネットはより90歳まで保障可能という設計になっています。
保険金の支払いが早い
2021年度の実績では保険金の支払いまでに要した平均営業日数が2.84日(ライフネット調べ)ということです。
必要な時にすぐに保険金を受け取とることができるのは嬉しい特徴です。
同じく3位はオリックス生命の終身保険 RISEライズです。
貯蓄型
ランクインしている商品で唯一の貯蓄型です。子どもの留学資金など、急にまとまった費用が必要な場合は解約払戻金を受けとることが可能です。
貯蓄型保険ですが月々の保険料を安くするために、保険料払込期間(比較表の場合は65歳)は低解約金払戻期間となります。この期間は解約返戻金が抑えられているため、65歳以前に解約をしてしまうと損をしてしまいます。しかし65歳以降の解約であればまとまった資金を手に入れることができます。
重い介護状態になった場合前払い保険金
65歳以上・保険料払込期間経過後・保険会社指定の要介護状態に該当した場合に、前払いで保険金が支払われます。介護で家族の生活は変わりますので、その際の費用負担を保険金の前払いで軽減することができます。
生命保険(死亡保障)のよくある質問
いかがでしたでしょうか。最後に生命保険(死亡保障)に関するよくある質問をまとめました。
「生命保険」を「死亡保障のある保険」ということを前提とした場合、生命保険は被保険者(保険の対象となる人)が死亡したあと、配偶者・家族が保険金を受け取ることのできる保険 。医療保険は被保険者である本人が生存している間の病気やケガに対して、被保険者本人が保険金を受けとります。
貯蓄型保険の場合、「解約返戻金」と「満期保険金」という形で支払った保険料が戻ってきます。
「解約返戻金」...「終身保険」などで「解約」により保険料が返ってくるしくみです。終身保険に「満期」はありません。
「満期保険金」...「養老保険」で満期をむかえても生きていた場合、死亡保険金と同額を受け取ることができ、その保険金のことをいいます。
「保険期間」...保険の保障効力のある期間
「保険料払込期間」...保険料を支払う期間
特に「終身保険」は保険期間は一生涯ですが、保険期間同様死亡するまで保険料を払込む設定もできますが。 何歳までと期間を設定することもできます。
生命保険の死亡保障で守るものが、残された家族ということを考えると、独身で生命保険の必要性は低いといえます。