\遺族年金も考慮した必要保障額をすぐに計算 /
ほけんの窓口の無料相談予約へ
遺族年金シミュレーター
当てはまる条件を選ぶと、令和8年度(2026年度)の制度でもらえる遺族年金の目安と、2028年4月の改正後の金額を並べて表示します。
どちらの数字がわかりますか? 亡くなった方が現役だった場合は上、すでに年金を受け取っていた場合は下を選んでください。年金額から計算するほうが、実際の加入記録にもとづくため精度が高くなります。
亡くなった方の職業 厚生年金に加入していた方が亡くなった場合だけ、2階部分の遺族厚生年金が受け取れます。
亡くなった方の平均標準報酬額(月) ボーナスを含めた月あたりの平均収入に近い区分を選んでください。正確な額は年金記録で変わります。
亡くなった方が受け取っていた年金の月額 老齢基礎年金と老齢厚生年金の合計を万円単位で入力してください(例:17万2千円なら17.2)。手取りではなく年金額です。配偶者の加給年金・振替加算が含まれている場合は、その分を差し引いた額を入力してください。加給年金は亡くなった時点で終了するため、遺族厚生年金の計算には含まれません。
18歳の年度末までの子の人数 20歳未満で障害年金の障害等級1級・2級の状態にある子も含めます。すでに18歳の年度末を過ぎた子は含めません。
残された配偶者 現行制度には大きな男女差があり、2028年4月の改正でこの差が解消されます。
残された配偶者の年齢 配偶者が亡くなった時点の年齢です。受給期間と中高齢寡婦加算の判定に使います。
すでに年金を受け取っていた方が亡くなった場合、中高齢寡婦加算は加入期間が20年以上ないと加算されません。
入力された年金額が老齢基礎年金の満額(年額847,300円・月額約7.1万円)以下のため、報酬比例部分がゼロと判定されています。国民年金だけに加入していた方の場合はこれが正しく、2階部分の遺族厚生年金はありません。厚生年金にも加入していた場合は、入力した年金額をご確認ください。
の場合の目安です。
入力を変えると、下の金額は自動で計算し直されます。
現行(2028年3月まで)
月額 約
受給期間:
- 遺族基礎年金
- 子の加算額
- 遺族厚生年金
- 中高齢寡婦加算
改正後(2028年4月から)
月額 約
受給期間:
- 遺族基礎年金
- 子の加算額 (増額後の見込み)
- 遺族厚生年金 (有期給付加算で約1.3倍)
- 中高齢寡婦加算 (段階的に縮小・廃止予定)
改正で新たに対象になるケースです。現行では受け取れない遺族厚生年金が、2028年4月からは受け取れるようになります。
子のいない妻で亡くなった方が国民年金の第1号被保険者だった場合は、上記に加えて寡婦年金を受け取れる可能性があります。金額は夫が受け取るはずだった老齢基礎年金の4分の3で、60歳から65歳になるまでの5年間です。ご自身の額は寡婦年金の受給額で確認してください。
この条件では遺族基礎年金・遺族厚生年金のどちらも受給対象になりません。ただし亡くなった方が国民年金の保険料を36ヶ月以上納めていた場合は死亡一時金を受け取れる可能性があります。死亡一時金についてで条件と金額を確認してください。
令和8年度(2026年度)の金額と日本年金機構の計算式にもとづく概算です。「平均標準報酬額から計算」は早見表と同じ前提(平成15年4月以降の加入期間のみ・被保険者期間300月みなし)で算出しています。「年金額から計算」は、入力された年金額から老齢基礎年金の満額847,300円を差し引いた残りを報酬比例部分とみなし、その4分の3を遺族厚生年金として計算しています(すでに年金を受け取っていた方が亡くなった場合は300月みなしの対象外です)。亡くなった方の老齢基礎年金が満額でなかった場合や、加給年金・振替加算を含む額を入力した場合は誤差が出ます。いずれの方式でも実際の額は加入期間と報酬の記録によって変わります。年収850万円以上の配偶者は受給できません。改正後の子の加算額と有期給付加算は厚生労働省が公表した見込みの数値です。女性の5年有期給付は2028年4月から20年かけて段階的に対象年齢が引き上げられるため、施行直後に該当するのは2028年度末時点で40歳未満の方です。正確な金額は年金事務所でご確認ください。
遺族年金の早見表(令和8年度)
亡くなった方の平均標準報酬額ごとに、遺族が1年間に受け取れる金額の目安をまとめました。会社員・公務員が亡くなった場合の概算です。
遺族年金の早見表(令和8年度・会社員/公務員が亡くなった場合の概算)
| 亡くなった方の 平均標準報酬額(月) |
遺族厚生年金 (年額) |
①妻+子1人の合計 (年額/月額) |
②子のいない40歳以上の妻の合計 (年額/月額) |
|---|---|---|---|
| 20万円 | 246,645円 | 1,337,745円 月額約11万1千円 | 882,145円 月額約7万4千円 |
| 25万円 | 308,306円 | 1,399,406円 月額約11万7千円 | 943,806円 月額約7万9千円 |
| 30万円 | 369,968円 | 1,461,068円 月額約12万2千円 | 1,005,468円 月額約8万4千円 |
| 35万円 | 431,629円 | 1,522,729円 月額約12万7千円 | 1,067,129円 月額約8万9千円 |
| 40万円 | 493,290円 | 1,584,390円 月額約13万2千円 | 1,128,790円 月額約9万4千円 |
| 45万円 | 554,951円 | 1,646,051円 月額約13万7千円 | 1,190,451円 月額約9万9千円 |
| 50万円 | 616,612円 | 1,707,712円 月額約14万2千円 | 1,252,112円 月額約10万4千円 |
前提:平成15年4月以降の加入期間のみ、厚生年金の被保険者期間は300月(25年)みなし、乗率5.481/1000で算出。①は遺族基礎年金847,300円+子の加算額243,800円+遺族厚生年金、②は遺族厚生年金+中高齢寡婦加算635,500円(40歳以上65歳未満の妻)。実際の額は加入期間と報酬の記録によって変わるため、あくまで目安です。
夫の平均標準報酬額が約35万円・・・遺族基礎年金と遺族厚生年金で月額約12万7千円(年額1,522,729円)を概算で見込むことができます。
自分の条件で計算するなら上の遺族年金シミュレーターが早く、計算の根拠は遺族年金はいくらもらえる?で説明しています。
遺族年金(いぞくねんきん)とは
遺族年金とは、公的年金制度の一つで、中身は「保険」です。年金という言葉を聞くと「老後」のイメージが強いですが、具体的には次の3種類あります。
- 老齢(ろうれい)年金=老後、定年を迎えたあとに本人がもらうお金
- 遺族(いぞく)年金=一家の大黒柱が亡くなった場合に遺族がもらうお金
- 障害(しょうがい)年金=病気やケガで働けなくなった場合に本人がもらうお金
遺族年金はこの3種類の年金の1つで、1階国民年金または2階厚生年金に加入する被保険者が亡くなった際に、亡くなった保険加入者によって生計を立てていた遺族が受給できる年金です。
1階国民年金:日本に住んでいる20歳以上60歳未満のすべての人が加入
2階厚生年金:会社などに勤務している労働者が加入
さらに遺族年金には2種類あります。まずは1階部分の「遺族基礎年金(いぞくきそねんきん)」と2階部分の「遺族厚生年金(いぞくこうせいねんきん)」で構成されています。
公的年金でいくら足りないか、対面で計算してもらう
- 全国683店舗で対面相談できる
- 年間相談件数102万件の実績
- 保険会社の営業ではないから他社と比べられる
- 予約後のキャンセル・変更も可能
[PR]ほけんの窓口
1階、2階と言ってもわかりにくいと思いますが、厚生労働省の公的年金の仕組みの図がわかりやすいので紹介します。1階は全国民がもらえる年金。2階は厚生年金に加入している人がプラスでもらえる年金です。
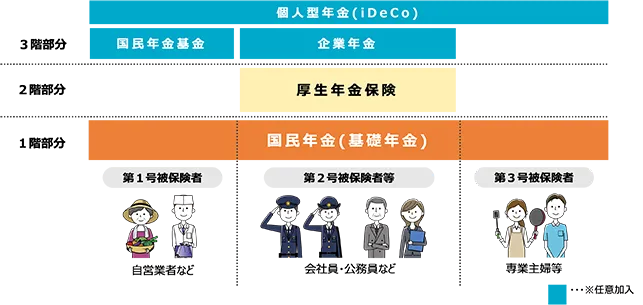
引用:厚生年金のしくみ
さらに、基礎年金と厚生年金をざっくり比較すると下記のとおりです。
遺族基礎年金と遺族厚生年金の違い(令和8年度)
| 比較項目 | 1階遺族基礎年金 | 2階遺族厚生年金 |
|---|---|---|
| 加入していた年金 | 国民年金 | 厚生年金 |
| 亡くなった方の職種 | 全国民 自営業・会社員・公務員のすべて |
会社員・公務員だけ 自営業・フリーランスは対象外 |
| もらえる遺族 | ・子どもがいる配偶者 ・子ども 子どもがいないと受け取れない |
・子どものいる配偶者 ・子ども ・子どものいない配偶者 ・父母・孫・祖父母 優先順位が最も高い人だけが受け取る |
| もらえる金額 | 誰でも同じ定額 847,300円+子の加算額 |
人によって違う 老齢厚生年金の報酬比例部分の4分の3 |
| もらえる期間 | 末っ子が18歳の年度末まで | 原則一生涯 子のいない30歳未満の妻は5年など例外あり |
1つめは、亡くなった方が会社員・公務員なら1階と2階の両方を受け取れる(併給)ということ。自営業なら1階だけです。
2つめは、1階は子どもがいないとゼロである一方、2階は子どもがいなくても受け取れるということ。ここが必要保障額を考えるうえでの分かれ目になります。
わが家がもらえる遺族年金と必要保障額を確かめる
- 全国683店舗で対面相談できる
- 年間相談件数102万件の実績
- 保険会社の営業ではないから他社と比べられる
- 予約後のキャンセル・変更も可能
[PR]ほけんの窓口
遺族年金の種類
遺族年金には、主に「遺族基礎年金」と「遺族厚生年金」の2種類があると説明しました。
会社員や公務員の遺族の場合は、亡くなった大黒柱が国民年金と厚生年金のどちらも支払っているため、2種類の年金を受け取ること(併給:へいきゅう)が可能です。 しかし、条件によっては片方のみの受給や両方の受給対象外となる場合がありますので注意が必要です。この2種類についてもう少し詳しく説明していきます。
1階部分:遺族基礎年金(いぞくきそねんきん)
遺族基礎年金とは、国民年金の被保険者が死亡した際に、同一生計だった遺族のうち子どもがいる配偶者と子どもを対象に支給される遺族年金のことです。 その名の通り遺族年金の「基礎」となる年金です。
🤔誰が遺族基礎年金をもらえるの?
誰でも年金を受け取ることができるわけではなく、「子どもがいる配偶者」もしくは「子ども」が遺族年金を受け取ることができる年金制度です。
🤔子どもとは何歳まで?
子どもは18歳の年度末(3月31日)を過ぎていない。もしくは20歳未満で障害年金の障害等級1級または2級の状態にある方を指します。
子どものいる配偶者でも全ての子供が18歳の年度末を過ぎた場合、遺族基礎年金はストップします。
🤔子どもがいなければ遺族基礎年金は受け取ることができない?
亡くなった生計維持者が国民年金加入者であっても、子どもを持たない配偶者の場合には受給対象に入りません。
子どもがいないことで遺族基礎年金が受給できないの場合には、のちほどでご紹介する加算制度やその他年金制度の利用ができます。
🤔いくらもらえるの?
後ほど説明する1階部分:遺族基礎年金の受給額で解説します。
2階部分:遺族厚生年金(いぞくこうせいねんきん)
遺族厚生年金とは、厚生年金に加入する被保険者が亡くなった際に、遺族に対して1階部分の遺族基礎年金と合わせて支給される遺族年金です。
🤔誰が遺族厚生年金をもらえるの?1階部分の遺族基礎年金との違いは?
遺族基礎年金と比べて2階部分の遺族厚生年金は年金をもらえる遺族の条件が広がります。配偶者や子どもの受給優先度が高く、父母や孫、祖父母まで受給対象に入ります。受け取れるのは優先順位がもっとも高い方だけで、次のとおり定められています。
- 子どものいる配偶者
- 子ども
- 子どものいない配偶者(夫は死亡当時55歳以上、30歳未満の妻は5年間の有期給付)
- 父母(死亡当時55歳以上)
- 孫
- 祖父母(死亡当時55歳以上)
ただし遺族厚生年金は、死亡した被保険者が厚生年金の加入者である会社員・公務員の場合に限り受けられる遺族年金のため、自営業などフリーランスの遺族は受け取ることができません。
🤔いくらもらえるの?
後ほど説明する2階部分:遺族厚生年金の受給額で解説します。
自営業・共働き・専業主婦、家庭別の不足額を相談する
- 全国683店舗で対面相談できる
- 年間相談件数102万件の実績
- 保険会社の営業ではないから他社と比べられる
- 予約後のキャンセル・変更も可能
[PR]ほけんの窓口
1階部分が受け取れない妻:寡婦年金(かふねんきん)・中高齢寡婦加算(ちゅうこうれいかふかさん)
遺族基礎年金は子どもがいないと受け取ることができません。そこで「寡婦年金(かふねんきん)」「中高齢寡婦加算(ちゅうこうれいかふかさん)」という加算制度がありますので紹介します。
🤔寡婦(かふ)とは?どうして女性しかもらえないの?
寡婦(かふ)とは「夫を亡くした妻」という意味で、夫を亡くした女性のみ受け取れる年金です。40歳、50歳を過ぎた女性の場合、就職が難しいという社会背景をもとに作られた制度です。
🤔どういう人がもらえるの?
亡くなった夫が自営業者であっても、会社員であっても遺族基礎年金は「子どもがいない配偶者」の場合、年金を受け取ることができません。
このように遺族基礎年金が受け取れなかった女性に対して、年金を受け取れるように配慮したのが「寡婦」制度です。
夫が自営業・農業漁業(国民年金第1号被保険者)の場合・・・
寡婦年金(かふねんきん)
夫が会社員・公務員(国民年金第2号被保険者)の場合・・・
中高齢寡婦加算(ちゅうこうれいかふかさん)
🤔複雑ですね。
夫が亡くなって子どももいない妻。(もしくは子どもがすべて成人した妻。)についての制度をまとめてみました。
子どものいない妻
| 階層 | 年金名 加入年金 |
年金がもらえる期間 | 注意点 |
|---|---|---|---|
| 2階部分 | 経過的寡婦加算 | 65歳以降 | ・1956年(昭和31年)4月1日以前生まれの妻 ・65歳時点で中高齢寡婦加算を受け取っていた、または65歳以上で受給権が発生した場合 |
| 中高齢寡婦加算 | 40歳~65歳 | ・夫の死亡時40歳以上65歳未満で子のない妻 ・子が18歳年度末に達して遺族基礎年金が終了した40歳以上の妻 |
|
| 1階部分 | 寡婦年金 | 60歳~65歳 | ・婚姻関係10年以上 ・夫の死亡当時65歳未満 ・死亡一時金を受け取る場合はもらえない |
🤔経過的寡婦加算(けいかてきかふかさん)ってなに?
経過的寡婦加算は65歳から始まる老後の年金の1階部分が極端に少ない人向けて用意された制度です。
1956年前は専業主婦の年金制度への加入は任意でした。よって年金保険料を支払っていない女性が多いため、 65歳以降受け取ることができる老後の年金が減少します。その減少分を補填する制度です。
遺族年金がもらえる条件と収入制限
「遺族基礎年金」「遺族厚生年金」それぞれの遺族年金をもらう(受給する)条件として異なる内容で定められています。 2種類の遺族年金「遺族基礎年金」「遺族厚生年金」のそれぞれの受給要件と受給対象者は、下表のとおりです。
遺族年金がもらえる条件(受給要件)
| 階層・年金名 | 受給要件 | 年金がもらえる遺族 |
|---|---|---|
| 2階部分 遺族厚生年金 |
1.厚生年金保険の被保険者である間に死亡したとき 2.厚生年金の被保険者期間に初診日がある病気やけがが原因で初診日から5年以内に死亡したとき 3. 1級・2級の障害厚生(共済)年金を受けとっている方が死亡したとき 4.老齢厚生年金の受給権者であった方が死亡したとき 5. 老齢厚生年金の受給資格を満たした方が死亡したとき |
1.妻 2.子* 3.夫** 4.父母** 5.孫* 6.祖父母** |
| 1階部分 遺族基礎年金 |
1.国民年金の被保険者である間に死亡したとき 2. 国民年金の被保険者であった60歳以上65歳未満の方で、日本国内に住所を有していた方が死亡したとき 3.老齢基礎年金の受給権者であった方が死亡したとき 4.老齢基礎年金の受給資格を満たした方が死亡したとき |
1.子*のある配偶者 2.子* |
*子...18歳になる年度(3月31日)を過ぎていない子。または20歳未満で障害年金の障害等級1級または2級の状態にある方
**夫、父母、祖父母...死亡当時に55歳以上の場合
参照:遺族基礎年金・遺族厚生年金(受給要件・対象者・年金額)|日本年金機構
保険料の納付要件
受給要件を満たしていても、亡くなった方が保険料を納めていなければ遺族年金は支給されません。
遺族年金に収入制限はある?
あります。遺族年金は「亡くなった方に生計を維持されていた遺族」が対象のため、残された配偶者の年収が850万円以上ある場合は受け取れません。判定されるのは受給権が発生する時点で、あとから年収が増えても支給は止まりません。
🤔つまり、夫が死んだら私はどんな遺族年金がもらえるの?
夫が会社員・公務員の場合は、遺族基礎年金に加えて遺族厚生年金ももらえます。子どもがいない場合は遺族基礎年金はもらえません。その代わり寡婦年金・中高齢寡婦加算制度の利用が可能です。
夫が自営業・農業漁業の場合・・・
1階部分:遺族基礎年金もしくは寡婦年金
夫が会社員・公務員の場合・・・
1階部分:遺族基礎年金もしくは中高齢寡婦加算(夫が死んだときに妻が40歳以上の場合)
加えて2階部分:遺族厚生年金
遺族年金はいくらもらえる?
もらえる年金の種類がわかったところで、気になるのは一体いくらもらえるのかということかですよね。
受け取ることができる遺族年金の金額は、加入する年金制度ごとに異なります。遺族年金の受給要件で定められているとおり、受け取れる遺族年金の金額は加入期間の長さや加入者の家族構成に応じて決定されます。
国民年金加入者と厚生年金加入者がそれぞれ受け取れる「遺族基礎年金」「遺族厚生年金」の金額額(受給額)を1階と2階に分けて紹介します。
ここでは金額の根拠を1階部分と2階部分に分けて説明します。自分の条件での金額は遺族年金シミュレーターで計算できます。
1階部分:遺族基礎年金の受給額
まずは、国民が全員加入している国民年金からもらえる「遺族基礎年金」について説明します。
遺族基礎年金がもらえるのは「子のある配偶者」か「子」でした。ここではそれぞれの受給額と、「子のいない妻」が受け取れる寡婦年金の受給金額について説明します。
遺族基礎年金:「子のある配偶者」のうけとる金額
1956年(昭和31年)4月2日以降うまれ・・・
847,300円+ 子の加算額*
1956年(昭和31年)4月1日以前うまれ・・・
844,900円+ 子の加算額*
*子の加算額
· 1人目および2人目の子の加算額 各243,800円
· 3人目以降の子の加算額 各81,300円
※令和8年度(2026年度)の金額です。
遺族基礎年金:「子ども」のうけとる金額
847,300円+2人目以降の子の加算額
*子の加算額
· 1人目および2人目の子の加算額 各243,800円
· 3人目以降の子の加算額 各81,300円
※令和8年度(2026年度)の金額です。
🤔子どもだけが受け取る場合、上の子と下の子でもらえる金額が違うの?
子どもが受け取る場合は、加算を含めた年金合計の年金額を子の人数で割った金額が、子ども1人あたりの遺族基礎年金の受給額として算出されます。
「子のいない妻」が受け取る寡婦年金の受給額
寡婦年金(かふねんきん)は国民年金の第1号被保険者(自営業・農業漁業など)で、保険料を支払っていた期間や保険料免除期間が10年以上ある方が死亡した場合に、結婚して10年以上の「妻」に支給される死亡給付金です。
【受給要件】
- 国民年金第1号被保険者として10年以上保険料納付実績がある夫と10年以上の婚姻関係を持つ妻
- 死亡した夫が老齢基礎年金または障害基礎年金の受給歴がない
- 老齢基礎年金の繰上げ支給を受けていない
つまり、60歳~65歳の5年間、月額3万7千円(年額45万円)を受け取ることができます。
2階部分:遺族厚生年金の受給額
厚生年金加入者が死亡した場合に、被保険者の遺族は「遺族厚生年金」を受給できます。しかし受給額計算は単純に計算できません。
遺族厚生年金:うけとる金額算出は複雑
遺族厚生年金の受給額計算は下記の要素で決まり算出されます。
- 亡くなった大黒柱の平均年収
- 勤続年数(=厚生年金を納めていた期間・被保険者期間)
受給額は厚生年金被保険者が本来受給予定であった「老齢厚生年金」の「報酬比例部分の4分の3」の金額です。
遺族厚生年金の報酬比例部分は年金の加入期間や過去の報酬金額に応じて算出されます。
遺族厚生年金の受給要件1〜3の場合には、被保険者期間が300月(25年)未満の際には300月として計算されます。
亡くなった大黒柱の年収や、勤続年数でもらえる金額が変わるため、遺族厚生年金は単純に計算することができません。にもかかわらず、 遺族年金は民間保険の保障金額を決めるためには大事な項目ですので、詳しく知りたい方は年金窓口や、ファイナンシャルプランナー相談などシミュレーションをしてもらうことをおすすめします。
金額の目安は、ページ上部の遺族年金の早見表で平均標準報酬額ごとに確認できます。
「子のいない妻」が受け取る中高齢寡婦加算の受給額
遺族厚生年金の対象で、「子のいない妻」については、遺族基礎年金が受け取れないため、年齢や被保険者期間の経過に応じて寡婦加算制度が設けられています。
【受給要件】
- 夫が亡くなったとき、40歳以上65歳未満で生計を同じくする子がいない妻(子とは18歳到達年度の末日までの子、または20歳未満で障害年金の障害等級1級・2級の状態にある子)
- 遺族厚生年金と遺族基礎年金を受けていた子のある妻が、子が18歳到達年度の末日に達した(障害の状態にある場合は20歳に達した)等のため、遺族基礎年金を受給できなくなったとき。
中高齢寡婦加算では、子を持たない妻を対象に、40歳から65歳になるまでの間、遺族厚生年金にプラスして635,500円(年額)が加算されます。
ただし受給要件4・5(老齢厚生年金の受給権者、または受給資格を満たした方の死亡)による遺族厚生年金の場合は、亡くなった夫の厚生年金の加入期間が20年以上なければ加算されません。
遺族基礎年金を受け取れる間は、中高齢寡婦加算を受け取ることはできません。
※令和8年度(2026年度)の金額です。この加算は2028年4月の改正で段階的に縮小・廃止されます。
夫の平均標準報酬額が約35万円・・・遺族厚生年金と中高齢寡婦加算で月額約8万9千円(年額1,067,129円)を概算で見込むことができます。
経過的寡婦加算の受給額
昭和31年4月1日以前生まれの妻で、中高齢寡婦加算を受給していた人が、65歳を過ぎて、いわゆる老後の年金をもらう場合に、その基礎年金金額が中高齢寡婦加算の額に満たない場合に、 中高齢寡婦加算の額と同額程度になるように調整されます。
早見表の概算を、自分の年金記録で確かめる
- 全国683店舗で対面相談できる
- 年間相談件数102万件の実績
- 保険会社の営業ではないから他社と比べられる
- 予約後のキャンセル・変更も可能
[PR]ほけんの窓口
遺族年金はいつまでもらえる?
遺族年金はいくらもらえるかだけでなく、いつまで受け取れるのかもライフプランや家計に大きな影響を与えるため、事前に把握しておきたいものです。
以下では、国民年金加入者の遺族基礎年金、厚生年金加入者の遺族厚生年金それぞれ受け取れる期間を解説します。
1階部分:遺族基礎年金の受給期間
自営業者など国民年金に加入している被保険者の遺族が受け取れる「遺族基礎年金」には、以下のとおり受給対象である配偶者の持つ子の年齢に応じた受給期間が定められています。
【子のいる配偶者の遺族基礎年金受給期間】
- 末っ子の年齢が満18歳到達年度の末日に至るまで
- 障害年金の障害等級1級または2級の状態にある子が満20歳到達年度の末日に至るまで
遺族基礎年金の受給対象者は、子を持つ配偶者と子のみが該当します。上記の受給期間の条件は、配偶者ではなく子自身が受け取る場合にも同様の条件が適用されます。
2階部分:遺族厚生年金の受給期間
一般企業や公的機関に勤める会社員・公務員が加入するのが厚生年金です。厚生年金の被保険者の遺族が対象の「遺族厚生年金」の受給期間は、配偶者の年齢や子の有無に応じて以下のとおり定められています。
【配偶者の遺族厚生年金受給期間】
- 子を持たない30歳未満の妻は5年間
- 子を持つ妻は期間の定めなし一生涯
- 夫は妻の死亡当時55歳以上に限る(受給開始は60歳から、遺族基礎年金ももらう場合には55歳〜60歳の期間でも受給可能)
ただし、この男女差と5年の期限は2028年4月からの改正で見直されます。
【配偶者以外の遺族厚生年金受給期間】
- 子・孫は、満18歳到達年度の末日まで、障害等級1級・2級で満20歳到達年度の末日まで
- 父母・祖父母は死亡当時55歳以上に限る(受給開始は60歳から)
自分の老齢年金と遺族年金は両方もらえる?
共働きだった方や、自分も厚生年金に加入して働いてきた方が気になるのが「自分の年金と遺族年金は両方受け取れるのか」という点です。答えは年齢によって変わります。
🤔65歳未満のあいだは?
65歳になるまでは、自分が働いていても遺族厚生年金は受け取れます。自分の老齢年金がまだ始まっていないため調整は起こりません。ただし受給権が発生する時点で年収850万円以上ある場合は対象外です。
🤔65歳を過ぎて自分の年金が始まると?
65歳から自分の老齢厚生年金が始まると、遺族厚生年金との調整が入ります。受け取り方は次のとおりです。
- 自分の老齢基礎年金は全額受け取れる
- 自分の老齢厚生年金も全額支給される
- 遺族厚生年金は自分の老齢厚生年金に相当する額の支給が停止され、差額だけが支給される
つまり単純な足し算にはならず、自分の年金が多い人ほど遺族厚生年金は減ります。「両方まるごともらえる」と誤解しやすいところです。
このとき基準になる遺族厚生年金の額は、次の2つを比べて高いほうに決まります。
65歳以降の遺族厚生年金の額(高いほうを採用)
| 計算方法 | 内容 |
|---|---|
| A | 亡くなった方の老齢厚生年金の報酬比例部分の4分の3 |
| B | 亡くなった方の報酬比例部分の2分の1+自分の老齢厚生年金の2分の1 |
Aはシミュレーターが計算している額と同じです。自分の老齢厚生年金がある程度大きい方はBのほうが高くなることがあり、その場合はBが採用されます。
2028年4月からの遺族厚生年金の見直し
2025年6月に公布された年金制度改正法により、遺族厚生年金は2028年(令和10年)4月から段階的に見直されます。制度上の男女差を解消する大きな改正で、これから配偶者を亡くす世代の受け取り方が変わります。民間保険で備える金額を考えるうえでも押さえておきたい内容です。
1. 子のいない60歳未満の配偶者は、男女とも原則5年間の有期給付に(男性は新たに受給対象へ)
2. 有期給付には有期給付加算が上乗せされ、年金額は現在の約1.3倍に
3. 中高齢寡婦加算は段階的に縮小し、最終的に廃止(施行日前からの受給者は影響なし)
子のいない配偶者は原則5年の有期給付に
現行制度では、子のいない妻は30歳以上で死別すれば一生涯受け取れる一方、夫は55歳未満で死別すると1円も受け取れません。改正後はこの男女差がなくなり、60歳未満で配偶者を亡くした子のいない人は、男女とも原則5年間の有期給付になります。60歳以上で死別した場合は現行どおり無期給付です。
子のいない配偶者の遺族厚生年金:現行と改正後
| 対象 | 現行(2028年3月まで) | 改正後(2028年4月から) |
|---|---|---|
| 妻 | 30歳未満で死別・・・5年間 30歳以上で死別・・・無期給付 |
60歳未満で死別・・・原則5年間 60歳以上で死別・・・無期給付 |
| 夫 | 55歳未満で死別・・・給付なし 55歳以上で死別・・・60歳から無期給付 |
60歳未満で死別・・・原則5年間 60歳以上で死別・・・無期給付 |
| 男女共通 | 年収850万円未満の収入要件あり | 有期給付の収入要件は廃止 有期給付加算・死亡分割により年金額は増額 |
🤔いつから自分に関係があるの?
男性は2028年4月から一斉に実施されますが、女性は2028年4月から20年かけて段階的に対象年齢が引き上げられます。施行直後に5年の有期給付となるのは、18歳年度末までの子がいない2028年度末時点で40歳未満の女性で、厚生労働省の推計では年間約250人です。新たに対象となる60歳未満の男性は年間約1万6千人と見込まれています。
中高齢寡婦加算は段階的に縮小・廃止
男女差の解消にあわせて、妻だけが受け取れる中高齢寡婦加算も見直されます。施行日(令和10年4月1日)以降に新しく発生する加算額は令和35年度まで25年かけて段階的に縮小し、最終的に廃止されます。
一度受け取り始めた加算額は、翌年度以降も変わらず65歳になるまで受け取れます。
施行日前からすでに加算を受け取っている妻、および加算の対象外である妻(40歳未満または65歳以降に、子のない状態で夫と死別した妻など)は影響を受けません。
5年間の有期給付となる妻は、有期給付加算で年金額が約1.3倍になったうえで中高齢寡婦加算も受け取れます。
改正の影響を受けない人・給付が増える人
「遺族年金が5年で終わる」と報じられることもありますが、実際には影響を受けない人のほうが多い改正です。
- すでに遺族厚生年金を受け取っている人
- 60歳以降に遺族厚生年金の受給権が発生する人
- 2028年度に40歳以上になる女性
- 18歳年度末までの子がいる人(子が18歳年度末を迎えるまでは現行どおり)
むしろ給付が増える点もあります。遺族基礎年金の子の加算額は年間約23.5万円から約28万円へ増額されるため、子のいる家庭が受け取る額は上がります。
死亡一時金について
これまで何度か出てきましたが、「子のいない配偶者」は遺族基礎年金の受給要件を満たさないので、遺族基礎年金を受け取ることができません。
しかし、家計の負担を最小限に減らすためにも利用可能な制度を最大限活用していくことが重要です。生計維持者が死亡した際に、遺族が受けられる支援は「寡婦年金」と「死亡一時金」があります。
寡婦年金については「子のいない妻」に当てはまりますが、「子どものいない夫」はどうすればいいのでしょうか。死亡一時金という制度について説明します。
死亡一時金
国民年金の第1号被保険者の資格を有し36ヶ月以上保険料を納めた者が、老齢基礎年金などの年金受取を行うことなく死亡した場合に同一生計の遺族に支給されるのが「死亡一時年金」です。
【死亡一時金の受給要件】
- 36ヶ月以上保険料を納付した国民年金第1号被保険者
- 遺族基礎年金や寡婦年金の受給要件を満たしていない
- 老齢基礎年金または障害基礎年金の受給歴がない
受給対象となる遺族には、死亡一時金を受給する優先順位が設けられています。下表の優先順位付けされた受給対象者をもとに死亡一時金を請求できます。
- 配偶者
- 子
- 父母
- 孫
- 祖父母
- 兄弟・姉妹
死亡一時金の受給額は、年金の保険料納付期間の実績に応じて決定されます。受給額は120,000円〜320,000円の範囲で定められています。納付期間別の死亡一時金の受給額は下表のとおりです。
保険料納付期間・・・死亡一時金の受給額
36月以上180月未満(3年以上15年未満)・・・120,000円
180月以上240月未満(15年以上20年未満)・・・145,000円
240月以上300月未満(20年以上25年未満)・・・170,000円
300月以上360月未満(25年以上30年未満)・・・220,000円
360月以上420月未満(30年以上35年未満)・・・270,000円
420月以上(35年以上)・・・320,000円
参照:死亡一時金|日本年金機構
上記の受給額に加えて、付加保険料*を納付していた場合、その納付期間が36ヶ月以上ある場合には8,500円を加算して受給可能です。
*付加保険料とは定額保険料に月400円を上乗せして納めることで、将来受給する年金額を増やすことができる制度です
1階部分・2階部分:遺族年金の受給に必要な申請手順
生計維持者の死亡によって遺族年金を受給する必要がある場合には、年金加入者の遺族が遺族年金の受給手続きの申請を進める必要があります。
遺族年金の受給のために必要な申請手順と添付する必要書類は、以下の流れとなります。
【遺族年金申請手順】
- 遺族年金申請用の必要書類・添付書類を準備
- 年金請求書の記入
- 申請窓口で年金請求書・必要書類の提出
添付書類
| 必要添付書類 | その他必要書類 |
|---|---|
| ・年金手帳または基礎年金番号通知書 ・戸籍謄本(記載事項証明書)または法定相続情報一覧図のコピー ・ 住民票のコピー(世帯全員分) ・死亡者の住民票除票 ・ 請求者の収入確認書類(マイナンバー記入の場合不要) ・子の収入確認書類(マイナンバー記入の場合不要) ・ 死亡診断書のコピーまたは死亡届の記載事項証明書 ・ 受取先金融機関の通帳(本人名義) |
・年金証書 ・合算対象期間の確認書類 |
※死亡原因が第三者行為(交通事故、暴力事件など)の場合は、事故状況を証明する別途書類が必要
参照:遺族基礎年金・遺族厚生年金を受けられるとき|日本年金機構
なお、遺族年金の申請窓口は、受給を申請する遺族年金の種類により異なるため注意が必要です。遺族基礎年金のみの受給者は死亡した生計維持者が居住していた自治体の役所、遺族厚生年金も併給する場合は年金事務所や年金相談センターでの申請が必要です。
上記の申請手順を経て、自宅宛てに「年金証書」が送付されます。年金証書の受け取りから数ヵ月後を目安に遺族年金の受給開始となります。
申請のあとに残る不足分の備えを相談する
- 全国683店舗で対面相談できる
- 年間相談件数102万件の実績
- 保険会社の営業ではないから他社と比べられる
- 予約後のキャンセル・変更も可能
[PR]ほけんの窓口
まとめ:もらえる遺族年金に応じて備えを考える
いかがだったでしょうか。遺族年金がいくらでどのような条件で受給できるかをご紹介しました。
🤔夫が自営業・主夫の家庭はもらえる金額が少ない!!?
そのとおり遺族年金の制度は、自由な働き方や女性の社会進出による家族の多様性にはまだ適応していないといえます。
そのため一番が手厚いケースは「会社員の夫が死んだ妻で、18歳未満の子どものいる場合」です。
逆に大黒柱である「自営業の夫が死んだ場合」・「自営業もしくは会社員の妻が死んだ場合」は、遺族年金では生活費がカバーできない場合があります。このような場合に民間保険などに保障があると残された遺族は助かる可能性があります。
遺族年金だけでは不足する生活費を補う方法としては、収入保障保険のおすすめ商品とは?ランキングやメリット・デメリット、選び方を解説も参考になります。
なお、これから備えを考える場合は、2028年4月からの遺族厚生年金の見直しも前提に入れておくと安心です。子のいない配偶者は原則5年の有期給付になるため、公的保障だけに頼れる期間が今より短くなるケースがあります。
このように、遺族年金の金額は保険を見直す際には大事なシミュレーションですので、アドバイスももらいながら一度計算してみることをおすすめします。