📝【2026年8月】生命保険に加入する30〜40代1,146名調査
昨今、金利上昇や相次ぐ保険会社の不祥事ニュースなど、保険を取り巻く環境が変わってきています。それと共に私達の保険見直し行動にも変化はあるのでしょうか。
スマートマネーライフ編集部は「全国の30〜49歳で、生命保険等に加入している1,146名」を対象に調査を実施。加入後どれくらい自分の保険に向き合っているのか、について保険の加入経路(どこで保険に入ったか)別に調査結果を分析しました。
|
「30〜49歳の生命保険等の加入者1,146名」に調査 |
加入経路(どこで保険に入ったか)によって、契約後の行動には明確な違いがありました。 一方で、加入経路を問わず「保険を契約した先だけに頼らず、自分で調べて比べたい、受け身ではなく主体的に選びたい、保険リテラシーを高めたい」そんなニーズがうかがえる結果にもなりました。 |
アンケートの概要・設問内容
| アンケート概要 | |
|---|---|
| 対象 | 全国の30〜49歳の男女で、生命保険・医療保険・学資保険・団体信用生命保険・共済(死亡保障)のいずれかに加入している人 |
| 期間 | 2026年8月10日 |
| 人数 | スクリーニング配信2,000名のうち、有効回答1,146名(男性757名/女性389名、30代309名/40代837名、子どもあり640名/子どもなし506名) |
| 方法 | インターネット調査 |
| 機関 | アイブリッジ株式会社 |
- Q1: お子さまについて、当てはまるものをすべて選択してください
- Q2: 現在、民間保険に加入していますか
- Q3: 加入している保険は、どの保険会社のものですか(3つまで)
- Q4: 加入している生命保険は、主にどこで契約しましたか(ひとつだけ選択)
- Q5: 現在加入している保険について、それぞれの保険料の払い方
- Q6: 直近で、保険の契約状況を確認したのはいつですか
- Q7: この1年間に、ご自身の保険について次のようなことをしましたか
- Q8: 保険について考えたり気になったりする「きっかけになったこと」をすべて選択してください
- Q9: ご自身の保険を確認したり見直そうとするとき、難しいと感じること
- Q10: 加入している保険会社の名称を1社ご記入ください
本調査では、回答の質を確保するために2つの仕組みを入れました。
選択肢に実在しない保険会社名を2社混在させ、これを選択した8名を除外しています。さらに最終問で加入している保険会社名を記述してもらい、選択内容と照合できなかった110名も除外しました。
| 段階 | 内容 | 人数 |
|---|---|---|
| ① 回収 | — | 2,000名 |
| ② 対象の保険に加入していない | 「加入していない」574名/損害保険のみ66名/共済(医療)のみ49名など | −704名 |
| ③ 実在しない保険会社名を選択 | 架空社名2社を選択肢に混在 | −8名 |
| ④ 保険会社名の記述が照合できない | 意味不明な記述 | −110名 |
| ⑤ 加入経路の設問に回答なし | 加入した場所が不明なため無効回答として除外 | −32名 |
| 分析対象 | — | 1,146名 |
保険の加入経路(どこで保険に入ったか)│加入経路は保険会社の営業担当が最多
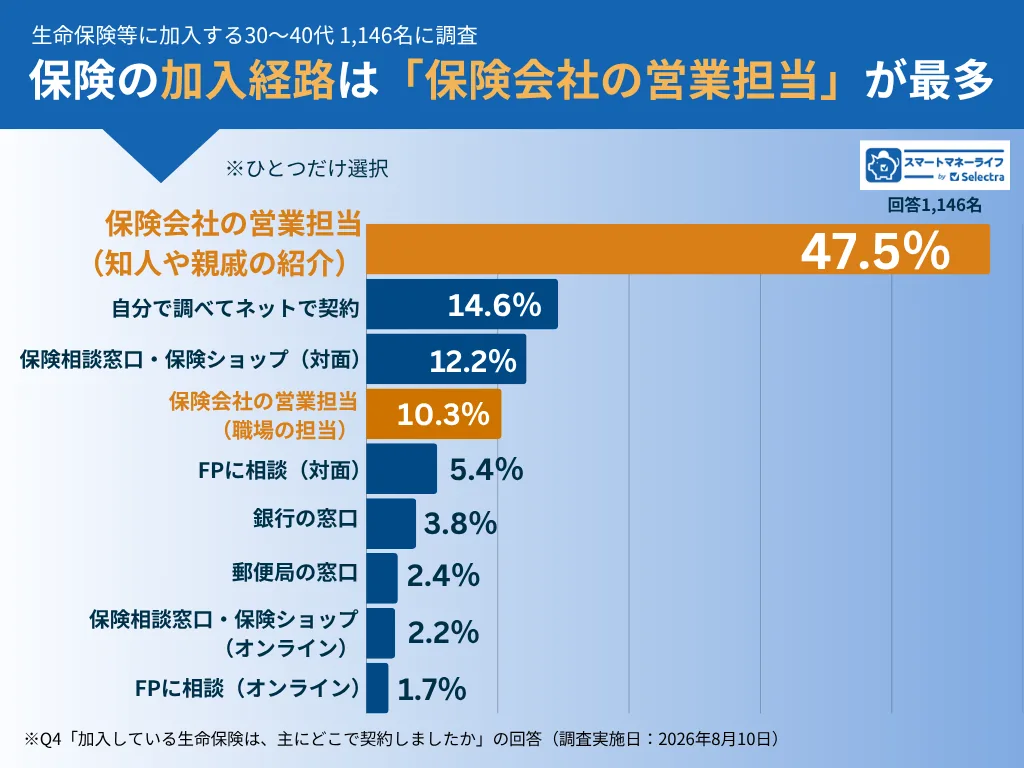
まず「加入している生命保険は、主にどこで契約しましたか」と尋ねました(ひとつだけ選択)。
保険会社の営業担当(知人や親戚の紹介など)から契約した層が最多でした。
| 順位 | 保険の加入経路(どこで保険に入ったか) | 人数 | 1,146名中 |
|---|---|---|---|
| 1位 | 保険会社の営業担当(知人や親戚の紹介など) | 544名 | 47.5% |
| 2位 | 自分で調べてネットで契約 | 167名 | 14.6% |
| 3位 | 保険相談窓口(保険ショップ)で対面相談 | 140名 | 12.2% |
| 4位 | 職場に出入りしている保険会社の営業担当 | 118名 | 10.3% |
| 5位 | ファイナンシャルプランナーに対面相談 | 62名 | 5.4% |
| 6位 | 銀行の窓口 | 43名 | 3.8% |
| 7位 | 郵便局の窓口 | 28名 | 2.4% |
| 8位 | 保険相談窓口(保険ショップ)でオンライン相談 | 25名 | 2.2% |
| 9位 | ファイナンシャルプランナーにオンライン相談 | 19名 | 1.7% |
1位の「保険会社の営業担当(知人や親戚の紹介など)」が47.5%で、2位以下を大きく引き離しています。
続いて、2位に「自分で調べてネットで契約」(14.6%)が入りました。3位は「保険相談窓口(保険ショップ)で対面相談」(12.2%)です。
保険の加入経路を4つのグループに分けて整理する
保険の加入経路(どこで保険に入ったか)について「誰の情報を参考にして保険を選んだか」という観点で大きく4つに分類してみました。
この分類で見ると、保険会社の営業担当から加入した層が57.8%と半数以上を占めている結果となりました。
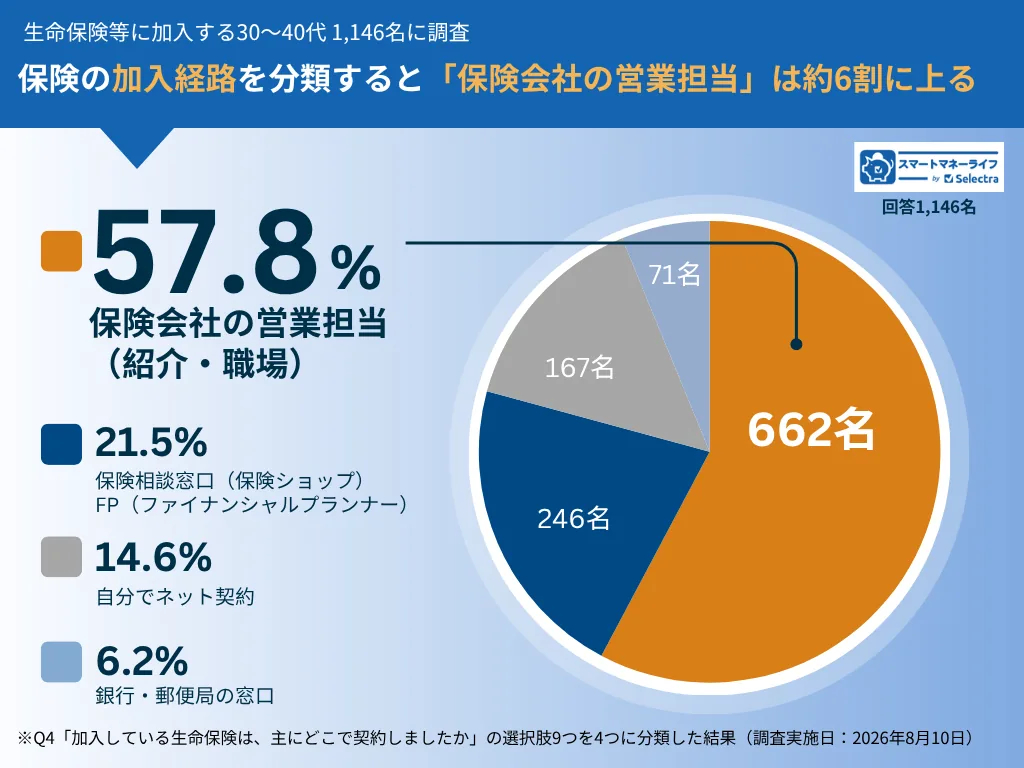
| 分類 | 人数 | 1,146名中 |
|---|---|---|
| 保険会社の営業担当 | 662名 | 57.8% |
| 保険相談窓口(保険ショップ)・FP | 246名 | 21.5% |
| 自分でネット契約 | 167名 | 14.6% |
| 銀行・郵便局の窓口 | 71名 | 6.2% |
保険会社の営業担当(1社の商品のみを扱う)
保険会社の営業員(知人や親戚の紹介など)/職場に出入りしている保険会社の営業員
保険相談窓口(保険ショップ)・FP(複数社の商品を扱う)
保険相談窓口(保険ショップ)で対面相談/同オンライン相談/ファイナンシャルプランナー(FP)に対面相談/同オンライン相談
自分でネット契約(誰の説明も受けずに自分で選んだ)
自分で調べてオンライン契約
銀行・郵便局の窓口(複数社の商品を扱う)
銀行の窓口/郵便局の窓口
「保険会社の営業担当」から加入が多いのは公的データとも一致
2025(令和7)年度 生活保障に関する調査|生命保険文化センター
保険の加入経路(どこで保険に入ったか)について、「保険会社の営業担当」から契約している層が大多数という本調査の結果は、公的機関のデータとも一致しています。
生命保険文化センターの「生活保障に関する調査」(2025年度)では、直近に加入した生命保険の加入チャネルで最多は「(保険会社の)営業職員」で45.2%でした。
調査年・対象年齢・選択肢の定義が本調査と異なります。1位が一致したという事実のみの確認で、2位以下の直接比較はしていません。
保険の見直し①│この1年間に自分の保険について何か行動を取ったか
次に「この1年間に、ご自身の保険について次のようなことをしましたか」と尋ねました(あてはまるものをすべて選択)。
この設問は、保険の見直しの準備につながる行動から、実際に見直しをしたかどうかまでを段階的に把握することを目的にしています。
1,146名の4割以上(42.8%・490名)が、この1年間に自分の保険について何かしらの行動を取っていました。
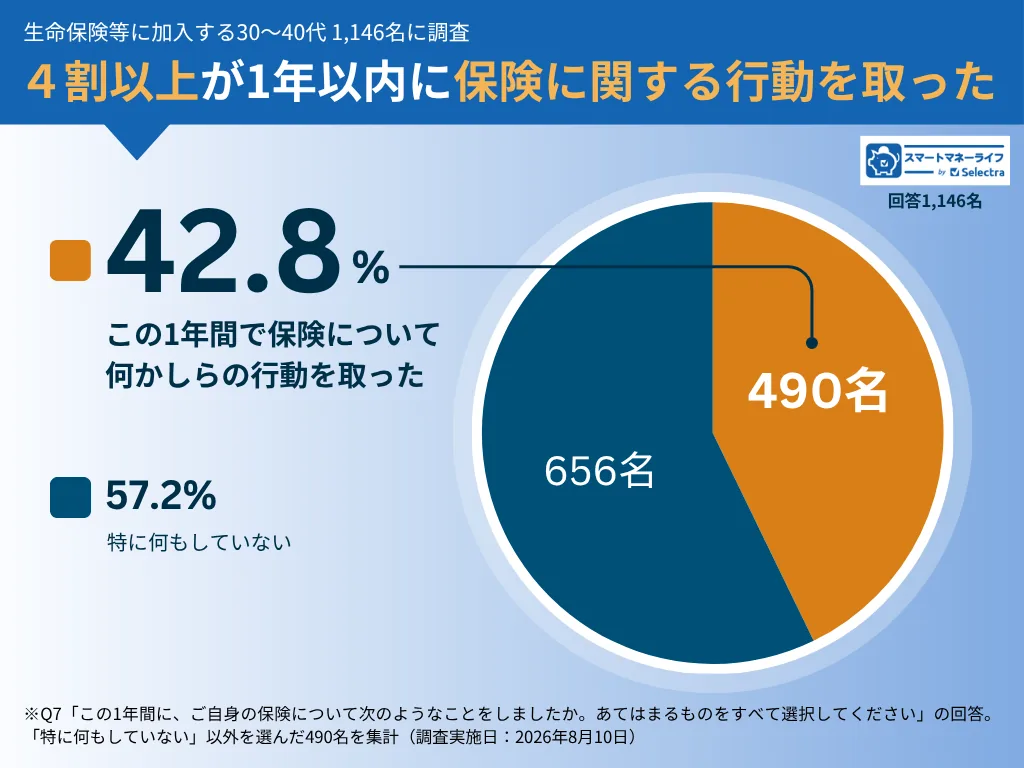
| 人数 | 1,146名中 | |
|---|---|---|
| この1年間に自分の保険について何かしらの行動を取った | 490名 | 42.8% |
| 特に何もしていない | 656名 | 57.2% |
逆に言えば、残る57.2%(656名)は、この1年間に自分の保険について特に行動は起こしていないということになります。
見直しの準備段階から実行までを把握するため、次の8項目を用意しました。いずれかを選んだ人を「行動を取った」としています。
情報を得る段階:保険会社の担当者に連絡した/保険会社のカスタマーセンターに問い合わせた/自分で保険会社や保険商品について調べた/保険相談窓口(保険ショップ)を調べた
相談する段階:保険相談窓口(保険ショップ)やファイナンシャルプランナーに相談した
実行する段階:保障内容や保険料を見直した(減額・特約の変更など)/今の保険を解約して他社の商品に切り替えた/新たに保険に加入した(今の保険に追加)
保険の見直し②│加入経路(どこで保険に入ったか)によって行動する割合に違いあり
次に、さきほど4つに分類した加入経路(どこで保険に入ったか)ごとに、この1年で保険について行動を起こした人の割合がどれくらいか、を検証しました。
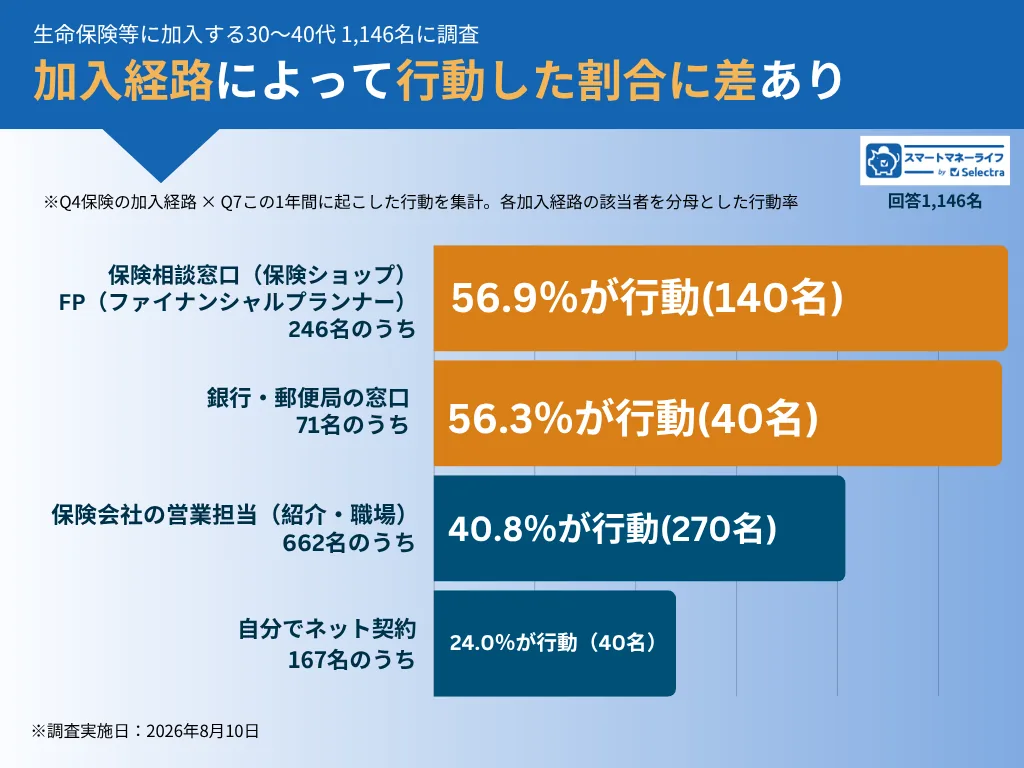
| 保険の加入経路(どこで保険に入ったか) | この1年間に行動を取った |
|---|---|
| 保険相談窓口(保険ショップ)・FP | 140名(246名中)・56.9% |
| 銀行・郵便局の窓口 | 40名(71名中)・56.3% |
| 保険会社の営業担当 | 270名(662名中)・40.8% |
| 自分でネット契約 | 40名(167名中)・24.0% |
保険相談窓口(保険ショップ)・FPで契約した層が最も高く56.9%、次いで銀行・郵便局の窓口が56.3%でした。
一方、自分でネット契約した層で行動を取ったのは2割強(24.0%)にとどまり、7割以上(76.0%)が特に何もしていないことがわかりました。
保険の見直し③│行動の中身も分かれた。自分でネット契約した層は自己完結能力が突出
では実際にどんな行動を取ったのか。引き続きこの1年で保険に関して行動を取った人達を、加入経路(どこで保険に入ったか)別に見ていきます。
1位に来る行動が、加入経路ごとに分かれました。
- 保険会社の営業担当から契約した層(270名):担当者に連絡した 35.2%
- 保険相談窓口(保険ショップ)・FP相談で契約した層(140名):窓口・FPに相談した 34.3%
- 銀行・郵便局の窓口で契約した層(40名):新たに保険に加入した 30.0%
- 自分でネット契約した層(40名):自分で保険会社や保険商品について調べた 47.5%
銀行・郵便局の窓口で契約した層だけは、契約した先の担当者ではなく、外部の相談先に向かっています。「保険相談窓口・FPに相談した」27.5%、「カスタマーセンターに問い合わせた」25.0%が、「担当者に連絡した」22.5%を上回りました。
自分でネット契約した層は、自分で能動的に調べる行動が突出しています。47.5%は最も高く、2位の見直し(27.5%)も最高値でした。
加入経路ごとに、実際にとった行動の上位3つを比較しました。
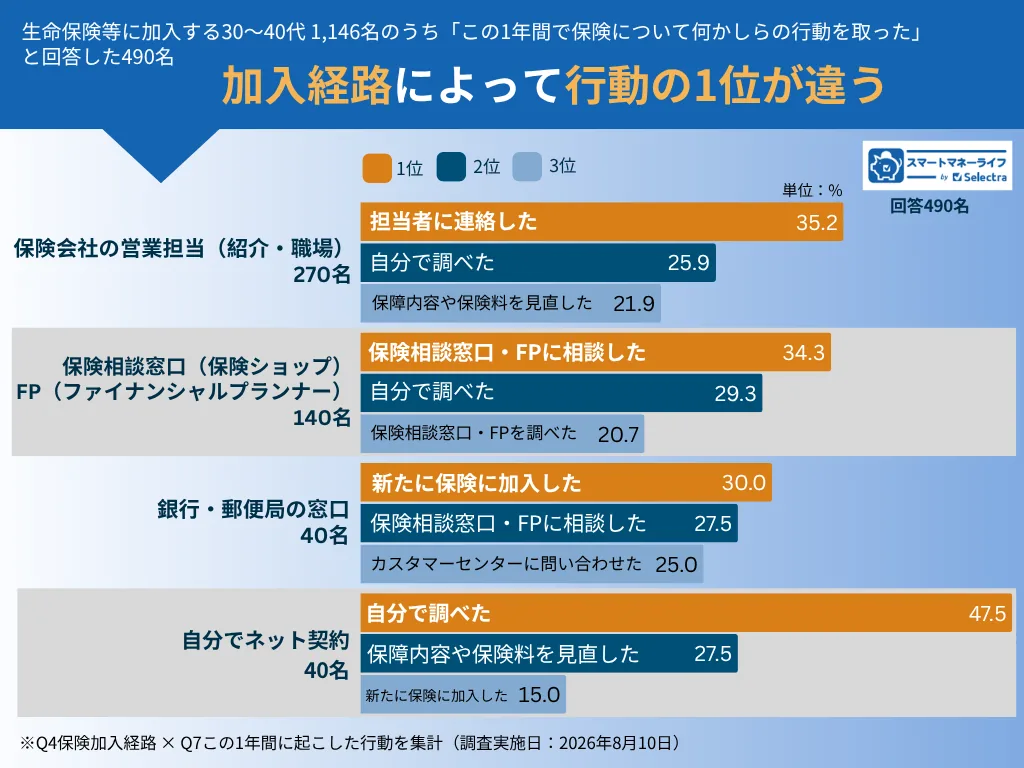
| 保険の加入経路(どこで保険に入ったか) | 1位 | 2位 | 3位 |
|---|---|---|---|
| 保険会社の営業担当(270名) | 担当者に連絡した 35.2% | 自分で保険会社や保険商品について調べた 25.9% | 保障内容や保険料を見直した 21.9% |
| 保険相談窓口(保険ショップ)・FP(140名) | 保険相談窓口・FPに相談した 34.3% | 自分で保険会社や保険商品について調べた 29.3% | 保険相談窓口を調べた 20.7% |
| 銀行・郵便局の窓口(40名) | 新たに保険に加入した 30.0% | 保険相談窓口・FPに相談した 27.5% | カスタマーセンターに問い合わせた 25.0% |
| 自分でネット契約(40名) | 自分で保険会社や保険商品について調べた 47.5% | 保障内容や保険料を見直した 27.5% | 新たに保険に加入した 15.0% |
※分母は各グループの行動実行者。銀行・郵便局と自分でネット契約はn=40
保険会社の営業担当から契約した層
1位は「担当者に連絡した」35.2%。契約した相手に直接連絡する流れで、自然な結果といえます。
一方で注目したいのは、2位に「自分で保険会社や保険商品について調べた」25.9%が入っている点です。
担当者がいるにもかかわらず、4人に1人が自分で調べています。さらに4位には「保険相談窓口・FPに相談した」17.8%(48名)も入っており、契約した会社以外の相談先にも足を運んでいることになります。
編集部の考察
2025年〜2026年は生命保険会社の不祥事が相次いで報じられています。保険会社1社の担当者だけに頼ることへの不安を感じ、自分で調べたり第三者に相談する人が一定数いるのかもしれません。
保険相談窓口(保険ショップ)・FPで契約した層
1位は「保険相談窓口・FPに相談した」34.3%。契約したのと同じ経路で、引き続き相談しています。
そして2位「自分で保険会社や保険商品について調べた」29.3%、3位「保険相談窓口を調べた」20.7%と続きます。
編集部の考察
特徴的なのは3位の「保険相談窓口を調べた」20.7%です。営業担当経由ではこの項目は7位(13.3%)でした。一度相談窓口で無料相談を使った経験がある層が、あらためて相談先を比較しているという行動になります。
保険相談窓口で複数社を比較して選ぶという行動に抵抗感がなくなり、契約後も続いていることが推測できます。
銀行・郵便局の窓口で契約した層
1位は「新たに保険に加入した」30.0%で、見直しより追加契約に向かっています。保障内容の見直しは7位(15.0%)、他社への切り替えは8位(10.0%)と下位でした。
そして特筆すべきは、契約した先の担当者への連絡が4位(22.5%)にとどまっている点です。
| 行動 | 40名中 |
|---|---|
| 保険相談窓口・FPに相談した | 27.5% |
| カスタマーセンターに問い合わせた | 25.0% |
| 担当者に連絡した | 22.5% |
契約した銀行・郵便局の担当者に連絡するより、新たに保険相談窓口(保険ショップ)やFPに相談したり、保険会社のカスタマーセンターに問い合わせたりする人のほうが多いという結果です。
4つのグループの中で、カスタマーセンターへの問い合わせが担当者への連絡を上回るのは、このグループだけでした。
編集部の考察
自分の担当者に連絡することがためらわれるのか、あるいは銀行が保険の専門ではないという認識があるのかもしれません。銀行の窓口では預金や投資信託と並べて保険を扱うため、保険についての詳しい相談先としては想定されにくい可能性があります。
自分でネットで契約した層
1位は「自分で保険会社や保険商品について調べた」47.5%。4つのグループの中で最も高く、突出しています。
そして2位「保障内容や保険料を見直した」27.5%も4経路中の最高値です。
一方で、誰かに相談する行動は最下位でした。
| 行動 | 40名中 | 4経路中の順位 |
|---|---|---|
| 自分で保険会社や保険商品について調べた | 47.5% | 1位 |
| 保障内容や保険料を見直した | 27.5% | 1位 |
| 担当者に連絡した | 10.0% | 最下位 |
| 保険相談窓口・FPに相談した | 7.5% | 最下位 |
編集部の考察
圧倒的に能動的な行動をとる傾向が見えます。自分で調べ、自分で見直しをしたり、新たに加入したりしています。誰かに相談することなく、情報収集から実行までを自分で完結させている層です。
加入時に自分で調べて契約した経験が、そのまま契約後の行動にもつながっていると考えられます。
ただしこのグループでは、この1年間に何もしていない人が76.0%と4経路中で最も多くなっています。動いた40名は突出して能動的である一方、残る127名は何もしていません。動く人と動かない人が二極化している構造といえます。
自分で調べて納得して加入しているため、満足度が高く見直す必要を感じていない可能性もあります。
保険会社の営業担当(実行者270名)
| 順位 | 行動 | 人数 | 270名中 |
|---|---|---|---|
| 1位 | 担当者に連絡した | 95名 | 35.2% |
| 2位 | 自分で保険会社や保険商品について調べた | 70名 | 25.9% |
| 3位 | 保障内容や保険料を見直した | 59名 | 21.9% |
| 4位 | 保険相談窓口・FPに相談した | 48名 | 17.8% |
| 5位 | 他社の商品に切り替えた | 43名 | 15.9% |
| 6位 | 新たに保険に加入した | 38名 | 14.1% |
| 7位 | 保険相談窓口を調べた | 36名 | 13.3% |
| 7位 | カスタマーセンターに問い合わせた | 36名 | 13.3% |
保険相談窓口(保険ショップ)・FP(実行者140名)
| 順位 | 行動 | 人数 | 140名中 |
|---|---|---|---|
| 1位 | 保険相談窓口・FPに相談した | 48名 | 34.3% |
| 2位 | 自分で保険会社や保険商品について調べた | 41名 | 29.3% |
| 3位 | 保険相談窓口を調べた | 29名 | 20.7% |
| 4位 | 保障内容や保険料を見直した | 28名 | 20.0% |
| 5位 | 担当者に連絡した | 27名 | 19.3% |
| 6位 | 他社の商品に切り替えた | 26名 | 18.6% |
| 7位 | 新たに保険に加入した | 24名 | 17.1% |
| 8位 | カスタマーセンターに問い合わせた | 19名 | 13.6% |
銀行・郵便局の窓口(実行者40名・参考値)
| 順位 | 行動 | 人数 | 40名中 |
|---|---|---|---|
| 1位 | 新たに保険に加入した | 12名 | 30.0% |
| 2位 | 保険相談窓口・FPに相談した | 11名 | 27.5% |
| 3位 | カスタマーセンターに問い合わせた | 10名 | 25.0% |
| 4位 | 自分で保険会社や保険商品について調べた | 9名 | 22.5% |
| 4位 | 担当者に連絡した | 9名 | 22.5% |
| 6位 | 保険相談窓口を調べた | 7名 | 17.5% |
| 7位 | 保障内容や保険料を見直した | 6名 | 15.0% |
| 8位 | 他社の商品に切り替えた | 4名 | 10.0% |
自分でネット契約(実行者40名・参考値)
| 順位 | 行動 | 人数 | 40名中 |
|---|---|---|---|
| 1位 | 自分で保険会社や保険商品について調べた | 19名 | 47.5% |
| 2位 | 保障内容や保険料を見直した | 11名 | 27.5% |
| 3位 | 新たに保険に加入した | 6名 | 15.0% |
| 4位 | 他社の商品に切り替えた | 5名 | 12.5% |
| 4位 | カスタマーセンターに問い合わせた | 5名 | 12.5% |
| 6位 | 担当者に連絡した | 4名 | 10.0% |
| 7位 | 保険相談窓口・FPに相談した | 3名 | 7.5% |
| 7位 | 保険相談窓口を調べた | 3名 | 7.5% |
保険の見直し④│加入経路(どこで保険に入ったか)によって行動のきっかけにも違いあり
行動を取った490名に「保険について考えたり気になったりするきっかけになったこと」を尋ねました。
「金利が上がっているというニュース」と「保険会社から送付された書類や担当者からの連絡」が同数で1位(114名・23.3%)でした。
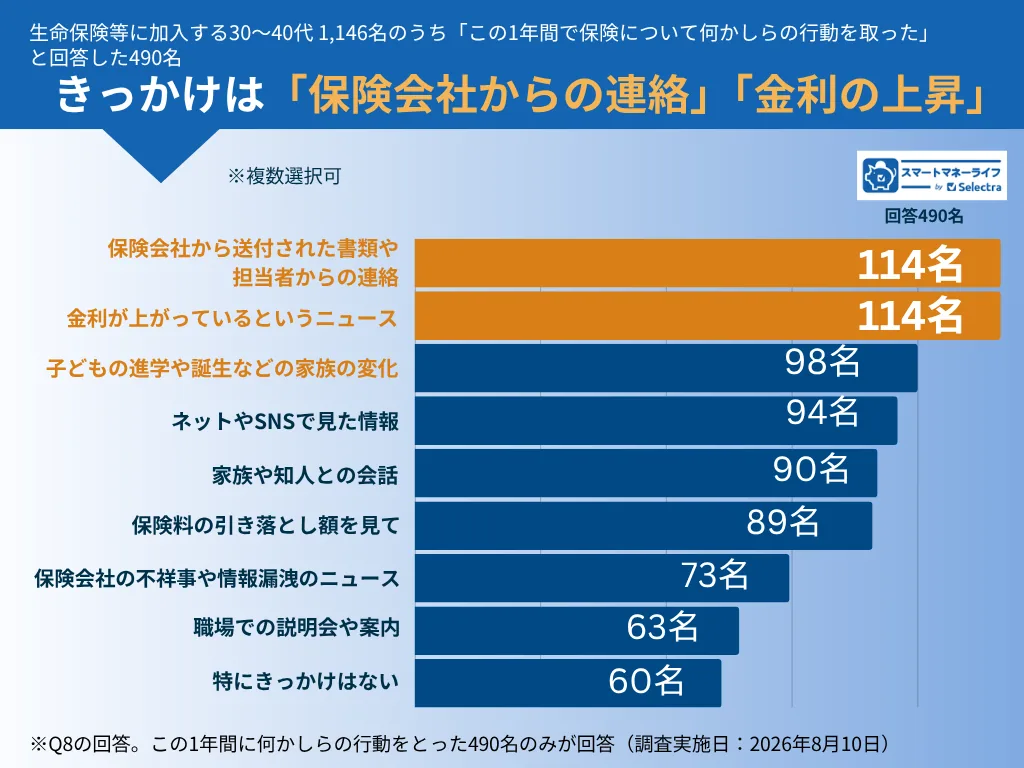
| 順位 | きっかけ | 人数 | 490名中 |
|---|---|---|---|
| 1位 | 金利が上がっているというニュース | 114名 | 23.3% |
| 1位 | 保険会社から送付された書類や担当者からの連絡 | 114名 | 23.3% |
| 3位 | 子どもの進学や誕生などの家族の変化 | 98名 | 20.0% |
| 4位 | ネットやSNSで見た情報 | 94名 | 19.2% |
| 5位 | 家族や知人との会話 | 90名 | 18.4% |
| 6位 | 保険料の引き落とし額を見て | 89名 | 18.2% |
| 7位 | 保険会社の不祥事や情報漏洩のニュース | 73名 | 14.9% |
| 8位 | 職場での説明会や案内 | 63名 | 12.9% |
| 9位 | 特にきっかけはない | 60名 | 12.2% |
※この設問は、Q7で「特に何もしていない」以外を選んだ490名にのみ提示しました
加入経路(どこで保険に入ったか)別に見ると、1位が分かれる
さらに、加入経路(どこで保険に入ったか)別にきっかけの1位を見ると、はっきりした違いが出ました。
| 保険の加入経路(どこで保険に入ったか) | きっかけの1位 |
|---|---|
| 保険会社の営業担当(270名) | 保険会社からの書類・担当者の連絡 25.6% |
| 保険相談窓口(保険ショップ)・FP(140名) | 保険会社からの書類・担当者の連絡 26.4% |
| 銀行・郵便局の窓口(40名) | 金利が上がっているというニュース 37.5% |
| 自分でネット契約(40名) | ネットやSNSで見た情報 27.5% |
対面で契約した2つのグループは「会社からの連絡」、銀行・郵便局は「金利ニュース」、自分でネット契約は「ネットやSNSの情報」が起点になっていました。
保険を取り巻く環境変化①│金利上昇で予定利率はどうなっているか
きっかけの1位に「金利が上がっているというニュース」が入った背景を整理します。
2026年8月現在、生命保険各社は予定利率(保険会社が契約者に約束する利回り)の引き上げを進めています。2026年6月16日、日銀は政策金利を0.75%から1.00%に引き上げ。長期金利(新発10年国債利回り)も2026年5月には一時2.8%まで上昇といった流れが背景にあります。
予定利率が上がると、同じ保障を準備するための保険料が下がったり、解約返戻金の返戻率が改善したりします。特に一時払い終身保険や個人年金保険で予定利率引き上げが相次ぐということは、今持っている保険商品が相対的にうまみが少なくなるため、既存の保険契約を解約したり見直す人が多くなります。
大手生命保険会社は2026年7月1日以降の契約を対象に、円建て一時払い終身保険の予定利率を1.75%から2.25%へ引き上げると公表しました。この2.25%は1998年7月以来の水準で、0.50%の引き上げ幅は約41年ぶりとされています。
契約年齢60歳・保険金額1,000万円のケースでは、男性の保険料が731万3,100円から663万1,900円へ9.3%減、女性が681万6,200円から605万1,500円へ11.2%減となります。
注意点
- 予定利率は販売チャネル・告知の有無・契約年齢・性別・保険金額によって変わります。2.25%が市場全体の標準ではありません
- すでに契約している保険は、契約時の予定利率が固定されている商品が多くあります。新しい商品の利率が高いからといって、すぐに乗り換えが有利とは限りません
- 乗り換えを検討する場合は、解約控除・税金・健康状態を含めて総合的に判断する必要があります
関連記事 :
- 第一生命、保険金の預かり金利0.85%に上げ 27年ぶり高水準(日本経済新聞)
- 膨らむ生保解約、返戻金は半期最高ペース マネーは高利回り求め投信へ(日本経済新聞)
金利上昇のニュースで動いた人は、貯蓄性の高い保険を保有
そこで、本調査で保険についての行動きっかけとして「金利が上がっているというニュース」と挙げた114名の保有商品を検証してみました。
| 保有している保険 | 金利ニュースがきっかけ(114名) | それ以外(376名) |
|---|---|---|
| 円建ての貯蓄性のある保険 | 75.4% | 59.8% |
| 外貨建ての保険 | 57.9% | 38.3% |
| 変額保険・変額年金 | 56.1% | 37.2% |
| 貯蓄性のない掛け捨ての保険 | 72.8% | 65.7% |
「円建ての貯蓄性のある保険」の保有割合が75.4%と最も高く、次いで「外貨建て保険」57.9%、「変額保険・変額年金」56.1%と続きます。金利上昇ニュースに反応しているのは、保障機能よりも貯蓄性や資産運用の要素を併せ持つ保険を契約している人であると真っ当な結果が出ています。
関連記事 :
保険を取り巻く環境変化②│相次ぐ保険会社不祥事の報道
2025年〜2026年は、生命保険会社の不祥事が相次いで報じられています。顧客からの金銭詐取、顧客情報の外部への持ち出し、不正アクセスによる情報漏洩などです。
こうした報道は、契約者の保険見直し行動につながっているのでしょうか。本調査で行動きっかけとして「保険会社の不祥事や情報漏洩のニュースで」を挙げたのは、490名中73名(14.9%)と少数でした。加入経路別に見ても、どのグループでも上位には入りませんでした。
まとめ│保険を主体的に選びたい、リテラシーを高めたいというニーズ
今回の調査では、保険の加入経路(どこで入ったか)によって、契約後の行動も分かれることが確認できました。
行動した割合が最も高かったのは、保険相談窓口(保険ショップ)・FP相談で契約した層。
行動の中身も加入経路によって分かれました。契約した相手に連絡する、同じ窓口にまた相談する、自分で調べて入った人は引き続き自分で調べる。ここまでは自然な結果といえます。
注目したいのは1位以外の上位にあがった行動です。自分でも調べたり保険相談窓口のような第三者に相談するなど、担当者よりも外部の相談窓口に向かっている傾向が見えました。4つの加入経路すべてで、契約した先だけに頼らない動きが確認できました。
でも一人では難しい
つまり、保険を自分で調べて知りたい、判断したい層が、どの加入経路にも一定数いると言えます。
金利上昇や生保会社の相次ぐ不祥事報道を受けて、金融リテラシーや情報リテラシーを高める必要性を感じている人も少なくないはずです。
それでも、数多ある保険商品を一人で判断するのは難しいものです。商品の種類は多く、保障内容も複雑で、そもそも自分に必要な保障や保障額を自分だけで判断するのは簡単ではありません。
そのような時に、保険相談窓口の無料相談は「誰かに決めてもらう場」ではなく「自分で判断するための材料を集める場」として使えます。複数社を扱う窓口なら特定の1社を勧める必要がなく、第三者の視点を借りながら知識を得ることで、自分で選ぶ力そのものが育ちます。
第三者の専門家を活用しながらリテラシーを高め「入りっぱなし」から「使える保険」に変える最初の一歩になるはずです。
\ 複数社を比較できる窓口に無料で相談 /
保険見直し本舗 公式サイト無料相談予約へ転載・引用について
本調査結果の引用・転載は可能です。その際は出典として「スマートマネーライフ調べ(https://smart-moneylife.jp/)」および本ページへのリンクを明記してください。