当サイトではアフィリエイト広告を採用しています
・このページにはPRリンクが含まれています/本サイトにはプロモーション広告を含みます。
・※当サイトを経由して商品が購入・申込された場合に、売上の一部が当サイトに還元されることがあります。
・当サイトは複数企業と提携して情報発信しており、記事で紹介した商品・サービスの申込みがあった場合、各企業から報酬を受け取ることがあります。
・記事には広告が含まれていますが、実際の記事は記事作成ポリシーに則って一次情報を確認・参考にして作成しており、広告掲載がコンテンツの評価やランキングに影響を与えることはありません。
日本は「金利のある世界が戻ってきた」と言われており、店舗の運用コストがかからないネット銀行を中心に、普通預金や定期預金の金利引き上げが相次いでいます。
一方で、定期預金の利率はインフレ率(約2%)を下回るため、実質的なお金の価値は減ってしまうことに変わりはありません。そんな中、定期預金すべきなのか?定期預金のメリット・デメリットについても考えます。
定期預金はどこがいい?定期預金におすすめの銀行
定期預金をするならば、金利の良いところを選ぶのが最も合理的です。
2026年9月24日時点で1年ものの金利がもっとも高いのは東京スター銀行「新規口座開設優遇プラン スターワン円定期預金」の1.750%です。東京スター銀行は2026年9月16日にこの金利を1.700%から1.750%へ引き上げました。これにSBJ銀行「みんなの定期預金〈きほんくん〉」とSBI新生銀行「スタートアップ円定期預金」の1.70%が続きます。あおぞら銀行「BANK The Giftスペシャル定期預金」(1.6%)は、募集総額800億円に到達したため2026年9月3日の預け入れをもって取扱いが終了しています。
ただし上位3行は、預けられる人の条件が違います。東京スター銀行とSBI新生銀行は新規口座開設者限定で、すでに口座を持っている方は対象外です。3行のうち新規口座開設が条件になっていないのはSBJ銀行だけで、既存の口座保有者でもこの金利で預けられます。
上位を占めるのはネット銀行と地方銀行のインターネット支店で、メガバンクは金利が低くランキングに入っていません。定期預金は元本が保証され、満期まで預ける前提なら手続きも発生しないため、金利以外に比べる余地がほとんどありません。
定期預金の場合、元本が保証されています。そして、いったん預けたら、決まった時期(満期)まで基本的に口座をいじる必要はありません。途中解約でもしない限り、何か手続きをすることもありません。
このため、金利が最も重要な比較ポイントになります。
金利以外では、「途中解約利率」も比較してみることができます。ただし、定期預金は満期まで、解約しないことを前提に行うことが基本です。
定期預金では、満期を待たずに途中で解約をすると、金利が下がってしまいます。
ですから、定期預金をする場合は、その一定年数の間は預けたままにしてておいても支障のない額を預けることが重要です。
日々の支払いやその他出費に使うお金は、自由に出し入れのできる「普通預金」に預けます。それ以外の 余裕のあるお金は「定期預金」に預けるようにしましょう。
メガバンクは金利が低いのでおすすめしない
本記事で紹介している定期預金の金利ランキングには、メガバンクはランクインしていません。定期預金の金利が比較的低いためです。以下に具体的に金利を比べています。
すでにメガバンクに口座をお持ちの方はたくさんいるでしょう。ただし、定期預金を検討しているならば、メガバンク以外にも目を向けてみることをおすすめします。
複数口座を持っても構わないという方は、やはり金利の高い銀行に口座を開き、定期預金を利用するのが最もおすすめです。
メガバンクの定期預金金利(1年) ※2026年9月24日更新
| 銀行名 | 商品名 | 金利 |
|---|---|---|
| ランキング1位 東京スター銀行※ |
新規口座開設優遇プラン スターワン円定期預金 | 1.750% |
| メガバンク 三菱UFJ銀行 |
スーパー定期(300万円まで) | 0.500% |
| メガバンク 三井住友銀行 |
スーパー定期(300万円まで) | 0.500% |
| メガバンク みずほ銀行 |
みずほスーパー定期 | 0.500% |
メガバンク3行は2026年8月に足並みをそろえて1年ものを0.400%から0.500%へ引き上げましたが、それでも本記事の定期預金金利ランキング1位とは大きな差があることが分かります。
※ランキング1位の東京スター銀行と、同率2位のSBJ銀行・SBI新生銀行は、いずれも金利に終了条件があります。
- SBJ銀行・・・1年もの・2年もの合計で募集限度額1,000億円に到達した時点で終了(通常のスーパー定期は0.40%)
- 東京スター銀行・・・当行とはじめて取り引きする方が、口座開設日から翌々月の末日までに預け入れる場合の金利(通常のスターワン円定期預金は0.405%)
- SBI新生銀行・・・新規口座開設者限定で、口座開設月を含む3ヵ月目の月末までに預け入れる場合の金利(パワーダイレクト円定期預金100の1年ものはスタンダードで0.500%)
ランキング1位は各行の金利改定やキャンペーンの実施状況によって変わり、更新のたびに変動します。
インターネット支店/口座で定期預金するのがおすすめ
定期預金の金利は、インターネット支店/口座向けの方が、高くなっているケースがあります。
もし、インターネット支店/口座を持っていない方、オンラインバンキングを利用まだ利用していない方は要注意です。金利がもっとよくなるチャンスを逃しているかもしれませんよ。
この記事で扱っている定期預金の金利ランキングでも、「インターネット支店/口座で、定期預金を行う」を条件としています。
また、ランキングの上位に入っている銀行の多くが、物理的な窓口を持たないいわゆるネット銀行であることも分かります。
ランキングでは、店舗がある銀行もネット銀行としてしています。
定期預金の金利ランキング【1年もの】※2026年9月24日更新
100万円をインターネット口座で1年預けた場合、2026年9月24日時点の金利上位は1位が東京スター銀行1.750%、同率2位がSBJ銀行1.70%・SBI新生銀行1.700%、4位が香川銀行1.600%です。ただし上位5行はいずれも終了条件のある金利で、募集総額の上限・預入期限・新規口座開設者限定のいずれかが設定されています。同じ銀行の通常金利はSBJ銀行0.40%、東京スター銀行0.405%、SBI新生銀行0.500%、香川銀行0.500%、愛媛銀行0.600%と大きく下がるため、その金利がいつまでも続くわけではありません。
定期預金には期間限定のキャンペーン、預け入れのできる金額の上限が定められているものなど、種類・条件が多岐にわたります。
このため、ランキングでは以下の条件に沿って定期預金の金利を比較し、ランキングをしています。
| 比較方法 |
|---|
|
| 順位 | 銀行名 | 名称 | 金利 | 備考 |
|---|---|---|---|---|
| 🥇1 | 東京スター銀行※ | 新規口座開設優遇プラン スターワン円定期預金(新規限定) | 1.750% | 2026年9月16日適用で、1.700%から引き上げられました。インターネット限定・50万円以上。当行とはじめてお取り引きする満18歳以上の方が対象で、口座開設日から翌々月の末日まで何度でも申込可能(既存口座の方向けの「スターワン円定期預金プラス」は1.450%、通常のスターワン円定期預金は0.405%)。 |
| 🥈2 同率 |
SBJ銀行※ | みんなの定期預金〈きほんくん〉 | 1.70% | 2026年8月24日適用。上位3行で唯一、新規口座開設が条件になっていません。円普通預金口座をお持ちの個人ならどなたでも対象で、預入金額に上限もありません。1年もの・2年もの合計で募集限度額1,000億円に到達し次第終了(当行ではじめて口座開設する方は「はじめくん」1.67%、100万円上限の「ミリオくん」は1.25%、通常のスーパー定期は0.40%)。 |
| 🥈2 同率 |
SBI新生銀行※ | スタートアップ円定期預金(新規限定) | 1.700% | 新規口座開設者限定。インターネットからは1口30万円以上(店頭は500万円以上)で、口座開設月を含む3ヵ月目の月末23時まで何度でも預け入れできます。3ヵ月ものも1.70%(パワーダイレクト円定期預金100の1年ものはスタンダードで0.500%/2026年9月3日確認)。 |
| 4 | 香川銀行※ | 超金利トッピング定期預金セルフうどん支店 | 1.600% | 2026年9月24日現在。お一人さま100万円が限度で、満期後は「金利トッピング定期預金」(1.400%)に商品が変わります(通常のスーパー定期は0.500%)。 |
| 5 | 愛媛銀行※ | 新規口座開設限定定期預金(新規限定・四国八十八カ所支店) | 1.450% | 2024年1月以降に同支店で新規口座を開設した方が、開設日から翌々月の末日までに預け入れ。1口100万円以上1,000万円以下の複利型で、3ヵ月ものと合わせてお一人さま総額1,000万円が上限(だんだん定期預金ワイドは100万円以上300万円以内で1.500%、支店の通常の1年ものは0.600%/2026年9月24日現在)。 |
| 6 | あおぞら銀行 | BANK The 定期 | 1.4% | 2026年9月1日現在の通常金利で、50万円以上。キャンペーンではないため終了日がありません。新規限定の「BANK The Giftスペシャル定期」(1.6%)は募集総額800億円到達により9月3日の預け入れをもって終了しました。 |
| 6 | auじぶん銀行※ | デビュー応援定期預金(新規限定) | 1.40% | 2026年9月1日以降に新規口座を開設した方が対象で、口座開設月の翌々月末まで預け入れ可能。3ヵ月ものと合算して1億円が上限(通常金利は0.500%)。 |
| 6 | 徳島大正銀行 | ネット支店スーパーとくとく定期預金 | 1.40% | お一人さま300万円が限度。キャンペーン表記はありません(ネット支店とくとく定期預金は1.20%)。 |
| 6 | しずおか焼津信用金庫※ | プレミアム定期預金2026(しずしんネット支店) | 1.400% | 2026年4月1日から販売しているキャンペーン金利で、2026年9月14日から1.150%を1.400%に変更。9月13日までに預け入れた分は1.150%のまま変わりません。 |
| 6 | トマト銀行※ | ももたろう支店スペシャルきびだんご定期預金 | 1.40% | 2026年10月1日〜2027年3月31日の期間限定キャンペーンで、募集総額50億円に達した時点で終了。1万円以上500万円以下で、おひとりさま500万円まで(満期後は「きびだんご定期預金」として自動継続)。9月30日までのキャンペーン金利は1.10%でした。 |
| 11 | 大和ネクスト銀行 | 円定期預金 | 1.30% | 2026年9月24日現在の通常金利(大和証券の口座が必要)。キャンペーンではないため終了日がありません。 |
| 12 | オリックス銀行 | eダイレクト定期預金 スーパー定期300 | 1.25% | 通常金利(2026年9月1日現在)。キャンペーンではないため終了日がありません。 |
| 12 | UI銀行 | スーパー定期預金 | 1.25% | 2026年10月15日確認の通常金利(1,000万円以上の大口定期は1.30%)。2026年10月14日に1.10%から引き上げられました。1年もの定期預金年1.50%キャンペーンは9月30日で受付を終了しました。 |
| 14 | 商工中金※ | マイハーベスト(IB限定) | 1.10% | 2026年7月1日〜10月30日15時、インターネットバンキング限定・1口50万円以上。8月13日に2年もの(1.40%)と3年もの(1.75%)が引き上げられましたが、1年ものは据え置きです(通常のスーパー定期は0.400%)。 |
| 15 | 清水銀行※ | 清水みなとインターネット支店専用定期預金Bon Voyage | 1.039% | キャンペーン金利。終了日は未定で、最低預入額は10万円(令和8年4月10日現在)。 |
| 16 | ソニー銀行 | 円定期預金 | 1.000% | 2026年9月24日適用の通常金利。夏の円定期特別金利(1.25%)は8月31日で終了しました。 |
| 16 | きらやか銀行SBIさくらんぼ支店 | 定期預金さくらんぼ | 1.00% | 1年・3年・5年とも1.00%。1口10万円以上1,000万円未満で、お預入れ口数に上限はありません(2026年8月19日現在)。 |
| 18 | ローソン銀行 | スーパー定期 | 0.900% | 2026年8月5日以降の通常金利。 |
| 19 | あいち銀行 なごやめし支店 | 大盛なごやめし定期 | 0.665% | ネット専用支店で、上限は100万円以内。公式サイトに通常金利とキャンペーン金利の区分表示はありません(なごやめし定期の1年ものは0.615%)。 |
| 20 | 高知銀行 よさこいおきゃく支店 | よさこいおきゃく定期 | 0.57% | ネット専用支店で、お一人さま100万円まで。通常金利とキャンペーン金利の区分表示はありません(2026年8月6日更新)。 |
| 21 | セブン銀行 | 定期預金 | 0.550% | 2026年9月24日現在の通常金利。新規作成分限定のキャンペーン(1.200%)は8月31日で終了しました。 |
| 22 | 島根銀行 | しまぎんインターネット定期預金 ネットプラス | 0.530% | 店頭表示0.440%+上乗せ0.09%の常設金利。しまぎんアプリからの預入が条件で、最低預入額は10万円。 |
| 23 | スルガ銀行 | スーパー定期 | 0.525% | 2026年9月28日現在の通常金利。店頭窓口限定の「定期預金特別金利キャンペーン SUMMER」(1.10%)は9月30日で終了しました。 |
| 24 | イオン銀行 | スーパー定期 | 0.510% | 2026年9月1日現在の通常金利。イオンカードセレクト保有者向けのキャンペーン(1.10%)は8月31日で終了しました。 |
| 24 | GMOあおぞらネット銀行 | 円定期預金 | 0.510% | 通常金利(2026年8月17日現在)。ランキング上位のあおぞら銀行とは別の法人です。 |
| 26 | 楽天銀行 | 円定期預金 | 0.50% | 2026年9月24日確認の通常金利で、金額帯による差はありません。夏のボーナスキャンペーン(1.20%)は7月31日で終了しました。 |
| 26 | ドコモSMTBネット銀行(旧・住信SBIネット銀行) | 円定期預金 | 0.500% | 2026年9月3日確認の通常金利。1年ものの夏の特別金利(1.20%)は8月30日で終了し、「ドコモの銀行誕生祭」キャンペーンは6ヵ月もの(1.25%)のみで1年ものは対象外です。 |
| 26 | PayPay銀行 | 円定期預金 | 0.500% | 2026年9月24日現在の通常金利。1年ものの特別金利(1.255%)は受付が9月15日で終了しました。 |
| 29 | 豊田信用金庫 | スーパー定期 | 0.400% | 通常金利(2026年8月31日現在、1年以上)。 |
上位はいずれも終了条件のある金利です。終了条件のない常設の通常金利だけで比べると、あおぞら銀行(1.4%)・徳島大正銀行(1.40%)・大和ネクスト銀行(1.30%)・オリックス銀行(1.25%)が上位に来ます。期間限定の金利は満期時に通常金利へ戻るため、1年後も高い金利で続けたい方は常設の金利も一緒に確認しておくと安心です。
2026年10月2日時点で、以下のキャンペーンは受付の締切が決まっています。申込を検討している方はお早めにご確認ください。
- 商工中金(1.10%)・・・インターネットバンキング限定で、10月30日15時まで
- トマト銀行(1.40%)・・・ももたろう支店の取扱期間は2027年3月31日まで。募集総額50億円に達した時点で終了します
なお、UI銀行の1年もの定期預金年1.50%キャンペーンとスルガ銀行の店頭窓口限定の特別金利キャンペーン(1.10%)は9月30日で、PayPay銀行の1年もの特別金利(1.255%)は9月15日で受付を終了しました。いずれも現在は通常金利(スルガ銀行0.525%、PayPay銀行0.500%)での取り扱いで、UI銀行の通常金利は2026年10月14日に1.10%から1.25%へ引き上げられました。
また、東京スター銀行・SBI新生銀行・愛媛銀行・auじぶん銀行の新規口座開設者限定の金利は、暦の締切日ではなく口座開設の時期を起点とした個人ごとの期限で区切られています(東京スター銀行・愛媛銀行・auじぶん銀行は口座開設日から翌々月の末日まで、SBI新生銀行は口座開設月を含む3ヵ月目の月末まで)。口座を作った時期によって申込できる期間が変わる点にご注意ください。
定期預金の金利キャンペーンとは?申し込む前に確認する4つの条件
上のランキングで※が付いた定期預金は、いつまでも同じ条件で預けられる金利ではなく、終了条件のある金利です。終了条件には預入の期限が決まっているもの(PayPay銀行やUI銀行など)、募集総額の上限に達した時点で終了するもの(SBJ銀行など)、新規口座開設者だけが申し込めるもの(東京スター銀行やSBI新生銀行、愛媛銀行、auじぶん銀行など)の3種類があります。ランキング上位に並ぶのはほとんどがこの終了条件付きの金利で、主な銀行については同じ商品の通常金利をランキング表の備考欄に併記しています。
こうした金利には、必ず「その金利で預けられる条件」がセットになっています。金利の数字だけで決めると、そもそも申し込めなかったり、想定していた利息にならないことがあります。申し込む前に、備考欄で以下の4点を確認してください。
- 受付の期限と募集総額・・・預入の期限が決まっているものと、募集総額に達した時点で早期終了するものがあります。あおぞら銀行の「BANK The Giftスペシャル定期」は、口座開設期限(9月30日)を待たずに募集総額800億円へ到達し、9月3日で終了しました
- 対象になる人・・・新規口座開設者限定のもの、エントリー不要で全員が対象のもの、満期時の自動継続分も対象になるものがあります。新規口座開設者限定のものは、締切日ではなく「口座開設日から翌々月の末日まで」といった個人ごとの期限になっていることが多い点にも注意してください
- 預け入れできる金額・・・最低預入額や、おひとりさまあたりの上限が設けられているものがあります
- 満期後の金利・・・満期をむかえると通常金利に戻ります。自動継続にしている場合、継続後は金利が下がる点に注意してください
受付終了が近いものは、上のランキング表の下にまとめています。
反対に、1年後も同じ水準で預けたい方は、※の付いていない常設の通常金利で選ぶ方法もあります。あおぞら銀行(1.4%)・徳島大正銀行(1.40%)・大和ネクスト銀行(1.30%)・オリックス銀行(1.25%)などがそれにあたり、ランキングの備考欄には「キャンペーンではないため終了日がありません」と記載しています。
定期預金のメリット・デメリット
お金を増やすための手段はいくつかあります。株、投資信託、不動産投資など、様々です。
定期預金もお金を増やす1つの方法です。定期預金口座を作り、そこに一定額を預けておけば、何もしなくても、数か月後、数年後に指定の金利に応じた利息分、お金を増やすことができます。
かつて日本の定期預金の金利は何年も1%を割っていましたが、2026年に入ってからは1年ものでも1%台の金利が並ぶようになりました。ただし上位の多くは終了条件のある金利で、それでも日本のインフレ率(約2%)には届かないため、実質的な価値は目減りしてしまいます。
わざわざ定期預金をする意味はあるのでしょうか?定期預金のメリット・デメリットをあげてみます。
一般的には、 資産を分散し、一部は定期預金、一部は株式や投資信託にまわすことでインフレに対応できる可能性が高まると考えられます。
定期預金のメリット
- 元本保証・・・預けた額が保証される
- 預金保険制度の対象・・・万が一、金融機関が破綻した場合に、元本1,000万円まで保護
- リスクがほぼない
- 手数料がかからない・・・株などは売買のたびに手数料がかかる
- 満期が決まっている・・・いつまで預けておくのか事前に分かっている
定期預金のデメリット
- 金利が低いので利息も低い
- 金利が日本のインフレ率より低いので、実質的な価値は減少する可能性が高い
- 基本的に運用期間中は引き出せない(途中解約しなければならない)
定期預金がおすすめしないと言われる理由
記事を読む定期預金でどれくらい利息がつくの?
仮に、100万円をランキング1位の金利1.70%の定期預金に1年間預けた場合、その利息は17,000円になります。同じ100万円をメガバンクの0.500%に預けた場合は5,000円ですから、預け先を変えるだけで1年で12,000円の差が生まれます。
利息はいくら?という質問への回答は上記のようになります。
ただし、預金による利息は課税の対象になりますので実際にもらえる額は下がります。
ちなみに、この記事のランキングで採用し表示ているのは、税金が引かれる前の金利です。銀行のサイトでも税引き前の金利が表示されています。
| 順位 | 銀行名 | 金利 |
|---|---|---|
| 1 | SBJ銀行 | 1.70% |
| 1 | 東京スター銀行 | 1.700% |
| 1 | SBI新生銀行 | 1.700% |
| 4 | 香川銀行 | 1.600% |
 |
よくある質問:定期預金で17,000円の利息がついた、これにどれくらいの税金がかかる? 利息にかかる税率は、現在一律20.315%※です。 |
定期預金はすべき?
金利は上がってきたものの、満期時につく利息はまだ控えめです。100万円をランキング上位の1.70パーセントで預けても、税引き前の利息は17,000円にとどまります。
ただし、定期預金は元本が保証されているのが大きな魅力です。増えることはあっても金額は減ることはありません。
普通預金よりは金利は良いので、普通預金にしておくよりはベターと考えられます。
しかしながら、日本のインフレ率よりも、金利は低いため、実質的な価値は減少してしまうという可能性があることは理解しておきたいものです。
それを理解した上で、定期預金は、「投資を今は行うつもりがない」と決めている人、もしくは、「投資は色々やっている、リスク分散のために一部をよりより安定したもので運用したい(リスク分散したい)」という方には向いています。
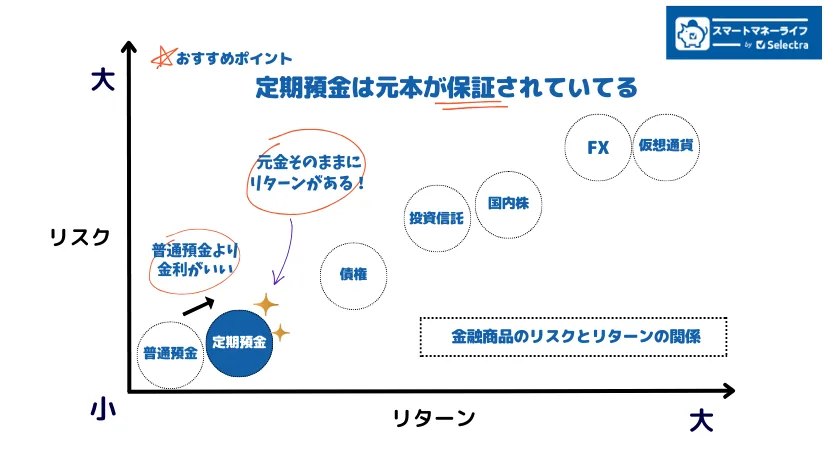
普通預金(通常貯金)、ただお金を銀行においていても金利はつきます。ただし、年利は定期預金よりも低く、さらに変動制の場合がほとんどです。
定期預金に関するよくある質問
以下では定期預金に関してよくある質問に回答をしました。
金額が多いほど、預ける期間が長いほど金利はよくなる?
一般的にそのような傾向がありますが、そうでない場合もあります。
本記事のランキングは「100万円を1年」を前提に比較しています。300万円、1,000万円といったより大きい額を預ける場合は、金利の高さだけでは選べないことがあります。ランキング上位には香川銀行の100万円、徳島大正銀行の300万円のように「おひとりさまいくらまで」「1口いくら以上いくら以内」といった預入額の上限が設定された商品が含まれており、上限を超える分は同じ金利では預けられません。反対に、1位のSBJ銀行「みんなの定期預金〈きほんくん〉」のように上限が設けられていない商品もあります。各行の上限はランキング表の備考欄に記載しています。
また、定期預金のメリットで触れたとおり、預金保険制度で保護されるのは1金融機関あたり元本1,000万円までです。1,000万円を超える資金を定期預金にする場合は、金利がいちばん高い1行にまとめるのではなく、複数の金融機関に分けて預けるのが基本になります。
各銀行の提供する定期預金によります。預けられる額と年数をごとに比較してみましょう。
満期になったらどうするの?
一般的には「自動解約」か「自動継続」のどちらかになります。選べる場合と最初から決まっている場合があります。
「自動解約」の場合だと、定期預金は解約され、そのお金は普通預金に入金されます。一方、「自動継続」ですと、同じ期間の定期預金にまた自動的に預けられます。
継続の場合は、元金と利息の両方が定期預金として継続される「元利自動継続」と、最初に預けた元本だけが新たな定期預金の元本になる「元金自動継続」の2種類があります。
満期になった時点でより金利の良い定期預金はないか、もしくは、もっとリターンのある金融商材に投資をするか立ち止まって考えることをおすすめします。
自動継続でも、継続される前に解約をすることは可能ですから、満期のお知らせが来たらよく確認をしましょう。
単利式と複利式とは?
定期預金に限らず、金融商材には「単利式」と「複利式」と呼ばれるものがあります。
単利式では、元本にのみに利子が発生します。何年預けても元本にのみ変わりません。一方で、複利式の場合は、1年分の利子と元本の合算が翌年の元本となります。
外貨定期預金ってなに?おすすめ?
円定期預金以外に、外貨定期預金をみかけることがあります。これは、その名の通り、ドルやユーロのような外貨で定期預金をするものです。
外貨がなくても、お手持ちの円から外貨にすることができます。円定期預金と同様に元本は保証されますが、その時の為替レートの影響で差益が生じます
仮に預け入れた時よりも、大幅に円安になってしまった場合には、円に換算し直した際に額が増えますが、逆の場合は減ってしまいます。
同じ定期預金という名前ですが、外貨定期預金は円定期預金よりも、よりリスクの高い金融商品です。