
個人向け国債 早見表(2026年10月募集分)
まず、目的別の種類と購入先の違いを一覧で確認します。詳しくはこの後の章で解説します。
目的別・種類と購入先の早見表
| こんな方に | 種類 | 金利(税引前) | 購入先のポイント |
|---|---|---|---|
| 2〜3年以内に使う予定のお金を運用したい | 固定3年 | 年2.07%(第197回) | 500万円以上はSMBC日興証券のキャンペーン対象 |
| 5年間、金利を固定したい | 固定5年 | 年2.39%(第187回) | 500万円以上はSMBC日興証券のキャンペーン対象 |
| 市場金利が上がったら利率も上がるほうがよい | 変動10年 | 年2.05%(初回・第199回) | 500万円以上はSMBC日興証券のキャンペーン対象 |
購入先によって差が出るのは、500万円以上を購入する場合です。10月募集分では、500万円未満を対象とした現金プレゼントはありません。この金額帯は、口座の使いやすさで選んでも受取額はほとんど変わりません。
そもそも今の個人向け国債、買う価値はある?
個人向け国債は、元本が保証されたうえで預金より高い金利を受け取れる、選択肢の一つです。2024年1月に固定5年がわずか年0.18%だったことと比べると、金利水準は大きく上昇しています。
2026年10月募集分 金利比較
| 商品種別 | 2026年10月募集分(税引前) | メガバンク定期預金の目安 | 利回り差 |
|---|---|---|---|
| 固定3年(第197回) | 年2.07% | 年0.50% | +1.57% |
| 固定5年(第187回) | 年2.39% | 年0.50% | +1.89% |
| 変動10年(第199回) | 年2.05%(初回) | 年0.50% | +1.55% |
出典:財務省|現在募集中の個人向け国債/三菱UFJ銀行|円預金金利/三井住友銀行|円預金金利(いずれも2026年10月7日時点)
固定5年の年2.39%は、メガバンクの定期預金(1年もので年0.50%程度)の約4.8倍です。発行体は日本国政府のため、信用リスクの面では国内で最も安全性の高い金融商品の一つです。発行から1年を経過すれば、いつでも額面で中途換金できます。
10月募集分では、変動10年の初回利率(年2.05%)が固定3年(年2.07%)をわずかに下回っています。変動10年の特徴は、半年ごとに利率が見直され、市場金利が上がれば利率も上がる点にあります。
- 元本は国が保証(額面100%)
- 発行後1年経過すればいつでも中途換金可(直近2回分の利子×0.79685が差し引かれる)
- 1万円から購入可能
- 利子には一律20.315%(所得税+住民税)が源泉徴収
出典:マネイロ|個人向け国債の金利推移~2026年最新データと今後の見通し
2025年度(2025年4月〜2026年3月)の個人向け国債の年間発行額は、 19年ぶりの高水準となる6兆円超に達しており、注目度が高まっています。
出典:アセットマネジメントOne|国債金利の上昇により人気の高まる個人向け国債
種類や購入額に迷ったら、FPに相談する方法も
個人向け国債は仕組みがシンプルな商品です。一方で、どの種類をいくら購入するか、預金や投資信託などほかの資産とどう配分するかは、家計の状況によって変わります。退職金やまとまった預金の置き場所を考えている方は、FP(ファイナンシャルプランナー)に相談するのも一つの方法です。
- 保険だけでなく、国債・資産運用など幅広い金融相談に対応
- 担当FPの口コミ・プロフィール・実績を事前に確認してから予約できる
- 完全オンラインで外出不要、全国どこからでも相談可能
- 相談満足度98.6%・相談申込10万件以上の実績
FP相談の利用者の声として、次のようなものがあります。あくまで投稿者個人の感想です。
子どもの教育費の準備について相談したとき、てっきり保険を勧められると思っていたら、確実な資金として国債を提案されました。元本保証で使う時期に合わせて準備できると聞いて、なるほどと思いました。
基本的な条件は同じ。差が出るのはキャンペーン
個人向け国債は財務省が発行する商品のため、金利や元本保証などの基本的な商品条件は、どこで購入しても同じです。差が出るのは、金融機関が独自に実施する現金プレゼントなどのキャンペーンです。キャンペーンの対象になれば、実質的な受取額に差が出ます。
キャンペーンには購入金額の条件が付くのが一般的です。2026年10月7日時点では、10月募集分の現金プレゼントは500万円以上の購入が対象です。購入金額別の具体例は次の章で紹介します。
購入金額別・キャンペーン例(2026年10月募集分)
2026年10月7日時点で、10月募集分を対象に現金プレゼントを実施しているのは、9月から続くSMBC日興証券のキャンペーンのみです。
購入金額別キャンペーン例
| 購入金額の目安 | 購入先 | キャンペーンのポイント |
|---|---|---|
| 500万円未満 | 該当なし | 10月募集分では、この金額帯を対象とした現金プレゼントはありません。楽天証券では常設の「ハッピープログラム」で、買付金額3万円ごとに楽天ポイントが1ポイント付きます。還元率は0.003%程度です。 |
| 500万円以上 | SMBC日興証券 | 2026年9月3日〜10月30日の「9月-10月個人向け国債キャンペーン」です。申し込み不要の自動エントリーで、10月募集分の固定3年(第197回)・固定5年(第187回)・変動10年(第199回)も対象です。500万円以上の購入で現金プレゼントの対象となり、以降100万円増えるごとに金額が加算されます(上限なし)。たとえば変動10年を500万円購入した場合は7,000円、固定3年を500万円購入した場合は4,000円です。入金は募集月の翌々月中旬の予定です。 |
| 1,000万円以上 | SMBC日興証券 | 同じキャンペーンで、金額がさらに加算されます。たとえば変動10年を1,000万円購入した場合は16,000円です。退職金など、まとまった資金で購入する場合は、現時点では有力な選択肢です。プレゼント金額は変動10年・固定5年・固定3年の順に高く設定されています。 |
※2026年10月7日時点の情報です。キャンペーン内容や条件は変更される場合があるため、購入前に各社の公式サイトをご確認ください。
8月募集分まで実施されていた次のキャンペーンは、いずれも2026年8月31日に終了しました。
- 野村證券(1,000万円以上・10年債と5年債のみ対象)
- SBI証券×SBI新生銀行の共同キャンペーン(100万円以上の購入とSBIハイパー預金の新規開設で現金3,000円)
- 楽天証券・楽天銀行の同時開設で現金1,000円
みずほ証券の現金プレゼントは2026年6月募集分、SBI証券の「個人向け国債デビュープログラム」は2026年7月募集分で終了しています。
SBI証券は例年、利率の公表日から募集開始日までの間に翌月分のキャンペーンを告知していますが、10月募集分の告知はありません(2026年10月7日時点)。野村證券・大和証券・みずほ証券・三菱UFJモルガン・スタンレー証券・楽天証券・マネックス証券・三菱UFJ eスマート証券でも、10月募集分を対象とするキャンペーンは発表されていません。
個人向け国債は、証券会社だけでなく、りそな銀行やJAバンクなどの銀行窓口でも購入できます。対面で相談しながら手続きしたい方には選択肢になります。銀行窓口の現金プレゼントは証券会社に比べて限られることが多いため、キャンペーンを重視するなら証券会社も比較しましょう。
キャンペーン利用時の3つの注意点
SMBC日興証券のキャンペーンでは、保有している個人向け国債を中途換金し、その資金で新たに購入した場合、売却した金額が対象金額から差し引かれます。キャンペーンによっては、新たに用意した資金での購入が対象となる場合があります。
10月募集分の場合、2026年10月1日〜11月12日(約定日ベース)に売却した個人向け国債の額面金額を購入金額から差し引いて、対象金額が計算されます。
現在実施中のSMBC日興証券のキャンペーンは固定3年も対象です。一方、8月募集分まで実施されていた野村證券のキャンペーンは、10年債・5年債のみが対象でした。購入前に対象商品を確認しましょう。
受け取った現金やポイントは、税務上「一時所得」として課税対象になる場合があります。一時所得には年間50万円の特別控除があるため、金額によっては課税されないこともあります。高額のプレゼントを受け取る場合や、ほかにも一時所得がある場合は、確定申告が必要かどうか確認しておきましょう。
どの種類を選べばいい?簡単な目安
個人向け国債には3種類あります。どれを選ぶかは、「いつまで使わないお金か」「今後の金利をどう考えるか」で変わります。
3種類の特徴と向いている方
| 種類 | 金利(10月募集) | こんな方に |
|---|---|---|
| 固定3年 | 年2.07% | 2〜3年以内に使う予定のお金(住宅の頭金・進学費用など)を運用したい方に |
| 固定5年 | 年2.39% | 現在の金利を5年間固定したい方に。定年後の生活費の備えにも |
| 変動10年 | 年2.05%(初回) | 今後の金利上昇に備えたい方に。半年ごとに利率が見直され、市場金利が上がれば利率も上がる |
出典:財務省|固定3年(第197回)の発行条件/固定5年(第187回)/変動10年(第199回)
金利の高さだけで選ぶのではなく、資金を使う時期や今後の金利動向も考えて選びましょう。市場金利が上がれば、半年ごとに見直される変動10年の利率も上がります。反対に、金利が横ばいや低下に向かう場合は、購入時の利率を満期まで固定できる固定5年のほうが有利です。
銀行勤務20年の筆者が考える、個人向け国債の活用方法
「金利が物価の上昇率に届かないなら意味がない」と考える方もいるかもしれません。まとまったお金をすぐには使わないものの、株式投資のリスクは取りたくない方にとって、現在の金利水準の個人向け国債は選択肢の一つになります。
資産設計の基本は、お金を目的別に分けて考えることです。個人向け国債は、次のうち「守るお金」の置き場所に向いています。発行から1年間は原則として中途換金できませんが、1年を経過すれば元本割れせずに中途換金できるためです。
- 短期資金:日常生活費(使うお金)
- 中期資金:2~5年以内に使うお金(守るお金)
- 長期資金:10年以上は使う予定のないお金・老後資金(増やすお金)
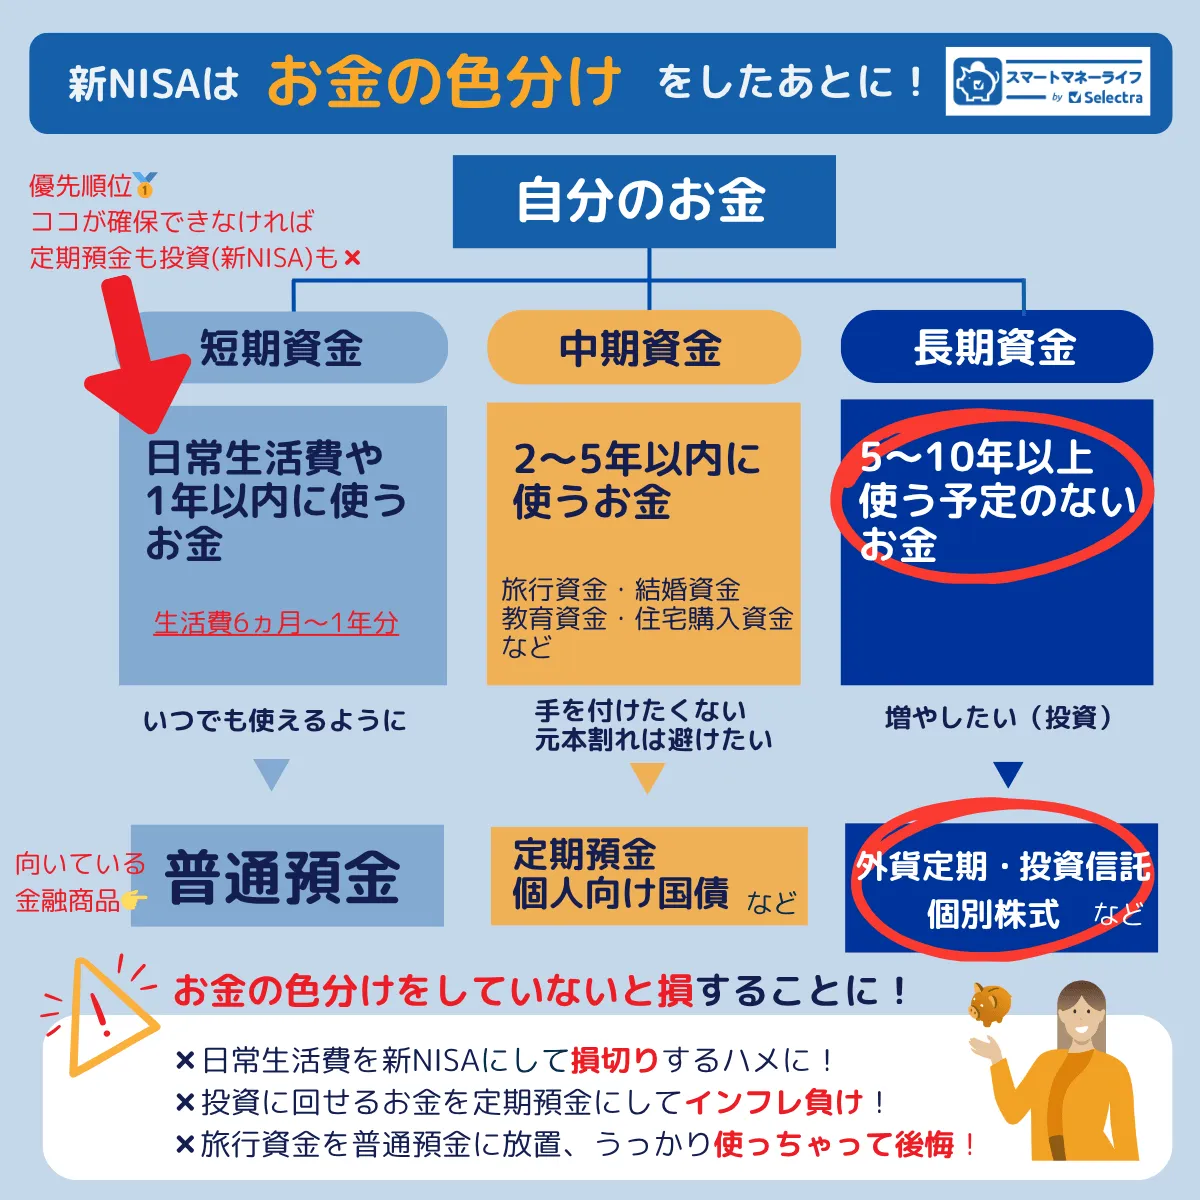
インフレへの備えとしては、「守るお金」に加えて、リスクを取れる範囲で株式や投資信託を組み合わせることも大切です。全財産を個人向け国債で運用すればよいというわけではありません。資産全体の中で個人向け国債に担わせる役割を決めておくことが、活用の出発点になります。
個人向け国債の金利が上昇している背景
個人向け国債の利率は、市場で取引される国債の利回りをもとに決まります。10年物国債の利回りは、2026年10月6日時点で年3.103%まで上昇しました。10月募集分の利率が上がったのも、9月から10月にかけて市場の利回りが上昇したことが背景にあります。
市場の利回りが上がっている背景の一つは、日銀がマイナス金利を解除し、国債の買い入れを減らしていることです。政府も、国債の販売先を多様化するため、個人による国債の保有を広げる取り組みを進めています。
こうした背景も、個人向け国債の注目度が高まっている理由の一つです。
出典:財務省|国債金利情報/読売新聞|政府、国債の販売先の多様化進める/衆議院議員 伊藤達也|高市総理に資産運用立国議連の提言申入れ/自由民主党|国債の安定消化に向けた取組み
個人向け国債でよくある質問
個人向け国債の購入先やキャンペーンについて、よく寄せられる質問に回答します。
A. 2026年10月募集分では、500万円以上ならSMBC日興証券のキャンペーンが対象です。500万円未満は、どこで購入しても受取額はほとんど変わりません。金利などの基本的な商品条件は購入先を問わず同じで、差が出るのは各社独自のキャンペーンです。詳しくは購入金額別・キャンペーン例で解説しています。
A. 受け取った現金やポイントは、税務上「一時所得」として課税対象になる場合があります。一時所得には年間50万円の特別控除があるため、金額やほかの一時所得によっては課税されないこともあります。
A. 発行から1年を経過すれば、いつでも額面(100%)で中途換金できます。換金時には、直近2回分の利子×0.79685に相当する金額が差し引かれます。発行から1年間は、原則として換金できません。
A. 「いつまで使わないお金か」と「今後の金利をどう考えるか」で判断します。現在の金利を5年間固定したい方には、固定5年(10月募集分は年2.39%)が向いています。変動10年の初回利率は年2.05%と固定5年を下回りますが、半年ごとに利率が見直されるため、今後の金利上昇に備えたい方の選択肢になります。詳しくはどの種類を選べばいい?簡単な目安で解説しています。
A. 2026年10月時点の金利だけを比べると、個人向け国債の固定5年(年2.39%)が、ネット銀行の1年もの定期預金の上位例(年1.87%)を上回ります。ただし、条件や手間は異なります。ネット銀行の高金利は新規口座開設や新規資金が条件のものが多く、満期のたびに預け先を見直す必要があります。個人向け国債は発行体が日本国政府で、発行から1年を経過すればいつでも中途換金できます。
銀行預金と個人向け国債をどう使い分ける?
2026年8月の全国コアCPI(生鮮食品を除く総合)は前年同月比+1.7%、生鮮食品とエネルギーを除いた総合指数は前年同月比+1.9%でした。春闘の賃上げ率も3年連続で5%を超えており、物価の上昇が続いています。
物価の上昇率が預金金利を上回る場合、預金の実質的な購買力は低下します。普通預金は年0.40%程度、メガバンクの1年もの定期預金は年0.50%程度で、いずれも現在の物価の上昇率を下回っています。
個人向け国債の固定5年(年2.39%)は、税引後の手取りで年1.90%程度です。コアCPI(+1.7%)を上回り、生鮮食品とエネルギーを除いた総合指数(+1.9%)とほぼ同じ水準のため、インフレへの備えの一つになり得ます。
出典:総務省統計局|消費者物価指数(CPI)全国(2026年8月分・2026年9月18日公表)
ネット銀行の定期預金も比較材料になります。同じ銀行預金でも、メガバンクとネット銀行では定期預金の金利水準が大きく異なります。ネット銀行の中には、新規口座開設者向けなどの条件付きで、1年ものの定期預金金利が年1%台後半のところもあります。
ネット銀行 定期預金(1年もの)金利の上位例(2026年10月15日時点)
| 銀行 | 1年金利(税引前) | 種別 |
|---|---|---|
| SBJ銀行 | 年1.87% | 新規口座開設者向けの「はじめての定期預金」。どなたでも預け入れできる「みんなの定期預金」は年1.70% |
| あおぞら銀行 | 年1.40% | 通常金利(BANK支店・50万円以上) |
| UI銀行 | 年1.25% | 通常金利(2026年10月14日に年1.10%から引き上げ。年1.50%のキャンペーンは2026年9月30日で終了) |
出典:UI銀行|キャンペーン/あおぞら銀行|金利一覧/SBJ銀行|円預金金利
2026年10月募集分の固定5年(年2.39%)は、ネット銀行の1年もの定期預金の上位例(年1.87%、SBJ銀行・新規口座開設者向け)を0.52%上回っています。ただし、ネット銀行の高金利は新規口座開設や新規資金が条件のものが多く、満期のたびに預け先を見直す必要があります。その分、1年ごとに金利の高い預け先を選び直せるという面もあります。
個人向け国債は、発行体が日本国政府で、発行から1年を経過すればいつでも額面で中途換金できます。預け先を見直す手間をかけたくない方には、管理しやすい選択肢です。どちらか一方に決めるのではなく、資金を使う時期や手間も含めて使い分けましょう。
個人向け国債をどの種類で、いくら購入するか。預金や投資信託など、ほかの資産とどう組み合わせるか。こうした判断は、家計の状況やライフプランによって変わります。
退職金やまとまった預金の置き場所を考えている方など、購入額や資産全体とのバランスを考えたい方は、FP(ファイナンシャルプランナー)に相談して整理するのも一つの方法です。
※本コラムは2026年10月7日時点の情報をもとに作成しています。金利・キャンペーン条件は変更される場合があります。投資の最終判断はご自身でお願いします。本コラムは特定の金融商品への投資を勧誘するものではありません。