ジブラルタ生命がやばいと言われる理由│不祥事ニュースと業務停止命令
不祥事ニュースの概要
2026年10月9日:金融庁が業務停止命令
金融庁は2026年10月9日、ジブラルタ生命に保険業法に基づく業務停止命令と業務改善命令を出しました。同じグループのプルデンシャル生命にも同じ期間の業務停止命令が出され、親会社のプルデンシャル・ホールディング・オブ・ジャパンには業務改善命令が出されました。
金融庁が保険会社などに対し、業務の一部を一定期間止めるよう命じる行政処分です。保険会社の免許の取り消しに次ぐ重い処分とされます。生命保険会社への業務停止命令は、2019年のかんぽ生命以来と報じられています。
加入中の人に関係すること
| 内容 | |
|---|---|
| 止まること | 新しい保険の販売(保険募集)と、新しい契約の締結。期間は2026年10月13日〜2027年1月31日 |
| 続くこと | 加入中の保険の保障、保険金の支払いなど、販売以外の業務 |
| 会社に求められたこと | 2026年11月30日までに業務改善計画を金融庁に提出し、その後は3カ月ごとに進み具合を報告する |
加入中の保険が、今回の処分でなくなったり、保障が減ったりするわけではありません。
金融庁が問題視した主な点は次のとおりです。
- 2001年の営業開始当時はプルデンシャル生命の出身者が経営陣の中心で、同社と似た採用・育成・販売の仕組みを取り入れてきた
- 即戦力を重視し、営業社員(ライフプラン・コンサルタント)個人の人脈を最大限に使った営業が一定程度行われ、本部や上司が把握できない「密室化された関係」につながった
- 新規契約の獲得に偏った報酬制度を課題と認識しながら、業績の低下を懸念して見直しが不十分なままだった
- プルデンシャル生命が2月に営業自粛を決めた一方で、ジブラルタ生命でも同様の事案が多数発覚していたのに、営業自粛などの緊急的な措置を検討していなかった
- 担当する顧客を「会社の顧客」ではなく「自分の顧客」とみなす意識が営業社員の間に広がり、退職した営業社員による顧客情報の不正な持ち出しも起きていた
グループの補償の進捗(9月16日時点)では、1月以降に寄せられた申し出のうち、ジブラルタ生命分は57名・4.1億円が補償の支払い対象になっています。
ジブラルタ生命が「やばい」と言われる理由は、主に3点あります。
ジブラルタ生命が「やばい」と言われる理由3選
- 元社員による金銭詐取事件
元社員による金銭詐取事件をはじめとした不祥事が複数発覚していること。 - グループ全体のガバナンス(企業統治)の問題
グループ会社であるプルデンシャル生命で発覚した組織的な金銭詐取事件にも関連しており、グループ全体のガバナンス(企業統治)の問題として広く認識されていること。 - 完全歩合制(フルコミッション)の営業スタイル
両社に共通する完全歩合制(フルコミッション)の営業スタイルが、不正の温床になったと指摘されていること。
ジブラルタ生命は 「ライフプラン・コンサルタント(LC)」と呼ばれる担当者がお客様と強い信頼関係を築くビジネスモデルであるがゆえに、その信頼を悪用した不正が起きやすい構造でもあると問題視されています。信頼関係が商品そのものとも言える保険ビジネスにおいて、今回の問題がジブラルタ生命、保険業界に与えるダメージは深刻と言われています。
ジブラルタ生命の保険商品そのものに問題があるわけではありません。今回の不祥事はあくまで一部の社員・元社員による個人的な不適切行為であり、保険契約の有効性や保険金の支払い能力には、現時点で問題は出ていません。
「ジブラルタ生命はやばい」という今回の不祥事だけに引っ張られず、契約内容と自身の状況を冷静に見極めることが重要です。
他の保険会社についても不祥事や経営リスクを比較しておきたい方は、▶危ない保険会社ランキングもあわせてご確認ください。
不祥事ニュースを時系列で解説
2026年10月9日現在、ジブラルタ生命の金融詐取事件を時系列で整理しました(内容詳細は▶をタップ)。
2025年7月4日:ジブラルタ生命が元社員の金銭不正受領(約5,800万円)を公表
神戸支社の元社員(懲戒解雇済)が、在職中から退社後にかけ「社員のみが利用できる高利回りの投資口」や「FX・仮想通貨への投資」を騙り、顧客9名から計約5,800万円を不正に預かっていた事案を公表しました。
2026年1月15〜16日:プルデンシャル生命「31億円規模」の巨額不祥事発表、社長引責辞任へ。ジブラルタ生命も同日別件を発表
プルデンシャル生命:社員や元社員100人以上が、1991年〜2025年の長期間にわたり、約500人の顧客に対して架空の金融商品への投資を持ちかけるなどし、計約31億円の金銭を不適切に受け取っていたと発表。この問題の責任を取り、間原寛社長兼CEOが2月1日付で引責辞任することが決まりました。
ジブラルタ生命:同日の1月16日、福岡西支社の別の元社員が「投資運用名目」で顧客15名から計約5,800万円を不正受領していた新たな事案を公表。グループ内での相次ぐ不祥事として問題視され始めます。
2026年2月:プルデンシャル生命が「90日間の新規営業自粛」を開始
プルデンシャル生命はガバナンス体制の見直しと再発防止のため、2月9日から90日間の新規契約の販売活動自粛に踏み切りました。また、被害救済のための「お客さま補償委員会」や第三者委員会を設置しました。
2026年4月22日:プルデンシャル生命が営業自粛を「180日間延長」と発表。ジブラルタ生命の事案も窓口へ
プルデンシャル生命は記者会見を開き、抜本的な構造改革にはさらに時間が必要として、営業自粛期間を180日間延長(11月5日まで継続)すると発表しました。
また、同社に設置された特設窓口に寄せられた約700件の申し出のうち、「約70件はグループ会社であるジブラルタ生命に関するもの」であることも公表され、ジブラルタ生命側でも水面下で被害相談が広がっている実態が浮き彫りになりました。
これらの事案はいずれも、ジブラルタ生命の営業職員(ライフプラン・コンサルタント)による金銭の不正取得が原因であり、特設窓口へ寄せられた約70件を含めると、ジブラルタ生命に関連する被害疑いは数十件規模にのぼります。
2026年5月26日:グループ決算で「補償費用55億円」の特損を計上、金融庁の検査も進行
プルデンシャル・ホールディングス・オブ・ジャパンが発表した2026年3月期決算にて、傘下生保2社の金銭詐取をめぐる顧客への補償費用として「計約55億円の特別損失」を計上したことが判明しました。
内訳:プルデンシャル生命が約47億円(当初の31億円から補償対象を広げたため拡大)、ジブラルタ生命が約7億6,000万円。
現状:プルデンシャル生命の純利益は前期比52.0%減と半減。現在、金融庁が保険業法に基づく「立ち入り検査」に段階的に着手しており、営業活動の実態やグループの管理態勢について調査が進められています。
2026年7月24日:グループの補償の進捗を公表
1月以降に寄せられた申し出のうち、ジブラルタ生命分は24名・1.7億円が補償の支払い対象になりました(7月8日時点)。
2026年10月8日:プルデンシャル生命が調査報告書を公表
プルデンシャル生命の社外特別調査委員会が報告書を公表しました。同日公表のグループの補償の進捗では、ジブラルタ生命分の補償の支払い対象は57名・4.1億円になりました(9月16日時点)。
2026年10月9日:金融庁が業務停止命令(10月13日〜2027年1月31日)
金融庁が、保険業法に基づく業務停止命令と業務改善命令を出しました。2026年10月13日から2027年1月31日まで、新しい保険の販売と契約の締結が止まります。プルデンシャル生命にも同じ期間の業務停止命令、親会社のプルデンシャル・ホールディング・オブ・ジャパンには業務改善命令が出されました。
不祥事の背景:フルコミッションと知人営業
ジブラルタ生命がやばいと批判される背景には、営業・報酬制度の構造があります。
完全歩合制(フルコミッション)
ジブラルタ生命では、基本給ではなく保険商品の販売成績が直接年収に連動する完全歩合制(フルコミッション)が採用されています。
保険商品を売れば売るほど収入が増え、売れなければ生活が成り立たない。この構造が、営業職員に過度なプレッシャーをかけ「とにかく契約を取る」という短期的な行動を助長しやすい環境を生み出していると指摘されています。
ジブラルタ生命の親会社である米プルデンシャル・ファイナンシャルのCEOも、2026年4月のアナリスト向け説明会で「フルコミッションモデルは短期的な行動を促し、現場の収入の不安定性を生んでいる」と問題を認め、見直しを示唆しています。
(出典:日経新聞│米プルデンシャル「今後も日本に注力」金銭詐取、910億円減益要因に)
「知人営業」が招く人間関係リスク
入社後にまず求められるのが、知人・友人・家族への営業活動です。筆者(元銀行員)自身も、ジブラルタ生命に転職した元同僚が職場の旧知に営業をかけている、という話を複数耳にしたことがあります。
この「知人営業」は、担当者にとって最初の顧客を獲得しやすい手法である一方、断りにくい人間関係を利用した勧誘になりやすく、契約者側が内容を十分に理解しないまま加入してしまうリスクをはらんでいます。口コミで見られる「友人の紹介で断れなかった」「人間関係を人質にされた感覚」という声は、この構造から生まれていると考えられます。
ジブラルタ生命はやばい?│契約者が確認すべき3つのこと
Q. 自分の担当者が不正関与者か確認できる?
ジブラルタ生命は不正関与者の実名を公表していないため直接の確認はできません。
プライバシー保護や警察の捜査への協力という観点から、金銭の不正受領を行った元社員の実名は公に開示されていません。自分の担当者(過去・現在)に不審な動きがなかったか、提示された書類が本物かどうかを確認したい場合は、ジブラルタ生命の専用窓口へ直接問い合わせて個別に確認する必要があります。
ジブラルタ生命保険株式会社 コールセンター
0120-87-4165(通話料無料)
受付時間:平日 9:00〜18:00、土曜 9:00〜17:00(日曜・祝日・年末年始を除く)
※ジブラルタ生命保険│弊社元社員による金銭の不正受領について(2026年1月16日)
Q. 被害の可能性がある場合の相談窓口は?
プルデンシャルグループ共通の「お客さま補償委員会」専用窓口、またはジブラルタ生命のコールセンターへ相談しましょう。
ジブラルタ生命では、今回の不祥事(保険契約とは直接関係のない「高利回りの投資話」「金銭の預かり」など)に関して、プルデンシャルグループ共通の特設窓口、および自社の窓口で受け付けを行っています。少しでも心当たりがある場合は、速やかに以下の窓口へ相談することをおすすめします。
「お客さま補償委員会」プルデンシャルグループ特設問い合わせ窓口
0120-473-160(国内・通話料無料)
受付時間:平日 9:00〜18:00、土曜 9:00〜17:00
ジブラルタ生命 カスタマーサービスセンター
0120-157-125(通話料無料)
受付時間:平日 9:00〜18:00、土曜 9:00〜17:00
※保険証券や、不審な案内があった際の書類・メモなどを用意しましょう。
※プルデンシャル・ホールディング・オブ・ジャパン│お客さま補償委員会について
はい、コールセンターへ連絡することで、担当者(ライフプラン・コンサルタント)の変更を申し出ることができます。
ジブラルタ生命の公式ホームページには、担当者変更手続きに関する直接的な専用ページの記載はありません。しかし、コールセンターへ直接事情を伝えることで、担当者の変更(引き継ぎ)を依頼することが可能です。
ジブラルタ生命 コールセンター(お問い合わせ窓口)
一般のお客さま:0120-37-2269(通話料無料)
教職員のお客さま:0120-37-9419(通話料無料)
旧エジソン生命のご契約:0120-981-088(通話料無料)
旧スター生命のご契約:0120-160-414(通話料無料)
受付時間:平日 9:00〜18:00、土曜 9:00〜17:00(日・祝日・年末年始を除く)
※ジブラルタ生命保険│お問い合わせ(コールセンター窓口一覧)
Q. 不祥事後も保険金の支払いは大丈夫?
2026年10月9日に金融庁が出した業務停止命令で止まるのは、新しい保険の販売と契約の締結です。加入中の保険の保障や保険金の支払いは続きます。
公表資料で確認できる範囲では、支払余力・格付けとも健全性の目安を上回る水準にあります。
新基準で公表されたソルベンシー・マージン比率は183.7%(2026年3月末時点・単体)で、新基準で金融庁の早期是正措置の対象となる100%を上回っています。同社が開示している格付はR&I「AA」、S&P「A+」(同社の表記で2026年5月26日現在)です。2025年度に計上された7.6億円の補償費用は、同年度の基礎利益1,100億円・当期純利益1,509億円と並べて規模を確認できます。
各数値の出典、旧基準の数値と比較できない理由、生命保険契約者保護機構による補償の仕組みについては、▶ジブラルタ生命は潰れる可能性がある?|ソルベンシー・マージン比率で詳しく解説しています。
ジブラルタ生命はやばい?|解約の判断基準
今回の不祥事は保険商品自体の問題ではないため、契約の有効性には影響しません。
今回の問題は、ジブラルタ生命の営業社員が個人で行った「会社の制度・保険業務とは関係のない不適切行為」と公表されています。感情的になって解約や他社への乗り換えを行うと、元本割れが発生したり、年齢や健康状態の理由で他社に好条件で再加入できなくなったりするリスクがあります。以下の基準を参考に冷静に判断しましょう。
- 契約中の保険が、現在の自分のライフプランや必要な保障に合致しているか
- 会社・担当者への信頼:今の担当者を信頼できるか、会社の再発防止策を静観できるか
ジブラルタ生命が「やばい」と感じ、不安がある場合は、複数の保険会社を扱う中立的な保険相談窓口に無料で相談してみることをおすすめします。
口コミで解約の話が多いこともあり、ここでは手続きの窓口と、解約前に確認しておきたい点を1か所にまとめます。
解約の申し出先と手続きの流れ
解約の申し出先は、担当のライフプラン・コンサルタント(LC)またはコールセンターです。担当者からはペーパーレスでの手続き、コールセンターからは書類の郵送による手続きが案内されます。
一部の契約は、来店や書類の郵送をせずに電話だけで解約できる「電話解約サービス」の対象です。外貨建個人年金保険(一時払)や外貨建養老保険(一時払)などが対象ですが、対象外の保険種類もあります。利用にあたっては次の条件があります。
- 契約者本人からの連絡であること(代理人からの申し出は対象外)
- 契約者が成年に達していること
- 保険証券と、契約者本人名義の預金通帳を手元に用意すること
ジブラルタ生命のコールセンター
| 窓口 | 電話番号 | 受付時間 |
|---|---|---|
| 一般のお客さま | 0120-37-2269 | 平日9:00〜18:00/土曜9:00〜17:00 |
| 教職員のお客さま | 0120-37-9419 | 平日9:00〜18:00/土曜9:00〜17:00 |
| 金融機関経由でご契約のお客さま | 0120-59-2269 | 平日9:00〜18:00/土曜9:00〜17:00 |
日曜・祝日・年末年始は受付していません。解約返戻金の目安は、契約者向けの「Myページ」で試算できる場合があります。ただし対象は一部の商品に限られ、試算できない契約は担当者またはコールセンターへの確認が必要です。
- ジブラルタ生命保険|電話解約サービスでのお手続き
- ジブラルタ生命保険|解約したい。Myページで解約返戻金を知りたい。
解約する前に確認したい3点
解約そのものより、解約したときに手元に戻る金額のほうが読みにくいのがジブラルタ生命の商品の特徴です。加入している商品によって、次の3点が効いてきます。
- 低解約返戻金型は、払込期間中の解約返戻金が抑えられている:主力の米国ドル建 終身保険(低解約返戻金型)は、保険料払込期間中の解約返戻金を低く抑えることで毎月の保険料を安くする仕組みです。払込満了前に解約すると、戻る金額は払い込んだ額を下回ります
- ドル建ての解約返戻金は米ドル建て:円で受け取る場合、受取額はそのときの為替レートで変わります。円安のタイミングでは円換算額が増え、円高のタイミングでは減ります
- 所定期間内の解約には解約控除がある:契約日からジブラルタ生命所定の期間内に解約した場合、責任準備金から解約控除が差し引かれます
為替と費用の詳しい内訳は、後述の「ジブラルタ生命のドル建て保険|為替リスクと手数料」にまとめています。
なお今回の不祥事は営業社員個人による行為として公表されており、契約の有効性そのものには影響しません。
ジブラルタ生命は潰れる可能性がある?|ソルベンシー・マージン比率
不祥事の報道が続いたことで、「ジブラルタ生命は潰れるのではないか」「このまま契約を続けて大丈夫か」「なんとなく怖い」と感じている方は少なくありません。
ただし、不祥事の深刻さと、保険会社が契約どおり保険金を払えるかどうかは、別の指標で測ります。ここでは前者ではなく後者、つまり支払余力・格付け・損失の規模を、ジブラルタ生命が公表している数字で確認します。
ジブラルタ生命の財務・健全性に関する主な指標
| 指標 | 数値 | 時点 |
|---|---|---|
| ソルベンシー・マージン比率 | 183.7%(新基準・単体) | 2026年3月末 |
| 保険金支払能力格付(R&I) | AA | 2026年5月26日現在 |
| 保険財務力格付け(S&P) | A+ | 2026年5月26日現在 |
| 基礎利益 | 1,100億円(前年度比21.8%減) | 2025年度 |
| 当期純利益 | 1,509億円(前年度比28.8%増) | 2025年度 |
| 保険料等収入 | 1兆4,336億円(前年度比10.9%増) | 2025年度 |
| 総資産 | 9兆7,266億円(前年度末比7.8%減) | 2026年3月末 |
| 保有契約件数 | 約553万件 | 2026年3月末 |
| お客さま補償費用(特別損失) | 7.6億円 | 2025年度 |
①支払余力を示すソルベンシー・マージン比率は新基準で183.7%
ソルベンシー・マージン比率は、大災害や株価暴落など通常の想定を超える事態が起きたときに、保険会社がどれだけ支払いに耐えられるかを示す指標です。2025年度決算から経済価値ベースの新しい基準で計算されるようになり、新基準では100%を下回ると金融庁による早期是正措置の対象になります。
ジブラルタ生命が2026年8月27日に公表した2025年度末(2026年3月末)の数値は183.7%(単体。連結は185.2%)で、新基準の目安である100%を上回っています。同社は「基準の見直し後におきましても、当社の財務の健全性は十分な水準を維持しております」と説明しています。
2025年12月末(2025年度第3四半期)までは旧基準で計算されており、旧基準による直近の数値は998.8%(旧基準の目安は200%以上)でした。
同社の資料によると、新基準は「経済価値ベースの評価方法への変更、リスク計測の厳格化等」による計算基準の見直しを反映したもので、計算方法が異なるため旧基準の数値と並べて比較することはできません。
②同社が開示している格付はR&I「AA」・S&P「A+」
格付けは、第三者である格付機関が「契約どおり保険金を支払える確実性」を評価したものです。ジブラルタ生命が自社サイトで開示している格付は、次のとおりです(いずれも同社の表記で2026年5月26日現在)。
- R&I(格付投資情報センター)保険金支払能力格付:AA
- S&Pグローバル・レーティング 保険財務力格付け:A+
ここに挙げたのは発行体である同社の開示に基づく記号と時点であり、各格付機関がその後に見直しを行ったかどうかまでを示すものではありません。格付は各機関の判断で随時変更されるため、最新の状況は各格付機関の公表資料で確認してください。
③補償費用7.6億円は、利益に対してどの程度の規模か
ジブラルタ生命は2025年度決算で、営業社員・元営業社員による金銭に関わる不適切な行為の影響を受けた可能性がある顧客への補償費用として、7.6億円を特別損失として計上しました。
同じ2025年度の基礎利益は1,100億円、当期純利益は1,509億円です。金額の大きさを比べるための参考として、両者を並べて確認できます。
決算資料では、この7.6億円について「予想される支払額の現時点での最善の見積り」であり、「今後の調査の進捗に応じて更新される可能性があります」と説明されています。補償の要否や金額は、第三者で構成される「お客さま補償委員会」が独立した立場で審査・判断するとされており、確定額ではありません。
なお同年度の総資産は9兆7,266億円で前年度末比7.8%減となっていますが、決算資料はその理由を、金融市場の変動に左右されにくい財務基盤を構築する目的で保有契約の一部を再保険会社に出再したためと説明しています。基礎利益の21.8%減についても、為替変動や運用資産残高の減少による利息配当収入の減少、変額保険(有期型)の増加に伴う責任準備金の積立増加が要因として挙げられています。いずれも補償費用とは別の要因です。
④万一のときは生命保険契約者保護機構がある
将来にわたって経営破綻が起きないと言い切れる保険会社は存在しません。そのため日本では、国内で営業するすべての生命保険会社が加入する「生命保険契約者保護機構」という制度が用意されています。
同機構によれば、生命保険会社が破綻した場合、破綻時点の補償対象契約の責任準備金等の90%までが補償されます。ただし高い予定利率が設定された契約(高予定利率契約)は補償割合が異なるため、自分の契約がどれに当たるかは個別の確認が必要です。
この制度は、破綻しても契約が完全に消えるわけではないことを意味します。一方で、契約時の条件がそのまま維持されることを保証するものでもありません。
⑤10月13日から業務停止命令。加入中の保険の保障は続く
業務停止命令で止まるのは、2026年10月13日から2027年1月31日までの新しい保険の販売と契約の締結です。加入中の保険の保障や保険金の支払いは、命令の対象ではありません。
業務停止命令は、会社の経営が行き詰まったことを示す処分ではありません。営業の仕組みや管理体制の問題に対して、改善を求めるための処分です。
ここまでの数字の整理
- 支払余力・格付け・利益の規模は、いずれも直近の公表資料で確認できる水準にある
- 補償費用7.6億円は確定額ではなく、今後更新される可能性がある
- 2026年3月末時点の新基準ソルベンシー・マージン比率は183.7%で、新基準の目安である100%を上回る
不祥事そのものへの評価と、保険金の支払い能力は分けて確認できます。上の数字を材料に、契約を続けるかどうかはご自身の状況に照らして判断してください。判断に迷う場合は、複数の保険会社を扱う中立的な窓口で意見を聞く方法もあります。
ジブラルタ生命とプルデンシャル生命の違い、PGF生命とは?
プルデンシャル生命との違い
ジブラルタ生命とプルデンシャル生命は、プルデンシャル・ホールディング・オブ・ジャパン株式会社の100%子会社として、同グループ内の兄弟関係です。
親会社(持株会社)は同じ兄弟会社ですが、「成り立ち」「顧客へのアプローチ方法」「得意な顧客層」が異なります。
経緯:プルデンシャル生命が1987年にゼロから立ち上げられたのに対し、ジブラルタ生命は破綻した日系生保(協栄生命等)の強固な地盤を引き継ぎ、外資系のノウハウを融合させて誕生した経緯があります。
顧客アプローチ:両社とも「知人の紹介」を通して顧客を広げていくことも多いですが、ジブラルタ生命は学校や官公庁といった「特定の組織(職域)」の中に深く入り込み、その中で信頼を勝ち得ていくルート営業スタイルを得意としています。
顧客層:プルデンシャル生命が個人富裕層対象で「都市型」なのに対し、ジブラルタ生命は全国の地方組織にも根を張る「地方型・密着型」と言われます。
| 比較項目 | ジブラルタ生命 | プルデンシャル生命 |
|---|---|---|
| 成り立ち | 日本の伝統的生保(協栄生命等)をプルデンシャルが買収・統合して誕生 | 米国プルデンシャルが1987年に日本でゼロから創業した純粋な外資スタイル |
| 主な営業職の名称 | ライフプラン・コンサルタント(LC) | ライフプランナー(LP) |
| 最大の強み・営業手法 | 職域(ルート)営業。学校、自衛隊駐屯地、官公庁などへ直接アプローチ。地方にも強い | 紹介(リファラル)営業。高額・富裕層向け。既存顧客からの紹介や、ドクター・経営者層の新規開拓 |
| 保有契約件数 | 約553万件(職域の基盤が広いため件数が多い) | 約471万件(1契約あたりの単価や保障額が大きい傾向) |
PGF生命とは
PGF生命(プルデンシャル ジブラルタ ファイナンシャル生命)は、プルデンシャル生命・ジブラルタ生命と同じく、プルデンシャル・ホールディング・オブ・ジャパンの傘下にある生命保険会社です。2026年10月9日の業務停止命令はPGF生命には出ていません。ただし金融庁は、親会社への処分の理由の中で、PGF生命でも委託先の代理店への出向者を通じた不適切な情報の取得・持ち出しがあったことを挙げています。
ジブラルタ生命の評判と口コミ
ジブラルタ生命の評判口コミについて、みん評・Yahoo!知恵袋・Xから集めたものを掲載します。
ジブラルタ生命の評判口コミを読むときに知っておきたいこと
- 2025年以降の不祥事ニュースで「ジブラルタ生命はやばい」という投稿は増えている
グループ会社であるプルデンシャル生命を含めて金銭詐取問題が報道されたことで、ネガティブな投稿が急増しています。 - 今回の不祥事は保険商品がやばいわけではない
「保険商品そのものの欠陥や問題」ではありません。営業社員が個人で行った「制度・保険業務とは直接関係のない不適切行為」として商品とは切り分けて考えましょう。 - 「会社全体」ではなく「担当者との個別体験」として捉える
ジブラルタ生命は「ライフプラン・コンサルタント(LC)」と呼ばれる担当者が個別に顧客に対応する、そもそも担当者とお客様の関係が近いビジネスモデル。担当者の質・相性・お客様側の受け止め方によって、LCの評価が大きく分かれることを理解しておきましょう。
みん評でのスコアと最近の投稿
みん評でのジブラルタ生命の総合評価は2.83で、投稿は140 件あります(2026年10月6日時点。うち投稿日が表示されているものは134 件)。内訳は保険料2.78・保障内容2.88・給付金額2.75・サポート2.85です。最新の口コミは2026年10月6日の投稿です。
2018年の投稿26 件は21 件が4点以上の高評価ですが、2025年以降の口コミで点数がついている15 件には4点以上がなく、低評価が中心です。協栄生命から契約を引き継いだ時期の話、2025年以降の不祥事を受けた話、担当者個人とのやりとりの話が同じ一覧に混ざって並んでいるため、投稿日にも注目して読むのがおすすめです。
たとえば2026年7月15日の口コミには、解約を申し出たあとの連絡について、投稿者が不満を感じた体験が書かれています。
「会社含め、30年以上の付き合いなのに、解約の話をした途端に、対応が悪く、ほぼこちらから連絡しないと連絡がこなく、会社の分の解約は書類送るから、見ながら書いてくれれば… みたいな。」
(みん評・2026年7月15日の投稿)
2026年4月22日の口コミは、職域での勧誘と加入後のフォローについて書かれたものです。
「退職年齢も見えてきたので、押されて一つの保険に入りました。加入してからのアフターサービスはありません。」
(みん評・2026年4月22日の投稿)
あくまで投稿者個人の感想ですが、今回紹介した2件はどちらも、保険商品そのものではなく担当者とのやりとりについて書かれています。契約後の連絡方法と、解約を申し出るときの窓口を先に確認しておくと安心です。
悪い評判・口コミ
①担当者の対応・営業スタイルへの不満
「ジブラルタ生命の中年女性外交員に契約時に非常に不愉快な思いをしました。コールセンターを使用しないで、支部に直接電話をして、できれば役職のついた男性の担当者につないでもらい、その方にお会いし担当者の変更をお願いすることは可能でしょうか。」
(Yahoo!知恵袋)
「ジブラルタ生命の営業の方が学校に来て、「お話をしたい」としつこくて、「忙しい」と断っていましたが「それなら春休みにぜひ!」と日程が一応決まっています。が、断りたいです。「既に他社で保険加入していて、もう十分なので加入や変更は考えていません」と言ったのですが、「大丈夫です!お話だけでも」とのことです。」
(-Yahoo!知恵袋・教員)
「ジブラルタ生命で米国ドル建積立利率更新型終身保険をやっています。減額を希望しましたが、当初話していた金額より大幅に減額がされておりました。担当者に問い合わせても、「契約書は交わしている」「会社としての不備はない」「減額に伴う市場調整費が余分にかかった分の補填はできない」ばかりでした。すいませんの一言もなかったので信頼できなくなり、担当者を変更したいです。」
(Yahoo!知恵袋)
「ネットで知り合ったジブラルタ生命のFPからすすめられ、ジブラルタ生命に加入。最近私の雇用形態が変わり毎月の保険料を支払うのが難しくなった為その友人に短期解約の相談をしました。すると「短期で解約されると、保険をすすめた私にペナルティが課せられさらに3ヶ月間東京で毎日研修をさせられる。5月に結婚式があるからそれだけはやめて欲しい」と止められました。」
(Yahoo!知恵袋)
②解約・返戻金に関する悩み(不祥事への不安も含む)
「ジブラルタ生命の医療保険・家族保険・ドル建て介護終身保険(低解約返戻金型)に入っている。円安で支払額も増えており、今回の不祥事もあって解約を迷っている 。ドル建て介護終身保険は早期解約すると戻ってくる額も少なく迷っている。」
-Yahoo!知恵袋
「契約時1ドル100円、現在1ドル150円。800万円が解約返戻金ベースで1200万円になっているが、本質的に保険として全く増えていない。円安で助かっているだけで、プルデンシャルの不祥事もあり円安のうちに解約すべきか悩む。」
(Yahoo!知恵袋)
③教員・職域営業への不満
ジブラルタ生命は、破綻した協栄生命を引き継いだ歴史から、教員・公務員向けの職域営業に強みがあります。そのため、教員からのネガティブ投稿を生む一因にもなっています。
「小学校教師です。13年前に『ドル建てだと増える』『他の先生もやってる』と言われて400万円積立しました。現在の解約返戻金の利益は60〜70万円程度でガッカリ。13年間も保険会社に運用してもらったのにこの結果?しかも解約しにくい状況で困っています。」
(X・教員)
「ジブラルタ生命の保険レディが職員室に来て、断っても断っても来る。放課後の対応が本当にダルい。」
(X・教員)
④不祥事・信頼性への懸念
「プルデンシャルグループ傘下のジブラルタ生命でも詐欺が発覚したのか。もうこれただの巨大詐欺会社じゃん。」
(X)
「今回の不祥事もあり、なんとなく不信感が募り解約するか迷っています。」
(Yahoo!知恵袋)
良い評判・口コミ
「教員・ジブラルタ生命・400万円10年投資・結果70万円・解約しにくい設定、みたいなツイートが。嘘か商品の知識が乏しすぎるか。やらかした社員がいたのは事実かもしれないけど、私の担当はとても良い。実績も9年で1.6倍。匿名のXで言ってもだけど、ネットを妄信しないようにしましょうと。」
(X・@metron_fire)
以下はジブラルタ生命の契約者の声ではありませんが、専門家視点として参考になります。元国税局職員・お笑い芸人のさんきゅう倉田氏が、ジブラルタ生命のライフプラン・コンサルタント向けに講演を行い、Xに投稿したものです。
「ジブラルタ生命のライフプランコンサルタントさんに向けて講演しました。監修した冊子へのこだわりとセミナーを実施する前にやるべきことを話しました。冊子は中高生向けに作ったけど、大人ももらえます。ぜひお近くのLCの方に聞いてみてください。中身を見たらびっくりするくらいの仕上がり だよ。」
(X・@thankyoukurata)
「学校を辞めた後、保険代理店で比較してもらって『もっと良い』と言われた方に乗り換えた。でも騙されていた(計算ミスなどあり得なかった)し、加入後は代理店だからと質問にも答えてもらえずコールセンターに回され続けた。結局ジブラルタのほうが良かったと後悔している。」
(Yahoo!知恵袋)
評判・口コミまとめ
ジブラルタ生命の評判口コミでネガティブなものが多いのは事実ですが、その多くは「担当者(ライフコンサルタント)個人への不満」です。一方で、「お客様の商品理解度が不足しているせいで、不祥事をきっかけに何となく解約を迷うケース」も見受けられます。解約については冷静な見極めが必要です。
ジブラルタ生命の不祥事│生保業界の信頼を揺るがす大問題
金融庁は今回、親会社のプルデンシャル・ホールディング・オブ・ジャパンへの処分の理由の中で、グループ各社で起きた問題を「当グループのみならず、生命保険業界全体の信頼を失墜しかねない」重大な問題と位置づけました。経団連の筒井義信会長も10月8日の記者会見で、「業界の信頼を揺るがす事案が発生してしまっている」と述べています。
営業職員による金銭詐取は、第一生命など他の生命保険会社でも発覚してきました。ソニー生命でも顧客から金銭を借りるなどの不適切な行為が発覚し、金融庁が9月に立ち入り検査を始めたと報じられています。
【独自調査】生命保険の加入経路は「保険会社の営業担当」が57.8%で最多
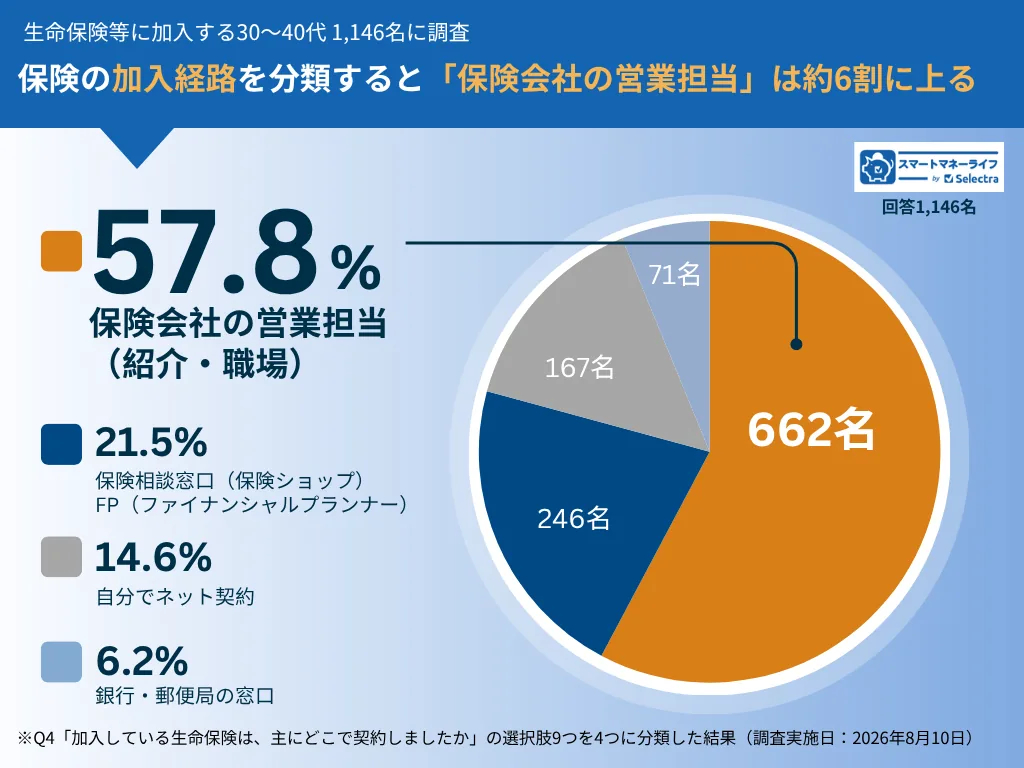
スマートマネーライフでは2026年8月、生命保険などに加入している全国の30〜49歳1,146名に、保険の加入経路を聞きました。
最も多かったのは、「保険会社の営業担当(知人や親戚の紹介・職場)」で57.8%(662名)でした。保険相談窓口やFPは21.5%、自分で調べてネットで契約した人は14.6%、銀行・郵便局の窓口は6.2%です。生命保険は長い間、営業職員から直接加入する人が多い商品です。
不祥事ニュースがきっかけで保険を見直した人は14.9%
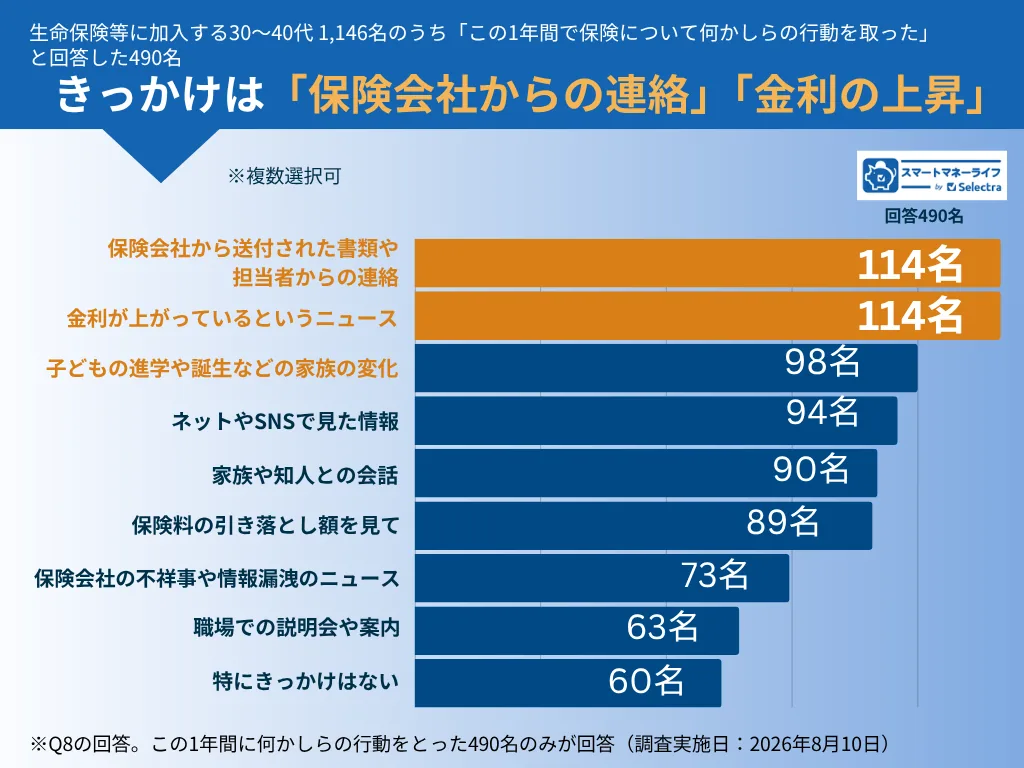
この1年に保険について何らかの行動をした490名に、そのきっかけを聞きました(複数回答)。最も多かったのは「保険会社から送付された書類や担当者からの連絡」と「金利が上がっているというニュース」で、いずれも114名(23.3%)です。
「保険会社の不祥事や情報漏洩のニュース」を挙げた人は73名(14.9%)で、9項目中7番目でした。
生保の加入経路が変わる可能性
この調査は、金融庁の業務停止命令が出る前の8月に行ったものです。夏の時点では、不祥事のニュースは保険を見直すきっかけの上位には入っていませんでした。
ただ、10月には生命保険会社2社に業務停止命令が出され、金融庁自身が「生命保険業界全体の信頼」に関わる問題だと位置づけました。スマートマネーライフ編集部では、お付き合いで営業職員から加入してきた人の中にも、自分で比べて選びたい、内容を理解してから決めたいと考える人が、今後増えていく可能性があると考えています。
選び方は、自分でどこまで調べられるかで分かれます。
- 自分で調べて決められる人:保険会社の公式サイトや比較サイトで保障内容や保険料を確かめ、オンラインで申し込む方法があります
- 何を比べればよいか分からない人、今の保障が合っているか確かめたい人:保険相談窓口で、複数の保険会社の商品を比べながら相談する方法があります
スマートマネーライフは、記事の根拠として独自調査のデータを使っています。
ジブラルタ生命とは?
ジブラルタ生命は、米国に本社を置く世界最大級の金融サービス機関「プルデンシャル・ファイナンシャル」グループの一員であり、プルデンシャル・ホールディング・オブ・ジャパン株式会社の100%子会社です。プルデンシャル生命とは、いわば兄弟会社の関係にあります。
2000年に経営破綻した日本の老舗生保「協栄生命保険」の更生手続きにおいて、米国プルデンシャル・ファイナンシャルがスポンサーとなり、2001年4月に営業を開始しました。
外資系グループならではの洗練されたドル建て商品や変額保険を扱いながらも、日本の伝統的な生保が持つ「強固な職域(教職員や自衛隊)」への強力なアクセス権を併せ持つ大手生命保険会社です。
会社概要
| 項目 | ジブラルタ生命(2026年最新) |
|---|---|
| 営業開始(日本) | 2001年4月(※前身の協栄生命は1935年創業) |
| 保有契約件数 | 約553万件(2026年3月末現在) |
| 支社数 | 88支社(全国7営業本部・2026年4月1日現在) |
| 格付け | S&P「A+」、R&I「AA」(2026年5月26日現在) |
ジブラルタ生命の特徴2選
ジブラルタ生命独自の強みを紹介します。
①教職員・自衛官・警察官など「特定の職域」に圧倒的に強い
ジブラルタ生命の最大の特徴は、前身である協栄生命や旧AIGスター・エジソン生命から引き継いだ、日本の公務員・準公務員層における圧倒的なシェアです。
教職員(学校関係者)への強さ:公益財団法人「日本教育公務員弘済会(日教弘)」の提携保険会社となっており、全国の小・中・高校の職員室へ日常的に訪問できる特別な資格・ルートを持っています。日本の先生たちの多くがジブラルタ生命、あるいは旧協栄生命の保険に加入していると言われるほどです。
自衛隊・警察への強さ:全国各地の自衛隊駐屯地や警察署などの職域にも深く根を張っており、過酷な任務に就く防衛・治安のプロフェッショナルたちに最適な保障を長年提供し続けています。
洗練されていて少し敷居が高く見えるプルデンシャル生命に比べ、ジブラルタ生命は「学校の職員室や駐屯地に来てくれる、親しみやすくて頼れるパートナー」という日系生保のような安心感を持たれています。
②「ライフプラン・コンサルタント(LC)」による地域密着の相談体制
ジブラルタ生命の営業社員は「ライフプラン・コンサルタント(LC)」と呼ばれます。プルデンシャル生命のライフプランナー(LP)同様、高いコンサルティング能力を持ちますが、LCは担当する学校や官公庁などの「職域」を定期的に訪問するため、アフターフォローや契約内容の変更、万一の際のサポートが非常にスムーズという特徴があります。
また、転勤が多い教職員や自衛官をサポートするため、全国47都道府県に88の支社(2026年4月1日現在)を配置しており、日本国内どこへ異動しても変わらないサポートが受けられる体制を整えています。
ジブラルタ生命のドル建て保険|為替リスクと手数料
「ジブラルタ ドル建て やばい」と検索されるのは、商品そのものより、円に換算したときの金額が読みにくいことが理由です。仕組み・為替・費用の3つに分けて整理します。
低解約返戻金型のしくみ
同社の主力である米国ドル建 終身保険(低解約返戻金型)は、一生涯の死亡保障を確保しつつ、円よりも比較的金利の高い「米国ドル」で効率よく資産形成ができる商品です。保険料を払い込んでいる期間の解約返戻金を低く抑えることで、毎月の保険料を安くし、払込満了後の返戻率を高くする仕組みになっています。
裏を返すと、払込期間の途中で解約した場合に戻る金額は抑えられます。加入時点で払込満了まで続けられるかどうかが、この商品を選ぶかどうかの分かれ目です。
為替リスク|円での払込額も受取額も変動する
ジブラルタ生命のドル建て保険の保険料は「米国ドル」で指定されているため、毎月支払う「円」の金額は為替レート(円高・円安)によって変動します。死亡保険金・解約返戻金も米国ドル建てのため、円で受け取る場合の金額は受取時のレートで決まります。
つまり、円高が進んだ局面では毎月の負担が軽くなる一方、受け取る段階で円高であれば円換算の受取額は目減りします。ドル建て保険は「増える保険」ではなく、為替の影響を引き受ける代わりに米ドルの金利水準を取りにいく商品です。
かかる費用|為替交換手数料と解約控除
ジブラルタ生命が外貨建平準払商品について公表している費用は次のとおりです(2026年1月5日現在。将来変更される可能性があります)。
外貨建平準払商品にかかる主な費用
| 費用 | 内容 |
|---|---|
| 為替交換手数料(円で払い込むとき) | 1米国ドルあたり0.5円 |
| 為替交換手数料(円で受け取るとき) | 1米国ドルあたり0.01円 |
| 保険関係費用 | 契約の締結・維持、死亡保障などに充てられる費用 |
| 解約控除 | 契約日からジブラルタ生命所定の期間内に解約した場合、責任準備金から控除される |
| 年金管理費 | 年金受取時に、支払年金額の1.0%を控除 |
米国ドルのまま受け取る場合は、取扱金融機関の送金手数料が別途かかり、これは契約者の負担です。手数料の水準は商品や販売チャネルによって異なるため、加入前に「ご契約のしおり・約款」と契約概要で必ず確認してください。
- ジブラルタ生命保険|外貨建平準払商品|ご注意いただきたい事項
ジブラルタ生命の商品と保険料の考え方
ジブラルタ生命は、ドル建て(外貨建)商品や変額保険のラインナップが非常に豊富で、グループの強みを活かした資産形成機能の高い商品が主力です。
代表的な商品|米国ドル建初期死亡抑制がん定期保険〔無配当〕
2025年2月3日に販売が開始された、主に法人・経営者向けの新商品です。万一の死亡保障(契約初期の死亡保険金を抑制して合理化)を確保しつつ、経営者にとって大きなリスクである「がんによる就業不能・治療リスク」にドル建てでしっかりと備えることができます。
※本商品のニュースリリース内には、個別の契約内容に応じた個別設計となるため、一律の具体的な保険料例の記載はありません。
保険料に関する注意点
プルデンシャル生命同様、顧客のライフプランに合わせたオーダーメイド設計が基本となるため、実際の保険料見積もりは担当のライフプラン・コンサルタント(LC)から提示されます。保険料は契約年齢・保険金額・払込期間によって変わります。ドル建て商品の場合、毎月支払う円の金額が為替レートで変動する点もあわせて確認が必要です。
ジブラルタ生命が向いている人・向いていない人
最後に、ジブラルタ生命の評判口コミの内容や、今回の不祥事事件の内容をふまえてジブラルタ生命をおすすめする人とおすすめできない人について整理しました。
おすすめできる人
- 教職員・自衛官・警察官など職域営業の対象で、職場での手厚いアフターフォローを求める人
- 担当者と長期的な信頼関係を築きながら、ライフプラン全体を相談したい人
- ドル建て保険・変額保険など、資産形成を兼ねた保険を検討している人
- 転勤が多く、全国どこでも担当者を引き継いでほしい人
おすすめしない人
- ライフプランコンサルタントにすべておまかせ(受け身)な人
- 知人・友人からの紹介営業に断りにくく、必要な時に断れないまま加入してしまいそうな人
- シンプルな保障だけで十分で、高額な保険料を避けたい人
- 営業担当者との個人的な関係性に依存したくない人
- 複数社を自分で比較検討してから決めたい人
ジブラルタ生命以外の生保も比較検討したい方は、▶最新版:生命保険会社ランキングで各社の評判・格付けをチェックできます。
まとめ
2026年10月9日、金融庁はジブラルタ生命に業務停止命令を出し、10月13日から2027年1月31日まで新しい保険の販売が止まります。加入中の保険の保障や保険金の支払いは続きます。
ジブラルタ生命では元社員による金銭詐取が相次ぎ、金融庁は、営業社員と顧客の「密室化された関係」や、新規契約に偏った報酬制度の見直しが不十分だった点を問題視しました。営業職員による不祥事は他の生命保険会社でも起きており、業界全体の信頼が問われています。
加入中の保険を続けるか見直すかは、今回の不祥事だけで判断する必要はありません。保障内容や保険料が今の暮らしに合っているかを確認し、必要に応じて保険相談窓口などで比べてみる方法があります。