プルデンシャル生命がやばいと言われる理由│不祥事ニュースと業務停止命令
まず最初に結論です。プルデンシャル生命が「やばい」と言われる最大の理由は、1991年から2025年にわたる30年超の組織的な金銭不祥事が発覚したことです。単発の社員トラブルではなく、100人以上の社員・元社員が500人超の顧客から総額30億円超を不正受領していたという、生命保険業界では前例のない規模の問題です。
2026年に入り、その問題はプルデンシャル生命単体にとどまらず、同じプルデンシャル・ファイナンシャル傘下のジブラルタ生命にも飛び火。被害相談件数は両社で累計700件超に膨らみ、補償費用は当初の31億円から55億円超へと拡大しています。なお同時期に金銭詐取が公表されたソニー生命は、ソニーフィナンシャルグループ傘下であり、プルデンシャルのグループ会社ではありません。
新規営業は半年以上にわたり停止、親会社「米プルデンシャル・ファイナンシャル」の株価や業績にも影響を与えています。
不祥事ニュースの概要
営業社員による金銭詐取が相次いで発覚
プルデンシャル生命では、営業社員(ライフプランナー)や元社員が、顧客に投資話を持ちかけたり、個人的に金銭を借りたりして、お金を受け取っていたことが分かりました。2026年1月の公表では、被害は顧客498名・30.8億円です。その後の社外特別調査委員会の報告書によると、顧客が金銭を支払ったと申告した金額は、合計61億6,660万円にのぼります。会社は社員・元社員157人を処分し、そのうち64人を解雇したと報じられています。
2026年10月8日:調査報告書の公表と記者会見
10月8日に公表された社外特別調査委員会の報告書では、不正は「同社のビジネスモデルに内在する構造的リスクが現実化したもの」と指摘されています。営業成績に収入が連動するフルコミッション型の報酬制度や、営業成績を過度に重視する企業風土を背景に、「コンプライアンスに係るガバナンスの全社的な不全」があったと結論づけました。
得丸博充社長は同日の記者会見の冒頭で、「生命保険は顧客の人生に長期で寄り添う事業。その信頼の根幹を揺るがす事態を招いたことを重く受け止めている」と述べ、被害にあった顧客などに謝罪したと報じられています。
会社は再発防止策として、営業社員への最低保証給の導入(2027年から)や、新規契約1件あたりの販売手数料の支給期間を4年から7年に延ばすことなど、新規契約の獲得に偏った報酬制度の見直しを示しました。
2026年10月9日:金融庁が業務停止命令
金融庁は10月9日、プルデンシャル生命に保険業法に基づく業務停止命令と業務改善命令を出しました。同じグループのジブラルタ生命にも同じ期間の業務停止命令が出され、親会社のプルデンシャル・ホールディング・オブ・ジャパンには業務改善命令が出されました。
金融庁が保険会社などに対し、業務の一部を一定期間止めるよう命じる行政処分です。保険会社の免許の取り消しに次ぐ重い処分とされます。生命保険会社への業務停止命令は、2019年のかんぽ生命以来と報じられています。
加入中の人に関係すること
| 内容 | |
|---|---|
| 止まること | 新しい保険の販売(保険募集)と、新しい契約の締結。期間は2026年10月13日〜2027年1月31日 |
| 続くこと | 加入中の保険の保障、保険金の支払いなど、販売以外の業務 |
| 会社に求められたこと | 2026年11月30日までに業務改善計画を金融庁に提出し、その後は3カ月ごとに進み具合を報告する |
加入中の保険が、今回の処分でなくなったり、保障が減ったりするわけではありません。
金融庁が問題視した主な点は次のとおりです。
- 報酬が営業成績に完全に連動する制度(フルコミッション)のもとで、金銭に強く執着する人が入り込み、金銭の不祥事がたびたび起きていた
- 歴代の経営陣は、問題を防ぐ機会が何度もあったのに、営業を優先して仕組みを見直さず、長年放置してきた
- 2月からの営業自粛中も、営業社員の行動を実際には把握・管理しておらず、上司の承認なく顧客と接触する事案があった
- 退職した営業社員による顧客情報の不正な持ち出しなど、顧客情報の管理にも重大な欠陥があった
プルデンシャル生命は2月から新規の営業活動を自粛しており、今回の命令で営業再開の時期は見通せなくなったと報じられています。会社は「行政処分を厳粛に受け止め、ガバナンスの強化について全社を挙げて進める」とのコメントを出しました。
被害の補償の状況(2026年9月16日時点)
| 区分 | 補償の支払い対象 |
|---|---|
| 1月に公表した事案(498名・30.8億円) | 204名・9.2億円(492名の審査が終了または補償が完了) |
| 1月以降の申し出(プルデンシャル生命分) | 272名・21.6億円 |
| 1月以降の申し出(ジブラルタ生命分) | 57名・4.1億円 |
補償の進捗は、今後も四半期ごとをめどに公表される予定です。心当たりがある場合は、お客さま補償委員会特設問い合わせ窓口(0120-473-160、平日9:00〜18:00・土曜9:00〜17:00)に連絡できます。
不祥事ニュースを時系列で解説
2026年10月9日現在、プルデンシャル生命の一連の問題を時系列で整理しました(内容詳細は▶をタップ)。
2024年6月:元社員が顧客から7.5億円を詐取し逮捕
元社員が顧客から「投資」を名目に金銭をだまし取ったとして逮捕。1999〜2023年の24年間で34人から計7.5億円を詐取。
2024年9月:別の元社員が架空の金融商品への投資話を持ちかけ逮捕
別の元社員が架空の金融商品への投資話を持ちかけ詐欺容疑で逮捕。
2025年2月:元社員が顧客リストを不正持ち出し逮捕
顧客リストを転職先へ不正持ち出した元社員が不正競争防止法違反で逮捕。
2026年1月:31億円超の不正受領が発覚、社長が引責辞任
社員・元社員107人が顧客503人から合計約31億4,000万円を不正受領していたことが発覚。間原寛社長兼CEOが2月1日付で引責辞任を発表。後任には同グループのPGF生命社長・得丸博充氏が就任。
2026年2月:新規保険販売を90日間自主停止、金融庁が調査開始
新規保険販売を90日間、自主停止(ガバナンス体制の抜本的見直しのため)。金融庁も立ち入り検査・行政処分を視野に調査中。
2026年4月:自粛を11月まで延長、被害相談が累計700件に膨張
得丸社長が記者会見。自粛期間を11月5日まで180日間延長と発表。グループ会社のジブラルタ生命でも約70件の被害疑いが浮上し、グループ全体の被害相談件数は累計約700件に膨張。「組織全体の課題」と表明し、フルコミッション(完全歩合)制の見直しや固定給導入、ガバナンス抜本改革を宣言。米親会社も自粛延長を承認し、社員報酬補填を含む支援を確約。
2026年4月:米親会社、最大910億円の営業減益を公表。株価は約2割下落
米プルデンシャル・ファイナンシャルがアナリスト向け説明会を開催。日本事業の自粛などで2026年に最大約910億円、2027年も最大約700億円の営業減益要因になると公表。CEOサリバン氏は「今後も日本市場に注力する」と継続方針を強調する一方、完全歩合制の見直しを示唆。問題公表後、株価は約2割下落。
2026年5月7日:日本の販売停止が約200億円の利益押し下げ要因と判明
米プルデンシャルの2026年1〜3月期決算説明会。日本での販売停止が約200億円の利益押し下げ要因と判明(うち約100億円は顧客への払い戻しと営業員報酬、残りは販売機会の損失・解約増)。ソニー生命でも不正の疑いが浮上し全面調査へ。
2026年5月19日:「自粛破り」の内部告発メールが全社員に送信される
大阪支社の社員が全社員宛てに内部告発メールを送信。自粛期間中にもかかわらず、一部ライフプランナーが「例外措置」を隠れ蓑に新規契約の実績積み上げを行っていた疑いが浮上。営業所長・支社長も関与した疑いがあり、内部統制の形骸化が明らかに。
2026年5月26日:特別損失55億円計上。補償費用が当初の31億円から大幅膨張
プルデンシャルHDが2026年3月期連結決算を発表。被害者補償費用として特別損失を計約55億円計上(プルデンシャル生命:約47億円、ジブラルタ生命:約7.6億円)。当初の被害額31億円から大幅に膨張。基礎利益は前期比20%減の約1,652億円、保険料等収入も5%減と、経営への打撃は財務全体に及ぶ。補償の最終的な支払額は今後も変動する見通し。
2026年7月1日:企業倫理徹底・ガバナンス強化に向けた機構改革を実施(カスタマーサポート部門等を新設)
企業倫理の徹底とガバナンス強化に向けて機構改革を実施。カスタマーサポート部門やキャリアチェンジャー支援チームなどを新設し、組織体制の立て直しを図る。
2026年7月7日:自粛期間中に退職した元営業社員が顧客約600人分の情報を無断持ち出し、不正競争防止法違反の疑いが浮上
自粛期間中の2026年3月に退職した元営業社員(ライフプランナー)が、在職中に得た顧客約600人分の個人情報を無断で社外に持ち出し、転職先での営業活動に利用していた疑いが発覚。不正競争防止法上の「営業秘密の不正取得・使用」にあたる可能性が指摘されている。
2026年7月24日:グループ計447名・24.2億円の被害を認定と公表
プルデンシャル生命とジブラルタ生命が、独立した「お客さま補償委員会」による被害認定額がグループ計447名・24.2億円(7月8日時点、プルデンシャル生命22.5億円/ジブラルタ生命1.7億円)に達したと公表。うち会社が実際に支払う補償決定額は285名・14.6億円。審査は継続中で、進捗は四半期ごとに公表される。
2026年8月24日:多摩支社の営業社員による不適切な金銭受領の疑いを公表。自粛開始後の期間にも発生の可能性
多摩支社に所属していた営業社員1名が、複数の顧客に「架空の高金利預金」といった事実と異なる説明を行い、不適切に金銭を受領していた疑いがあると公表。会社は、この事案が販売自粛を開始した2月9日以降の期間にも発生していた可能性があるとしており、「大変重く受け止めている」と表明。被害件数・被害額を含む全容は調査中で、心当たりのある人に窓口への連絡を呼びかけている。
2026年10月2日:金融庁が業務停止命令に向けて最終調整していると報じられる
金融庁がプルデンシャル生命に対し、新規の保険販売などを止める一部業務停止命令を出す方向で最終調整していると報じられました。期間は3カ月間になる見込みと報じられています。生命保険会社への業務停止命令は、2019年のかんぽ生命以来になると報じられています。処分は、2026年10月8日時点で金融庁から正式に公表されていません。
2026年10月7日:過度な業績連動を見直し、営業社員に最低保証給を導入する方針と報じられる
新規契約の獲得に偏った報酬制度が不正の背景にあったとして、過度な業績連動を見直す方針と報じられました。月の報酬が一定の基準を下回った場合に差額を支給する「最低保証給」を、2027年から営業社員に導入するとされています。
2026年10月8日:社外特別調査委員会の報告書を公表し記者会見。不正は「ビジネスモデルに内在する構造的リスク」と指摘され、157人を処分、社長ら役員3人が報酬30%を3カ月間返納
社外特別調査委員会(弁護士4名で構成)の調査報告書を公表し、記者会見を開きました。報告書は、営業成績を過度に重視する経営方針と企業風土、管理・監督機能の脆弱性などを原因に挙げています。関与した営業社員・元営業社員157人を懲戒解雇などで処分し、得丸博充社長ら役員3人が月額報酬の30%を3カ月間自主返納すると報じられています。
同日、補償の進捗(9月16日時点)も公表され、1月の公表事案以外の申し出では329名・25.7億円が補償お支払い対象となりました。
詳しくは「不祥事ニュースの概要」で整理しています。
2026年10月9日:金融庁が業務停止命令(10月13日〜2027年1月31日)
金融庁が、保険業法に基づく業務停止命令と業務改善命令を出しました。2026年10月13日から2027年1月31日まで、新しい保険の販売と契約の締結が止まります。同じグループのジブラルタ生命にも業務停止命令、親会社のプルデンシャル・ホールディング・オブ・ジャパンには業務改善命令が出されました。
プルデンシャル生命は大丈夫?契約者が今すぐ確認すべき3つのこと
プルデンシャル生命の保険を契約している人にとっては、相次ぐ金融犯罪の発覚で「プルデンシャル生命はやばい?」「解約すべき?」「自分は被害に遭っていない?」と気になるところでしょう。契約者宛に同社から関連通知が届いているケースもありますが、改めて確認すべき3点をまとめました。
Q. 担当者が不正関与者か確認できる?
A. プルデンシャル生命は不正関与者の実名を公開していないため、直接確認はできません。
プライバシー保護や警察の捜査への協力という観点から、「不正関与者(社員・元社員)の実名」は公に開示されていません。個別の担当者が過去・現在において不正に関与していたか、あるいは不審な動きがなかったかを確認したい場合は、プルデンシャル生命の専用窓口へ直接問い合わせる必要があります。
プルデンシャル生命保険株式会社 カスタマーサービスセンター
0120-810740(通話料無料)
受付時間:平日 9:00〜17:30、土曜 9:00〜17:00
(日曜・祝休日・年末年始は休業)
Q. 被害の可能性がある場合の相談窓口は?
A. 「お客さま補償委員会」専用窓口へ相談しましょう。
プルデンシャル生命では、今回の不祥事(保険契約とは直接関係のない「投資話」や「金銭の借り受け」など)に関する専用の確認・相談窓口を設置しています。少しでも心当たりがある、または不審な書類・勧誘を受けた覚えがある場合は、速やかに以下の窓口へ相談することをおすすめします。
「お客さま補償委員会」プルデンシャルグループ特設問い合わせ窓口
0120-473-160(国内・通話料無料)
81-45-522-8209(海外から)
受付時間:平日 9:00〜18:00、土曜 9:00〜17:00(日本時間)
※証券番号が記載された書類(保険証券や各種通知)、申し出内容に関する書類や記録をご準備ください。
Q. 保険を解約すべき?判断基準は?
A. 今回の不祥事は保険商品自体の問題ではなく、契約の有効性には影響しません。
今回の不祥事は「保険商品そのものの欠陥や問題」ではなく、営業社員が個人で行った「制度・保険業務とは直接関係のない不適切行為」と公表されています。判断は「商品としての価値」と「会社・担当者への信頼」の2つの軸で行い、元本割れや再加入できないリスクもふまえて見極めましょう。
▶プルデンシャル生命は大丈夫?解約の判断基準で詳しく解説しています。
※弊社の信頼回復への取り組みに関するご案内│プルデンシャル生命保険株式会社
プルデンシャル生命は大丈夫?解約の判断基準
「プルデンシャル生命はやめた方がいい」——不祥事の報道が続くなかで、今の契約を続けるべきか迷って検索する人が増えています。
先に整理しておくと、今回の一連の問題は保険商品そのものの欠陥ではありません。営業社員および元営業社員による金銭に関わる不適切な行為として公表されているものです。プルデンシャル生命自身も2026年4月22日のリリースで、新規営業の自粛は既存の保険契約・保障内容・保険金の支払いに影響しないと明記しています。
そのうえで、続けるか解約するかを判断する軸は次の2つです。
継続と解約を判断する2つの軸
| 判断軸 | 確認すること |
|---|---|
| 商品としての価値 | 契約中の保障が、今の家族構成・収入・ライフプランに合っているか。保険料の負担は続けられる水準か |
| 会社・担当者への信頼 | 担当者との関係を続けられるか。会社の再発防止策や補償の進め方を見守れるか |
「やめる」判断に伴う3つのリスク
不安を理由に急いで解約すると、次のような不利益が生じる場合があります。
- 元本割れ:貯蓄性のある保険を早期に解約すると、払い込んだ保険料の総額を解約返戻金が下回ることがあります
- 再加入できない・条件が悪くなる:年齢が上がっていたり健康状態が変わっていたりすると、他社で同じ条件の保障に入り直せない場合があります
- 保障の空白期間:解約から次の契約の成立までに間が空くと、その期間は無保険になります
逆に、保障内容が今の自分に合っていない、保険料が家計を圧迫しているという場合は、不祥事とは関係なく見直す理由があります。「やめた方がいいか」は会社の評判ではなく、契約の中身から判断するのが確実です。
確認する順番
判断に迷う場合は、次の順番で確認すると整理しやすくなります。
- 保険証券で、保障内容・保険期間・解約返戻金の推移を確認する
- 財務や自粛措置の現況を、公表資料にもとづく財務健全性の節で確認する
- そのうえで、複数の保険会社を扱う中立的な窓口でセカンドオピニオンを受ける
解約はいつでもできる一方で、取り消すことはできません。判断を急がず、材料を揃えてから決めることをおすすめします。
プルデンシャル生命は潰れる可能性がある?|ソルベンシー・マージン比率
「プルデンシャル生命は潰れるのではないか」「倒産したら預けた保険はどうなるのか」——新規営業の自粛が半年以上続くなかで、そう感じている契約者は少なくありません。
ただし、不祥事の深刻さと、保険会社が契約どおり保険金を払えるかどうかは別の指標で測ります。ここでは同社が公表している数字と、自粛措置の現況を確認します。
プルデンシャル生命の財務・健全性に関する主な指標
| 指標 | 数値 | 時点 |
|---|---|---|
| ソルベンシー・マージン比率 | 190.8%(新基準) | 2026年3月末 |
| 総資産 | 6兆6,560億円(前年度末比4.0%増) | 2026年3月末 |
| 保有契約高 | 45兆7,413億円(前年度末比1.8%増) | 2026年3月末 |
| 保有契約件数(個人保険+個人年金保険) | 約462万件 | 2026年3月末 |
| 基礎利益 | 402億円(前年度比12.6%減) | 2025年度 |
| 当期純利益 | 282億円(前年度比52.0%減) | 2025年度 |
| お客さま補償費用(特別損失) | 約47億円 | 2025年度 |
| 保険財務力格付け(S&P)/保険金支払能力(R&I) | A+/AA(同社開示) | 2025年6月末 |
①支払余力を示すソルベンシー・マージン比率は新基準で190.8%
ソルベンシー・マージン比率は、大災害や株価の暴落など通常の予測を超える事態に対して、保険会社がどれだけ支払余力を持っているかを示す行政監督上の指標です。2025年度決算から経済価値ベースの新しい基準で計算されるようになり、同社の資料は新基準について「100%を下回った場合には、監督当局の早期是正措置が発動する可能性があります」と説明しています。
同社が2026年8月27日に公表した2025年度末(2026年3月末)の数値は190.8%(子会社株式に係る特例手法を適用した単体ベース。連結も同じ値)で、新基準の目安である100%を上回っています。
2025年12月末(2025年度第3四半期)までは旧基準で計算されており、旧基準による直近の数値は759.5%(旧基準の目安は200%以上)でした。
新基準は、金融庁が導入した経済価値ベースのソルベンシー規制にもとづくもので、同社の資料も「2021年度~2024年度、2025年度はそれぞれ異なる基準によって算出されております」と説明しています。計算方法が異なるため、旧基準の数値と並べて比較することはできません。
②10月13日から業務停止命令。ただし既存契約の保障は続く
2026年10月9日、金融庁は業務停止命令を出しました。止まるのは、10月13日から2027年1月31日までの新しい保険の販売と契約の締結です。加入中の保険の保障や保険金の支払いなど、販売以外の業務は続きます。
プルデンシャル生命は2026年2月9日から新規契約の販売活動を90日間自粛し、4月22日にその期間をさらに180日間延長すると発表しました。
ここで契約者にとって重要なのは、この措置が何を対象としているかです。4月22日のプレスリリースは、次のように明記しています。
本自粛措置は、新規契約の販売活動に関するものであり、既に弊社の保険契約をお持ちのお客さまには影響はございません。既存の保険契約、保障内容、保険金・給付金のお支払い等につきましても、これまでどおり変更なく継続させていただきます。
同リリースは、延長した期間に取り組む課題として、経営・本社機構、支社体制、企業文化・組織風土の3点を挙げています。また、2月10日に設置を公表した第三者委員会は正式名称が「社外特別調査委員会」に決まり、その調査報告書を受領し次第、施策を見直すとしています。
2025年度決算(案)は、2026年2月9日以降の販売活動の自粛や解約の増加により第4四半期の保有契約が減少したと説明しており、自粛の影響は業績にも表れています。一方で、通期の保有契約件数の減少は0.1%にとどまりました。
③補償の進捗と経営への影響
補償の進捗は、9月16日時点で公表されています(「不祥事ニュースの概要」を参照)。2025年度決算では、補償費用として特別損失約55億円(プルデンシャル生命約47億円、ジブラルタ生命約7.6億円)が計上されました。
④同社が開示している格付は「2025年6月末現在」のもの
プルデンシャル生命が自社のディスクロージャー資料で開示している格付は、S&Pグローバル・レーティングの保険財務力格付け「A+」、格付投資情報センター(R&I)の保険金支払能力「AA」です。
ただし、この開示の時点は2025年6月末現在と記載されており、金銭不祥事が公表された2026年1月より前の時点です。ここに挙げたのは発行体である同社の開示に基づく記号と時点であり、各格付機関がその後に見直しを行ったかどうかを示すものではありません。同資料自身も、格付は格付会社の意見であって一定時点の情報に基づくものであり将来変更される場合があること、将来の保険金支払いを保証するものではないことを注記しています。最新の状況は各格付機関の公表資料で確認してください。
⑤万一のときは生命保険契約者保護機構がある
将来にわたって経営破綻が起きないと言い切れる保険会社は存在しません。そのため日本では、国内で営業するすべての生命保険会社が加入する「生命保険契約者保護機構」という制度が用意されています。
同機構によれば、生命保険会社が破綻した場合、破綻時点の補償対象契約の責任準備金等の90%までが補償されます。ただし高い予定利率が設定された契約(高予定利率契約)は補償割合が異なるため、自分の契約がどれに当たるかは個別の確認が必要です。
この制度は、破綻しても契約が完全に消えるわけではないことを意味します。一方で、契約時の条件がそのまま維持されることを保証するものでもありません。
ここまでの数字の整理
- 支払余力・総資産・保有契約は、直近の公表資料で確認できる水準にある
- 約47億円の補償費用は確定額ではなく、今後更新される可能性がある
- 新規営業の自粛は継続中だが、既存契約には影響しないと同社が明言している
- 2026年3月末時点の新基準ソルベンシー・マージン比率は190.8%で、新基準の目安である100%を上回る
不祥事そのものへの評価と、保険金の支払い能力は分けて確認できます。上の数字を材料に、契約を続けるかどうかはご自身の状況に照らして判断してください。
※プルデンシャル生命の現状2026(ソルベンシー・マージン比率に関する追補資料)│プルデンシャル生命保険株式会社(2026年8月27日)
※2025年度第3四半期業績報告│プルデンシャル生命保険株式会社(2026年2月19日)
※新規契約の販売活動の自粛期間を180日間延長│プルデンシャル・ホールディング・オブ・ジャパン株式会社ほか(2026年4月22日)
※お客さまへの補償の進捗状況について│プルデンシャル・ホールディング・オブ・ジャパン株式会社ほか(2026年7月24日)
※プルデンシャル生命の現状2025(格付け・ソルベンシー・マージン比率の説明)
※生命保険会社の保険契約者保護制度Q&A│生命保険契約者保護機構
本記事は現在進行中の案件を扱っているため、随時更新します。(最終更新:2026年10月9日)
プルデンシャル生命とジブラルタ生命の違い、PGF生命とは?
ジブラルタ生命との違い
A. 親会社(持株会社)は同じ兄弟会社ですが、「成り立ち」「顧客へのアプローチ方法」「得意な顧客層」が異なります。
経緯:プルデンシャル生命が1987年にゼロから立ち上げられたのに対し、ジブラルタ生命は破綻した日系生保(協栄生命等)の強固な地盤を引き継ぎ、外資系のノウハウを融合させて誕生した経緯があります。
顧客アプローチ :両社とも「知人の紹介」を通して顧客を広げていくことも多いですが、ジブラルタ生命は学校や官公庁といった「特定の組織(職域)」の中に深く入り込み、その中で信頼を勝ち得ていくルート営業スタイルを得意としています。
顧客層:プルデンシャル生命が個人富裕層対象で「都市型」なのに対し、ジブラルタ生命は全国の地方組織にも根を張る「地方型・密着型」と言われます。
PGF生命とは
一連の報道では「PGF生命」という名前も出てきます。正式名称はプルデンシャル ジブラルタ ファイナンシャル生命保険株式会社で、銀行などの窓口を通じて生命保険を販売するバンカシュアランス専業の会社です。
混同されやすいのですが、PGF生命はプルデンシャル生命の子会社ではありません。同社の沿革によれば、2009年5月にジブラルタ生命の完全子会社となり、2026年4月にプルデンシャル・ホールディング・オブ・ジャパン(PHJ)の100%子会社になりました。現在は、プルデンシャル生命・ジブラルタ生命と同じ持株会社の下に並ぶ関係です。
PHJグループ3社の位置づけ
| 会社 | 主な販売チャネル | 持株会社(PHJ)との関係 |
|---|---|---|
| プルデンシャル生命 | ライフプランナーによる対面営業 | 子会社 |
| ジブラルタ生命 | ライフプラン・コンサルタントによる職域営業 | 子会社 |
| PGF生命 | 銀行等の窓口(バンカシュアランス) | 2026年4月に100%子会社化 |
販売面ではつながりがあります。ジブラルタ生命の2025年度決算(案)概要は、同社の営業社員を通じてPGF生命の商品を販売していると説明しています。
業務停止命令はPGF生命には出ていない
2026年10月9日の金融庁の業務停止命令は、プルデンシャル生命とジブラルタ生命が対象で、PGF生命(プルデンシャル ジブラルタ ファイナンシャル生命)には出ていません。ただし金融庁は、親会社への処分の理由の中で、PGF生命でも委託先の代理店への出向者を通じた不適切な情報の取得・持ち出しがあったことを挙げています。
「PGF生命もやばいのか」という点について、公表資料から確認できる事実は次の2つです。
- 新規契約の販売活動の自粛について、2026年4月22日のプレスリリースは「弊社以外のグループ保険子会社は本自粛措置の対象ではございません」と明記しています(ここでの「弊社」はプルデンシャル生命)
- 2025年度決算でお客さま補償費用を特別損失として計上したのは、プルデンシャル生命(約47億円)とジブラルタ生命(約7.6億円)の2社です
つまり、営業自粛の対象になっているのはプルデンシャル生命のみで、PGF生命は含まれていません。グループ全体の再発防止策や補償の枠組みは持株会社が主導しているため、続報は各社の公表資料で確認してください。
プルデンシャル生命の評判と口コミ
プルデンシャル生命の評判・口コミ(クチコミ)では、営業担当者に関する評価が大きく分かれています。「一生付き合えるパートナーに出会えた」という高評価がある一方、「しつこい」「不誠実」といった不満の声も見られます。
みん評でのプルデンシャル生命の総合評価は2.76です(25 件・2026年9月29日時点)。2018年〜2020年に投稿された口コミには4点・5点の高評価が多い一方、2022年以降の口コミに4点以上の評価はなく、最新の口コミは2026年3月24日の投稿です。読むときは投稿日にも注目してみてください。
2026年3月24日の口コミには、契約後の担当者の態度について、投稿者が不満を感じた体験が書かれています。
「担当者がとにかく契約後から態度が悪すぎて 顧客に対して上から目線、馬鹿にしたような言い回しでほんとに腹立たしいです。」
(みん評・2026年3月24日の投稿)
一方、2020年1月11日の口コミでは、担当者の説明に満足したという声がありました。
「セールスマンによって差があるのかもしれませんが、私の担当者の知識は非常に豊富で説明も分かりやすかったです。」
(みん評・2020年1月11日の投稿)
下記は、Google口コミに寄せられた利用者の声を項目別にまとめたものです。いずれも投稿者個人の体験・感想です。
👍良い評判
| 項目 | コメント |
|---|---|
| 🎂 長年の付き合いでも丁寧な対応 | 私の担当者は誕生日にお電話をくださいました。24年前に契約しているにもかかわらず、お気持ちがとても嬉しかったです。福岡支社の〇〇さんです。細やかな心遣い、きっと高い評価をされている方だろうと思いました。改めて、ありがとうございました。 |
| 🤝 親身なコンサルティング | ひょんなことでご担当の方とつながり、丁寧にご提案やご説明をしていただき、安心してプルデンシャル生命保険さんに加入させていただきました。 |
| 🍀 担当者次第で満足度が大きく変わる | 良い人と悪い人で結構分かれてるみたい。私は良い人に巡り会えたんだと思います。 |
| 📊 人生全体を見据えた提案 | 資産や将来の設計までグラフで示してくれるので、ただの保険契約ではなく“人生設計のパートナー”といった印象です。 |
👎 悪い評判
| 項目 | コメント |
|---|---|
| 📞 営業がしつこい・圧が強い | 営業担当者が最悪です。契約させる為なら何でも言います。電話もメールもしつこく、LINEにまで手を出してくるとは困ったものです。連絡先交換しなきゃよかった。もう職場に来て欲しくない、むしろ来ないでほしい。 |
| 🧠 契約内容の説明が不十分 | 契約時・解約時の返戻金などの話をほぼしない。NOと言わせない営業テクニックを使ってくる。知人の紹介など“人間関係”を人質にされる感覚で抜けにくい。 |
| 📬 対応が不誠実・ずさん | 個人情報が載った郵便を紛失してもヘラヘラしていて、再送も追跡なしの普通郵便。契約後は適当な対応。引っ越しの相談も“契約失敗”という理由で対応されず、不信感しか残らなかった。 |
| 💸 アフターフォローが弱い | “アフターフォローNo.1”とHPにあるが、現状不快な気分しかない。払いきれず解約を申し出たら高圧的な態度で引き止められた。“解約されたら私にペナルティがある”と言われたが、そんなの関係ない。 |
| 📞 解約対応が遅い・連絡がない | 6月に連絡してもLINEも電話も無視。カスタマーセンターに連絡してようやく解約書類を送ってもらえることになったが、5日経っても届かない。 |
| 📉 対応の質にばらつきがある | 契約の時だけ対応が良い。『僕が責任を持って担当する』と言う割に返事が3日以上ないのも当たり前。全体的にがっかりでした。 |
担当者次第で評価が大きく変わる
あくまで投稿者個人の感想ですが、今回紹介した口コミでは、評価の多くが保険商品そのものではなく担当者とのやりとりについて書かれています。
担当者が長期的なパートナーになってくれたという声がある一方、しつこい営業を受けて不満を抱いたという声もあります。
また、友人の紹介の営業員など断りにくい経路で営業をかけられる可能性がありますが、保険は高い買い物です。「営業員」ではなく、まず保険商品を重視することをおすすめします。
一旦提案を聞いたらば、保険会社の商品を複数比較できる無料保険相談窓口などに提案を持ち込み、セカンドオピニオンをもらうといった対応も効果的といえます。
プルデンシャル生命の不祥事│生保業界の信頼を揺るがす大問題
金融庁は今回、親会社のプルデンシャル・ホールディング・オブ・ジャパンへの処分の理由の中で、グループ各社で起きた問題を「当グループのみならず、生命保険業界全体の信頼を失墜しかねない」重大な問題と位置づけました。経団連の筒井義信会長も10月8日の記者会見で、「業界の信頼を揺るがす事案が発生してしまっている」と述べています。
営業職員による金銭詐取は、第一生命など他の生命保険会社でも発覚してきました。ソニー生命でも顧客から金銭を借りるなどの不適切な行為が発覚し、金融庁が9月に立ち入り検査を始めたと報じられています。
【独自調査】生命保険の加入経路は「保険会社の営業担当」が57.8%で最多
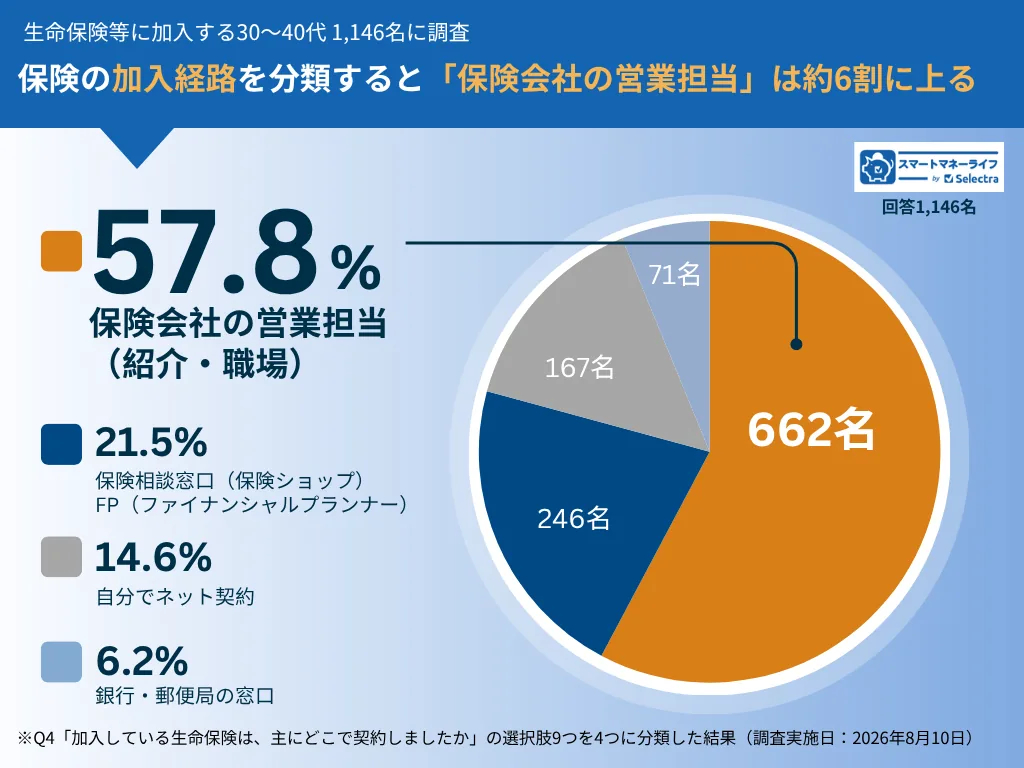
スマートマネーライフでは2026年8月、生命保険などに加入している全国の30〜49歳1,146名に、保険の加入経路を聞きました。
最も多かったのは、「保険会社の営業担当(知人や親戚の紹介・職場)」で57.8%(662名)でした。保険相談窓口やFPは21.5%、自分で調べてネットで契約した人は14.6%、銀行・郵便局の窓口は6.2%です。生命保険は長い間、営業職員から直接加入する人が多い商品です。
不祥事ニュースがきっかけで保険を見直した人は14.9%
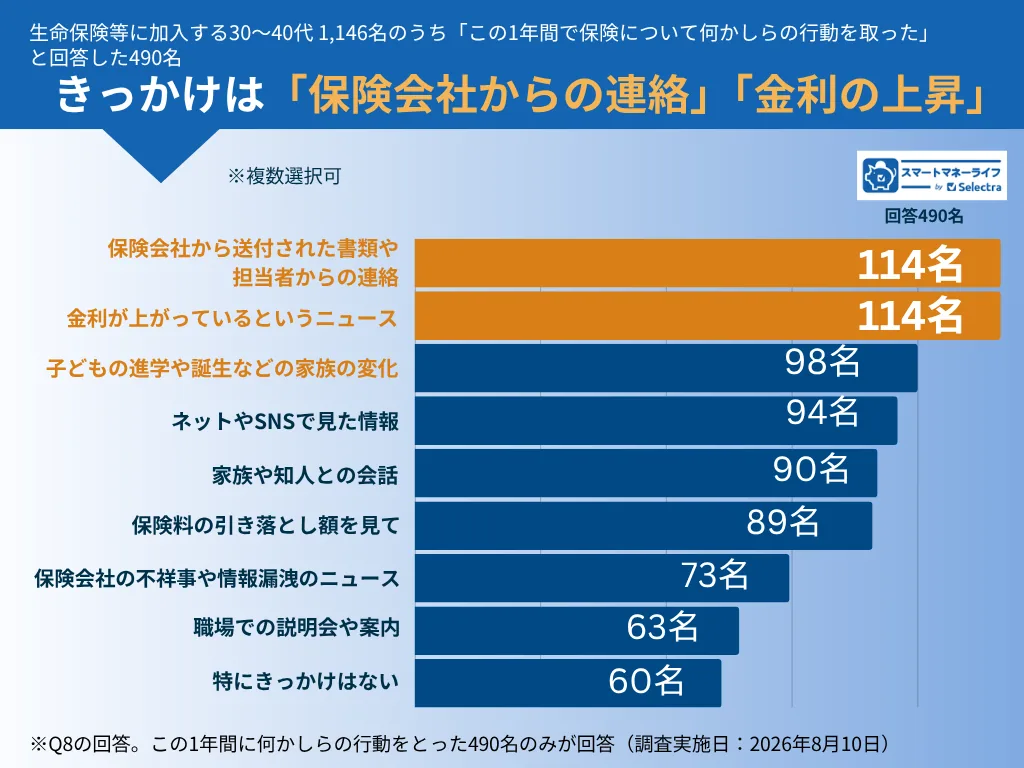
この1年に保険について何らかの行動をした490名に、そのきっかけを聞きました(複数回答)。最も多かったのは「保険会社から送付された書類や担当者からの連絡」と「金利が上がっているというニュース」で、いずれも114名(23.3%)です。
「保険会社の不祥事や情報漏洩のニュース」を挙げた人は73名(14.9%)で、9項目中7番目でした。
生保の加入経路が変わる可能性
この調査は、金融庁の業務停止命令が出る前の8月に行ったものです。夏の時点では、不祥事のニュースは保険を見直すきっかけの上位には入っていませんでした。
ただ、10月には生命保険会社2社に業務停止命令が出され、金融庁自身が「生命保険業界全体の信頼」に関わる問題だと位置づけました。スマートマネーライフ編集部では、お付き合いで営業職員から加入してきた人の中にも、自分で比べて選びたい、内容を理解してから決めたいと考える人が、今後増えていく可能性があると考えています。
選び方は、自分でどこまで調べられるかで分かれます。
- 自分で調べて決められる人:保険会社の公式サイトや比較サイトで保障内容や保険料を確かめ、オンラインで申し込む方法があります
- 何を比べればよいか分からない人、今の保障が合っているか確かめたい人:保険相談窓口で、複数の保険会社の商品を比べながら相談する方法があります
今回のようなトラブルを避けるためにも、保険選びは特定の保険会社の営業担当者任せにせず、複数の保険会社を取り扱う保険相談窓口に比較してもらうのが安心です。相談は何度でも無料。編集部が実際に相談体験し、おすすめできる相談先しか載せていません。
▶保険相談おすすめ9選へ
スマートマネーライフは、記事の根拠として独自調査のデータを使っています。
プルデンシャル生命とは?アメリカでも評価の高い大手外資系生命保険会社
プルデンシャル生命は、米国に本社を置く「プルデンシャル・ファイナンシャル」グループの、プルデンシャル・ホールディング・オブ・ジャパン株式会社です。同じグループに「ジブラルタ生命」があります。
| 創業 | 1875年(米国) 日本での事業開始1987年 |
|---|---|
| 保有契約件数 | 約462万件(2025年) |
| 支社数 | 158支社(全国) |
| 格付け | S&P「A+」、R&I「AA」 |
1875年(明治8年)、プルデンシャル・ファイナンシャルは、「プルデンシャル・フレンドリー・ソサエティー」としてアメリカで創業しました。週に3セントという非常に安い保険料で加入できる保険を販売し、当時富裕層しか入れなかった保険を広めます。
1987年日本で創業、ライフプランナー制度を導入し、顧客のライフプランを設計し、保険販売。保険のみならず資産全般の相談ができる営業スタイルが特徴です。
外部評価機関から高い評価
プルデンシャルグループは第三者機関の評価はとても高いといえます。
- 米「Forbes」誌の「World’s Best Insurance Companies」生命保険部門で3年連続選出
出典:プルデンシャル生命│Forbes誌「World's Best Insurance Companies 2025」に 3年連続で選出されました - J.D. パワー「生命保険保全手続満足度」「生命保険金請求対応満足度」2冠(2025年)
顧客満足度・保険金支払い対応・コンサルティング品質など、サービス面では国内トップクラスの評価を得ています。
出典:プルデンシャル生命│J.D. パワーの満足度調査で第1位 アフターフォローで最高評価をいただきました
プルデンシャル生命の特徴2選
ここからはプルデンシャル生命の特徴を紹介します。
特長1-相談型営業のライフプランナー
プルデンシャル生命の最大の特徴は、「ライフプランナー」と呼ばれる営業担当者を通じたコンサルティング営業です。
🤔 「プルゴリ」と呼ばれる営業スタイルは終わった?
かつては、髪をオールバックにしてピカピカのスーツを着た“体育会系”営業マンが「ゴリゴリ営業」をする姿から、「プルゴリ」と揶揄されることもありました。 しかし近年のライフプランナーの発信を見ると、よりコンサルティング型のスタイルへと進化しています。
- 生命保険だけでなく資産形成・相続・老後設計までトータル提案
- 医師・弁護士レベルの知識を持つライフプランナーも
- 保険だけでなく、転職・不動産・教育資金など人生全体の相談に乗る
プルデンシャル生命と聞くと保険商品よりも先に、営業職が思い浮かびます。 営業職は約5,000人(うち女性約500人)と規模が大きく、ノルマ制ではなく成果報酬制。ただし、5年以内に8割が離職するという厳しい世界でもあります。
出典:Youtube│【年収1億超?】プルデンシャル生命「ライフプランナー」の実態
特徴2-ライフプランシミュレーションは特許を取得している
プルデンシャル生命のライフプランナーは「Life Planner Service」という特許取得済みのライフプランシミュレーションツールを使用します。営業員は顧客の人生設計に基づき、以下のような資料を作成します:
- キャッシュフロー表:収支を年ごとにグラフ化
- 必要資金グラフ:各ライフイベントに必要な金額を可視化
- 老後資産推移グラフ:年金・資産運用・相続まで見える化
「将来のためにどんな備えが必要か」を一緒に考えるスタイルは、単なる保険営業ではなく人生設計コンサルティングといえます。
プルデンシャル生命の商品ラインナップ
コンサルティングの結果、その顧客に合う保険商品を紹介するということで、プルデンシャル生命の取り扱い商品は多岐にわたり、オーダーメイドで設計されています。
- 終身保険
- 定期保険
- 養老保険
- 疾病・医療保険
- 介護保険
- 就労不能状態収入保険
- 外貨建保険(米国ドル建)
- 変額保険(運用実績に応じて保険金額が変動)
- 他社の保険商品(同社が取り扱う他社商品)
参照:プルデンシャル生命│保険商品一覧(2026年9月時点)
商品については、2025年のニュースリリースを確認すると、外貨建て・変額保険に注力しているようにみられます
注力1.三大疾病時の保険料免除特則が追加され、より幅広いリスクに対応
「変額保険(終身型)」、「変額保険(有期型)」、「米国ドル建終身保険」およ「米国ドル建リタイアメント・インカム」で「三大疾病・疾病障害による保険料払込免除特則」の取り扱いを開始
三大疾病(所定のがん・心疾患・脳血管疾患)により保険会社所定の状態になった場合について、それ以後の保険料を支払わなくても保障が受けられます。保険でありながら運用する「変額保険」にこの特則を組み込んだのは、 より力を入れて売って行きたいという意思を感じます。
参照:プルデンシャル生命│ニュースリリース2025年7月1日
注力2.市場環境の変化や資産運用ニーズの多様化に柔軟に対応
変額保険に世界株式(除く日本)に投資を行う「世界株式型」と価格変動が小さい「マネー型」を追加。8種類の特別勘定からニーズに合わせて組み合わせられます
世界株式型:世界の成長を取り込む中長期運用
今人気の投資ファンド オール・カントリー(通称オルカン)が変額保険で選べるようになりました。インデックスファンドなので株式市場の成長を取りこめますので、中長期的な資産成長を目指す方に向けた改定です。
さらに外貨建ての投資が中心になるため、為替の影響を受ける点もポイントです。
- 主な投資対象:全世界株式(除く日本)インデックスファンドV
- 運用会社:三菱UFJアセットマネジメント
- 信託報酬(年率):0.0715%(税込)
マネー型:安全性重視の安定運用
価格変動を抑えたい方に向けた、低リスク・安定運用を目指すコースです。国内の短期金融資産を中心に運用し、元本の安全性を重視します。
- 主な投資対象:マネープールファンド(FOFs用)
- 運用会社:三菱UFJアセットマネジメント
- 信託報酬(年率):0.033%(税込)
参照:プルデンシャル生命│ニュースリリース2025年6月16日
プルデンシャル生命の保険料
プルデンシャル生命の保険料は明確に表に出ていません。しかし、先述のニュースリリースから「三大疾病・疾病障害による保険料払込免除特則のありなし」で保険料例に出ていた数値は下記のとおりです。
| 変額保険(終身型) | 変額保険(有期型) | |||
|---|---|---|---|---|
| 特則なし | 特則あり | 特則なし | 特則あり | |
| 男性 | 8,550円 | 9,250円 | 9,700円 | 10,510円 |
| 女性 | 7,690円 | 8,465円 | 9,475円 | 10,450円 |
※加入時の被保険者年齢:30 歳、保険料払込期間:65 歳まで、払込回数:月払の場合、保険金額:500 万円
参照:プルデンシャル生命│ニュースリリース2025年7月1日
まず他社の変額保険と比べて、ずば抜けて高いといった印象はありませんが、保険料が高く毎月払うのがきつくなるといったクチコミもあります。
プルデンシャルのドル建て保険やってたけど去年解約しちゃったの、もしや失敗?と思ってたらやっぱりそうだったのね。。。
もう少し寝かせておけばよかったかな。でも保険料高かったしなあ〜〜しかたない結果論!
— ばかうけ (@nn_rer) April 28, 2024
基本的にプルデンシャル生命の保険料見積もりはライフプランナーから提示されますので、こちらの保険料はあくまでも参考となります。「毎月本当に払えるのか」冷静に判断しましょう。。
【社員の声】ソニー生命との比較で見える“職場の違い”
「しつこい営業」という評判があるプルデンシャル生命ですが社員側の評価はどうなのでしょうか?Openworkで確認しました。同じく相談型の営業で知られるソニー生命の不祥事と評判と比べても、社員満足度はプルデンシャル生命の方が高いという結果が見つかりました。
| 比較項目 | プルデンシャル生命 | ソニー生命 |
|---|---|---|
| 総合評価 | 4.38 | 3.79 |
| 待遇満足度 | 4.3 | 3.6 |
| 社員のやる気 | 4.6 | 3.7 |
| 風通しの良さ | 4.3 | 3.9 |
| 法令順守意識 | 4.6 | 4.3 |
| 社員クチコミ数 | 4520件 | 3110件 |
出典:openwork プルデンシャル生命保険とソニー生命保険のスコア比較
やる気・待遇ともに高く、「やりがいを感じる」「裁量が大きい」という声が目立ちます。
プルデンシャル生命が向いている人・向いていない人
最後に、スマートマネー編集部がプルデンシャル生命での保険検討をおすすめする人しない人をまとめます。
おすすめする人
- 人生全体を見据えたコンサルティング を受けたい人
- 保険だけでなく 資産形成や相続までトータル相談したい人
- オーダーメイド設計で 自分に合った保障を提案してほしい人
おすすめできない人
- 最低限の保険だけに手軽に入りたい人
- 営業とのやりとりが苦手な人
- 知り合いからの お願いを断りにくい人
プルデンシャル生命以外の生命保険会社も横断で比較したい方は、▶最新版:生命保険会社ランキングで各社の評判・格付けを確認できます。
まとめ
2026年10月9日、金融庁はプルデンシャル生命に業務停止命令を出し、10月13日から2027年1月31日まで新しい保険の販売が止まります。加入中の保険の保障や保険金の支払いは続きます。営業職員による不祥事は他の生命保険会社でも起きており、業界全体の信頼が問われています。
プルデンシャル生命が「やばい」と言われるのは、元社員による詐欺事件や顧客情報の不正流出が相次いでいるためです。
2026年2月に就任した新社長・得丸博充氏は、「カルチャーを変革できなければ日本で事業を運営するのは難しい」と述べ、報酬制度・ガバナンス体制の抜本的改革を掲げています。30年以上にわたって根付いた企業文化の刷新が実現できるかどうかが、今後のプルデンシャル生命の信頼回復を左右するといえます。
しかし、会社としての信頼性・顧客満足度・商品力は国内トップクラス。保険の本質的な価値や提案力という点では、賛否両論あるものの他社を圧倒しています。真摯で知識のある担当者に出会えれば心強い味方になります。 「人生全体をサポートしてくれる保険会社」としては選択肢の一つと言えるでしょう。
ただし現在、新規販売は停止中であり、金融庁による調査・処分の行方も注視が必要です。本記事は今後の動向に応じて随時更新します。